两年前闯关沪市主板折戟后,浙江胜华波电器股份有限公司(下称 “胜华波”)带着扩容的募资计划再度递表。公司本次计划募资 26 亿元,较首次申报时的 9.02 亿元增长近 188%,募资规模涨幅是同期营收增幅的 3 倍有余。
作为国内汽车雨刮器、座椅电机领域的头部供应商,胜华波近年营收规模持续攀升,去年营业收入已突破 65 亿元。但在规模增长的表象之下,公司盈利能力、研发投入、运营效率、公司治理等多个维度的隐忧也有所显现。
毛利率回落
胜华波主营产品为雨刮器总成、座椅电机和车身智能电机。报告期内,2023年、2024年、2025年和2026年上半年,公司分别实现收入41.3亿元、52.8亿元、65.7亿元和33.9亿元,同期归母净利润分别为6.39亿元、8.81亿元、10.23亿元和4.1亿元,营收与利润均保持逐年增长态势。
但与规模扩张形成反差,胜华波综合毛利率已进入下行通道。数据显示,2023-2026 年上半年,公司综合毛利率分别为 27.89%、28.86%、26.32% 与 24.21%,在 2024 年小幅冲高后连续两个报告期回落,截至 2026 年6月末,较 2024 年的高点下滑 4.65 个百分点。横向对比行业,公司毛利率优势已不复存在。2024 年之前,公司毛利率尚能高于同业平均水平;但 2025 年起,公司毛利率开始低于同业均值,且差距逐步拉大。
分产品看,胜华波三大核心业务线的盈利水平均出现不同程度下滑,其中第一大收入来源座椅电机的价利双降最具代表性。作为公司营收占比最高的单品,座椅电机毛利率从 2023 年的 35.20%、2024 年的 35.61%,回落至 2025 年的 33.64% 与 2026 年上半年的 31.14%,两年半时间累计下滑 4.06 个百分点。传统主业雨刮器总成的毛利率本就处于低位,同期也从 16.26%、16.81% 降至 15.00%、14.79%,盈利空间持续收窄。而被寄予增长期待的车身智能电机,毛利率降幅最为剧烈:从 2023 年的 17.41%、2024 年的 17.67%,降至 2025 年的 11.60% 与 2026 年上半年的 9.47%。
胜华波将毛利率下行归因于整车厂年度降价沿供应链传导、漆包线(铜)与钢材、塑料粒子、磁材等原材料价格波动、关税税率上升以及新产线折旧摊销增加等因素。
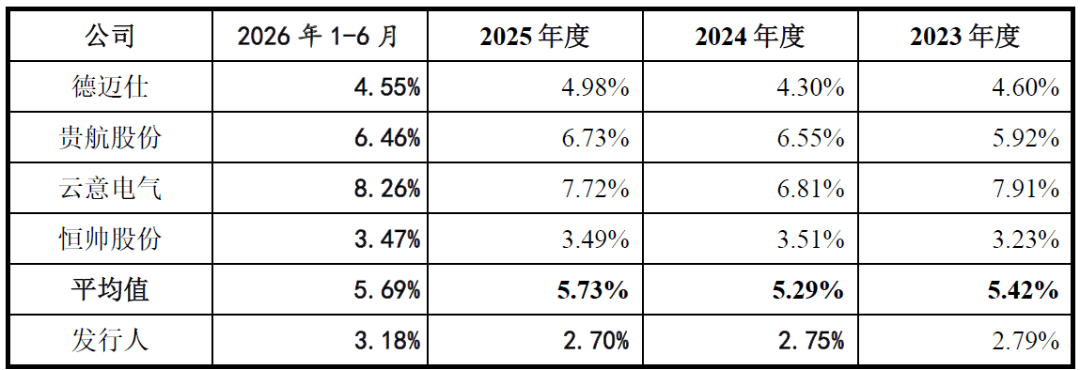
与毛利率下滑形成呼应的,是胜华波长期偏低的研发投入强度。报告期各期,公司研发费用率分别为 2.79%、2.75%、2.70% 与 3.18%。同期,德迈仕、贵航股份、云意电气、恒帅股份四家可比公司的研发费用率平均值分别为 5.42%、5.29%、5.73% 与 5.69%,胜华波研发投入强度基本为同业均值的一半左右。
“汽车零部件企业研发投入强度,一定程度上决定了公司未来的产品力。” 会计师张敏对界面新闻记者表示,在整车厂加速向电动化、智能化迭代的行业背景下,零部件企业的产品附加值高度依赖技术创新。如果研发投入长期落后于同行,很容易导致产品创新性不足、迭代速度跟不上行业节奏,最终无法通过产品创新带来的溢价抵消整车厂 “年降” 的压力,毛利率持续承压也就难以避免。
除了盈利能力下滑,胜华波的运营效率也落后于同业水平,对应收账款与存货的管理能力或存短板。
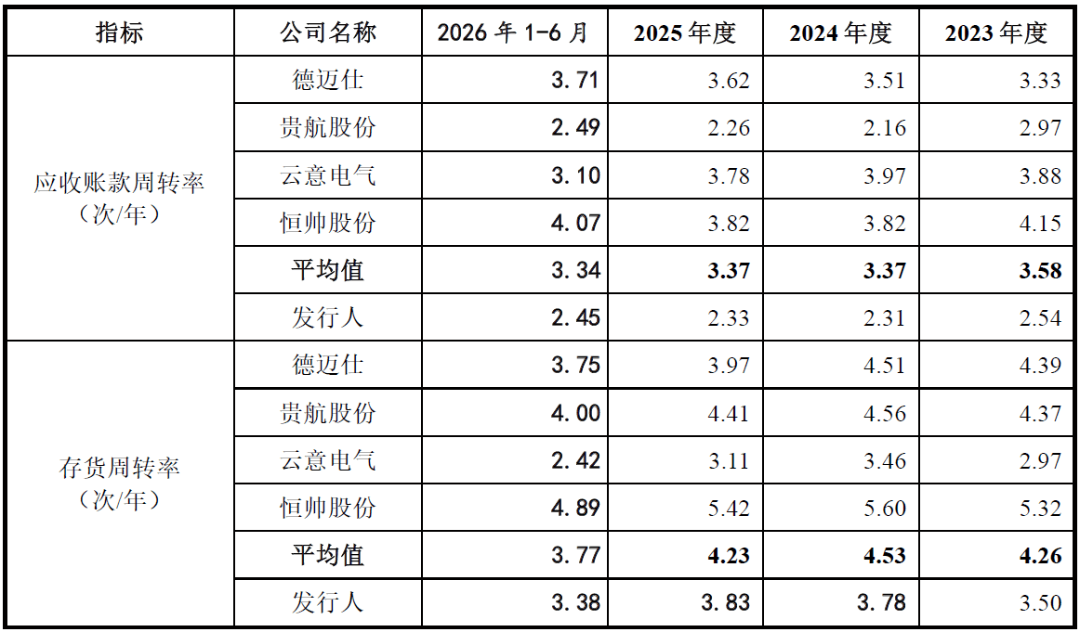
应收账款方面,2023-2026 年上半年,公司应收账款周转率分别为 2.54 次 / 年、2.31 次 / 年、2.33 次 / 年与 2.45 次 / 年,为同期可比公司均值的 70% 左右,回款速度慢于行业平均水平。胜华波解释称,应收账款周转率偏低,主要是因为内销客户较多采用迪链等票据方式结算,且部分竞争对手的外销占比高于公司。
存货周转同样不容乐观。报告期各期,公司存货周转率分别为 3.50 次 / 年、3.78 次 / 年、3.83 次 / 年与 3.38 次 / 年,各期均低于同业均值。胜华波将其归因于不同企业之间生产周期的差异。
在汽车行业分析师徐斌看来,运营效率偏低背后关系到企业的现金流安全与利润空间。“汽车零部件是典型的资金密集型行业,企业对上下游的付款周期极为敏感。” 徐斌对界面新闻记者表示,应收账款周转慢意味着下游整车厂占款时间长,存货周转慢意味着原材料和成品占用资金多,当企业的营运资金被上下游双向挤占时,往往需要通过银行借款等方式补充流动资金,由此产生的财务费用会直接侵蚀公司利润。
关联交易上升
股权高度集中、家族化管理特征明显,是胜华波治理结构的核心特点,也催生了攀升的关联交易问题。
胜华波实际控制人为王上胜、王上华、王少波三兄弟,三人合计直接及间接持股比例达 91.55%,本次发行完成后持股比例为83.17%,处于绝对控股地位。界面新闻记者注意到,实控人家族还有多名近亲属在公司体系内担任重要职务。
2023-2026 年上半年,胜华波重大关联交易项下的经常性关联交易金额分别为 2.00 亿元、2.69 亿元、3.69 亿元与 1.22 亿元;一般关联交易项下的经常性关联交易金额分别为 1.03 亿元、1.38 亿元、1.52 亿元与 5031 万元。两类关联交易金额均逐年攀升,2025 年两项合计5.21 亿元,较 2023 年的 3.03 亿元增长 71.9%,三年时间增幅超七成。
界面新闻记者梳理关联方名单发现,胜华波的不少供应商与实控人家族存在直接或间接的亲属关系。例如 2025 年公司最主要的采购关联方技涵电子,曾是公司关联方,实控人之一王上胜之子王特曾持有其 14.55% 的股权。此外,上海骞顺贸易由子公司上海胜华波前员工方毅及其近亲属控制,温州艾克生由王少波夫妇共同持有,滁州市三林汽车配件由王上胜配偶林安竹的多位亲戚共同持有。
“实控人持股超过九成,家族亲属又密集任职,这种结构下,关联采购的定价机制很难通过董事会形成有效制衡。” 投资人士许小恒向界面新闻记者分析,外部投资者只能依赖中介机构的核查来判断交易公允性,但关联交易金额连续三年上升,本身就会强化监管层对交易必要性与定价公允性的追问,也是 IPO 审核中重点关注的治理风险点。
界面新闻记者还注意到,与首次申报相比,胜华波本次 IPO募资规模与对应估值均有跃升。2023 年首次申报时,公司计划募资 9.02 亿元;本次募资额提升至 26 亿元,增幅达 188.4%。同期,公司营业收入从 2023 年的 41.28 亿元增长至 2025 年的 65.67 亿元,增幅为 59.1%,募资增速是营收增速的 3.19 倍。估值层面,胜华波两轮申报对应的估值从 40.2 亿元升至 260 亿元,累计增长 546.8%。
胜华波本次 26 亿元募资将投向七个项目,主要围绕产能扩张与研发升级展开:包括浙江智能轻量化汽车雨刮器总成建设项目(6.23 亿元)、杭州车身系统智能驱动部件产研一体化一期项目(6.87 亿元)、广州车身系统智能驱动部件产研一体化项目(4.89 亿元)、智能科技装备研发及生产制造基地一期项目(2.64 亿元),安徽两地两个项目合计 4.22 亿元,以及上海研发中心升级项目(1.16 亿元)。
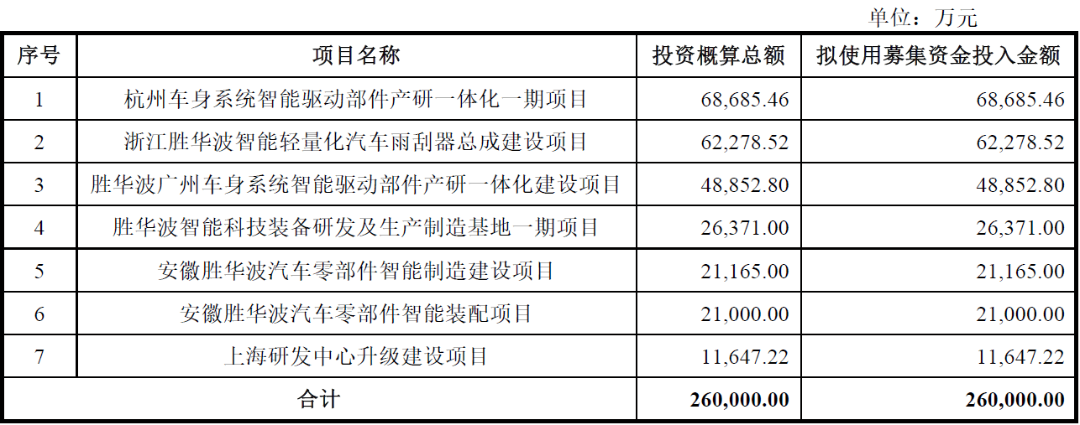
然而,支撑大额产能扩张的订单基础相对薄弱。招股书披露,胜华波当前在手订单金额为 20.77 亿元,以 2025 年 65.67 亿元的营业收入为参照,在手订单相当于全年收入的 31.6%,折合约 3.8 个月的收入规模。
“汽车零部件企业的在手订单通常只覆盖短期排产,中长期需求依赖配套车型的生命周期滚动释放。” 投行人士王磊对界面新闻记者表示,用不足 4 个月收入的在手订单,去论证 26 亿元产能投资的必要性,本身说服力有限。尤其是在募资金额增幅远超营收增速、估值大幅跳涨的背景下,募投项目的产能消化能力、投资回报周期都需要更充分的论证依据。