文|强调商评
11月17日,抖音生活服务换帅。浦燕子因个人及家庭原因卸任总裁、转任公司顾问,接棒的是红果短剧负责人莫少君。抖音集团对外口径一如既往地克制:“正常的管理岗位轮换与交接”,并重申生活服务是长期发展方向,会持续投入、长期经营。
一纸公告看不出太多波澜,真正耐人寻味的是两任掌舵者的履历温差。
浦燕子2013年加入字节,是今日头条商业化体系的元老,入局前在《京华时报》待了7年,攒下十年销售与广告经验。莫少君生于1991年,2017年入职字节后,先后孵化出番茄小说、番茄畅听和红果短剧,履历表上清一色是免费内容产品。
一个从未在字节带过销售铁军的产品经理,接手了字节体量最大的线下交易业务。这次交接真正换掉的,是一套底层打法。
浦燕子交卷:销售打法已经把能拿的拿完了
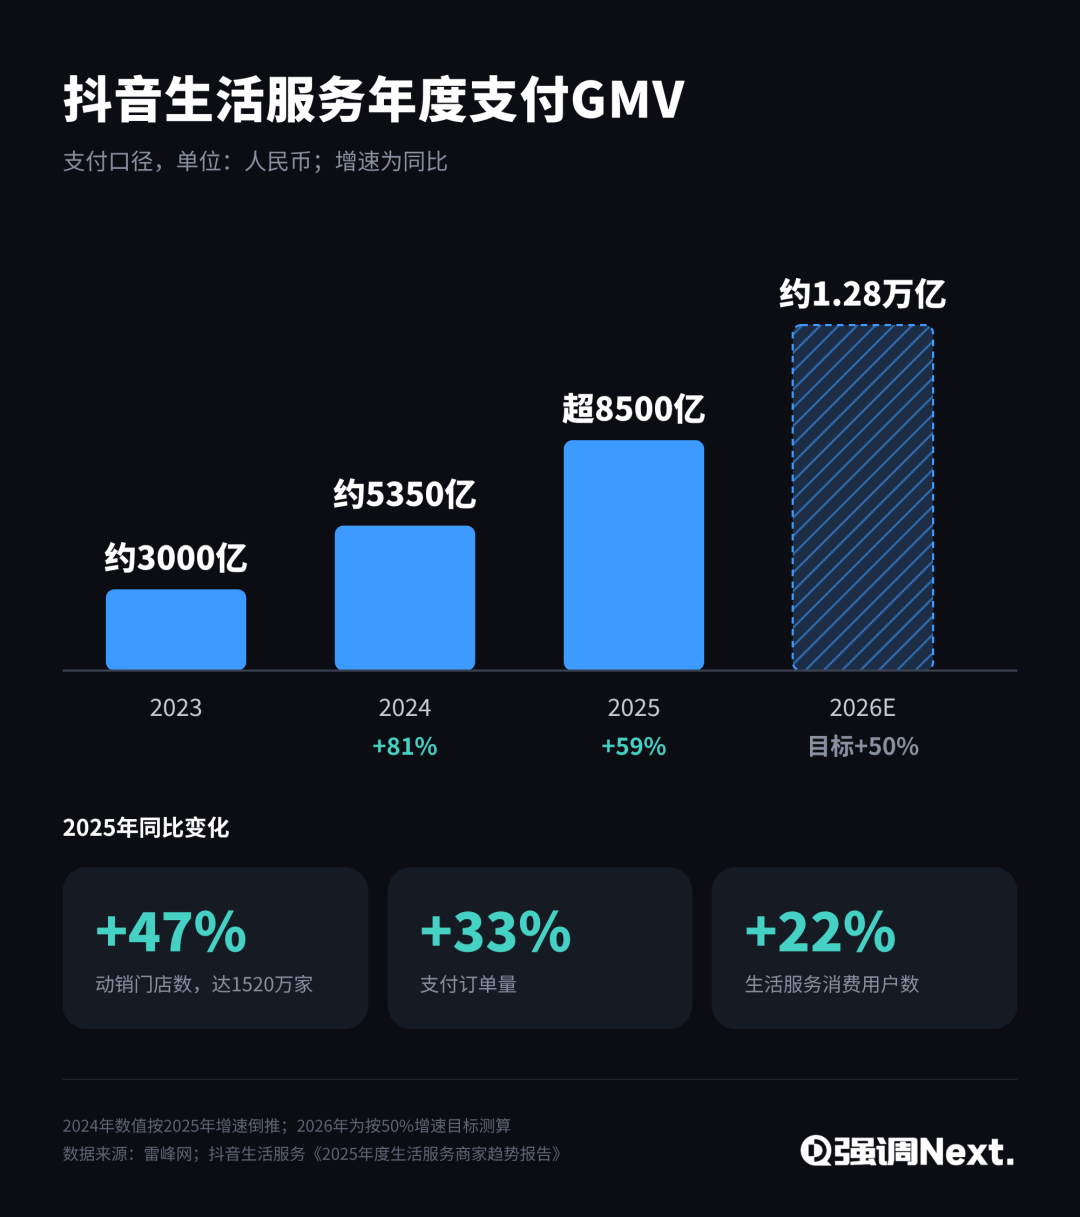
2023年11月,浦燕子以商业化负责人身份兼管抖音生服时,这块业务的全年GMV约为3000亿元。此后两年,生服支付GMV一路狂飙:2024年暴涨81%,2025年突破8500亿元(同比增长59%)。到了2026年上半年,增速依然维持在50%以上,年中甚至还上调了全年目标。截至2025年,平台动销门店数已达1520万家,同比增长47%。
更关键的是,她在任期后半程踩下了变现的油门。2026年起,抖音生服将餐饮佣金率从2.5%上调至基本追平美团的水平,同步收缩补贴。据野村调研预计,该业务已在今年三季度实现盈亏平衡,四季度单月盈利可达2亿至3亿元。对一位商业化出身的管理者而言,把盘子做大、把利润收回来,任务清单已经悉数打勾。
回看浦燕子任内的两次组织变阵,商业化基因清晰可见。
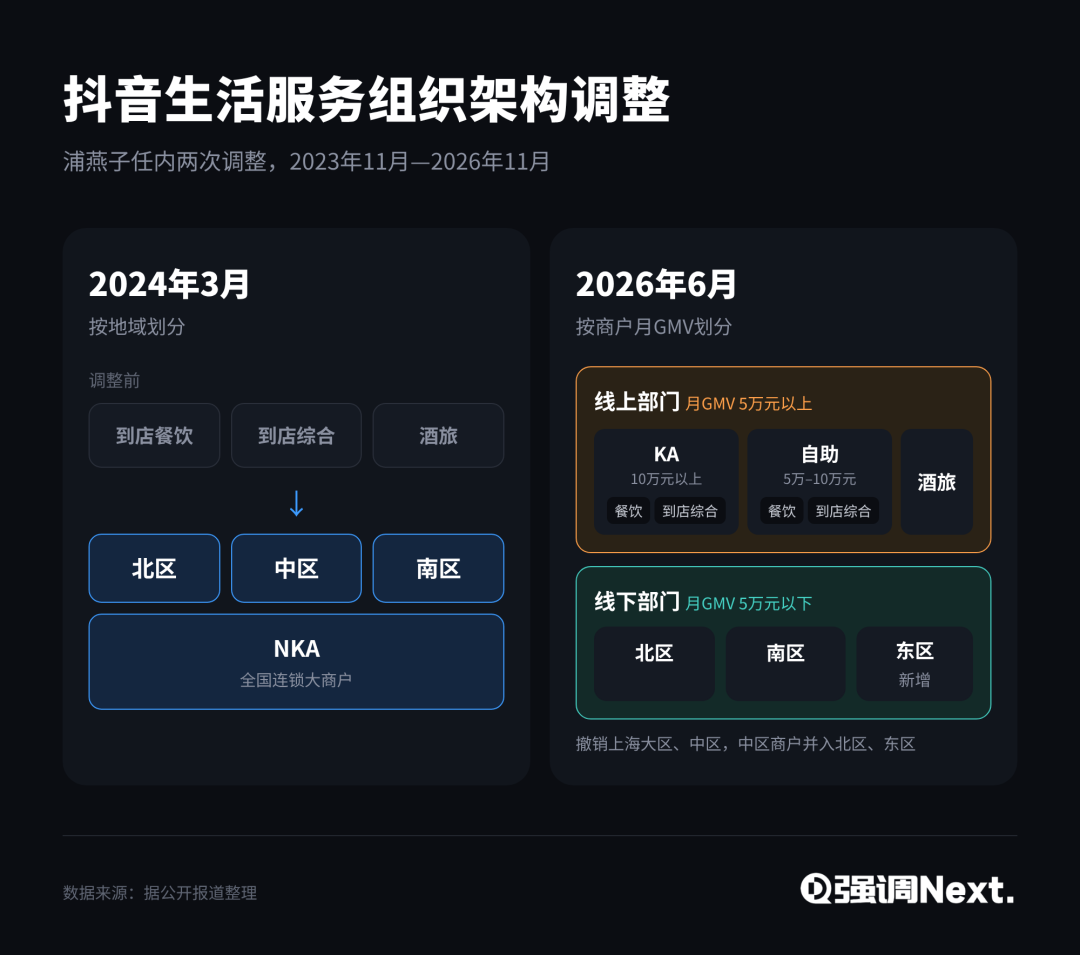
第一次在2024年3月。她打破按行业划分的到店餐饮、到店综合、酒旅三个平行部门,重组为北、中、南三大区,外加一个服务全国连锁的NKA部门,以此解放BD的跨品类售卖能力——她当时的核心判断是“美团不等于本地生活”,抖音的流量池完全可以卖车、卖房、做招聘。伴随着这次调整,2024年的销售目标从5000亿元直接拉高到近6000亿元。
第二次在2026年6月。组织按商户月GMV切出线上、线下两套体系:月GMV 5万元以上的商户归入线上部门,分设KA、自助、酒旅三块精细化管理。5万元以下的统归线下,砍掉上海大区和中区,仅按北区、南区、东区覆盖。
两次变阵,本质上都是典型的销售兵法:先按地盘跑马圈地,再按客户价值分层收割,把核心资源砸向产出最高的头部客户。这是商业化高管最顺手的武器,却也恰恰暴露了这套武器的边界。
第二次调整将月GMV 5万元以下的海量中小商户打包扔给线下团队,无异于变相承认:长尾商户在线上流量机制里根本跑不出来,只能靠人海战术硬推。有服务商反映,在Bigday这类冲量直播日里,流量明显向品牌号召力强的大商家倾斜,小商户当天的自然流量反而比平时更枯竭。
反观美团,腰尾部商家贡献了九成以上的营业额。销售铁军可以迅速搞定头部连锁和高客单品类,但面对一千多万家门店构成的漫长尾部,没人能靠BD一家家“啃下来”。
另一个绕不开的隐忧,是支付GMV与核销GMV之间的巨大落差。业内普遍的估算口径是,若按实际核销计算,抖音生服的交易额要打对折,酒旅品类的核销率甚至不足50%。用户被一条短视频种草、冲动下单,最终却没有走进门店,这道漏斗的流失,显然不是多招几百个BD能堵上的。
下半场的考题是“用户为什么会回来”
到了2026年,本地生活牌桌上的考题变了。
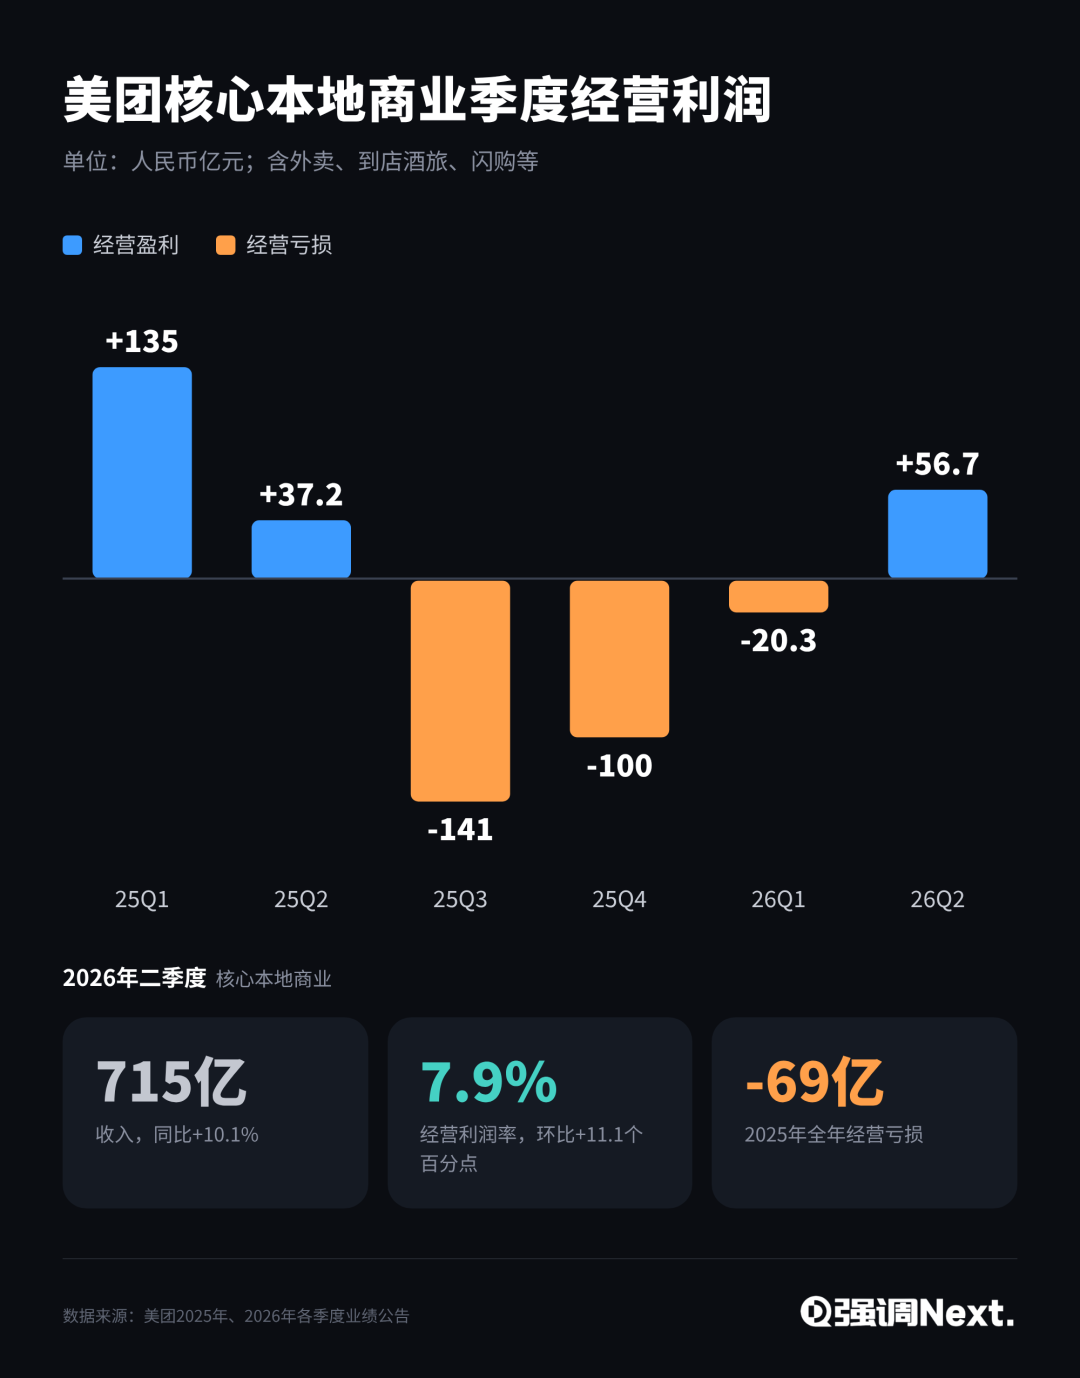
美团已经熬过了外卖大战最失血的阶段。2026年二季度,美团核心本地商业收入达715亿元,同比增长10.1%,经营利润从一季度的亏损约20亿元迅速修复至盈利57亿元。在6月的财报电话会上,美团CFO陈少晖回应抖音竞争时把话挑得很明:到店业务仰仗的是线下履约能力和消费者信任,单靠流量无法直接转化为实际交易。当补贴潮水退去,真正的胜负手在于谁能让用户反复回来,让商家每天在平台上扎根经营。
抖音生服今年密集落子的几次试水,都在试图补齐这块短板。
年初上线的独立团购App“抖省省”,试图剥离短视频、打造一个纯粹的交易入口,前期数据亮眼,但上线仅数月便停掉了主站导流,用户增长近乎停滞。此前强调Next就曾指出,2103万日活之后,抖省省开始碰到抖音解决不了的问题,本质上还是抖省省没有形成自己的增长飞轮。
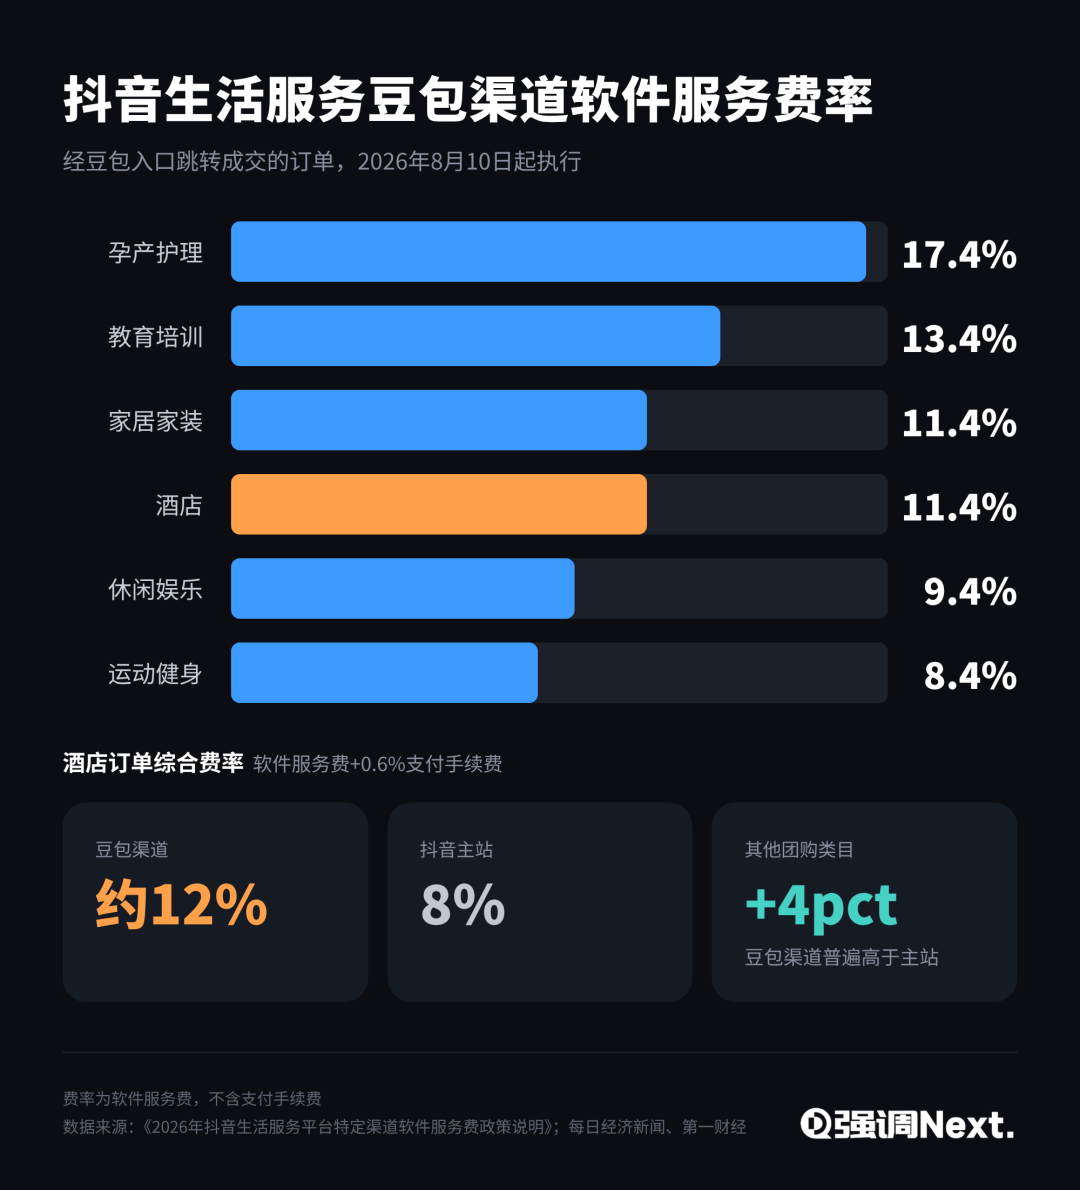
另一边,自8月10日起,从豆包跳转成交的酒店订单开始执行约12%的综合费率,高出抖音主站同品类4个百分点,孕产护理、教育培训、休闲娱乐等类目的豆包渠道费率也普遍溢价约4个百分点。字节正在给AI对话入口明码标价,且内部认定它的商业含金量高于传统信息流。
无论是货架式的独立App,还是对话式的AI入口,剑指的都是同一个病灶:用户在抖音买团购,绝大多数是被内容“推”过去的,而非带着明确需求“找”过来的。尽管2026年以来抖音生服的搜索GMV同比增长了55%,主动需求有所抬头,但距离建立起“想找店、先开抖音”的心智,仍有不小的身位差。
从“服务找人”转向“人找服务”,从冲动拔草走向习惯性消费,需要重构的是用户路径、推荐算法与商家激励规则。这是一道产品题,不再是销售题。
为什么是红果的人?
将镜头拉远,莫少君的出任便有了清晰的草蛇灰线。
他过往操盘的产品,几乎都在解答同一个命题:如何把低门槛的冲动消费,改造成高频的日常习惯。
在红果入局前,短剧行业的主流玩法是小程序付费、按集卡点收割,赚的是冲动的快钱;红果却直接掀了桌子,用“免费+广告”配合连续推荐算法,硬生生把短剧变成了用户每天必刷的杀时间利器。
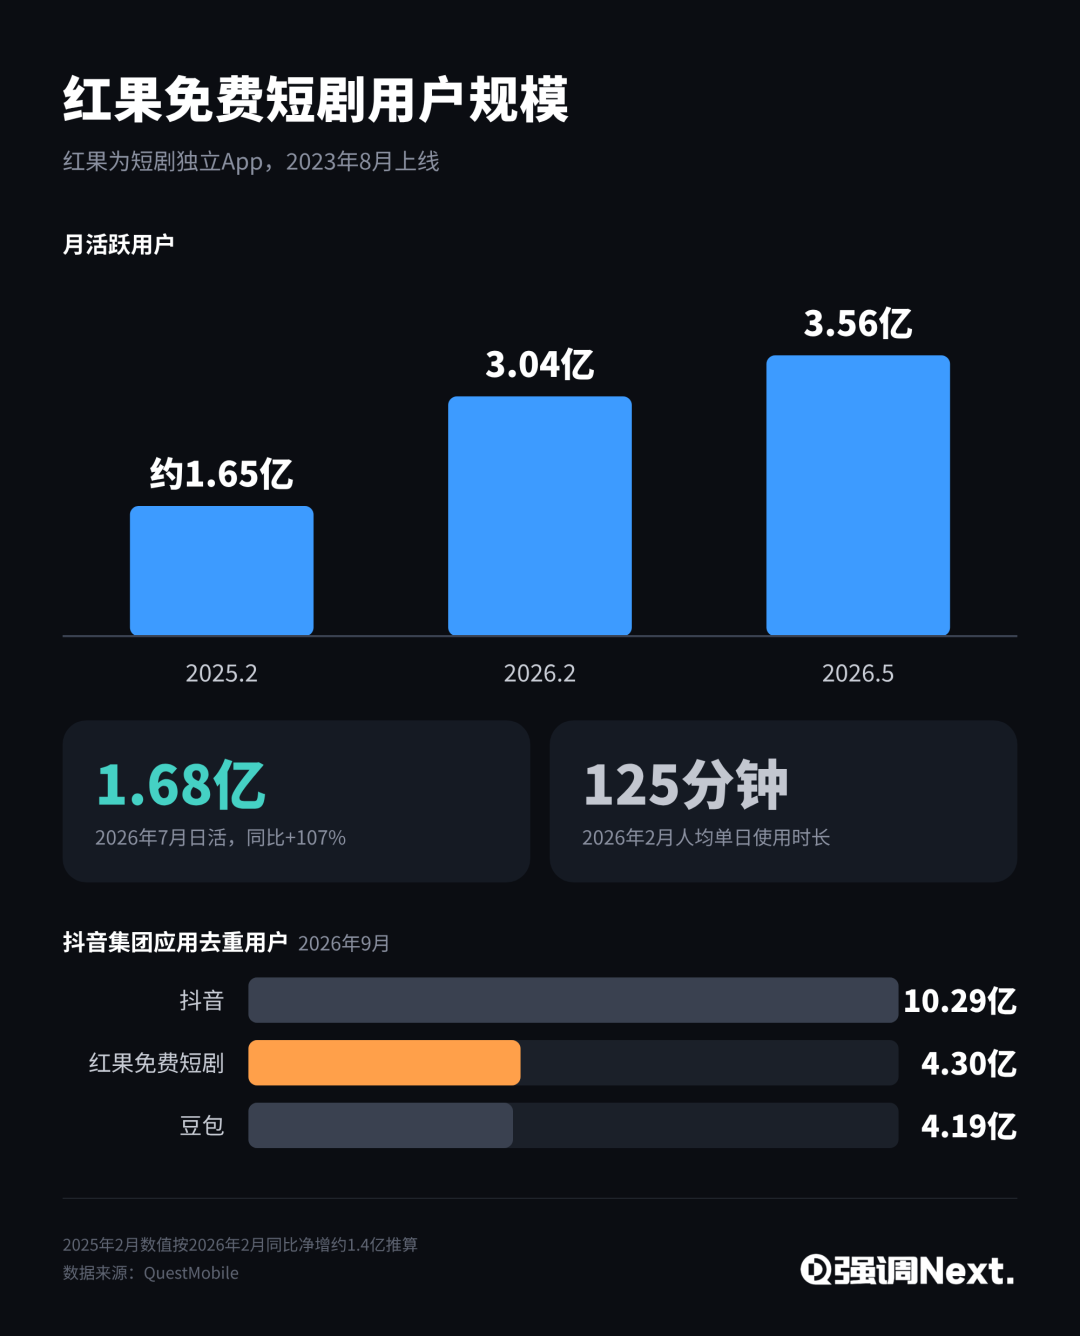
QuestMobile数据显示,2026年5月红果月活达3.56亿;7月日活冲上1.68亿(同比增长107%),一举超越腾爱优芒四家传统长视频平台的日活总和;到了9月,红果去重总用户达4.3亿,力压豆包成为抖音集团旗下的第二大应用。
长视频平台依赖头部爆款召回用户,一部剧收官,大盘活跃度便随之回落。红果靠的则是机制与习惯召回,上一部剧热度刚退,下一部立刻无缝接档。而眼下的抖音到店团购,最渴求的恰恰是后者。
更关键的是,莫少君曾成功治理过一个规模庞大、极度分散的长尾供给侧,且他仰仗的武器是规则,而非人情与商务关系。
2026年1月起,红果果断砍掉了20万至35万元的普惠保底机制,堵死了大批几千元成本劣质短剧的套利空间;4月,将漫剧与真人短剧永久合榜,7月漫剧便首次登顶总榜;此外,原本分属抖音和红果两套班子的短剧版权与创作平台,也被强行整合为统一中台。尽管每一步铁腕改革都伴随着行业哀鸿,但结果是,平台凭分账规则和算法分发,代替了一对一的商务谈判,在压低供给成本的同时拉高了内容质量。
把这套剧本平移到抖音生服,逻辑瞬间通顺了。1520万家动销门店、约2700家服务商,本质上同样是一个亟待用规则和数据重塑的长尾生态。浦燕子擅长用销售铁军去“覆盖”商户,莫少君大概率会用算法机制去“筛选”商户,让核销率高、复购好、评价真实的门店拿到确定性流量,把靠补贴冲单、刷好评的劣币挤出牌桌。今年9月,抖音生服刚刚启动“商家操纵评价”专项治理,这类规则导向的手术,在新掌门手里只会更密集。
况且,莫少君也并非本地生活的门外汉。入职字节前,他曾在百度、美团和滴滴历练过生活服务相关的产品岗,亲眼见过美团是如何一步步把团购打磨成高频国民工具的。
这纸任命背后,还藏着一条更隐秘的组织暗线。
莫少君与现任抖音直播负责人金黄龙,均出自番茄小说初创团队,双双汇报给掌管番茄、红果及今日头条的张超,行事风格皆偏向理性、务实。2023年红果立项前夕,字节正是从番茄小说紧急抽调精兵强将杀入短剧赛道。如今,直播与生服这两块抖音体系内最仰仗商业转化的两块现金牛业务,尽数交到了这批从免费内容产品里杀出来的产品经理手中。
当交易业务跨过跑马圈地的莽荒期,字节正系统性地用“产品增长”背景的操盘手,替换掉“商业化销售”背景的拓荒者。
红果付出的代价,与一位产品经理的新考卷
当然,这场跨界调兵的代价并不低昂。
莫少君抽身离开的节点,红果正处在多事之秋。外有强敌环伺,腾讯在微信小程序内孵化的“绿泡泡短剧”攻势凶猛,8月月活已达1.43亿,10月首周周活更飙升至8968万(较9月首周猛增44.1%),被业内视作微信继视频号之后在内容腹地的又一次正面亮剑。内有合规暗礁,红果正深陷AI短剧的肖像权泥潭——就在换帅前5天(11月12日),演员赵丽颖刚以肖像权纠纷为由,将红果运营方笔墨留香及抖音信息服务公司诉至公堂。
在一款核心产品面临巨头贴身肉搏、法律与监管风险双双抬头之际,毅然抽走一号位,说明字节高层做出了两个笃定的判断:其一,红果的内容飞轮已经能够自转;其二,生服变阵的战略优先级更高。
但对莫少君个人而言,挑战的复杂度已经换了量级。
红果是一款几乎没有线下包袱的纯线上产品,增长全靠算法迭代与内容供给驱动;而抖音生服的底盘,是遍布全国的庞大直营铁军、盘根错节的服务商网络,以及五个月前才刚刚落地的全新销售架构。让一位35岁的纯产品负责人,去接盘并驾驭这样一个极重线下运营的庞然大物,其管理难度远非“换个赛道做产品”可比。
留给他的时间窗口同样逼仄。眼下抖音生服刚刚跨过盈亏平衡线,而在字节举全集团之力重注AI的当下,成熟业务背负的核心KPI是稳定造血、持续供血。若对现有销售体系动刀太猛,短期内势必面临GMV与利润的双重阵痛;可若投鼠忌器、按兵不动,缓过气来的美团正借着补贴退潮期加速修复利润与商户关系,随时会把身位差重新拉开。
过去三年,浦燕子证明了抖音的滔天流量可以在本地生活砸出8500亿元的生意。现在,莫少君必须去证明另一件更难的事:在没有补贴刺激、没有Bigday冲量的日常里,用户会不会因为饿了、馋了,自己打开抖音找一家店。
这道题的答案,决定了抖音生服最终只是一条粗放的流量变现管道,还是一个真正立得住的本地生活平台。