文|AIX财经 王璐
编辑 | 魏佳
具身智能赛道已经从大脑卷到了手指尖。
11月10日,蚂蚁集团旗下的蚂蚁灵波科技(以下简称蚂蚁灵波)发布并开源触觉基础模型LingBot-Touch。它能将不同信号转化为同一套触觉表征,让机器人积累的“手感”在不同传感器、灵巧手、模型和任务之间复用,相当于一个通用触觉底座。
这延续的是蚂蚁灵波一直以来的路线,作为蚂蚁集团体系内的具身智能子公司,它自成立起就明确不把机器人本体作为主营业务,专注于机器人的“通用大脑”。此前它做的模型主要解决的是让机器人“看和动”,这次把触觉也做成了可跨硬件复用的底座。与此同时,它也通过赛事把这套底座推向开发者,昨天刚结束的首届蚂蚁灵波具身大模型挑战赛,15支决赛战队基于LingBot-VLA 2.0在统一硬件上完成48小时真机部署,验证其“一脑多机”的泛化能力。
但做底座很烧钱,2026年8月,蚂蚁灵波启动首轮外部融资,拟募15亿元。截至目前,其尚未公开披露该轮融资的完成情况、投资方及具体估值。在行业降温、市场开始看落地和复制的当下,一个不做本体的公司,靠“通用底座”能不能撑起一门独立的生意?如果能,又值多少钱?
01.密集发布模型,蚂蚁灵波技术跑到哪儿了?
蚂蚁灵波被认为和海外的Physical Intelligence(PI)、Skild AI属于同一类,三家都不以制造硬件见长,主打“通用大脑”。在具身智能的分工里,大脑负责理解任务、决定怎么做,小脑负责控制关节和动作,本体则是机器人的身体。做大脑的公司,卖的是让不同身体都能干活的那套“智力”。
区别在于发展阶段,Skild估值已超140亿美元、年化收入破1亿美元,PI目标估值约200亿美元、尚无公开营收,相较之下,成立不到两年的蚂蚁灵波,至今未有公开估值。
这家公司的模型迭代速度很快。2025年3月公司揭牌时,首代LingBot同步亮相,宣称打通了机器人“感知-决策-执行”的基础技术链路。
到了2026年1月,它一周内连续开源了四款基础模型:LingBot-Depth、LingBot-VLA、LingBot-World、LingBot-VA,分别对应空间感知、指令到动作、环境预测、预测与执行四个方向。同年7月,整套体系升级到2.0,在原有四类基础上,补上空间原生视觉基座LingBot-Vision和MoE视频生成模型LingBot-Video,六款模型共同构成“全栈大脑2.0”,官方称之为“具身原生全栈技术路线”。
机器人在“看清、想明、会动”之后,想办成事还差最后一步——接触。比如,拧瓶盖时打没打滑、该使多大劲,摄像头看不出来,得靠指尖触觉。但难点在于“有触觉”不等于“用得上”,各家灵巧手的触点数量和排布也不同,换一只手,积累的“手感”往往就得从头再来。公开可查的、专做手部触觉基础模型的公司也并不多。
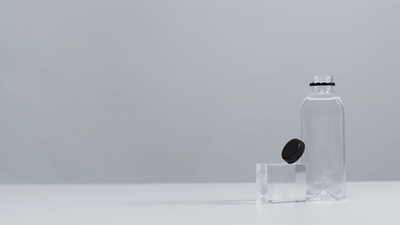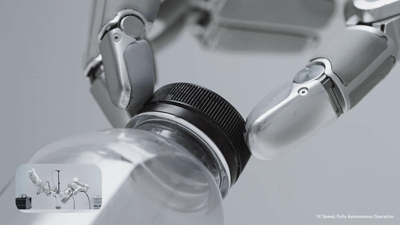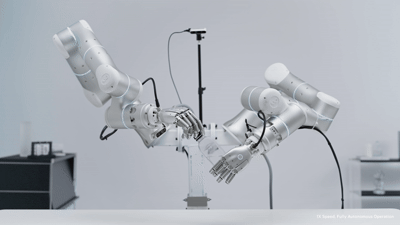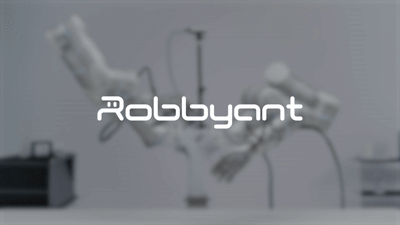
LingBot-Touch想解决的,正是这个问题。根据官方口径,该模型基于近5000小时真实触觉数据预训练,覆盖磁触觉、视触觉、压阻式三类信号,把原始读数统一转成标准化的“触觉Token”,让模型直接读懂“摸到了什么、用了多大力、力怎么变”。可以理解为,它在五花八门的传感器和动作模型之间充当翻译,让“手感”可以跨硬件复用,这也是“底座”能成为一门生意的前提。
效果上,据蚂蚁灵波披露,在Sharpa Wave和X Hand1两款灵巧手、26项真机任务里,LingBot-VLA、π0.5、DiffusionPolicy、T-Rex四种动作模型的平均成功率,比完全不用触觉时提升约14到26个百分点。以T-Rex在Sharpa Wave上拧瓶盖为例,不用触觉时成功率56.25%,接入LingBot-Touch后达到90%。
这一模型既不绑定某一种灵巧手,也不绑定蚂蚁灵波自研的动作策略,代码、权重、技术报告全部开源,外部团队可以直接接入。
从大脑到触觉,蚂蚁灵波在成立近两年内陆续发布了10余款模型,在同类公司里,这个发布密度不多见。其中,通用底座LingBot-VLA2.0的预训练数据已适配宇树、智元、乐聚、银河通用等17家厂商的20种机器人,覆盖单臂、双臂、双足、轮式。开发者层面,LingBot系列开源9个月来,GitHub超3.3万星,下载超220万次。
但技术被认可,不等同于这门生意成立,市场更关注的是场景落地和可复制性。
目前公开可验证的落地案例主要是两类。一类是药房,蚂蚁灵波与国大药房合作的智慧药房,机器人在80厘米宽的通道里自主完成接单、分拣、交付,已在上海多家门店运营。另一类是物流和工业,与隆盛唯睿、德马科技推进上下料、高速分拣测试。这些案例验证了“一脑多机”的迁移能力,但范围还小。
触觉则是另一条线。LingBot-Touch虽已开源,并在拧瓶盖等操作任务上验证了效果,但离进入真实产线、形成可复制的落地案例,还需要时间。
蚂蚁灵波科技CEO朱兴曾在今年外滩大会上表示,从一家门店复制到另一家,货架布局、商品位置、任务细节全变了,当下复制成本很高,本质是泛化性还不够。
商业化节奏上,蚂蚁灵波也较为克制,至今没有披露收入。它对外输出的是闭源基模加工具链,开源模型更多承担拉生态的角色。朱兴公开表示,不会为了更好看的收入数字过度推进商业化。
02.通用底座的故事,能否撑起一个独角兽?
今年8月,蚂蚁灵波启动成立以来首次外部募资,并计划年底前再推一轮。它并不缺钱。有媒体报道,蚂蚁集团在灵波累计投入的资金已超一线创业公司的融资额;朱兴也公开解释,独立融资主要出于人才激励和公司治理的需要。有分析认为,15亿元的首轮若如期完成,投后估值可能迈过独角兽门槛。
市场应该按什么逻辑给它定价?海外有两个现成的参照。
据彭博2026年10月报道,PI正洽谈至少10亿美元新融资、投后估值约200亿美元。支撑这个数字的是数据闭环,10月13日,PI开放Pi API测试版,外部团队上传机器人数据、由平台微调模型并通过云端托管推理。此前披露的合作中,叠衣机器人公司Weave将自有洗衣数据加入预训练后,整批作业的连续漏抓序列减少42%、人工干预减少50%。
相较之下,Skild AI有可验证的订单。2026年1月,它完成14亿美元C轮融资,同年9月公司披露商业部署仅10个月,年化经常性收入(ARR)突破1亿美元,付费客户超过60家,场景覆盖仓储、制造、巡检、安防与备餐。
国内同样有一批“大脑派”公司,但整体还在早期。据量子位统计,2026年上半年,国内35家大脑派公司里,20家还停在种子轮到Pre-A轮,没有一家融到C轮,但Pre-A轮平均融资7亿元、B轮平均22.5亿元,融资量级早已越级。和这些公司相比,蚂蚁灵波15亿元的首轮起点更高,技术储备更厚,但同样没有披露收入数据可供验证。
具身行业投资人王珂认为,蚂蚁灵波的估值可以参照PI和Skild,但商业化进度还停在更早的阶段。海外这两条路,一条靠外部资本的耐心,一条靠订单密度。蚂蚁灵波不缺母公司的耐心,但外部资本愿不愿意给出同样的耐心,还没经过检验。
留给它的定价窗口也在收窄。IT桔子的数据显示,具身赛道10月融资33起、101.05亿元,数量较9月的60起腰斩,较6月峰值55起、308.92亿元落差明显。
这一转折大致始于宇树8月登陆科创板之后,“从2026年9月开始,具身智能赛道的公司我们基本不看了。”长期关注该赛道的一级市场投资人王瀚称。他把原因分成两方面。一是估值,这一赛道前期炒得太热,IPO通道又窄,退出路径不清晰,“如今这个价位上没什么可看的”。二是他认为通用大脑这条路线本身还没跑通,以GPT-6 Astra、Claude Fable 5.2为代表的大语言模型,也在压缩专做大脑公司的空间。他甚至表示,在退出通道通畅之前,无论具身公司拿出什么样的数据,他都不会看。
前者是周期问题,后者则很难随行业回暖而消失。不过对后一点,业内也有不同看法。朱兴认为,GPT-6这类通用大模型能提升机器人特定阶段的研发效率,但并不解决数据这个根本问题。Physical Intelligence等团队的核心判断是,互联网文本和图像可以喂大语言模型,但机器人没有属于自己的“互联网”,真实物理交互数据极其稀缺,且必须靠真机一帧一帧采集。李飞飞主导的World Labs则把问题再往前推一步,机器人基础模型不能只理解“眼前是什么”,还要预测“下一个动作会让世界发生什么变化”,这需要空间智能和世界模型,而不是单纯把LLM搬进机器人身体里。
投资人在退场,行业标准却在提高,智元联合创始人、总裁兼CTO彭志辉曾表示,行业评价机器人的重心,要从参数表、Demo转向“工时表”和有效劳动。
落到不做本体的公司身上,“工时表”拆得更细。头部具身公司从业者林子涵认为,成功率、节拍、稳定运行周期、复购率、综合运营成本这些要素缺一不可。“大脑强”本身很难被直接验证,蚂蚁灵波的技术指标再漂亮,只要无法证明可以规模化复制,按海外头部企业的逻辑定价就难以成立。
多位从业者提到,在此刻的行业出清期,蚂蚁灵波短期内面临的融资和生存压力相对较小。王瀚表示,“背靠大厂,资金和人才是明确优势,蚂蚁集团的算力、生活服务场景、医疗网络都向蚂蚁灵波开放,相比纯创业公司,它肯定能活得更久。”
只是,这份绑定也带来两个挑战。一是很难独立计价。有从业者认为,技术归属、场景优先序、集团战略切换风险,都会进入估值考量。王瀚还提到,如果这轮估值不及预期,可能影响一级市场对蚂蚁其他AI资产的定价,“资本市场都是看预期的”。
二是通用底座这门生意存在被替代的风险。林子涵表示,虽然本体厂把操作数据和触觉数据开放给蚂蚁灵波,但也不是完全放弃自研,很多蚂蚁灵波的生态合作方,一边接入LingBot,一边也保留自研大脑模型。这也就意味着,头部本体厂一旦自研成熟,随时可能放弃“大脑外包”。智元就是一个例子,它是LingBot首批适配厂商之一,也是自研大脑投入最大的整机公司之一。
这一点在触觉模型上更加明显,视觉模型用的是摄像头数据,硬件相对标准;触觉不一样,传感器原理和触点排布各家不同。如果它能成为行业通用的“触觉接口”,这会是蚂蚁灵波讲平台故事最有力的一块拼图。但反过来,触觉数据长在灵巧手和传感器厂商手里,底座能不能越用越好,取决于这些厂商愿不愿意持续交出数据。
信通院《具身智能发展报告(2026年)》预计,未来两至三年,行业将通过市场竞争完成首轮出清。
在这场淘汰赛中,技术实力只是入场券,能否把技术转化为可持续的生意,是更大的考验。蚂蚁灵波选择的通用模型底座路线,偏偏是行业里最难做,也最需要时间的方向。
应受访者要求,林子涵、王珂为化名。