文|野马财经
在成都,很多人对酸奶的记忆,是从一瓶“酸乐奶”开始的。小学门口的小卖部,冰柜里冰镇的那口酸甜,是这座城市几代人的共同味觉。它1996年问世,到今年已经卖了三十年。
这瓶酸奶的母公司,叫四川菊乐食品股份有限公司(下称“菊乐股份”)。11月17日,它正式登陆北京证券交易所,证券代码920309,发行价31.92元/股。
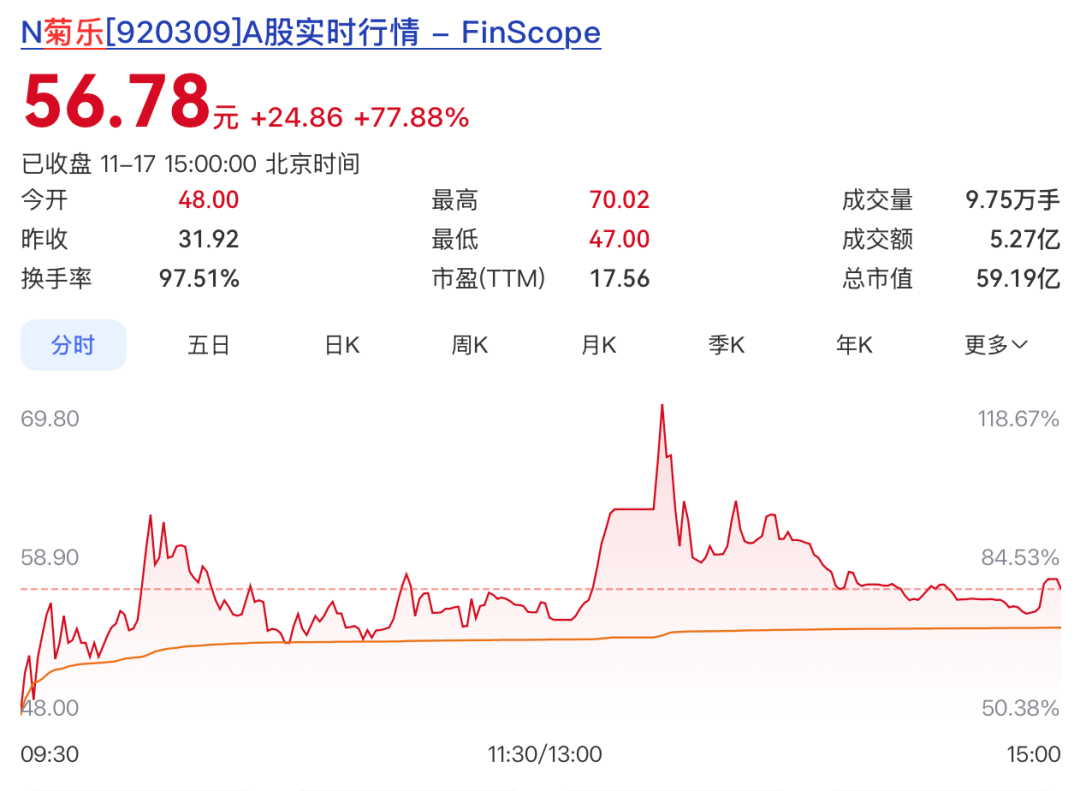
上市首日,菊乐股份开盘报48元/股,涨50.38%;午间(上午收盘)报55.86元/股,涨75%,总市值58.23亿元;午后涨幅扩大至118%,股价触及62.4元/股触发临停,此后一度冲高至70.02元/股后回落,今日收盘价56.78元/股,总市值59.19亿元。
图源:百度股市通
不过,这场敲钟带来的账面财富,并不是平均分配的。上市前的一份股权名册,早就排好了座次。而本该坐在最前排的那个人,已经看不到了。
菊乐股份的创始人童恩文,于2025年9月逝世。他所持的股份,按遗嘱由女儿童竹一人继承。
01 一瓶酸奶年入16亿,五次IPO终于敲钟
菊乐股份的主营业务是含乳饮料及乳制品的研发、生产和销售。翻开《招股书》,含乳饮料是绝对主力,2025年贡献收入约9.92亿元,占主营业务收入近六成,核心产品就是那瓶“酸乐奶”。
发酵乳是第二大品类,收入主要来自早年收购的东北乳企惠丰乳品。
撑起这门生意的,是一个相对稳定的基本盘。2023年至2025年,公司营业收入分别为15.62亿元、16.41亿元、16.94亿元;归母净利润分别为1.96亿元、2.32亿元、2.91亿元。
2026年上半年,营收9.33亿元,归母净利润1.76亿元。经营活动现金流连续三年高于净利润,账上并不缺钱。
营收三年间年化增速约4%,利润增长主要来自原料奶降价带来的成本红利。华源证券北交所首席分析师赵昊在申购研报中,把“酸乐奶”长期积淀的品牌和领先的市占率,列为这家公司的主要看点,同时也提示了行业竞争加剧、产品未能适应需求变化等风险。
按发行价计算,菊乐股份的发行市值只有33.27亿元,发行市盈率11.99倍,低于行业参考的19.4倍。可敲钟这一天,市值从33亿元一路冲到盘中约65亿元,一天增加了30多亿元。
02 创始人没能等到敲钟,女儿控股、女婿掌舵
童恩文是菊乐股份真正的原点。他创办的菊乐,把一瓶酸奶做成了成都人的集体记忆。菊乐前后五次冲刺IPO,跨度近九年,前四次均折戟于深交所,直到这一次改道北交所才实现上市。只是童恩文没能等到敲钟这一天。2025年9月6日,他逝世,享年78岁。
根据《招股书》,童恩文生前订立遗嘱,将其直接和间接持有的发行人全部股份,由女儿TONG ZHU(童竹)一人继承。童竹1976年出生,加拿大国籍,拥有中国永久居留权,目前未在发行人处担任职务。这次继承,按北交所规则不视为控制权变更。
继承完成后,童竹直接持有菊乐股份 26.51% 股份,通过控制菊乐集团、成都诚创享有对应经济权益合计 16.36%,合计经济权益 42.87%;依托对菊乐集团、成都诚创的控制权,她可控制公司 73.35% 表决权(发行前口径),发行后约 65.07%。菊乐集团直接持有菊乐股份 45.87%,童竹为菊乐集团的实际控制人。
值得关注的是经营权与股权的分离。出任公司董事长兼总经理的,是GAO ZHAOHUI(高朝晖),童竹的配偶、童恩文的女婿。他2011年进入公司,历任总经理、董事长,本人直接及间接持股均为零。
股权留在女儿手里,经营交给女婿打理,这家老牌乳企的接班安排就此落定。
按56.78元/股测算,童竹通过菊乐集团、直接持股及成都诚创控制表决权所对应的约6784万股,账面价值约38.52亿元;若按她实际享有的经济权益(合计持股42.87%)计算,约为22.51亿元。
除了上市当天的账面增值,报告期内公司还进行了三次现金分红。《招股书》显示,这三次分红均为每股0.35元,每次约3236.9万元,三次合计9710.7万元。按童竹合计持股42.87%的经济权益口径测算,她所享有的分红权益约4160万元。
由于菊乐集团还持有大量分散的自然人股东,其收到的分红需再向全体股东分配,童家实际到手金额低于按表决权口径的估算。
03 还有谁共享盛宴?
家族之外,这张餐桌上还坐着几类不同的受益者。
首先是两家四川国资。四川省国有资产经营投资管理有限责任公司持股8.78%,四川省现代种业发展集团持股7.82%,合计16.6%,按临停时62.4元/股测算,账面价值合计约8.72亿元。
其中,国资经营公司还有另一重身份,它是菊乐股份的客户,2024年公司向其销售额达7545万元。既是股东又是客户,这层关系在《招股书》中作为关联交易披露。交易定价公允,《招股书》已披露公允性。
其次是员工持股平台。发行前,西藏善能、西藏善治、成都诚创三个平台合计持股约7%,覆盖数十名老员工。
它们的来历,要追溯到2007年至2016年间的一段股权代持。当时原实控人童恩文代杨晓东等59名自然人持股,2016年代持关系解除时,宋涛等38名被代持股东出资设立了这两个西藏平台,相关员工由此从“隐性”股东变为通过平台持股。按临停时62.4元/股测算,三个平台账面价值合计约3.68亿元。
再次是战略投资者。据媒体报道,本次发行引入中信系3名战略投资者,合计认购约352.73万股、约1.13亿元,限售期6至12个月。这部分股份在上市环节进入,锁定期届满后方能流通。
最后是打新的散户。北交所采用比例配售,本次网上有效申购倍数达3525.93倍,获配比例仅约0.03%,冻资约1.12万亿元。按开盘价 48 元计算,中一签(100 股)浮盈约 1608 元;若按收盘价 56.78 元测算,浮盈约 2486 元。
从1996年那瓶酸乐奶,到11月17日的敲钟,菊乐股份走了三十年,其中九年耗在IPO的路上。敲钟这一天,市值一天多了30多亿元,童家控股、女婿掌舵,国资、老员工、散户各据一席。只是,创始人终究没能看到这一天。
关于菊乐股份这次上市,你怎么看?评论区聊聊吧!