营业收入重回增长,并未扭转维信诺(002387.SZ)的亏损。
2026年第三季度,维信诺营业收入19.52亿元,同比增长1.15%;归母净利润亏损9.12亿元,亏损规模同比扩大62.59%;扣非净利润亏损9.30亿元,亏损规模同比扩大60.52%。前三季度,公司营业收入59.56亿元,同比下降1.58%;归母净利润亏损24.31亿元,同比扩大49.76%。
维信诺持续亏损背后,既有OLED面板业务毛利率偏低的压力,也有联营企业亏损、存货减值等因素的拖累。与此同时,公司正在推进的8.6代AMOLED产线进入设备安装阶段,资本开支需求与融资压力进一步凸显。
对于维信诺而言,产能和技术升级能否最终转化为盈利改善,仍有待验证。
联营企业亏损与存货减值拖累业绩
维信诺今年上半年归母净利润亏损15.19亿元,第三季度单季亏损9.12亿元。从利润表看,投资收益和资产减值是影响公司前三季度业绩的重要因素。
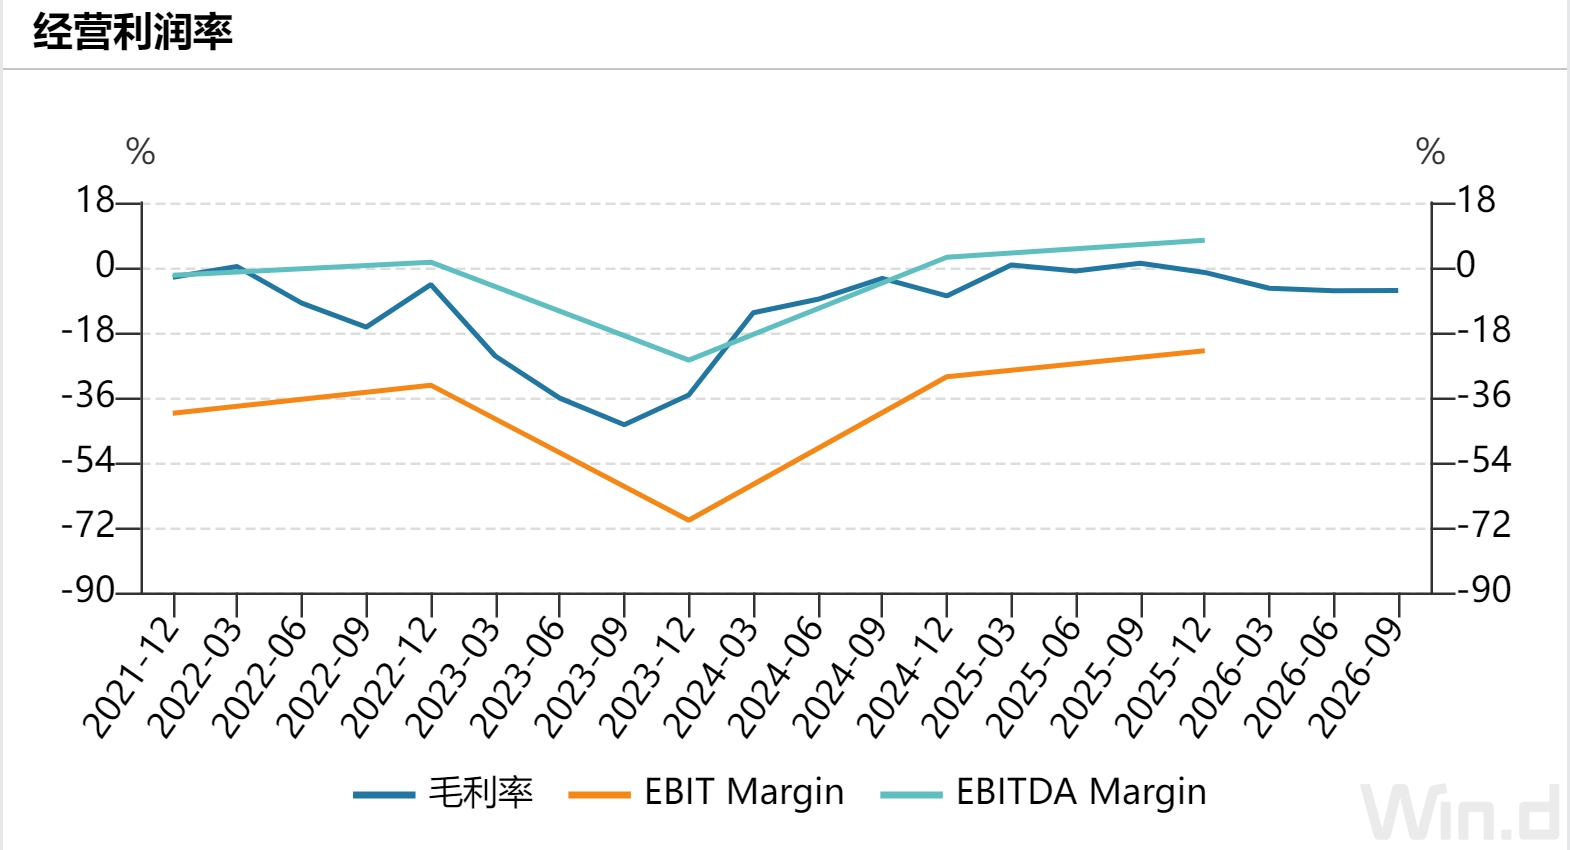
2026年前三季度,维信诺投资收益为-5.68亿元,上年同期为-1.11亿元,亏损规模扩大。其中,对联营企业和合营企业的投资收益为-5.72亿元。
按照权益法核算,参股企业的经营亏损会按持股比例影响上市公司的投资收益。
维信诺半年报披露,参股公司合肥维信诺上半年净利润亏损12.09亿元,对上市公司合并报表形成负面影响。与此同时,公司前三季度资产减值损失3.02亿元,上年同期为4168.39万元,损失规模同比扩大625.46%。维信诺在相关公告中披露,前三季度计提存货跌价准备3.02亿元,主要基于存货可变现净值及相关会计政策进行减值测试。
审计从业人员徐浩然对界面新闻记者表示:“毛利率没有继续恶化,说明生产端的边际成本可能已经接近某个底部,但联营企业还在流血,存货还在减值,这两块如果不解决,报表利润就暂时谈不上拐点。”
维信诺在半年报中曾将存储价格上涨对手机面板需求的影响视为短期阶段性因素。但从前三季度业绩看,公司尚未出现清晰的盈利拐点。
根据Omdia预测,2026年全球智能手机AMOLED面板出货量可能由2025年的8.17亿片降至8.1亿片。CINNO Research相关统计也显示,部分柔性OLED面板价格仍处于下行区间。在行业需求和产品价格承压的背景下,维信诺需要通过产品结构优化、产线效率提升及成本控制改善盈利能力。
存货增长54%,备货效果有待验证
除利润端承压外,存货规模快速上升也值得关注。截至9月末,维信诺存货账面价值为14.16亿元,较2025年末的9.18亿元增长54.27%,较6月末的10.77亿元增长约31.5%。
维信诺解释称,存货增长主要系报告期内销售备货增加。从半年报披露的存货结构看,在产品是存货的主要组成部分,规模由年初的约6.03亿元增至6月末的8.33亿元,界面新闻记者注意到,公司第三季度营业收入环比下降约8.43%,与此同时,期末存货继续增长。收入与存货变化方向不同,可能与订单交付节奏、产品备货周期及客户需求变化有关,需要结合后续销售和库存周转情况进一步判断。
来自面板行业的投资人崔旭一对界面新闻记者表示:“面板厂的存货和营收在旺季出现反向运动,通常可能要拆成两件事看。有多少是客户提货节奏推迟造成的被动累积,有多少是公司主动为Q4客户导入做的提前投料。前者是风险,后者是赌注,但报表上两者很难去区分。”
在存货增长的同时,维信诺减值计提也明显增加。
2026年前三季度,维信诺计提存货跌价准备3.02亿元,期末存货跌价准备余额约4.55亿元。存货规模扩大并不必然导致减值增加,但对于面板制造企业而言,产品价格下降、库存周转放缓及技术迭代,都可能影响存货可变现净值。未来,存货能否按预期转化为销售收入,以及减值压力能否缓解,将成为观察维信诺盈利改善的重要指标。
8.6代AMOLED产线进入设备安装阶段
在现有业务盈利承压的同时,维信诺仍在推进新一代显示产线建设。
公司重点布局的8.6代AMOLED产线采用无精细金属掩模版(FMM)的ViP技术,由参股公司合肥国显科技作为项目主体,总投资约550亿元,设计月产能3.2万片玻璃基板。该项目于2024年9月奠基,2025年完成主厂房封顶,2026年进入设备搬入和安装调试阶段。
从技术路线看,传统AMOLED制造在中大尺寸产品上面临精细金属掩模版尺寸、材料利用率等方面的限制。ViP技术尝试通过无FMM工艺改善相关问题,为平板电脑、笔记本电脑及其他中尺寸显示产品提供新的制造路径。
重资产面板项目从设备安装到实现稳定量产,需要经过调试、验证和产能爬坡。新产线投入运营后,相关折旧和运营成本也可能影响项目初期盈利表现。
从财务数据看,维信诺前三季度投资活动现金流量净额为-22.89亿元,上年同期为1732.85万元。公司表示,主要受处置固定资产收回现金减少及支付设备款增加影响。
截至9月末,维信诺其他非流动资产为8.14亿元,较年初增长4351.99%,主要系预付设备款增加。从整体经营情况看,设备投资增加与公司当前盈利承压同时出现,仍意味着资金安排的重要性进一步上升。
据银河证券此前预测,维信诺2026年至2028年归母净利润分别为-33.82亿元、-25.81亿元和-19.31亿元。该预测显示亏损规模可能逐年收窄,但2028年前仍难以实现盈利。
债务压力待缓解
大规模资本投入叠加持续亏损,使维信诺的资产负债结构面临压力。
截至6月末,维信诺合并口径资产负债率为87.65%,流动比率约0.55。截至9月末,公司短期借款进一步升至117.00亿元,较年初增长38.91%,增加约32.77亿元。与此同时,公司归属于上市公司股东的所有者权益由年初的32.68亿元降至8.34亿元,降幅达74.48%。持续亏损对净资产的侵蚀较为明显。
为改善资本结构,维信诺此前筹划向特定对象发行股票。2025年11月,公司审议通过相关发行议案。2026年9月,公司调整定增方案,拟募资上限为30亿元,主要用于补充流动资金及偿还债务。然而,10月23日召开的临时股东会未通过相关发行方案。公司随后表示,将继续做好股东沟通,并研究推进后续安排。这意味着原有股权融资计划尚未形成确定的资金支持。
从规模看,即使30亿元融资顺利实施,相对于维信诺的短期借款和整体债务规模,改善财务结构的作用仍然有限。更重要的是,融资能否落地、资金成本如何变化,以及未来债务到期安排,都将影响公司后续投资和经营活动。对维信诺而言,眼下的挑战并非单纯扩大产能,而是在显示技术升级、产能爬坡和财务修复之间取得平衡。