近日,腾盾科创更新披露申请创业板上市的招股书。这家主打大型无人机的公司计划募资 30.21 亿元,对应投前估值约 120 亿元。
界面新闻记者注意到,腾盾科创盈利指标持续走弱,亏损有所扩大。不过,公司给出了“乐观情形 2027 年盈利、保守情形 2028 年盈利” 的预测。
何时扭亏?
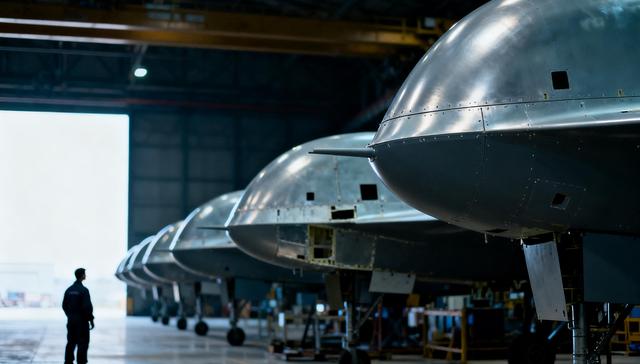
腾盾科创主营业务无人机系统的研发、生产、销售及相关服务,涵盖大型固定翼无人机、无人直升机、水陆两栖无人机、蜂群无人子机的多品种产品谱系,面向特种装备、应急救援等场景,属于国内大型无人机赛道具备代表性的厂商。
2023 年、2024 年、2025 年、2026 年上半年,腾盾科创营业收入分别为 1.75 亿元、3.15 亿元、3.79 亿元、1.14 亿元,2023 至 2025 年营收复合增速达到 47.35%,增长速度可观。但公司收入上行同时,亏损并未同步收窄。对应归母净利润上述各期分别为-4.69 亿元、-3.65 亿元、-4.26 亿元、-2.46 亿元,三年半时间累计亏损15.06 亿元,未分配利润高达-35.7亿元,意味着公司历史累计亏损金额超过35亿元。
界面新闻记者注意到,腾盾科创2024 年主营业务收入有着79.93% 的高增速,2025 年增速回落至 18.92%,归母净利润同比增亏 16.8%。
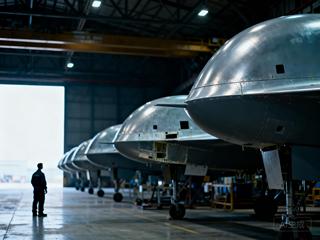
亏损难以随营收改善,核心压力来自高额研发投入。报告期内,腾盾科创研发费用分别为 2.07 亿元、1.83 亿元、2.12 亿元、0.81 亿元,研发费用率分别为118.66%、57.97%、55.78%、68.84%,高于同行业可比公司水平。无人机属于高技术壁垒装备,大型机型试飞、试验迭代投入高、周期长,持续的研发投入是行业常态,但居高不下的研发开支,持续吞噬利润。截至 6 月 30 日,公司累计未弥补亏损 35.66 亿元,这一数字相当于 2025 年全年营收的 9.4 倍,也是期末归母净资产 14.14 亿元的 2.52 倍。腾盾科创也明确提示风险:上市之后,公司累计未弥补亏损仍将持续存在,短期内不具备分红条件。
毛利率的波动下行,进一步放大盈利隐忧。2023 至 2025 年,腾盾科创主营业务毛利率依次为 11.04%、27.40%、24.21%,2026 年上半年滑落至 0.52%,几乎接近盈亏平衡线。对此,公司表示,业务存在季节性波动、军品项目定价受专项合同约束、飞行与技术服务板块自持无人机折旧成本高,拖累板块形成负毛利。
市场关注的一大亮点是腾盾科创充足的在手订单。截至 6 月末,公司在手订单金额 28.46 亿元,是 2025 年全年营业收入的 7.5 倍,从订单体量看,后续收入增长具备基础。
不过,会计师张敏在接受界面新闻采访时表示,虽然丰厚在手订单对未来扭亏是积极信号,但制约因素同样突出:当前腾盾科创营收体量尚不足 4 亿元,研发费用率长期维持在 50% 以上,固定成本压力沉重;军工行业普遍存在项目验收延期、交付节奏不及预期的情况,订单转化为收入存在不确定性;更关键的是,现有订单的盈利水平无法提前锁定。军品一旦完成批产定价,合同周期内很难向上调价,一旦上游原材料、零部件成本上涨,利润空间很容易被压缩。因此,巨额在手订单,并不能成为盈利的 “安全垫”。
应收账款周转率连降
除了利润端压力,营运资产周转持续恶化,是腾盾科创另一大风险点,应收账款和存货两大科目持续占用现金流。
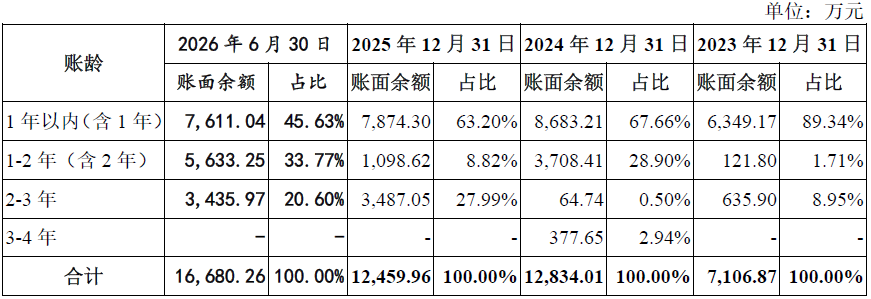
腾盾科创应收账款周转效率持续走低,2023 年至 2026 年上半年,应收账款周转率依次为 3.24 次 / 年、3.16 次 / 年、3.00 次 / 年、1.61 次 / 年,周转速度逐年变慢。比周转率下滑更值得警惕的是账龄结构持续恶化:1 年以内应收账款占比,2023 年末还有 89.34%,2024 年末下滑至 67.66%,2025 年末降至 63.20%,2026 年 6 月则为45.63%,短账龄应收占比缩水,回款周期拉长,坏账风险逐步累积。
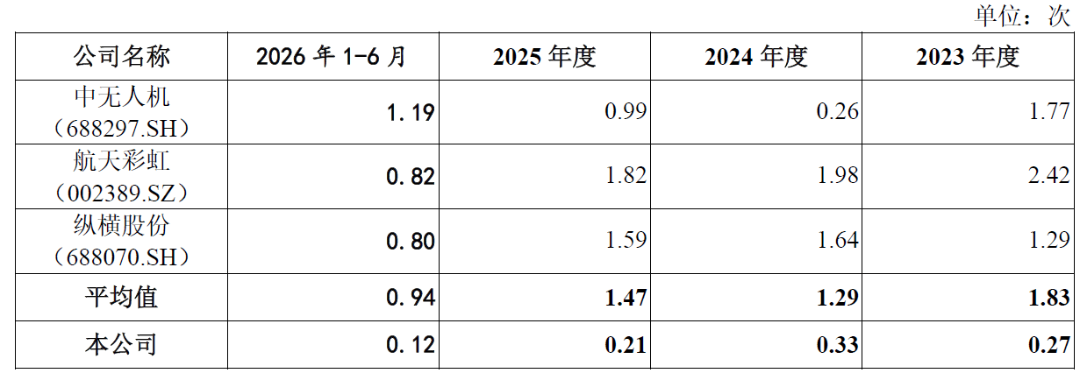
腾盾科创存货端的压力同样严峻。报告期各期末,存货账面价值分别为 5.93 亿元、7.12 亿元、18.70 亿元、19.23 亿元,存货规模快速膨胀,与之匹配的存货周转率持续走低,各期分别为0.27次/年、0.33次/年、0.21次/年、0.12次/年,低于同业平均水平。
腾盾科创的存货结构上,近八成存货为在产品,主要是尚在总装、集成、地面测试、试飞验证阶段的无人机系统,还没有达到客户验收标准。大型无人机试飞、定型流程繁琐、验证周期漫长,大量产品卡在验收前环节,无法确认收入、结转成本,资金沉淀在存货里,形成沉重的资金占用。张敏对界面新闻记者表示,应收账款账龄拉长之后,未来坏账计提压力会集中释放,IPO 审核中,监管会重点核查是否存在期末突击确认收入、主动放宽信用政策美化报表的情形;同时,存货规模大幅增长,但存货跌价准备并未同步增加,这一情况也需要公司给出充分、合理的解释。
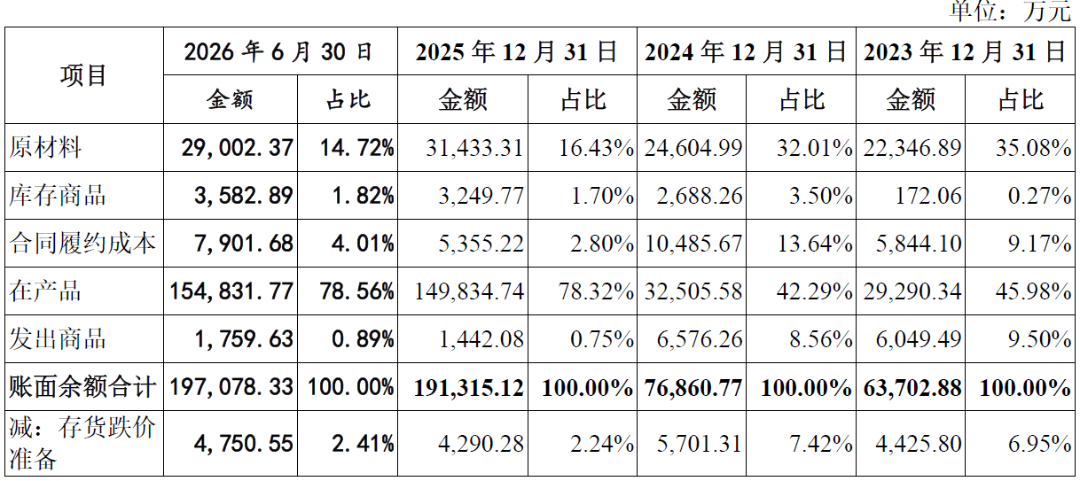
应收账款、存货双向占用资金,直接推高公司负债水平。报告期各期末,腾盾科创合并资产负债率持续上行,依次为 63.93%、71.26%、74.53%、75.07%,杠杆水平持续抬升。截至6 月末,公司长期借款余额18.93 亿元,持续的利息支出进一步加重费用负担。
界面新闻记者注意到,2023 年、2024 年、2025 年、2026 年上半年,腾盾科创关联采购金额分别为 1429.4 万元、1782.4 万元、2293.4 万元、950 万元,整体呈上升趋势,2025 年关联采购金额较 2023 年增长 60.4%。采购对象也出现明显切换:2023 年主要向持股 29.55% 的雷盾电子采购,金额 1050.71 万元;2024 年对雷盾电子采购规模下降,转而加大对江西盛世华盾的采购,腾盾科创持有这家公司 10% 股权,2024 年采购金额 1133.27 万元,2025 年进一步攀升至 1928.99 万元,关联采购重心发生转移。
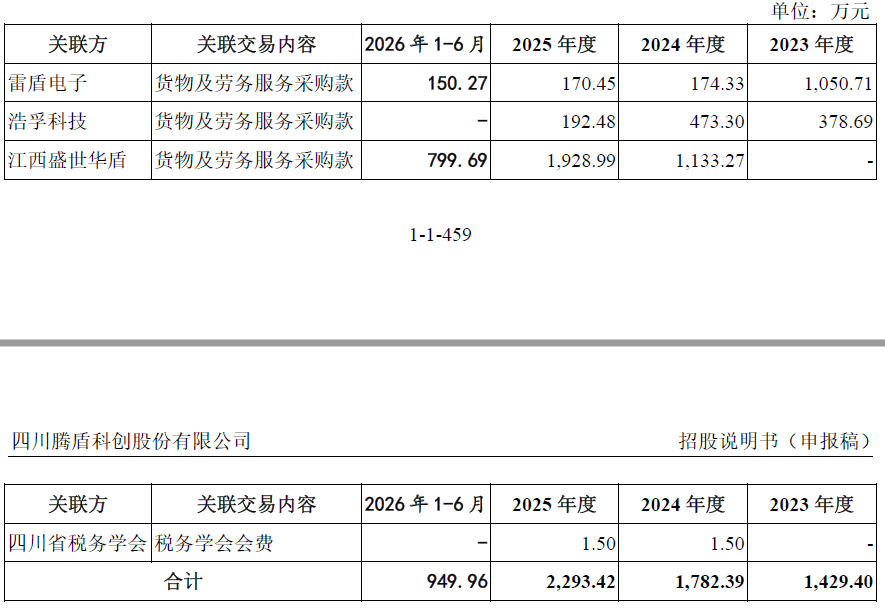
投行人士杨鸣对界面新闻记者表示,拟 IPO 企业存在关联采购本身并不违规,但腾盾科创的情况有两处值得关注:一是关联采购金额持续走高,二是核心关联供应商呈现 “此消彼长” 的替换特征。监管与投资者会重点关注相关交易定价是否公允、是否具备真实商业必要性,公司也需要清晰说明关联采购的长期规划,以及后续是否有逐步减少关联交易的安排。