界面新闻记者 |
界面新闻编辑 | 谢欣
经历一个月的总裁职位空缺后,哈药股份选择从内部提拔,确定了新任总裁人选。
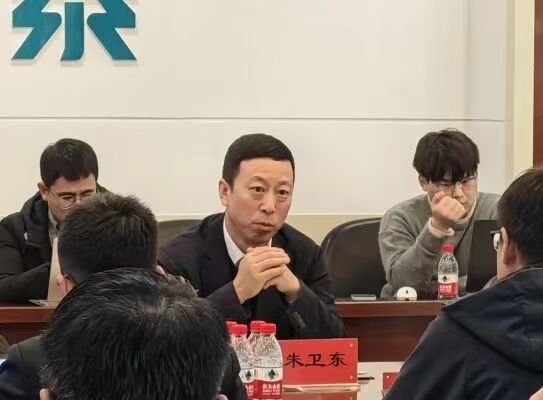
11月11日,哈药股份公告,经董事会审议通过,同意聘任朱卫东为公司总裁。任期自本次董事会决议通过之日起,至公司第十一届董事会届满为止。
就在一个月前,哈药股份前总裁芦传有突遭留置。当时,哈药股份董秘办相关工作人员向界面新闻表示,《立案通知书》和《留置通知书》均下发给芦传有个人,公司层面并未收到相关通知书。目前,尚不清楚芦传有被立案留置的具体原因,也不清楚通知书由哪地的监察委员会发出。
11月12日,界面新闻以投资者身份致电哈药股份董秘办。哈药股份董秘办相关工作人员向界面新闻表示,这次换届与前总裁被留置没有关系,主要是因为公司第十届董事会的任期将于12月26日届满,公司本身就需要在这个时间之前完成换届工作。
哈药股份董秘办相关工作人员向界面新闻表示,朱卫东目前来看不是暂时性的安排。因为公司每届董事会的任期都是三年,这次也是从聘任之日起,到三年之后任期结束。
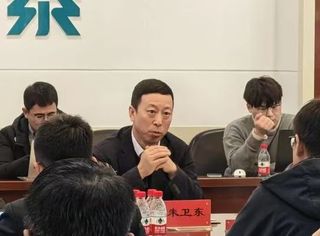
从履历来看,朱卫东1969年出生,研究生学历,主任药师、执业药师,职业生涯一直在哈药集团管理体系内发展。
朱卫东早期曾担任哈药集团医药有限公司总经理助理,兼任哈尔滨人民同泰医药连锁有限公司总经理。2015年起,朱卫东担任哈药子公司人民同泰副总经理,2016年起升任总经理,全面负责公司的经营管理工作。2023年起,朱卫东担任人民同泰董事长。
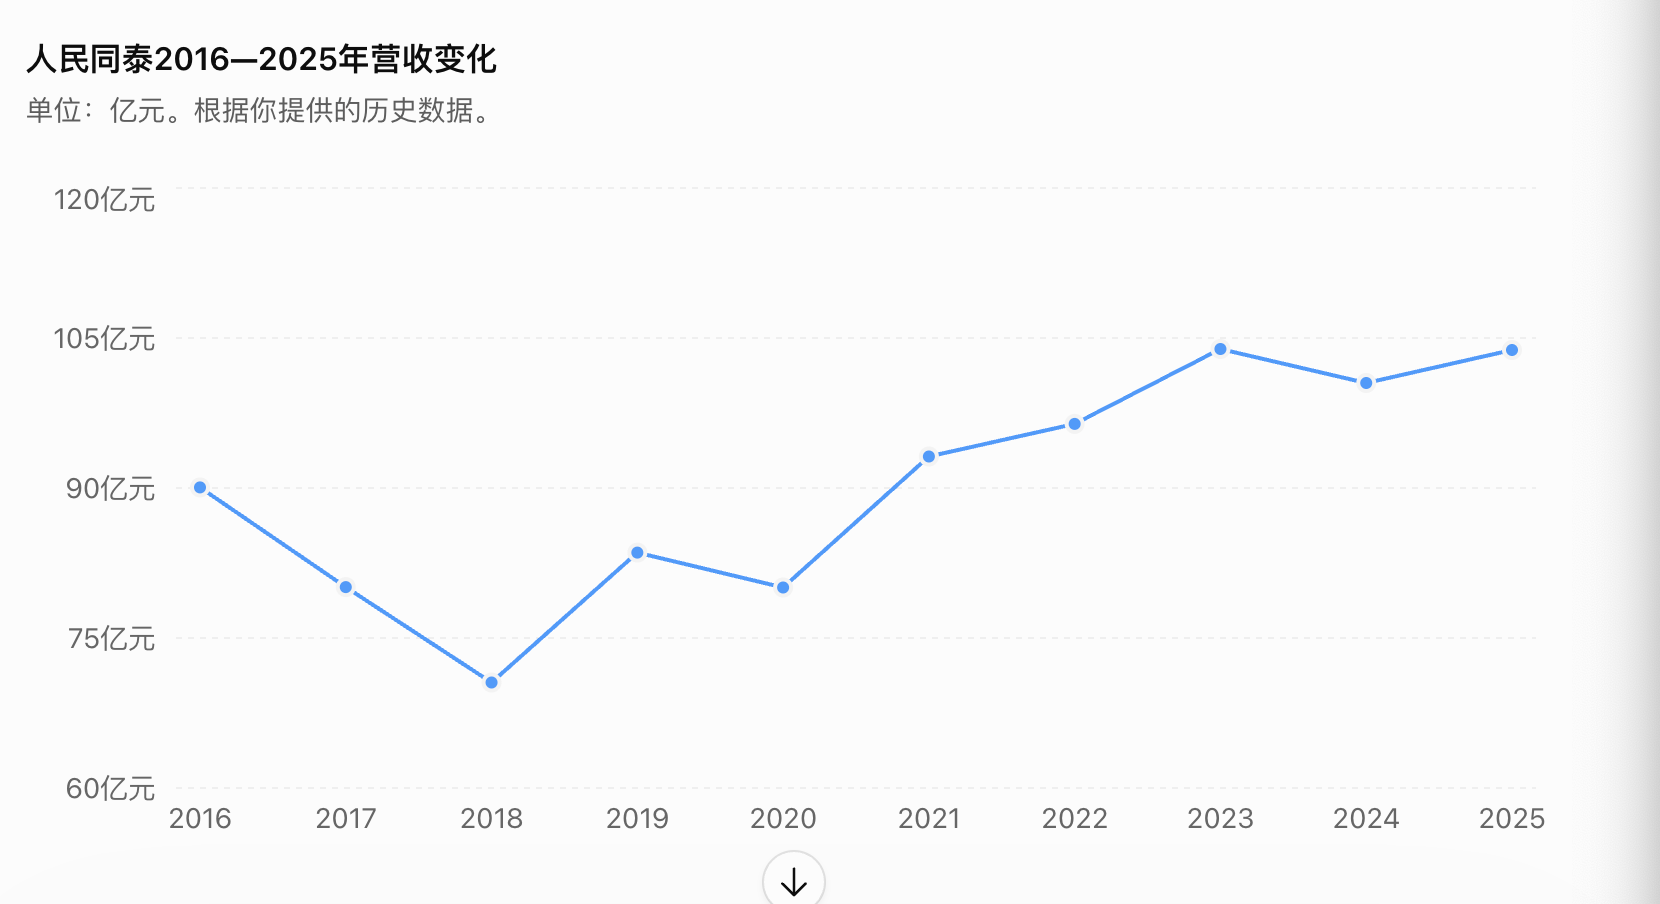
从经营业绩来看,在朱卫东负责经营管理的近十年间,人民同泰虽然维持了百亿元左右的营收规模,但尚未实现明显的规模扩张,盈利能力也出现了较大幅度的回落。
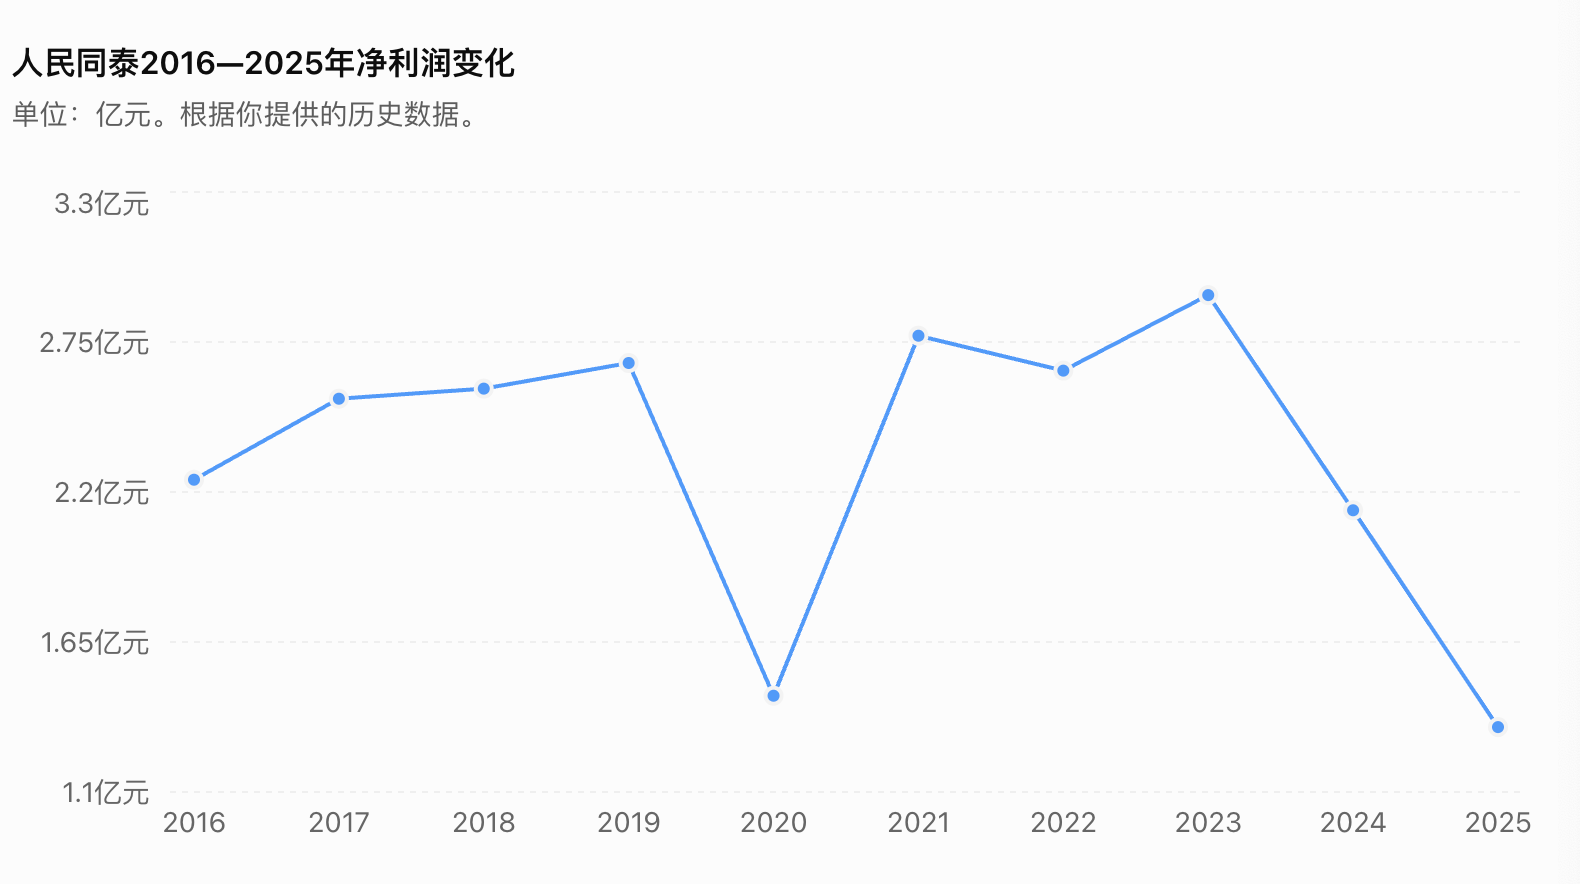
具体来看,2016年至2025年,人民同泰营业收入从90.06亿元增长至103.79亿元,九年累计增长约15.2%,年复合增长率仅约1.6%。相比之下,净利润从2.245亿元下降至1.338亿元,累计下降约40.4%。
尤其是近两年,人民同泰盈利能力进一步承压。2023年,人民同泰净利润达到2.92亿元,此后连续两年下滑,2025年降至1.34亿元,较2023年高点缩水约54.2%。
与人民同泰相比,哈药股份面临的经营挑战更为复杂。朱卫东长期任职于医药流通业务板块,此次从熟悉的业务领域走向哈药股份管理核心,能否带领公司走出增长困境、开辟新的发展空间,仍有待观察。
界面新闻就朱卫东上任后将如何规划哈药股份的经营战略询问公司董秘办。前述工作人员向界面新闻表示,领导层面制定工作安排后,还需要明确不同部门、不同领导之间的分工,具体落实到工作人员层面也需要一定时间。
事实上,哈药股份的转型已取得阶段性结果。2019年,哈药股份实现营业收入118.25亿元,归母净利润0.56亿元。到了2025年,哈药股份营业收入增长至159.64亿元,归母净利润达到3.62亿元。六年间,收入规模有所扩大,盈利能力也有所恢复。
拆解这六年的业务变化可以发现,哈药股份的增长很大程度上依赖保健品和营养补充剂业务。
早在2018年2月,哈药股份便宣布,拟斥资2.995亿美元认购美国保健品公司GNC(健安喜)发行的约30万股优先股,成为其单一最大股东,并与GNC在香港设立合资公司,共同运营中国大陆业务。当时,哈药股份希望借助这笔投资加快布局保健品市场。
从细分行业来看,2019年,哈药股份保健品业务收入仅为1.62亿元,2025年已增长至24.29亿元,收入规模扩大至原来的约15倍。同期,保健品业务毛利从约0.80亿元增长至14.42亿元,增加约13.62亿元。按照2019年和2025年两份年报计算,保健品业务收入增量相当于哈药股份整体营业收入净增量的约54.8%。
从产品分类来看,营养补充剂业务的增长同样突出。2019年,哈药股份营养补充剂业务收入为12.73亿元,2025年增长至34.58亿元,六年间增加21.85亿元,增幅达到171.7%。按照2019年和2025年两份年报计算,营养补充剂业务收入增量相当于哈药股份整体营业收入净增量的约52.8%。
伴随收入增长,保健品业务在哈药股份整体业务中的地位也发生了显著变化。2019年,该业务收入仅占公司整体营业收入的1.37%;到了2025年,这一比例已升至15.22%,六年间提高约13.85个百分点。
按照营养补充剂的产品分类口径来看,这一变化更加明显。2019年至2025年,营养补充剂收入由12.73亿元增长至34.58亿元,占公司整体营业收入的比例由10.8%升至21.7%,提高约10.9个百分点。
从毛利贡献来看,相关业务的重要性更加突出。2025年,按照细分行业口径计算,保健品业务实现毛利约14.42亿元,占哈药股份整体毛利的34.8%;按照产品分类口径计算,营养补充剂业务实现毛利约22.49亿元,占公司整体毛利的54.2%。
不过,与保健品业务的快速扩张形成对比的是,哈药股份在创新药领域的转型尚未取得明显成效,尚未培育出能够形成同等收入规模的新产品。
从核心产品来看,2019年,哈药股份的主要产品包括葡萄糖酸锌口服溶液、复方葡萄糖酸钙口服溶液、阿莫西林胶囊、双黄连口服液等。六年后,这些传统产品依然出现在2025年年报披露的主要产品名单中,哈药股份的核心产品结构并未发生根本性变化。
从细分业务来看,传统化学制剂业务增长乏力。2019年,哈药股份化学制剂收入为22.38亿元,到了2025年,这一数字为22.12亿元,六年间不增反降。相比之下,生物制剂业务有所增长,收入由2019年的9476.93万元增至2025年的2.93亿元,增长约2.1倍,但整体规模仍然有限。
从治疗领域来看,传统药品业务同样面临增长压力。2019年,哈药股份抗感染类产品收入约10.03亿元,感冒药收入约4.18亿元;到了2025年,抗病毒抗感染类产品收入降至7.90亿元,感冒药收入降至3.41亿元。
抗肿瘤业务则是少数实现明显增长的领域之一。2019年,哈药股份抗肿瘤类产品收入约8796.38万元,2025年增长至约3.01亿元,六年间增长约2.4倍。不过,与营养补充剂34.58亿元的收入规模相比,抗肿瘤业务仍有较大差距。