
界面新闻记者 |
艾为电子(688798.SH)11月9日抛出上市以来首笔重大并购,拟购买曾冲刺科创板IPO未果的钰泰半导体股份有限公司(简称“钰泰股份”)。
这桩被视为“协同效应好、时机合适”的并购尚处在早期谈判,后续面临估值博弈、团队整合、监管审核等多重关卡。
“抱团取暖”还是“1+1>2”?
“公司对本次合作认可度、意向度很高。理想情况下希望能够全资收购,目前各相关股东方都在接触洽谈,最终结果暂时无法确定。”艾为电子相关人士告诉界面新闻。
钰泰股份成立于2017年11月,专注于电源管理芯片研发、设计与销售。公司拥有DC/DC、AC/DC、LDO、电池管理、PMU、OVP等超600款在售产品,是国内机顶盒、路由器、智能电表、安防监控、手机、智能穿戴设备等领域的主要电源管理芯片供应商之一。

钰泰股份营收从2017年53.66万涨至2021年8.26亿元,净利润从不到2700元升至2.57亿元;2018年至2021年毛利率41.54%、46.31%、44.56%、56.06%,截至2021年12月31日总资产8.18亿、净资产7.24亿元。
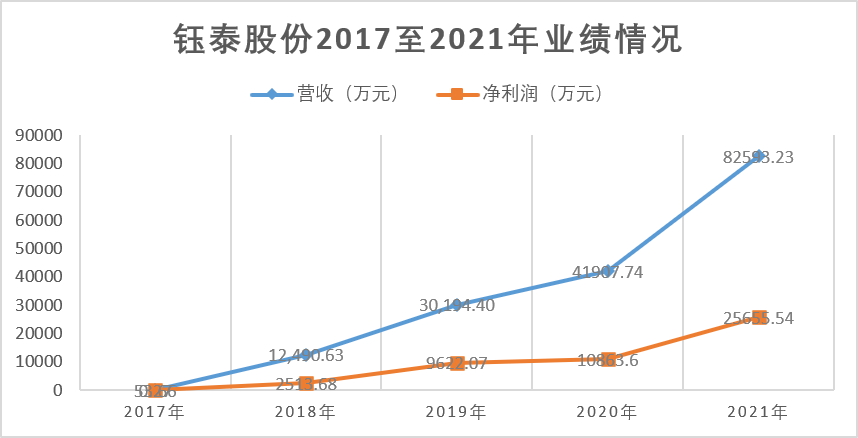
2021年末半导体行业需求放缓,钰泰股份2022上半年营收同比降2.24%,预计全年收入同比跌24.93%-18.88%。
汽车电子、机器人是钰泰股份选择的新市场。
- 2020年前后,公司布局车规级芯片产品,于2024年获ISO26262:2018ASIL-D汽车功能安全管理体系认证。
- 公司推出专为小空间应用打造的ETA86321系列产品已在知名灵巧手客户量产,布局人形机器人领域。
艾为电子成立于2008年,是专注于高性能数模混合信号、电源管理、信号链的集成电路设计企业,旗下音频功放芯片、电源管理芯片、射频前端芯片、马达驱动芯片等产品型号近1900款,于2026上半年销量超30亿颗,应用于智能终端、物联网、工业、汽车领域。
受消费类市场竞争加剧及存储芯片挤占晶圆代工、封装产能等抬高上游供应链成本,艾为电子2026年以来业绩走低,前三季度营收同比降2.75%,归母净利润同比跌61.08%,毛利率从上年35.43%跌至30.37%(Wind)。
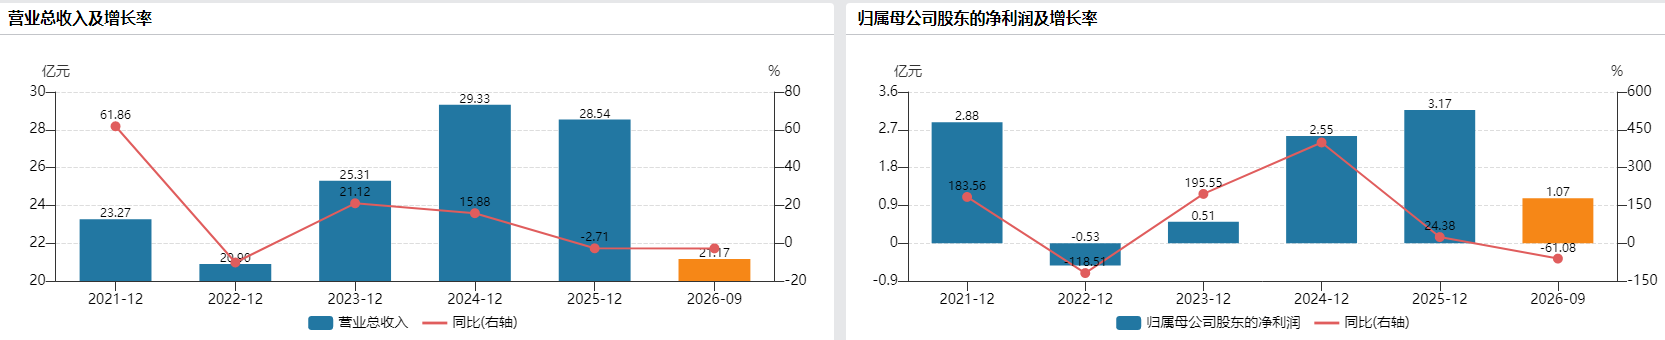
公司也在升级产品结构,上半年其汽车客户收入同比增91%,通信、能源、工控等泛工业收入同比增40%,但体量尚不足以对冲消费电子下行压力。
“公司长期依靠内生发展,但纯自研、内生扩张速度有限;为快速补齐产品线、提升整体竞争力,我们现在希望通过外延并购加速成长。”艾为电子相关人士对界面新闻称,双方主业都聚焦电源管理芯片,“业务重合度较高,具备很好的互补性,契合公司高端化升级方向。”
上述人士透露,“公司未来重点布局两大方向:一是汽车电子赛道,依托临港车规中心持续深耕;二是端侧智能硬件,包括具身智能机器人等物理AI硬件电源芯片。”
“本次并购不是简单叠加消费电子业务;“更多是补齐工业、汽车、高端智能硬件赛道的能力,对公司业务结构是明显优化,能够对冲消费电子周期压力。”艾为电子对界面新闻强调。
“艾为的信号链芯片产品居多,钰泰主做电源管理芯片,并购后双方“信号链+电源管理”可覆盖到模拟芯片里最大的市场;艾为的消费电子客户居多,钰泰工业客户居多,可实现客户共享互补。”IO资本创始合伙人赵占祥对界面新闻分析道。
董秘一家人创始人崔彦军认为,该并购是艾为在自身增长乏力时的一次战略性补强。“双方产品应用场景差异化明显,料号重叠低、客户差异大,合并后电源类收入会超过数模混合成为第一大品类,‘抱团取暖’后能有效提高竞争力。”该人士还对界面新闻指出,整合后能有部分抗周期作用,但效果不会很明显;“部分研发平台复用,议价会提升,毛利率少许改善,但很难对抗周期。”
标的方股东恐着急退出
钰泰股份曾于2022年6月申报科创板IPO,但当年11月因创始股东、时任董事/副总经理彭银涉嫌行贿罪被刑拘而中止审核,2023年2月主动撤回上市申请。2023年8月,公司重启上市辅导。2026年1月,辅导券商指出其存在内控制度不健全及执行不到位、募资调整等问题,至今未叩开二级市场大门。
多位受访人士对界面新闻称,钰泰股份错过了2021-2022年IPO窗口期,独立上市难度大增,“被产业资本并购成为现实路径。”
“当前行业节点合适、双方匹配度高,是比较理想的合作契机。”艾为电子相关人士对界面新闻指出,国内模拟芯片行业已进入整合周期,未来必然走向头部集中、优胜劣汰。“此前市场行情好时,企业更倾向独立IPO;现在行业发展成熟,同业强强联合、产业并购成为主流趋势。”
赵占祥告诉界面新闻,中国模拟芯片市场的并购刚开始。“国内巨头不多,太多玩家导致行业竞争过度激烈、资源过度分散。过去五年密集出现的模拟芯片公司已进入成熟期,从各自独立IPO转向被并购,可产生更大型的中国模拟芯片公司。”
“中低端赛道挤满了人,价格战打到毛利见底;高端赛道需要时间和钱,多数创业公司耗不起。”模拟芯片公司创始人向界面新闻指出,做电源管理、MCU、接口芯片的大多数公司已很难取得IPO获批。
2020到2021年设立并集中出手的基金,退出窗口正好压在2025到2027年之间。
前述创始人对界面新闻称,创投基金存续期通常为7-10年,常见结构为“投资期+退出期”,如“4+3+2”或“5+2”等。“这些基金投的是芯片设计公司从产品验证、客户导入到收入放量、具备上市条件的完整周期。”
2021年以来,聚源信诚、共青城沣沃、深圳聚合、宁波芯可智、易方钰达、易起方达、南通电科等基金参投钰泰股份Pre-IPO融资,并持股至今。
这些基金多成立于2021年前后。比如,宁波芯可智调整合伙协议,将到期时间从2025年1月延长至2030年1月。聚源信诚营业时间是2020年9月至2027年9月,已属于“存在长期处于清算状态基金”。“部分私募基金成立已超过五年,退出压力很大。”崔彦军向界面新闻分析。
警惕估值博弈等多重风险
多位受访人士对界面新闻指出,监管现在对半导体类并购重组持谨慎态度,估值合理性、商誉减值风险、整合效果及承诺业绩兑现等仍是重点关注问题。
一、估值博弈是最大变量
本次收购方式是以发行股份及支付现金,同时募集配套资金。当前交易各方仅签署意向协议,收购比例、现金与股份支付比例尚未敲定。
艾为电子称,交易可能构成重大资产重组。
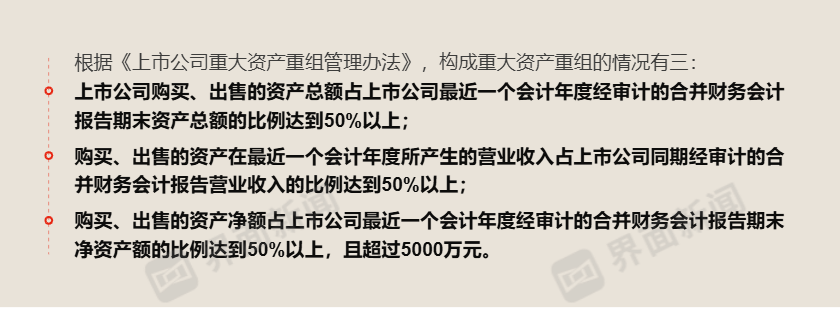
艾为电子截至2025年12月31日/2026年9月30日的总资产分别是53.02亿/72.76亿元、净资产41.96亿/42.75亿元、营收28.54亿/21.17亿元。
照此预估,钰泰股份此次估值或不低。
钰泰股份一级市场估值曾从2018年到2021年飙升超13倍:2018年圣邦股份入股时估值4.245亿元,一年后(2019年末)拟全资收购时估值就涨超15亿元;2021年1月、5月、12月三轮融资下来钰泰投后估值从25.02亿增至35.3亿、61.46亿元。
“目前谈估值还太早,最终定价会以第三方评估机构意见为准,现阶段没有确定口径。”被问及是否参考此前估值情况时,艾为电子相关人士对界面新闻称。
“最核心考量是对钰泰的未来预期。”崔彦军向界面新闻分析道,钰泰业绩波动大,且历史IPO失利及存在行贿案会被认为企业合规有瑕疵,钰泰谈判筹码处于下风;二股东是圣邦股份,未来成功整合存在一定风险;面临退出压力的私募基金如果也参与估值谈判,可能有谈判的余地。”
前述模拟芯片公司创始人也向界面新闻指出,如果收购能成,大概率不按卖方2021年的心理价位成交;“卖方拿的是2021年的‘锚’:高P/S倍数、国产替代斜率、下一轮融资估值倒推;买方拿的是2026年的‘尺’:当期营收、毛利、利润以及监管对高溢价高商誉的审慎态度。能成交的并购,一定是有人先在估值上认了账。”
高溢价或将带来巨额商誉,对公司后续经营和资金构成考验。
艾为电子前三季度资产负债率从去年底20.86%升至41.24%,到2026年9月底货币资金7.03亿、交易性金融资产30.8亿元,总负债30.01亿元,含流动负债6.29亿元,但长期借款从年初0.78亿增至4.82亿元,并新增18.53亿元应付债券。
二、二股东圣邦股份去留?
模拟芯片公司圣邦股份2018年12月以1.148亿元收购钰泰28.7%股权,后于2019年至2020年尝试收购钰泰其余71.3%股权告败。至今,圣邦仍是钰泰持股25.9513%的第二大股东。
圣邦股份与钰泰股份在电源管理芯片领域存在直接竞争关系、且报告期内存在重叠客户供应商等情况。2021年,钰泰99.8%收入来自电源管理芯片产品,这年圣邦该类产品收入占比68.29%,到2026上半年仍占比近六成。
上交所曾追问钰泰股份:是否与圣邦股份存在非公平竞争或共享客户资源等情况?“公司与圣邦股份在电源管理领域存在一定程度的产品重合和市场竞争。”但钰泰股份认为,“存在可替代产品并不一定意味着存在市场竞争;存在重叠客户并不一定意味着存在产品竞争”。
“我们是股东之一,涉及财务投资,我不太清楚公司管理层和艾为电子方面是否沟通接触。”圣邦股份相关人士对界面新闻表示,涉及收购交易情况请以信息披露义务人信息为准。
三、整合考验待解
“1+1>2”的协同效应不是并购完成即可自动兑现。即便完成并购,两家企业的产品线、营销资源及组织文化等均需磨合。即便核心团队留任,或仍面临人才流失、客户分流等风险。
“正常情况下核心管理团队、核心研发团队会全部留下,这是标的公司最核心的资产。”艾为电子相关人士对界面新闻称。
艾为电子初步确定的交易对方为实控人/董事长GEGAN(甘戈)旗下上海钰帛和员工持股平台上海瑾炜李、上海义惕爱、上海钰宗,合计持股超50%。
崔彦军对界面新闻指出,员工更关注变现与个人利益,存在部分人套现走人的风险。“可以考虑分期解锁。如果核心骨干愿意接受股份支付并签订业绩承诺,则有利于交易的顺利推进和后续整合。”