界面新闻记者 | 田鹤琪
今年以来,国内工程机械行业延续复苏态势,龙头们营收均实现增长,但净利表现不一。
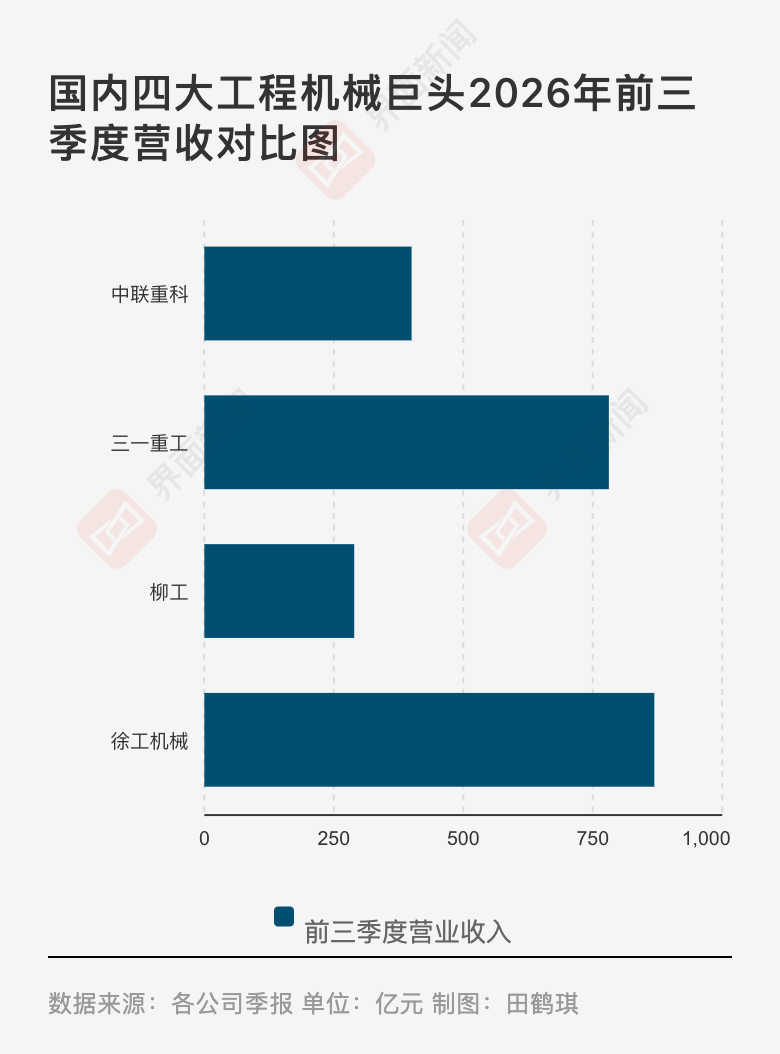
截至目前,国内四大工程机械巨头均已披露三季度报告。从前三季度营收规模看,徐工机械(000425.SZ)居四家公司之首,达868.88亿元;三一重工(600031.SH)以781.10亿元紧随其后。两家营收同比增速分别为11.17%和18.81%。
中联重科(000157.SZ)和柳工(000528.SZ)则分别实现收入400.19亿元和289.39亿元,同比增长7.71%和12.34%。
四家公司的利润表现则呈现分化态势。
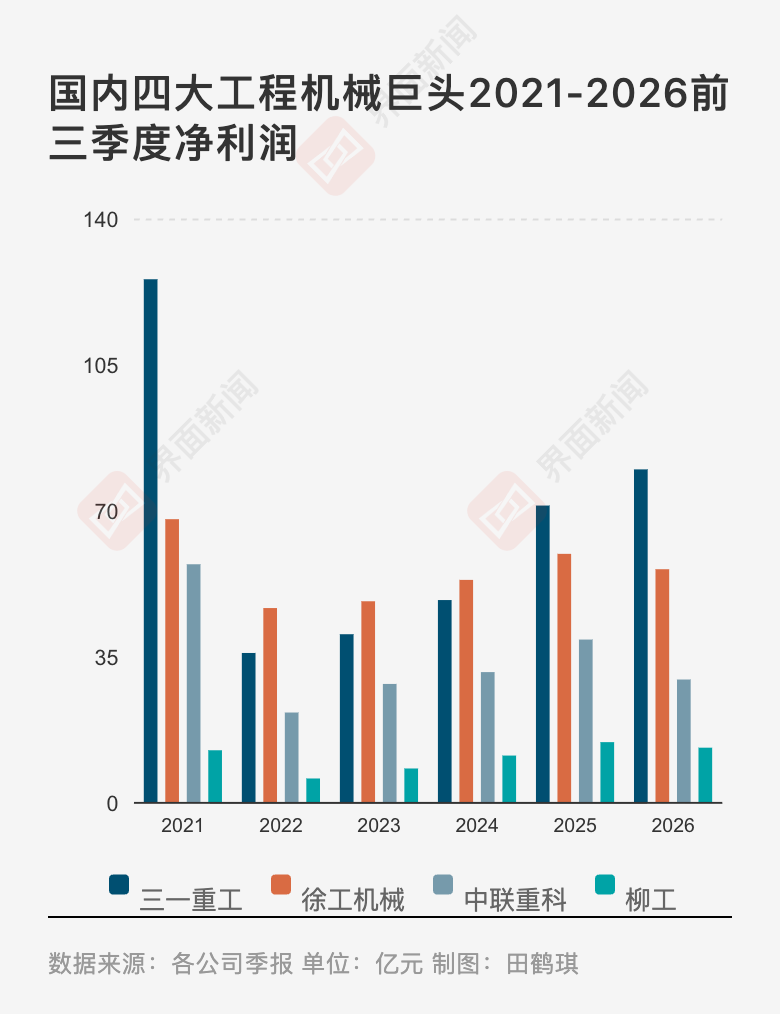
三一重工是其中唯一一家归母净利润同比增长的公司,前三季度实现归母净利润80.04亿元,同比增长12.22%。徐工机械、中联重科和柳工则分别下降6.18%、24.46%和9.13%。
扣除非经常性损益后的净利润,四家公司均出现不同程度下滑。
其中,中联重科扣非归母净利润为15.88亿元,同比下降39.92%;柳工和徐工机械分别下降13.75%和11.37%;三一重工降幅相对较小,为5.38%。
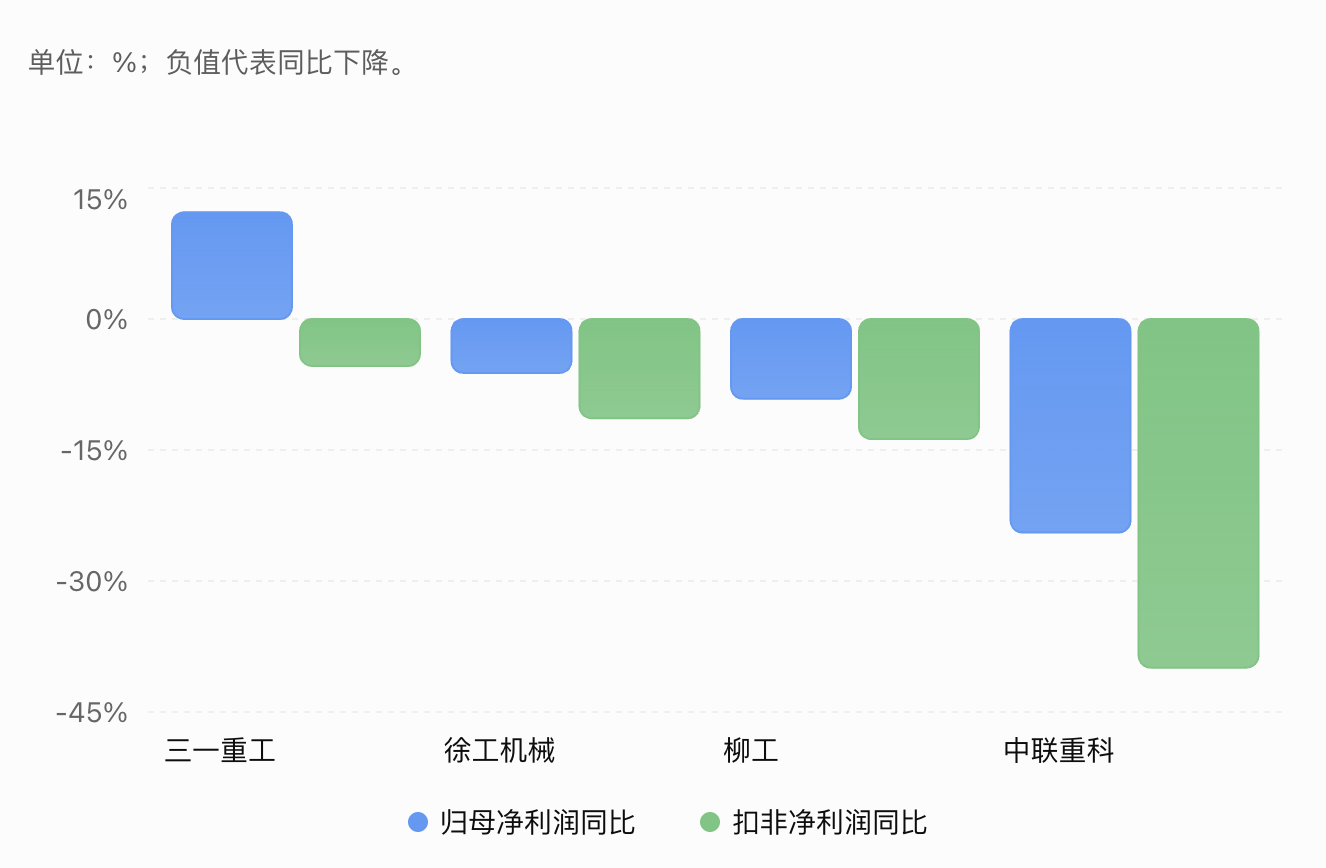
三一重工归母与扣非产生背离,主要是因为其前三季度非经常性损益高达12.8亿元,去年同期仅约0.3亿元。
龙头们利润端失色,共同因素之一是汇率波动带来的财务费用压力,即汇兑损失对主营利润造成冲击。
财报显示,中联重科前三季度财务费用同比增长1066.46%,徐工机械同比增764.48%,柳工同比涨685.41%;三一重工涨464%。
东吴证券发布的研报称,前三季度,三一重工财务费用率高增,主要因汇兑损失约29.7亿元。
柳工在回答投资者提问时表示,三季度财务费用上升主要来源于汇兑损失,产生1.4亿元。
当前,出口已超越内销成为工程机械行业增长的第一驱动力。
自2025年下半年起,发达国家市场陆续进入补库周期,新兴市场则受益于基建与采矿需求的带动。凭借国际化、电动化、智能化等差异化竞争优势,中国品牌在海外市场持续抢占份额。
今年前三季度,中联重科境外收入达到231.37亿元,同比增长8.55%,占营业收入的57.81%,海外区域涉及欧洲、东南亚、非洲、南美、中东、中亚、南亚等。
另三家企业未在三季度财报披露海外营收数据。从半年报来看,三一重工的海外销售收入占总营收已经超六成,非洲、美洲收入大增;徐工机械上半年海外收入309.17亿元、占比首次过半;柳工上半年海外收入104亿元,首次超过境内。
海外市场能够提供新的需求空间,但也意味着更高的本地化运营投入、汇率风险等。
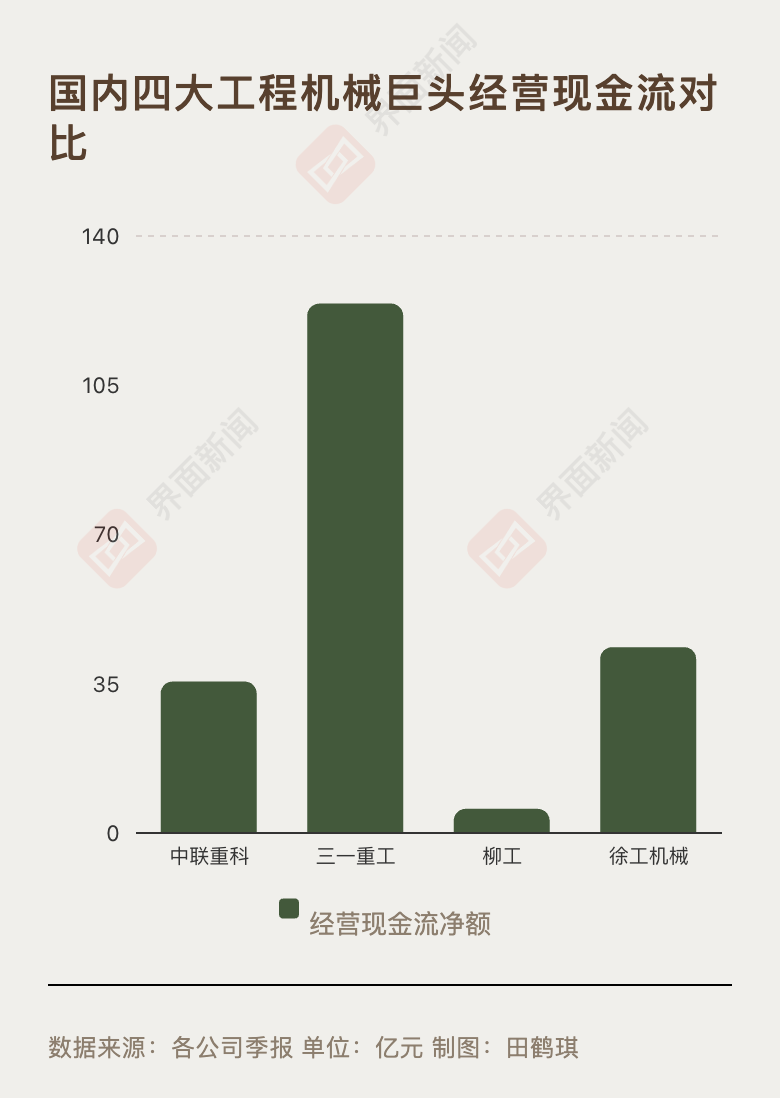
在经营活动现金流量净额方面,前三季度,只有中联重科经营现金流实现增长,同比涨23.94%至35.53亿元;徐工机械同比下降23.42%,三一重工降14.66%,柳工跌12.11%。
从各项数据看,中国工程机械行业正在加速复苏阶段。
2021年,行业在地产基建拉动下触及景气顶点,2022-2023年因地产深度调整进入下行谷底,龙头利润一度腰斩;2024年起,随着设备更新周期与海外扩张,行业开启修复,但尚未完全收复失地。
据中国工程机械工业协会统计,1-9月,主要制造企业共销售挖掘机21.43万台,同比增长23.1%。其中国内销量10.45万台,同比增长16.3%;出口10.98万台,同比增长30.4%。
投资研究机构金证研指出,今年政策明确要求加强水网、新型电网、算力网、新一代通信网、城市地下管网、物流网等规划建设,将“六张网”纳入国家顶层部署。国家发改委数据显示,9月全国新增专项债券发行额同比增长50.2%,增速较8月提高43.6个百分点,有力支撑重点领域建设。
随着“六张网”“十五五”规划重大项目有序推进,在财政发力、存量更新及二手机消化等多重因素驱动下,国内工程机械需求将稳步增长,行业销量上行趋势有望延续。
近两年来,在传统挖掘机、起重机、装载机等产品之外,矿山机械、电动化和智能化正在成为四家企业寻找新增量的重要方向。
随着全球矿业投资和矿山开发活动增加,大型矿用挖掘机、矿卡、装载设备以及成套化施工方案的需求受到关注。
例如,徐工机械在深化与必和必拓、力拓及福德士河等全球头部矿企的合作。
电动化是另一条正在改变行业竞争格局的路线。
矿山、港口、钢铁厂等作业场景相对固定,设备使用时间长、能源消耗高,电动化有望降低燃料和维护成本,也更容易形成规模化应用。
高工机器人产业研究所(GGII)预测,2030年中国工程机械行业整体电动化渗透率将超50%,大吨位设备的放量将持续带动上游电池材料及核心设备产业链深度受益。
智能化的价值则更多体现在设备运营效率和施工管理方式上。无人驾驶矿卡、远程操控挖掘机、智能施工管理系统等产品和方案,有望帮助矿山和大型工程项目降低人工成本、提高设备利用率。
界面新闻从中联重科方面获悉,公司正加速打造具身智能机器人等第三增长曲线,公司人形机器人工厂将于年内建成投产,未来五年,计划部署1000-2000台具身智能机器人。
资产负债率方面,截至2026年9月末,徐工机械62.61%,柳工63.82%,中联重科58.94%,三一重工48.71%。