10月30日,赛力斯发布2026年第三季度财报。根据公告数据,赛力斯第三季度实现营收280.8亿元,归属上市公司股东的净利润为14.2亿元,较第二季度实现单季扭亏。
此次利润转正,主要得益于9月销量回升、销售费用效率提升、减值影响下降,叠加资产结构优化带来正向收益,释放出核心经营逐步修复的信号。
值得关注的是,业绩改善发生在汽车行业整体利润承压的背景下。国家统计局数据显示,前三季度汽车制造业营业收入同比增长2.6%,利润总额下降22.8%,行业收入利润率约3.3%。在行业竞争持续加剧的环境中,产品结构、技术效率与品牌溢价能力,正成为车企改善经营质量的重要变量。
资本市场方面,赛力斯今年以来累计回购股份约9.83亿元,董事、高管及骨干团队完成约1.48亿元股份增持计划,控股股东增持计划仍在推进,体现出相关主体对公司长期发展的信心。
高端产品持续放量,品牌价值加速兑现
赛力斯经营修复的重要支撑来自问界高端产品矩阵。7月至9月,赛力斯汽车销量分别为2.05万辆、2.07万辆和2.54万辆,9月环比增长22.8%,显示新品投入逐步向终端销量转化。
其中,问界M9继续发挥高端旗舰的支撑作用。全新一代问界M9开启交付16周累计交付超过4万辆,连续四个月位居50万元以上车型销量首位,成交均价超过60万元。高价值车型的稳定表现,有助于改善产品结构、增强品牌溢价能力。第三季度,赛力斯毛利率保持在21%左右。
与此同时,问界品牌价值正从单一车型的市场表现向长期品牌资产转化。问界M9建立的高端认知,能够向M8、M7及M6等车型传递,降低新品市场教育成本,推动产品矩阵形成协同。
赛力斯与华为合作模式的升级,也为品牌价值向经营价值转化创造了条件。双方进一步聚焦资源、优化协同机制,赛力斯在产品定义、品牌营销、渠道零售及服务体系等环节发挥更大主导作用,有助于提高经营效率,强化用户全生命周期运营能力。
研发投入持续增长,技术平台释放规模效应
经营改善的同时,赛力斯并未放缓研发投入。前三季度,公司研发费用达到56.89亿元,同比增长12.4%,研发费用率达6.65%。持续投入为后续产品换代、技术升级及全球市场拓展提供了支撑。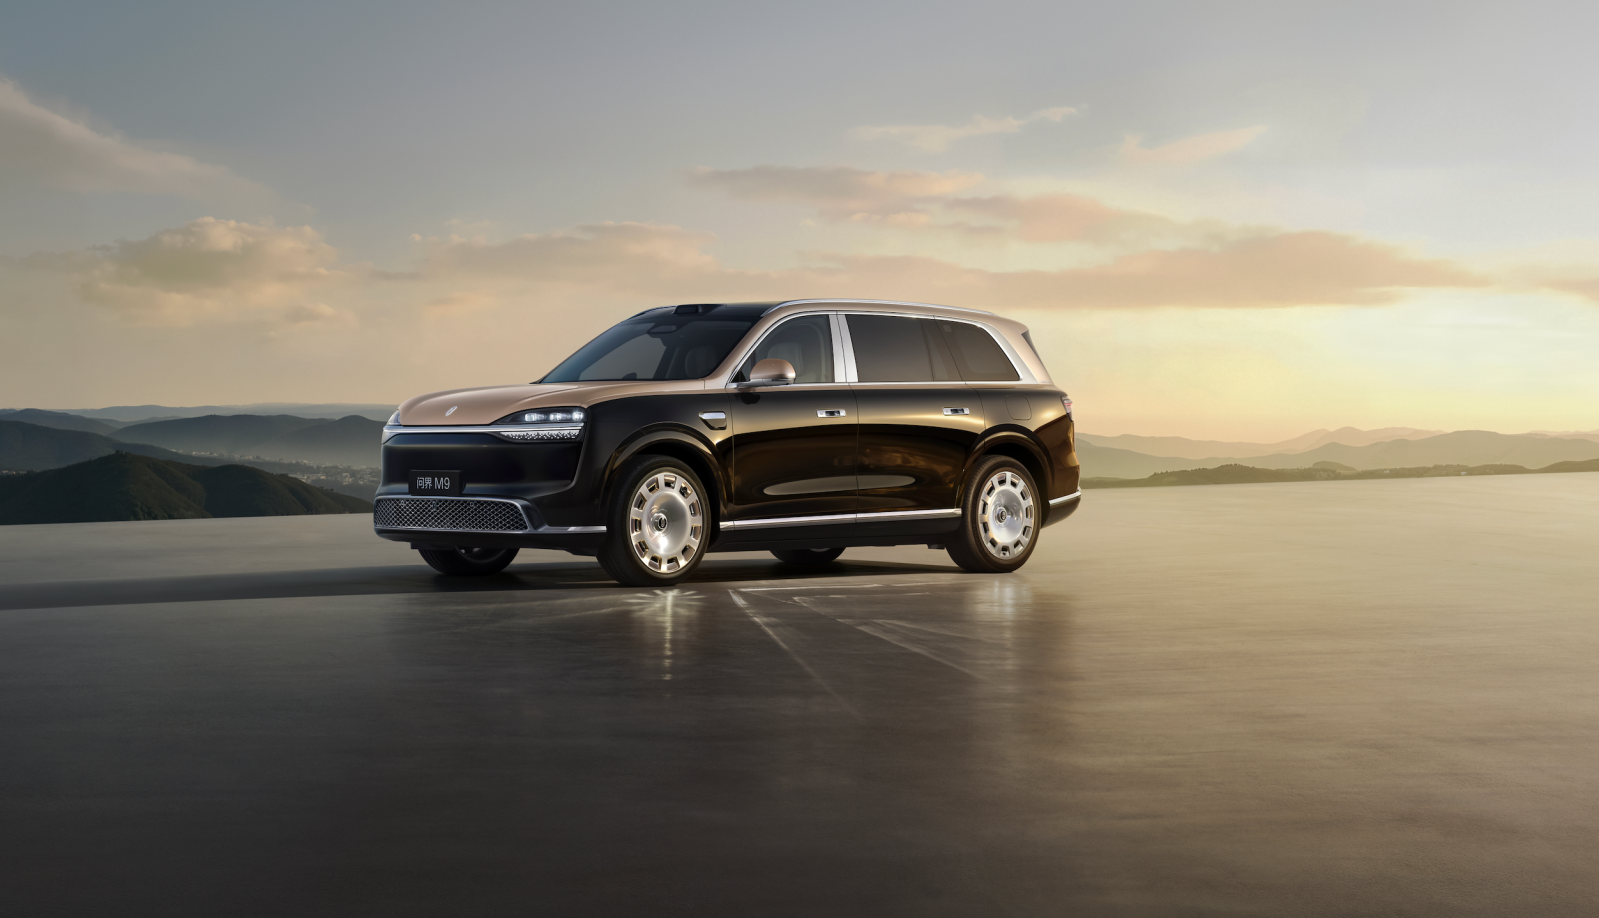
魔方技术平台2.0是赛力斯技术体系的重要载体。平台集成多元动力、智能底盘、智能安全及智慧服务等能力,兼容增程、纯电等不同动力路线,并推动800V高压平台、超级增程系统、线控转向、全主动悬架等技术实现量产应用。
平台化研发的价值,不仅体现在技术创新,更体现在经营效率。通过底层技术复用,企业能够减少重复开发、提高零部件通用率,并根据不同车型定位灵活组合技术配置,实现研发成果在更多产品上的规模化应用。
智能安全同样构成问界高端竞争力的重要基础。赛力斯已建立动力电池5层22重安全防护体系,并推动高强度车身材料等技术量产应用。对于高端汽车用户而言,安全、可靠性及长期服务体验,正在成为影响品牌口碑与购买决策的重要因素。
截至2026年上半年末,赛力斯现金储备超过731.5亿元,有息负债占总资产比例仅为3.2%,较为充足的资金储备也为持续研发和产品迭代提供了保障。
新品周期接续,全球化布局打开增长空间
国内市场方面,问界已形成M5、M6、M7、M8、M9五大SUV系列,覆盖不同价格区间与用户需求。其中,问界M6拓展20万元级市场,问界M8聚焦40万元级家庭SUV市场,问界M9维持50万元以上旗舰定位,产品矩阵逐步从单一爆款驱动转向梯度化经营。
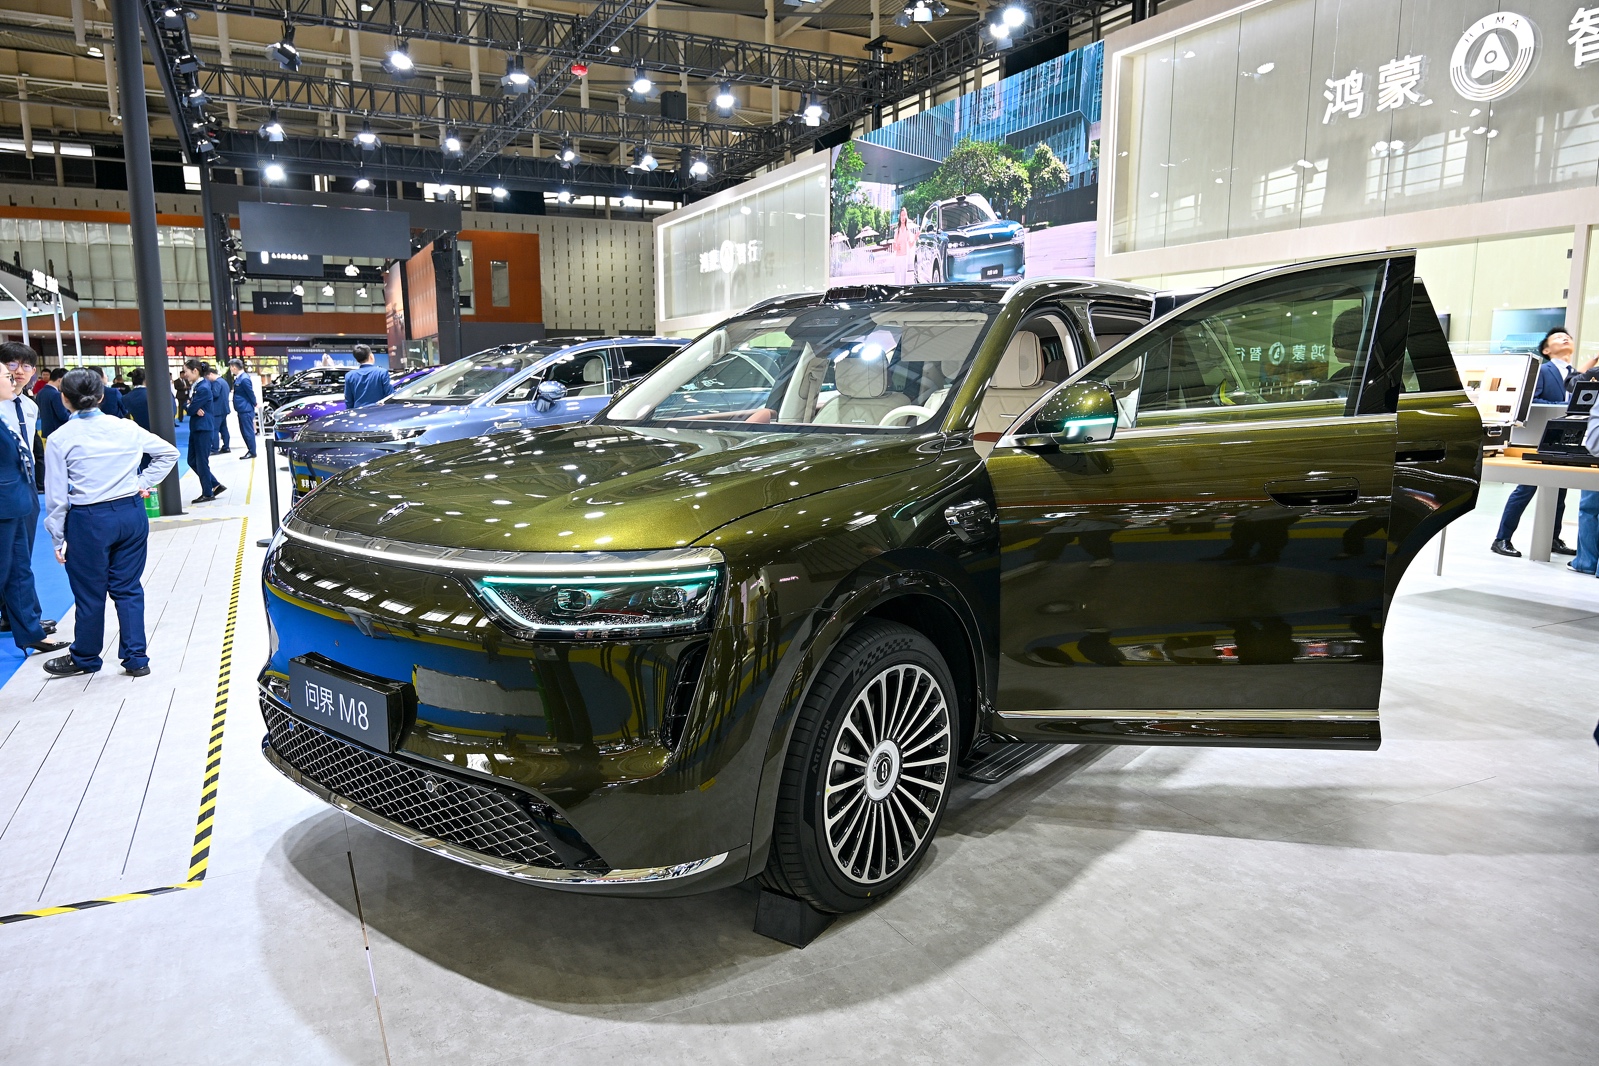
即将于11月上市的问界新M8,有望进一步承接家庭用户的增换购需求。依托现款车型积累的用户口碑、渠道基础和供应链经验,新品有望推动销量接续,并带动渠道活跃度提升。
海外市场则成为赛力斯下一阶段的重要增长方向。目前,问界已在中东推进销售、交付及售后服务体系建设,逐步形成当地市场运营能力。
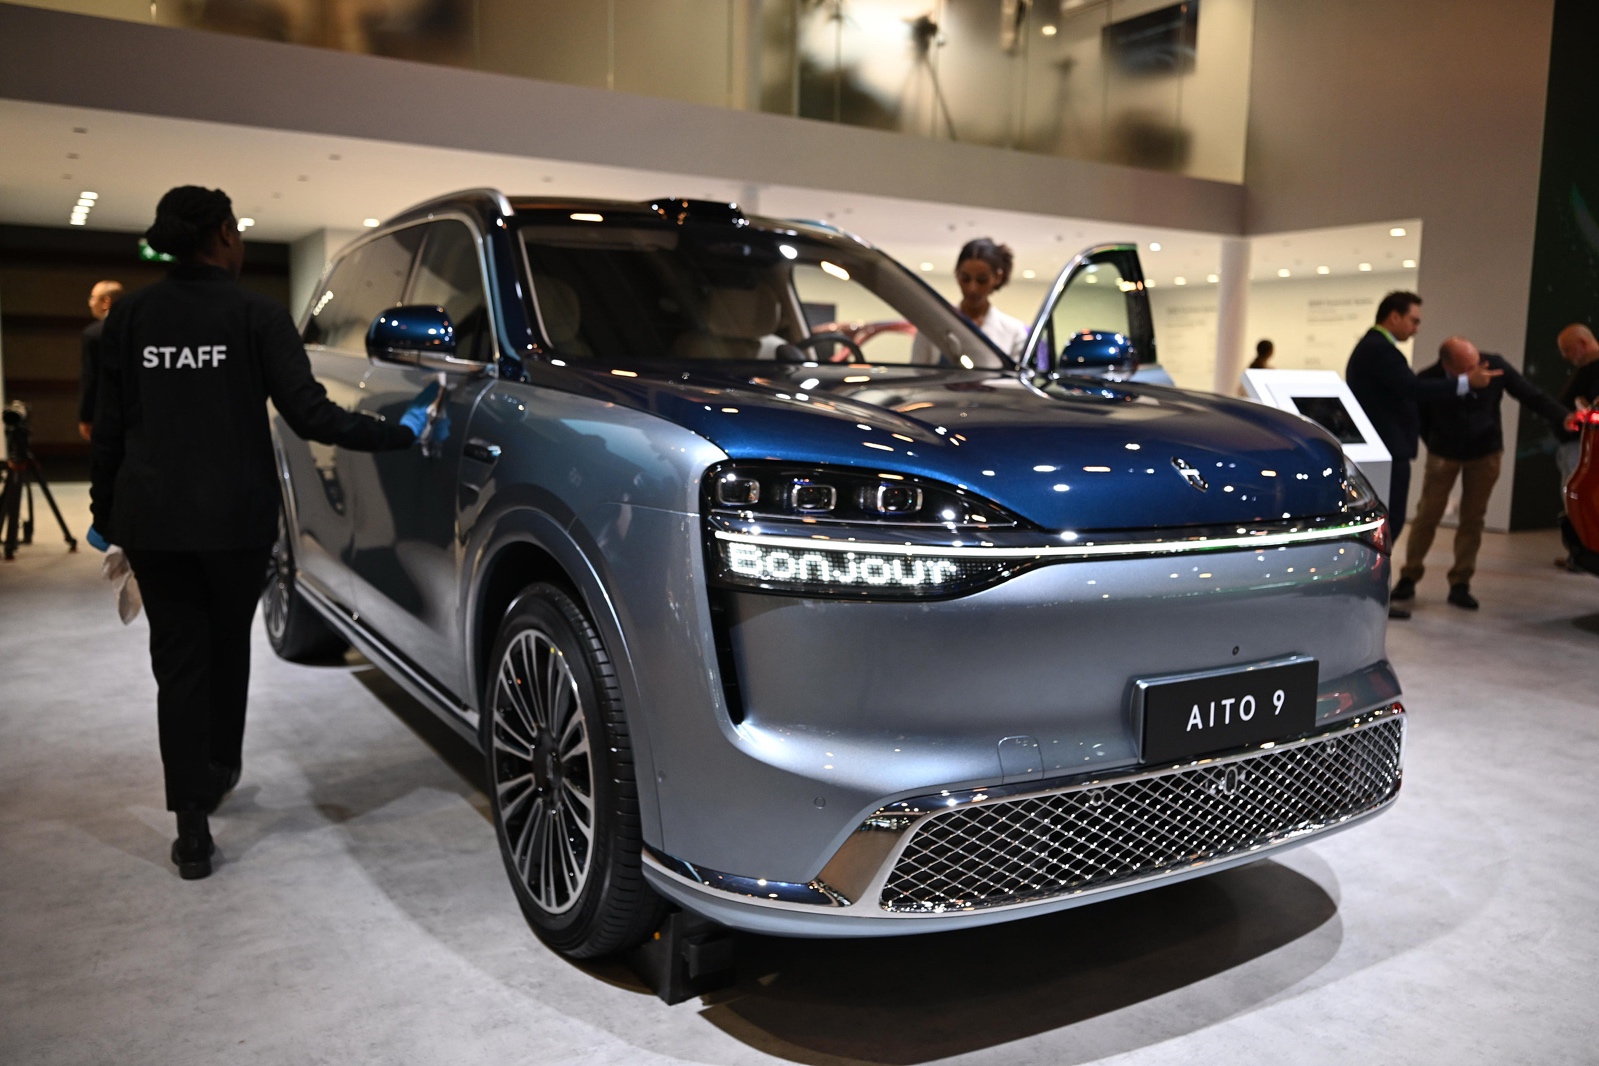
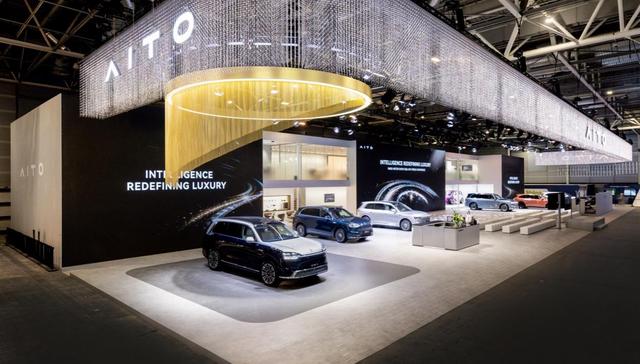
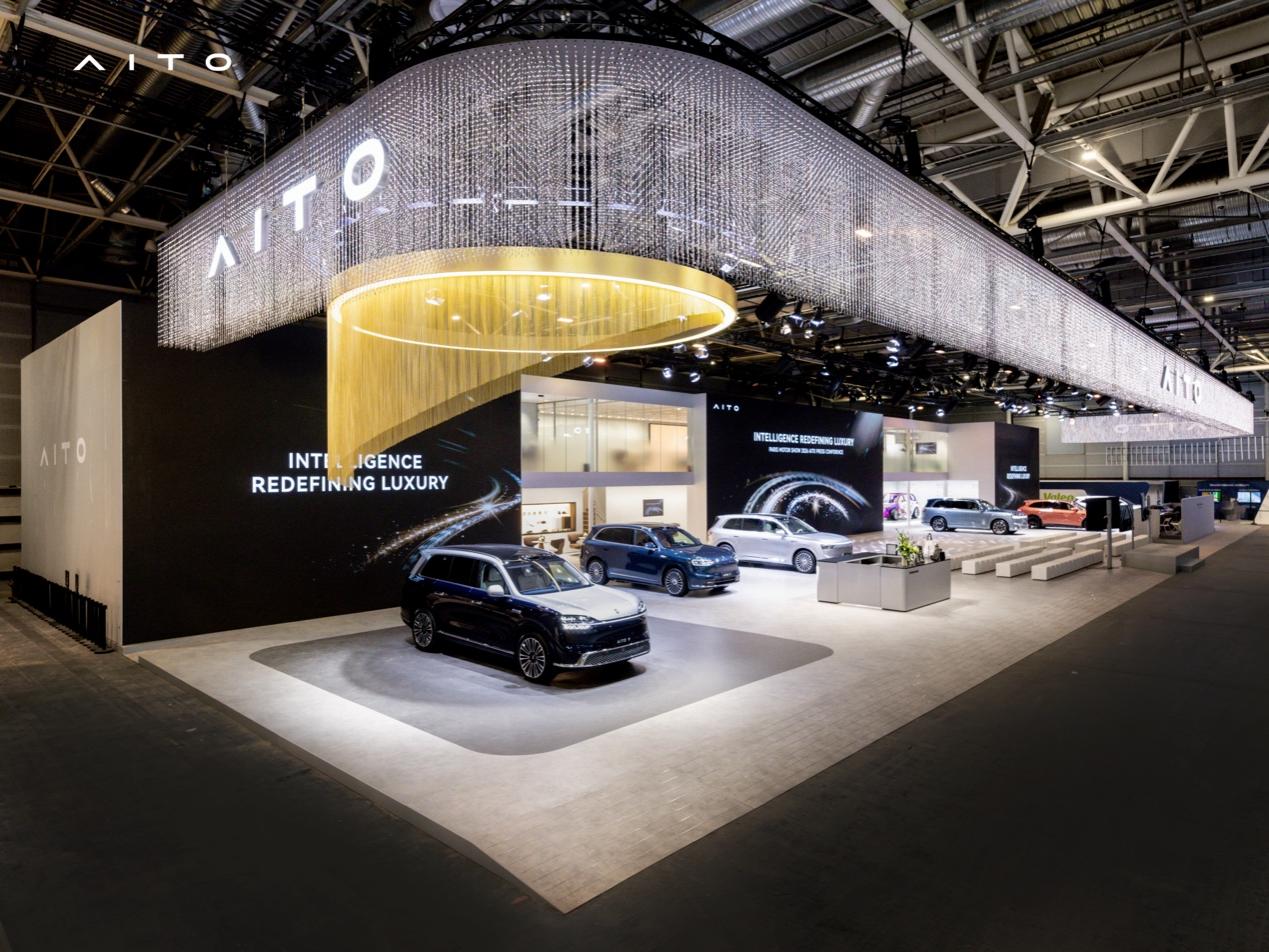
欧洲市场方面,问界在2026年巴黎车展展示多款车型及魔方技术平台,并宣布计划于2027年秋季进入欧洲市场。围绕欧洲法规、安全标准及用户需求开展本地化适配,将成为其全球化布局的重要一步。
从长期看,海外拓展不仅有助于打开新的市场空间,也能够扩大平台化研发成果的应用范围,提升技术投入的规模效益,并通过国际市场验证进一步积累高端品牌价值。
随着高端产品矩阵逐步完善、技术平台进入规模化应用阶段,以及全球化布局持续推进,赛力斯下一阶段的增长逻辑正在由单一产品驱动,转向产品、技术、经营效率与全球市场的协同发展。
在汽车行业竞争日趋激烈的背景下,如何将高端产品优势转化为持续盈利能力,将成为赛力斯经营质量进一步改善的关键。