

文|拾盐士
豆包手机助手遭应用大厂集中抵制,让AI“替人办事”方便了用户,“便宜”了豆包,又动了谁的奶酪?
近期,豆包手机助手宣布,《屏幕自动化操作声明协议》(SAEP 协议)30天公示期正式结束,平台将逐步放开第三方应用的屏幕自动化操作权限。与此同时,官方同步对外公示 “拒绝操作应用清单”,初期共有155款应用明确拒绝被豆包智能体自动操作。
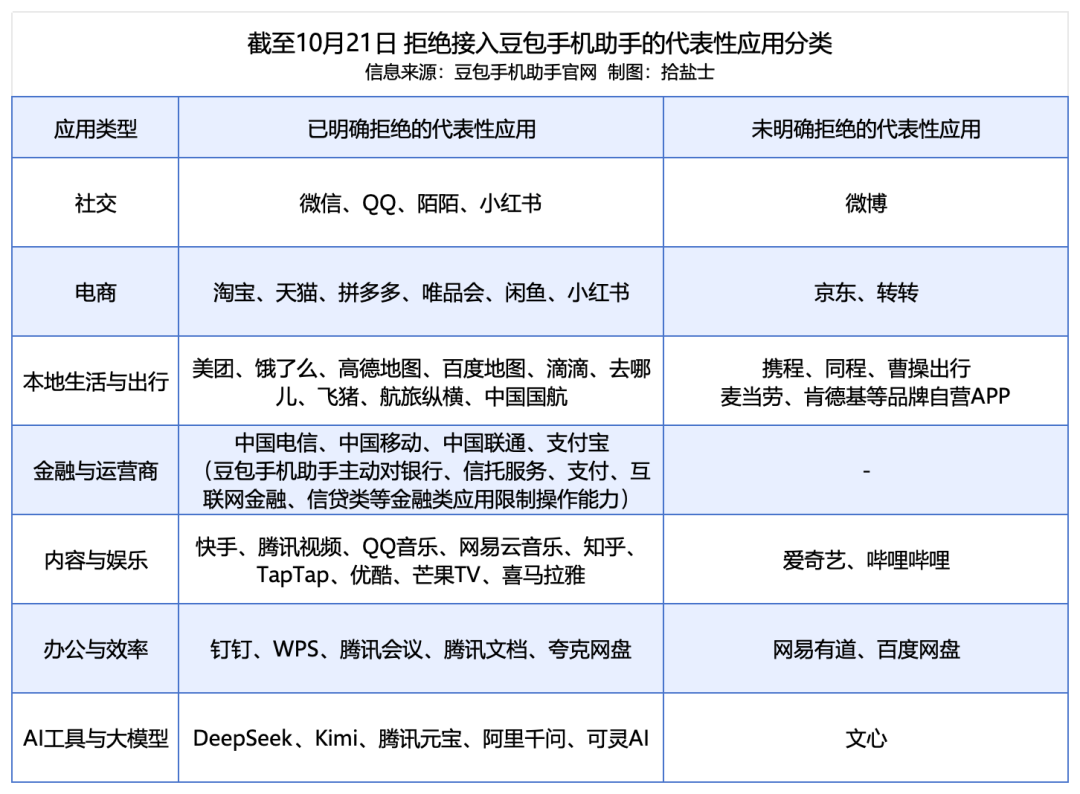
10月21日,豆包手机助手官网更新名单,拒绝智能体代操作的应用数量进一步增至166款。其中,金融类App被整体划入主动限制范围,覆盖银行、信托、支付平台、互联网金融、信贷产品等全品类。
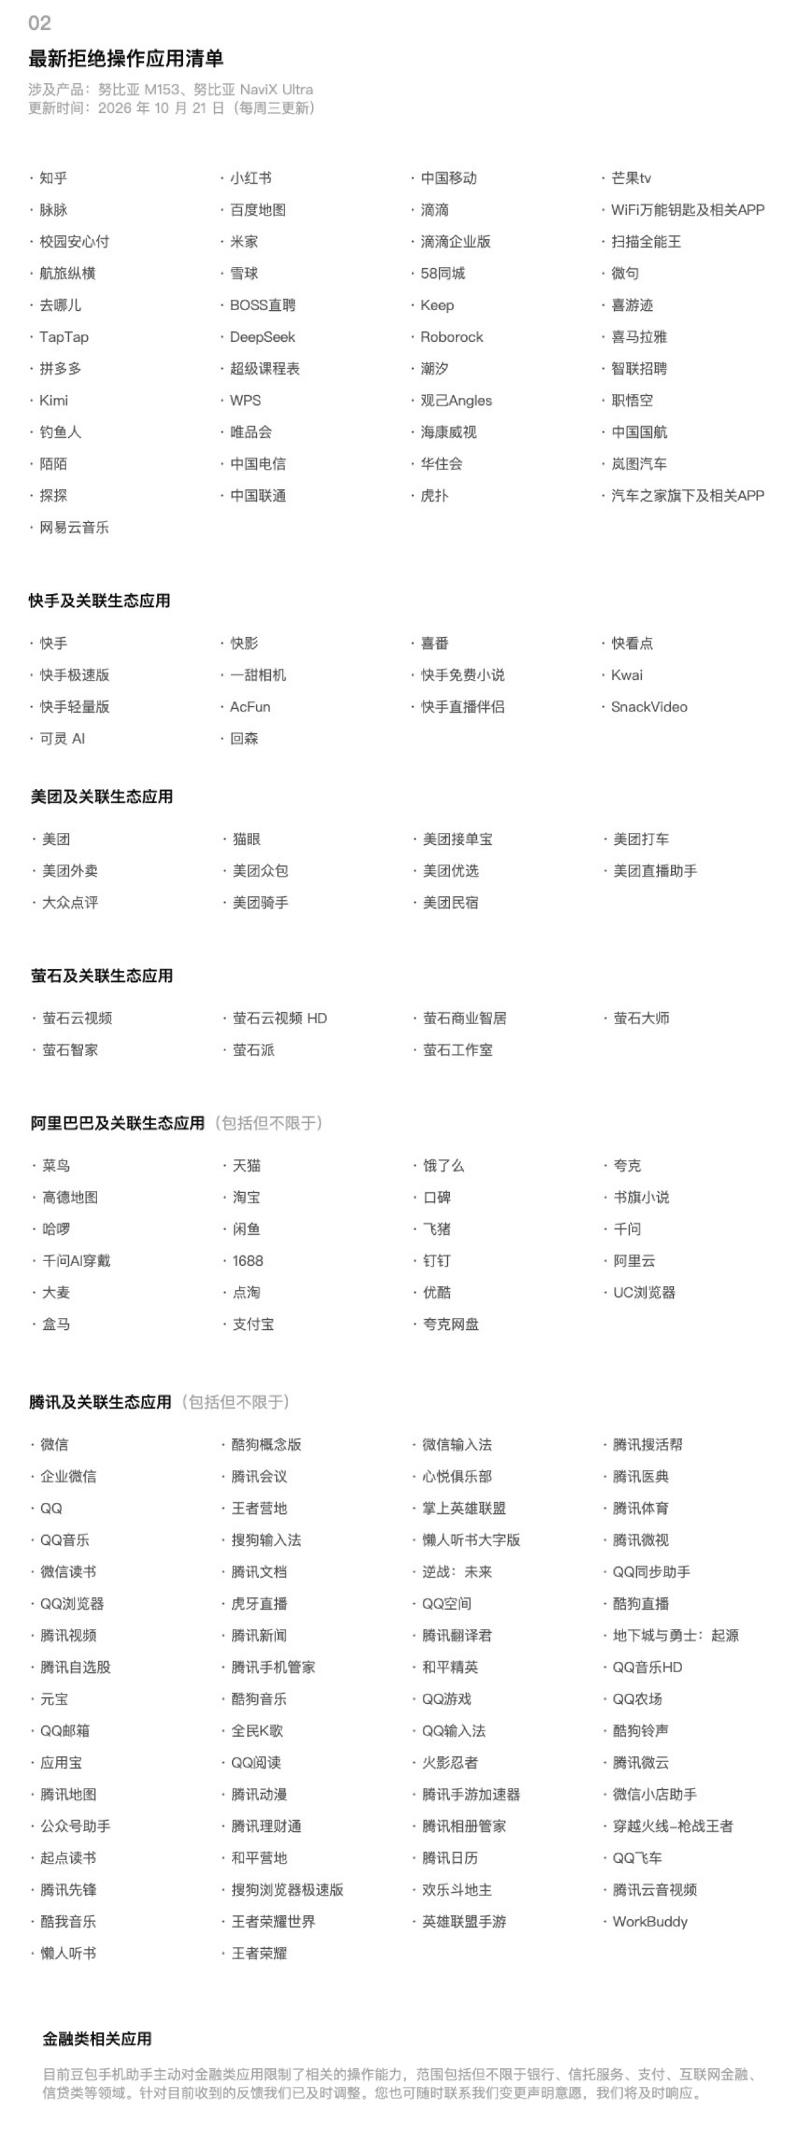
这份扩容至166款的拒绝清单,勾勒出清晰的阵营格局。腾讯、阿里、快手、美团、萤石五大企业生态合计121款应用拒接,剩下45款为独立App,小红书、拼多多、滴滴、Kimi、DeepSeek 等热门产品均在列,三大运营商、金融与支付类App也同步选择设防。
根据官网规则,即便协议公示期已经结束,应用开发者依然可以随时提交声明,拒绝智能体自动化操作,也能够随时更改自身选择,主动权始终掌握在应用厂商手中。
豆包“生态墙”的突围之路
面对这份长名单,很多用户的第一反应是:这些APP在豆包手机上不能用了吗?
事实上并非如此,应用开发者所拒绝的不是“安装权”,而是“代操作权”,即豆包手机助手通过GUI(图形用户界面)识别屏幕、模拟点击和滑动代替用户操作应用的能力。应用拒绝接入后,豆包手机助手无法进行自动化操作,但用户仍可手动打开应用并正常使用。
而这恰恰触及了豆包手机最核心的卖点:“AI替人办事”。事实上,这场“生态墙”的阻击,早在豆包手机诞生之初就已悄然降临。
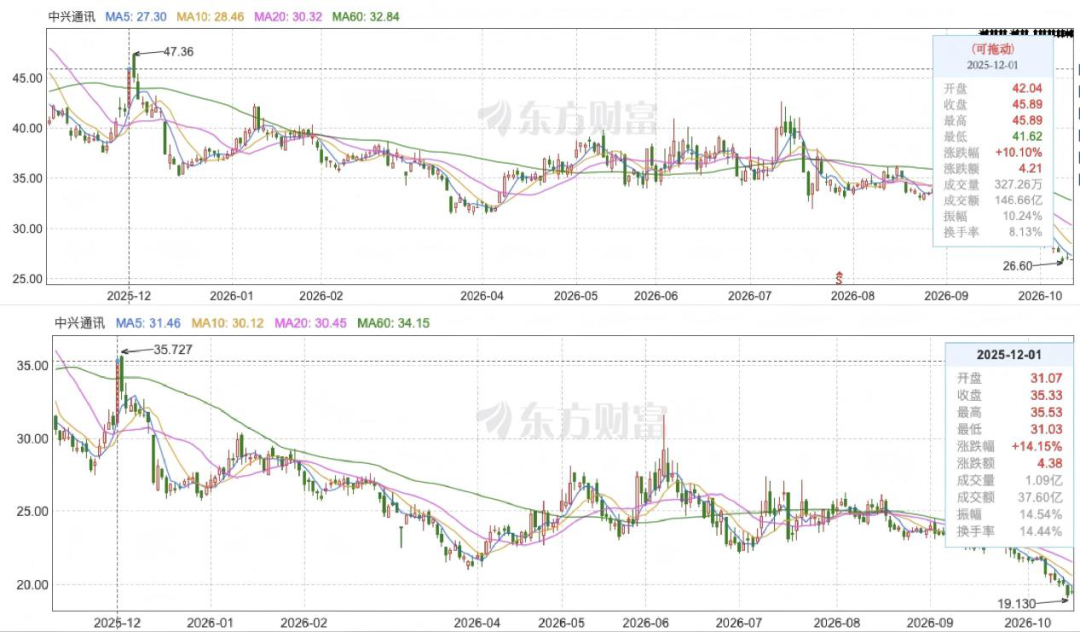
2025年12月1日,“一代豆包手机”努比亚M153技术预览版发布,搭载的手机助手已可自动跳转多个应用完成用户任务要求。其主要面向开发者与科技爱好者,定价3499元,首批约3万台火速售罄,二手市场溢价率一度达百倍以上。
当日,中兴通讯A股盘中涨停,收盘报价45.89元,H股收盘价较前一交易日增长14.15%至35.33港元,单日内总市值增长约200亿元。
图片来源/东方财富
然而发售次日,便有用户反馈豆包手机出现微信账号登录异常问题,后续淘宝、农行、建行等多个App相继以“安全风控”为由限制其自动化操作。
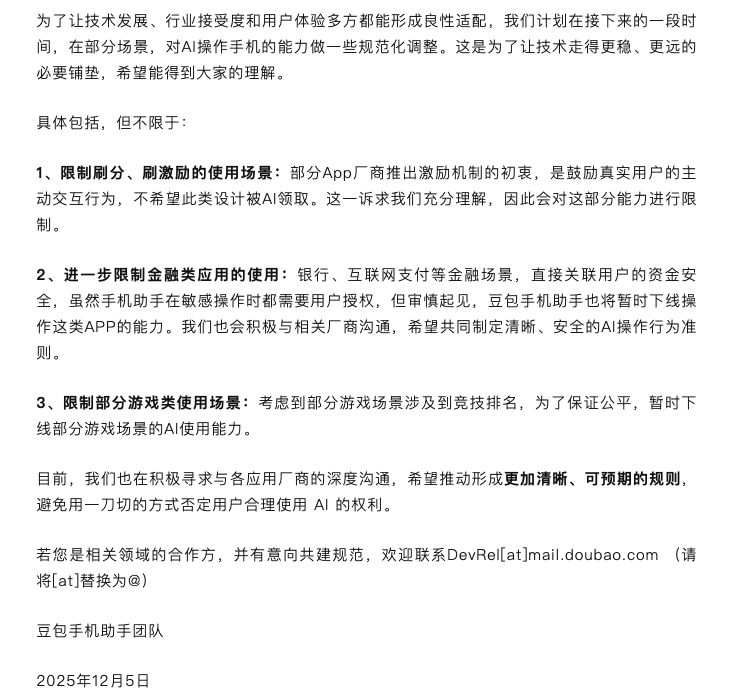
12月3日,豆包手机助手宣布下线手机助手操作微信功能,并在两天后进一步将自动化操作限制拓展至银行与支付类、含激励机制类、游戏类APP等使用场景,自动化操作体验大打折扣,“一代豆包手机只活了五天”也成为了部分媒体对其首次试水的最终总结。
不过,豆包手机助手也表示将与各应用厂商深度沟通,推动更加清晰、可预期的规则建立。
图片来源/豆包手机助手公众号
2026年7月,网信部门公布7款手机端侧生成式人工智能服务备案名单,努比亚豆包手机大模型成功入列,同批含Apple智能、华为小艺、OPPO AndesGPT、vivo蓝心、小米澎湃AI、三星盖乐世AI。
有了合规身份的支撑,“二代豆包手机”的落地也进一步加速。
9月16日,配备豆包手机助手消费版的二代豆包手机正式开售,官方定价5999元至7499元,努比亚手机于社交媒体平台发布捷报称销售额“一秒破亿”。
然而在10月14日,公示期结束后的结果又是一盆冷水泼下,拒绝名单中各“大热”APP纷纷现身。次日,中兴通讯股价也随之波动,A股、H股收盘价分别较前一日下跌3.18%、3.84%。
中国企业资本联盟副理事长柏文喜指出,一代豆包手机走的是“系统级权限+INJECT_EVENTS注入+读屏模拟点击”路径,即AI伪装成人直接操作。二代仍保留GUI路线,同时叠加了三层避让:SAEP协议将是否接入的主动权还给应用方;自动化范围逐步放开而非一次性全量放行;对高风险节点强制人工接管。但其落地层面仍是使用“能力接管”的GUI路线,而非转向“合作调用API”的MCP路线。
防的是安全风险,还是商业冲击?
细看这166个应用名单可以发现一些端倪。
首先,是三大运营商以及校园安心付、支付宝等金融与支付类APP,对于这部分应用来说,用户身份认证、账户信息和资金操作都有着更为严格的安全要求,其拒绝选择更多是出于风控考量。
8月27日,我国首个面向金融领域智能体技术应用的安全要求团体标准《智能体技术金融应用安全要求》正式发布,其中明确了“双重授权”要求,即智能体操作金融APP须经金融机构与用户的双侧授权,这一谨慎态度也与本次事件中相关应用的选择相吻合。
除此之外,此次拒绝声明的绝对“主力军”,是豆包、字节跳动在AI大模型与互联网应用大厂两个层面的“同行们”。
AI同行中,首先是DeepSeek、Kimi等独立AI公司产品,其本身就拥有着独立用户入口,向豆包开放则意味着产品价值打折,对其自身商业发展自然是弊大于利。
而元宝、千问、可灵等大厂AI产品的拒绝行为或源自上游集团层面的统一规划。
此前,腾讯创始人马化腾曾在2026年度内部员工大会上点评豆包手机助手,称其通过外挂方式把用户手机和电脑屏幕录屏传到云端,极不安全、不负责任,腾讯对此的态度为“旗帜鲜明反对”。
豆包手机助手于当晚回应称,自身严格遵循用户授权与合规原则,仅在用户明确授权前提下调取必要能力,且云端处理屏幕内容不存储、不训练,数据传输全程加密。
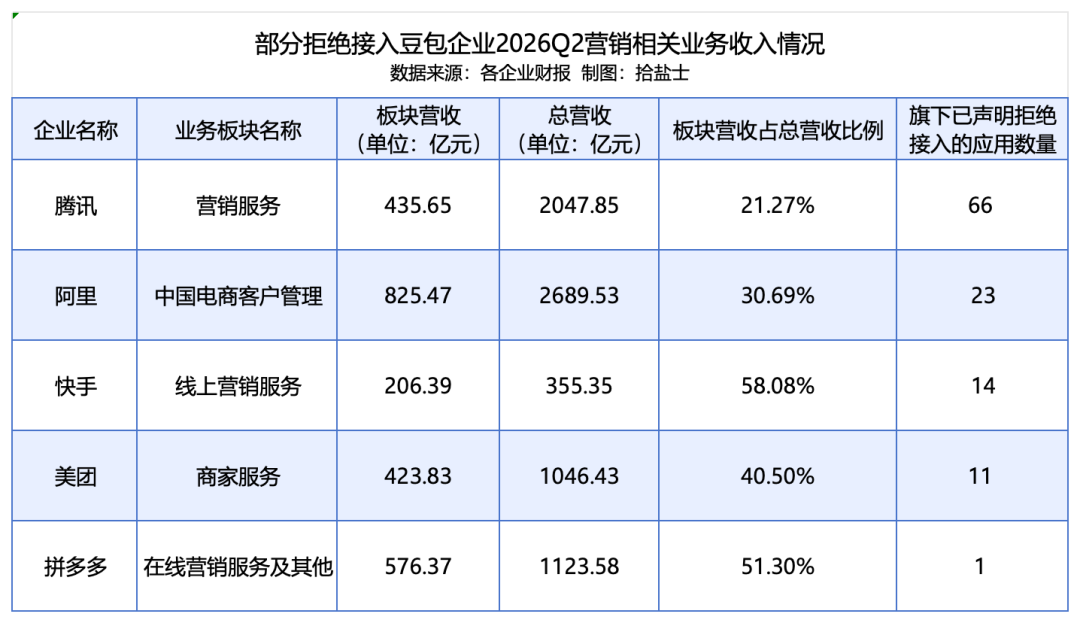
这一次短暂摩擦也为二者后续未能达成合作埋下了伏笔,在本次拒绝名单中,腾讯以高达66款的关联应用数量“拔得头筹”,而阿里、快手、美团也同样给出了“全家桶”式防御态度,各自旗下应用数量分别达23款、14款、11款,四家合计占到了名单总数的近七成。
图片来源/拾盐士
同时,四家公司当前均已布局C端智能体产品。
9月,腾讯发布个人智能体产品“LightVela”,其微信原生智能体“小微”也正处测试阶段。10月,同样主打“替人办事”的阿里“千问Go!”也开启灰度测试。再加上定位创作智能体功能的快手可灵“ikli”与专注本地生活场景的美团“小团2.0”,该赛道的竞争已步入白热化。
柏文喜指出,从各应用拒绝接入原因来看,安全因素确实客观存在,但腾讯、阿里、快手、美团旗下应用集体进清单,其关注核心仍是入口主权。豆包一旦替用户完成操作,超级APP的广告曝光、推荐排序、搜索竞价、支付入口、用户意图等数据将被架空。在各家都在做Agent的前提下,更不可能把闭环流量喂给对手。
值得注意的是,同样已布局该赛道的百度与京东两家大厂却并未明确拒绝,百度旗下仅百度地图一款应用出现在名单中,而京东生态关联应用更是全线“缺席”。
目前,京东对此尚未表态,但行业推测基于京东自营业务优势,其大概率会与豆包手机助手达成合作。而百度方则有相关人士回应媒体称“豆包手机出货量还不算大,对百度而言,不是当下要处理的问题”。
香颂资本执行董事沈萌指出,豆包助手想获取的是对各家APP的系统级控制权,而一旦交出这个控制权,就意味着APP的权限和数据等于由豆包全部截流。如果京东、百度与字节跳动没有达成更多合作意向,后期也会拒绝被控制。
死磕AI代理,一场与互联网大厂的分层博弈
从此次多款应用的反对态度中也不难看出,“AI替人办事”这一商业模式的实现阻碍重重,而豆包又为何仍在“死磕”这一模式?
答案正在豆包当前超大规模访问量与较弱“变现”能力的巨大反差中。
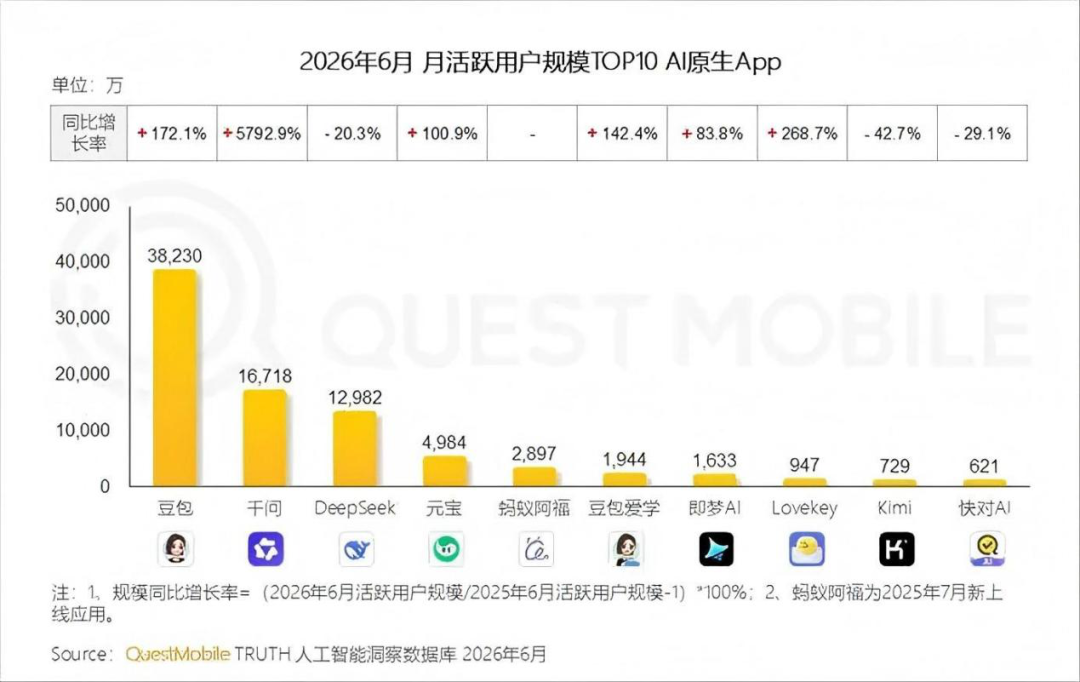
QuestMobile数据显示,2026年6月豆包APP月活跃用户规模达3.82亿,位居国内AI应用第一,千问、DeepSeek分别以1.67亿、1.3亿位列二、三位,豆包APP月活规模甚至超过了二至五名的总和,其流量优势相当显著。
然而,据晚点LatePost估算,2026年上半年豆包单日收入不足百万元,每日的算力消耗却高达千万元,其海量规模优势正亟待转化为实际收益。
图片来源/蛇眼财经
柏文喜指出,若该模式走通,豆包将在默认分发权、本地上下文数据、跨App任务佣金、AI渠道抽成四方面获益。这对其他大厂则是结构性侵蚀,金融、社交、支付类App若被直连,损失的是风控主导权、用户触点以及营销服务收入。
而当前,营销相关服务对于各互联网大厂来说都是十分关键的业务板块。
从2026年第二季度业绩数据来看,拒绝接入态度最为鲜明的腾讯对于营销业务的依赖程度却是最低的,季度内其该板块营收为435.65亿元,占同期总营收的21.27%。
同时,阿里中国电商客户管理业务收入达825.47亿元,占比为30.69%,美团商家服务业务则创收423.83亿元,约占到总营收的四成,拼多多在线营销服务及其他业务营收额为576.37亿元,占总体比重超50%。
而快手则是五家厂商中营销收入占比最高的,该季度其线上营销服务共实现收入206.39亿元,占其同期总营收比例达58.08%。
该部分收入的基础恰恰是用户在旗下应用中“逛”这一行为,而由豆包手机助手接管后该行为直接被AI自动化操作所取代,相关收入的减少也将成为应用选择接入豆包后直接面临的“亏本生意”。
图片来源/拾盐士
对比来看,同样推出了智能体手机产品的阶跃星辰,却收获了与豆包截然不同的结果。
10月13日,阶跃星辰发布首款智能体手机STEPX Neo,搭载自研智能体原生操作系统StepAOS 1.0与个人智能体阶跃Amoo,不同于豆包绕开APP原有体系的GUI模式,阶跃选择由APP厂商决定向智能体开放哪些能力,而后直接调用该部分服务接口,虽前期接入速度较慢,但不易直接触碰APP厂商的核心利益。
据央广网报道,阶跃Amoo已与支付宝、腾讯、携程、滴滴、美团等近百家企业达成合作。
沈萌指出,阶跃与字节跳动两者在移动互联网市场的地位和影响不可相提并论,对于其他大厂来说,若认可接入豆包手机助手,豆包就会升级为人与手机APP之间的唯一接口,而大厂APP也将成为豆包生态的一部分。
针对当下僵持局面的未来走向,柏文喜推测双方“不会全面对抗,也不会全面融合”,在外卖、打车、票务、酒店这类高频但非核心数据场景中,AI可带来增量订单但不动交易底盘,未来可能会逐步开放合作。而微信关系链、支付宝支付、淘宝推荐、银行账务等涉及核心数据的部分依然只会提供“只读或浅操作”接口。
“终极形态是‘分层共生’,即低敏感任务合作共赢,高价值入口持续博弈。”柏文喜总结道。

