

10月22日,A股主要指数午后震荡调整,上证指数回落至3650点附近。养殖板块盘中一度飘红,随后受市场整体走弱影响震荡回落。
截至发稿,全市场“含猪量”更高更纯的养殖ETF汇添富(159172)标的指数——中证畜牧养殖产业指数(931946.CSI)跌近1%,跌幅小于同期主要宽基指数,整体表现相对抗跌。

截至发稿,养殖ETF汇添富(159172)标的指数前十大成份股多数飘绿。上涨方面,正邦科技、伊利股份微涨;下跌方面,海大集团跌超2%,生物股份、大北农、梅花生物、圣农发展跌超1%,牧原股份、新希望、温氏股份微跌。
【养殖ETF汇添富(159172)标的指数前十大成分股】
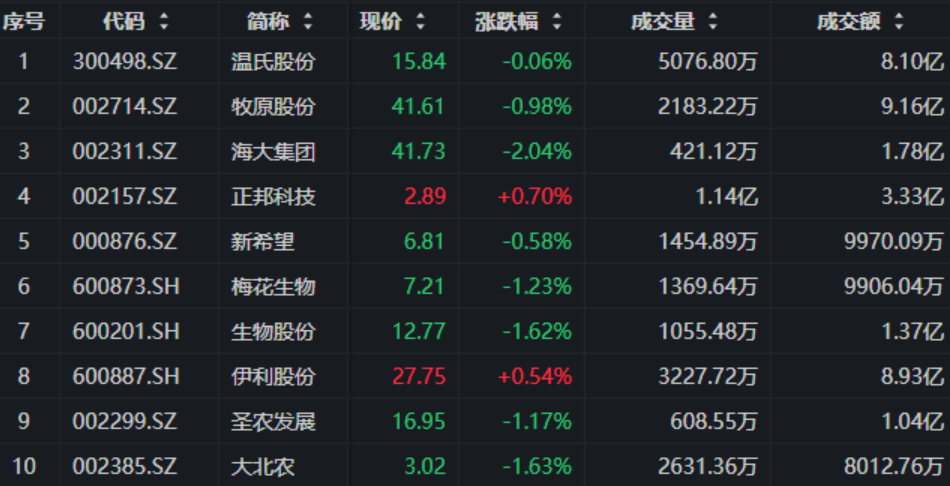
注:标的指数权重股仅做展示,不作为个股推介。
消息面上,温氏股份披露2026年三季报。公司前三季度实现营业收入721.97亿元,同比下降4.74%;归母净利润亏损49.61亿元,同比由盈转亏。其中,第三季度归母净利润亏损5.96亿元,较第二季度亏损32.96亿元环比减亏约27亿元。
第三季度公司减亏主要受两方面因素推动:一是消费旺季带动黄羽鸡价格回升,养鸡业务实现较好盈利,发挥鸡猪双主业的经营对冲作用;二是第三季度生猪销售价格较二季度有所回升,同时生产指标持续优化、养殖成本有所下降,养猪业务亏损相应收窄。不过,公司前三季度仍处亏损状态,反映低猪价对生猪养殖业务的压力尚未完全缓解。
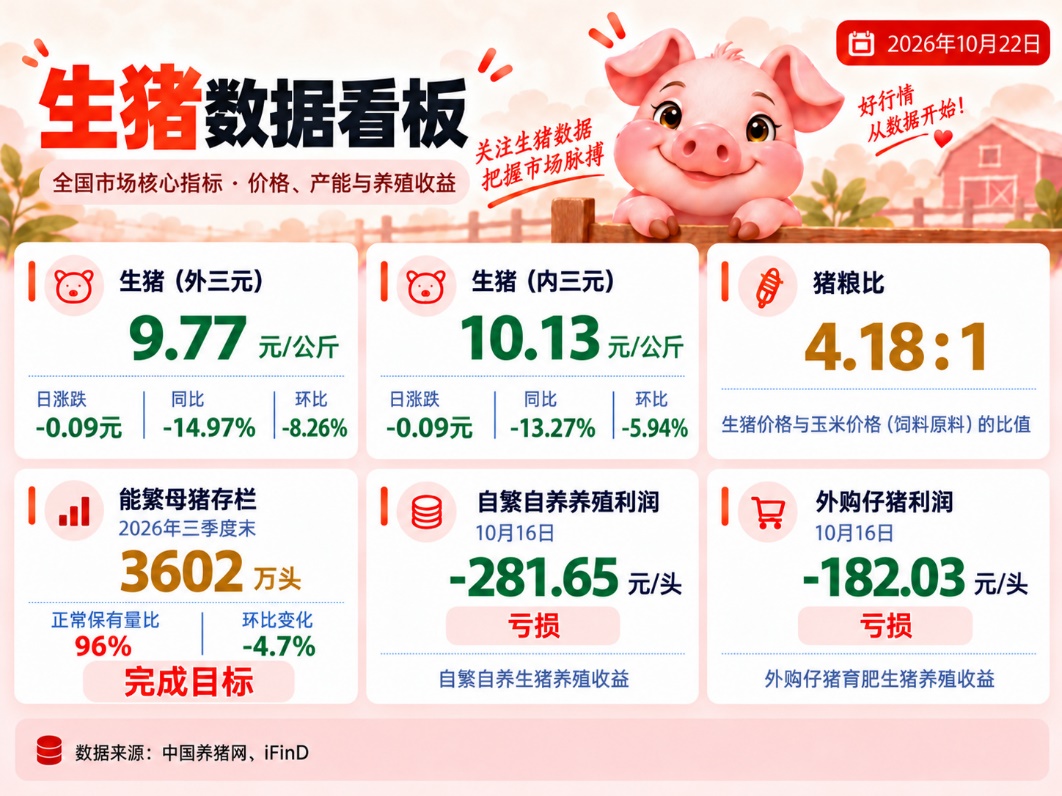
价格方面,近期生猪市场持续承压。据中国养猪网,10月22日生猪(外三元)价格跌至9.77元/公斤,连续运行在10元关口下方,创今年7月以来新低。自2025年9月中旬转亏以来,生猪养殖利润持续承压,截至2026年10月中旬,已连续约13个月处于亏损状态,且亏损程度进一步加深。
【本轮去化走到哪一步了?】
三季度能繁母猪去化明显提速。截至2026年三季度末,全国能繁母猪存栏降至3602万头,同比下降10.7%、环比下降4.7%,仅相当于3750万头正常保有量的96%,生猪基础产能已经降至正常保有量以下。
但3602万头可能还不是本轮去化的终点。长江证券指出,养殖行业现金流亏损已持续超过8个月,四季度供需矛盾仍较难明显缓解,行业亏损可能继续。在低猪价、现金流压力与产能调控共同作用下,本轮去化或延续至2027年上半年,累计去化幅度或超过10%,养殖行业大周期反转值得期待。
短期猪价磨底与远期产能去化或将同时存在。国投证券认为,未来3—6个月商品猪供应压力仍然偏高,猪价较难出现明显上涨;但持续亏损也会进一步消耗养殖主体现金流,推动母猪产能在未来两个季度继续下降。若后续出现超过正常调节范围的“超淘”,2027年猪周期的盈利弹性有望进一步增强。
(来源:长江证券20261021《农业周专题系列二十八:猪价持续低于预期或催化生猪产能超预期去化》;国投证券20261020《农林牧渔行业:母猪去化进入深水区,周期反转可期》)
【布局“猪周期”,养殖ETF汇添富(159172)“含猪量”更高更纯!】
“猪周期”大机会来了?关注养殖ETF汇添富(159172),跟踪中证畜牧养殖产业指数,生猪养殖权重高达43.63%,全市场领先!
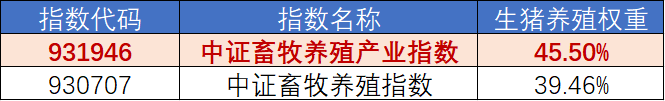
注:“生猪养殖”根据申万三级行业划分,权重数据截至2026/09/30。
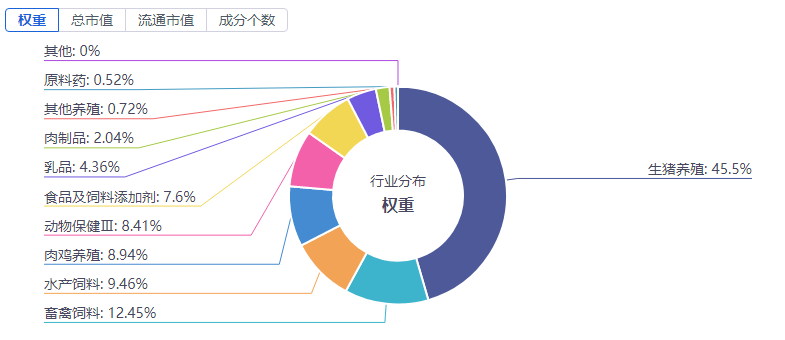
注:指数申万三级行业分类,权重数据截至2026/09/30
养殖ETF汇添富(159172)标的指数成分股集中度高,囊括各细分领域龙头。截至2026年9月末,养殖ETF汇添富(159172)标的指数(中证畜牧养殖产业指数(931946))前十大权重股占比合计为69.26%,其中第一、第二大重仓股——牧原股份和温氏股份,合计占比高达近34%,重仓A股优质“生猪龙头”;此外,指数重仓股还包括饲料加工龙头海大集团(占比8.32%)、大北农(2.92%),以及乳制品龙头伊利股份(3.02%)。

注:指数权重股仅做展示,不作为个股推介。
风险提示:基金有风险,投资需谨慎。本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议。养殖ETF汇添富(159172)属于中等风险等级(R3)产品,适合经客户风险等级测评后结果为均衡型(C3)及以上的投资者。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。

