

界面新闻记者 |
2025年,刘女士为儿子小博申请一笔重大疾病保险理赔时,遭到了保险公司的拒绝。
2019年时,刘女士为刚出生的小博投保了一份重大疾病保险。2025年1月,小博因学习理解能力明显落后于同龄儿童,前往医院检查,被诊断为中度智力障碍。此后经过多次复查及韦氏智力测试,医生再次确认其存在中度智力缺损。
然而,保险公司认为,小博并不符合合同约定的理赔条件。
争议的焦点在于保单中关于“疾病或外伤所致智力障碍”的定义。根据条款,除确诊智力障碍外,还要求造成智力障碍的严重头部外伤或疾病发生在被保险人5周岁以后,同时满足专科医生确诊、心理检测及持续180天等条件。
保险公司认为,小博在5周岁前已经确诊孤独症,不符合“造成智力障碍的严重头部外伤或疾病发生在被保险人5周岁以后”的要求,且未能证明其智力障碍由符合合同约定的疾病或严重头部外伤造成,因此拒绝赔付。
经过争议解决,双方最终达成调解,保险公司同意支付三十余万元保险金,同时豁免后续保费,保险合同继续有效。
尽管最终获得赔付,但这一案例也暴露出孤独症儿童在商业重疾险理赔中面临的现实困境:孩子已经被医院确诊存在智力障碍,为何仍然难以达到保险公司的理赔标准?
国家卫健委发布的《0~6岁儿童孤独症筛查干预服务规范(试行)》显示,我国儿童孤独症患病率约为7‰。孤独症通常起病于婴幼儿期,最佳干预期为6岁前,越早干预效果越好。
然而,对于部分投保了重大疾病保险的家庭而言,即使孩子已经确诊孤独症,并伴随智力障碍等问题,也不意味着能够顺利获得保险赔付。
年龄与智商门槛引发理赔争议
刘女士的代理律师、上海兰迪律师事务所高级合伙人陈禹彦向界面新闻表示,孤独症儿童的重疾险理赔争议,主要集中在疾病发生年龄、智力障碍程度以及疾病定义等方面。
部分重疾险并未将孤独症本身列为保障疾病,但包含智力障碍、语言能力丧失等相关责任。这意味着,一些孤独症儿童虽然无法直接依据孤独症诊断申请赔付,但如果同时存在符合合同约定的严重功能障碍,仍可能涉及相关保障责任。
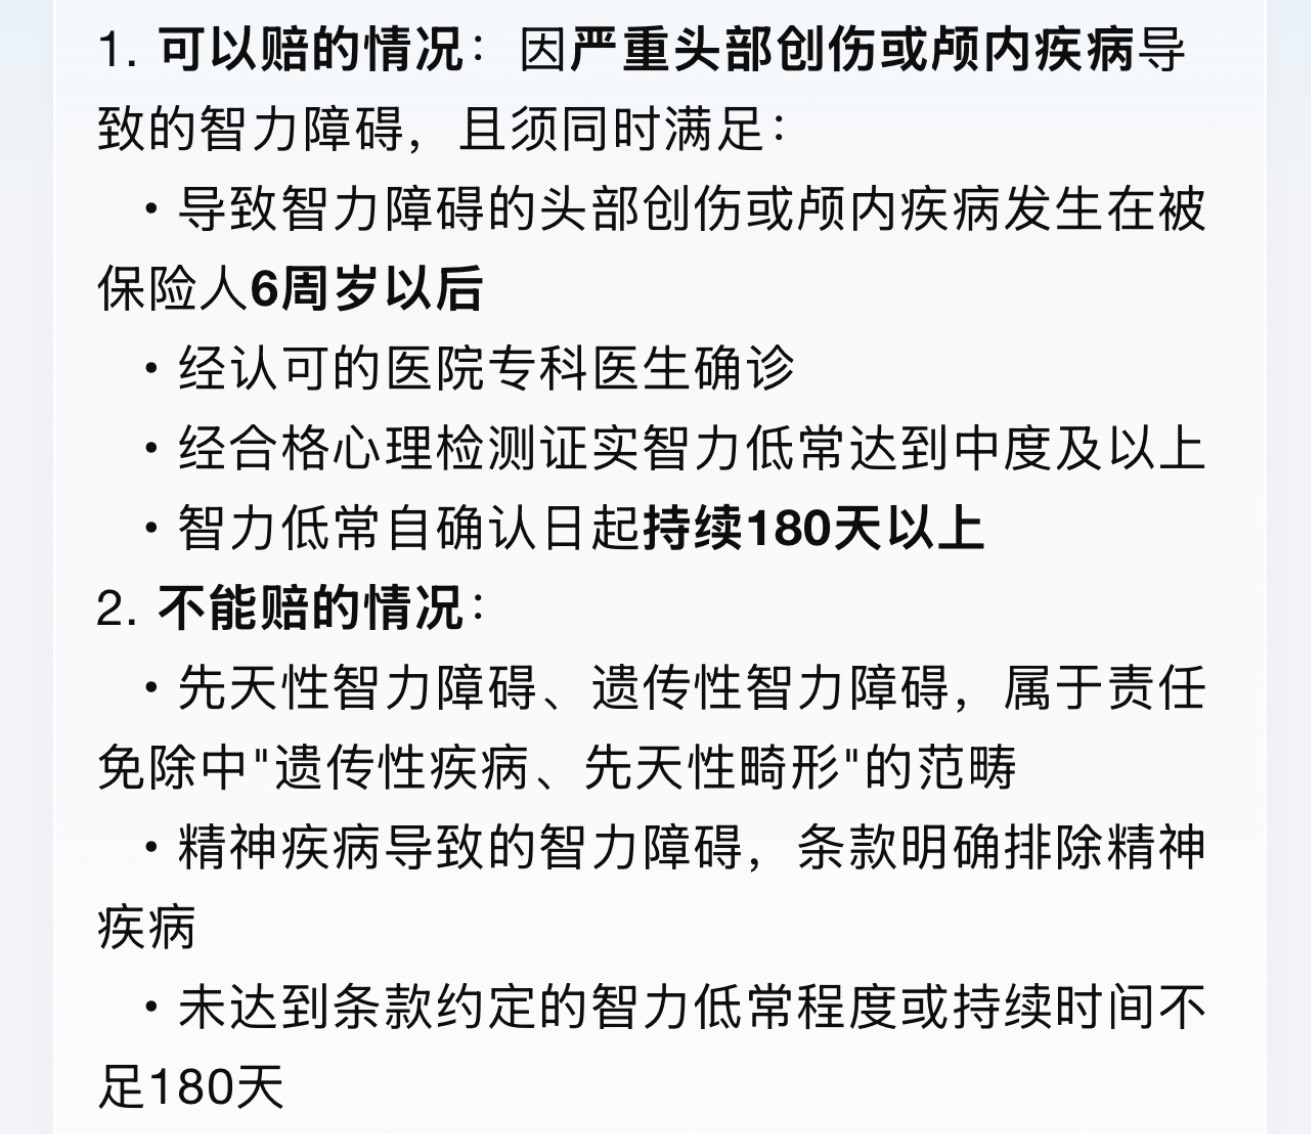
不过,不同产品的赔付条件差异较大。据陈禹彦介绍,部分产品要求智力测试分数低于50分,也有产品将门槛设在35分以下。还有一些保险条款对疾病发生年龄作出限制,要求导致智力障碍的疾病发生在5周岁或6周岁以后。
陈禹彦向界面新闻表示,孤独症属于早期发生的神经发育障碍,部分患儿很小就已出现相关症状。如果保险条款将疾病发生年龄限定在5周岁以后,可能导致一些存在实际保障需求的儿童被排除在赔付范围之外。
在法律层面,他认为,部分疾病定义中的限制性条件实际上具有减轻保险公司责任的效果。如果保险公司在销售时未对相关条款作出充分提示和明确说明,其效力就可能存在争议。
类似争议已经进入司法实践。
2026年1月,河南省高级人民法院官网披露的一起案件显示,一名儿童出生两个月后即投保重疾险,3岁时被诊断为发育迟缓,后续又被诊断为童年孤独症等疾病。保险合同却要求造成智力障碍的疾病发生在6周岁以后,同时要求智商不高于50分。
法院认为,相关限制性条件明显限缩了保险公司的责任范围,超出一般投保人的合理期待,应属于免责条款。由于保险公司未履行明确说明义务,法院认定相关限制不产生效力,最终判决保险公司支付重大疾病保险金及少儿特定重大疾病额外给付保险金合计61万余元。
理赔门槛背后的风控考量
为何保险公司会对智力障碍设置较为严格的年龄限制?
某头部险企核保负责人向界面新闻解释,相关条款的订立主要和儿童智力发育特点及医学评估的客观困难有关。
“首先,儿童的智力水平并非从出生起就能被稳定、准确地测量。特别是两三岁的低龄儿童,语言表达、理解能力和认知水平仍处于快速发展阶段,不同儿童的发育速度也存在明显差异。部分孩子语言发育较晚,并不意味着其一定存在智力障碍。”她表示。
因此,对儿童智力障碍程度的认定,需要借助适龄量表进行专业评估,并结合儿童的实际发育状况。部分常用的韦氏儿童智力量表适用于6岁及以上儿童,此时相关评估结果通常具有更好的稳定性。
其次,孤独症的诊断还受到家庭认知与医疗资源可及性的影响。前述负责人表示,我国不少家长并不了解或者不愿面对孩子存在孤独症等神经发育障碍的可能,将早期语言和行为异常归结为发育较慢,或者孩子智商不高。这也是为什么大多数国内重疾险中并没有孤独症(自闭症)这个条目,而是归到智力障碍中。
不同地区儿童精神心理及发育行为专科医疗资源存在差异,也可能影响患儿获得及时、规范诊断的机会。
此外,保险公司还必须考虑理赔中的道德风险。
该负责人提到,在个别地区,围绕智力测评结果甚至存在涉嫌欺诈骗保的灰黑产风险。相较于具有明确病理证据的疾病,一些精神心理和认知功能评估涉及行为观察、测试配合程度以及专业判断,保险公司在核赔时往往更加谨慎。
目前中国保险行业协会与中国医师协会发布的《重大疾病保险的疾病定义使用规范(2020年修订版)》主要参考成年人重大疾病保险的情况制定。对于规范以外的疾病,保险公司可以根据市场需求和经验数据自主增加保障并制定相应定义。
这也意味着,孤独症及相关儿童发育障碍的保障范围和给付标准,在不同保险产品之间可能存在差异。
界面新闻注意到,面对孤独症儿童的特殊保障需求,国内保险市场也开始探索产品创新。
例如,君龙人寿推出的小青龙系列少儿重疾险,将孤独症相关保障延伸至康复治疗费用。在符合条件的情况下,保险公司可按约定比例承担指定康复机构的治疗费用。招商仁和人寿推出的仁心护航2.0重大疾病保险,也将少儿重度孤独症单独列为保险责任,符合约定条件的患儿可获得基本保额30%的保险金。此外,益宝联合保险公司推出的“心智宝”普惠保险项目,则尝试为已经确诊孤独症等心智障碍的人群提供意外及其他疾病风险保障。
不过,这些创新产品仍普遍存在投保年龄、确诊年龄、疾病严重程度或康复机构等限制。对于确诊较晚、已经患病或有长期康复需求的儿童家庭而言,商业保险的保障空间仍有待进一步拓展。
对于保险公司而言,科学的疾病定义既要确保风险可控,也需要兼顾医学进展与消费者的合理保障预期。如何在理赔标准的客观性、风险管理与儿童保障需求之间取得平衡,仍是少儿重疾险产品设计需要面对的课题。
(应受访者要求,刘女士和小博均为化名)

