

界面新闻记者 |
界面新闻编辑 | 谢欣
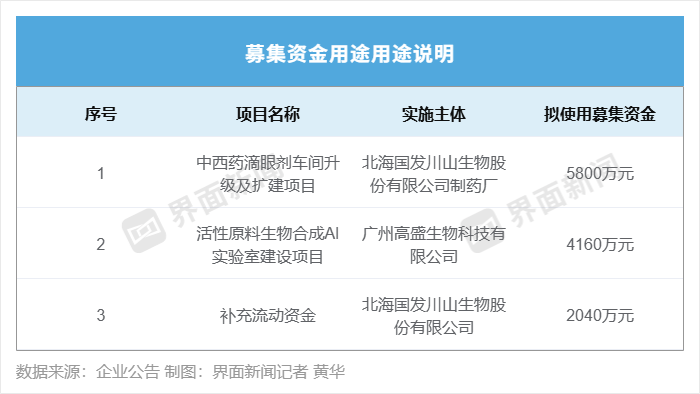
10月19日,国发股份公告称,拟以简易程序定增募资不超过1.2亿元,分别投向中西药滴眼剂车间升级及扩建项目、活性原料生物合成AI实验室建设项目及补充流动资金,拟使用募集资金5800万元、4160万元和2040万元。
消息落地后,市场反应平淡。10月20日收盘,国发股份报4.54元/股,微涨2.25%,最新市值24亿元。
对于眼药水业务的产能规划以及合成生物项目的必要性,界面新闻记者于10月20日上午向国发股份发送了采访提纲。截至发稿时,尚未获得答复。
国发股份是A股老牌上市公司,1993年成立,2003年1月登陆上交所主板。上市以来,公司业务范围历经多轮变更。它早年以珍珠深加工和海洋生物制品起家,此后又先后涉足农药、环保、酒店经营等领域。
2021年,公司由"北海国发海洋生物产业股份有限公司"更名为"北海国发川山生物股份有限公司",向医疗健康领域聚焦。目前,其业务主要由医药制造、医药流通、司法体外诊断(IVD)三大板块构成。
从募投方向看,国发股份想在眼药水业务上做大存量,在合成生物上做出增量。
先看眼药水项目。根据定增公告,项目建设期为两年,分两期实施:一期对现有车间进行智能化改造,建设珍珠明目滴眼液专用生产车间;二期新建西药眼剂车间,布局复方牛磺酸滴眼液等化学药眼科品种。
值得注意的是产能数字。公告披露的设计产能为年产500万支珍珠明目滴眼液、300万支复方牛磺酸滴眼液,合计800万支。而2025年年报显示,公司滴眼液实际销量仅为170万支。也就是,新产能是2025年销量的近5倍。
即便以历史峰值期衡量,这个规划也显得“有点超”——2001年,海水珍珠明目滴眼液年销量曾达709万支,产销率92.09%,800万支的产能仍在其之上。并且,与二十多年前相比,如今的眼药水市场早已竞品环伺。
但眼药水确实是国发股份的标志性资产,海宝牌珍珠明目滴眼液即出自该公司。据企业2002年年报,该产品当时在广州市场排名第四。公司还曾披露,自2024年1月起在央视五大频道投放了10个月广告,同期在高铁列车上投放了8个月广告,为这一单品造势。
即便业务几经调整,国发股份始终未放弃眼药水,原因也不难理解——这门生意毛利率不低。2002年,珍珠明目滴眼液的毛利率一度接近75%;到2025年,其所属的医药制造板块毛利率为35.58%,虽明显回落,仍是公司毛利率最高的板块之一。
不过,从收入结构看,眼药水所在板块近两年占比有限。2026年上半年,医药制造收入1251.86万元,远低于医药流通的9927.8万元和司法IVD业务的4660.9万元;2025年,医药制造收入2715万元,同样远低于医药流通的1.9亿元和司法IVD的1.07亿元。
另在企业历史公告中,公司将眼药水业务规模有限归因于产线维护——滴眼液生产线于2004年投入使用,受设备老化影响,2024年滴眼液产量同比减少76.02万盒,降幅为22.84%,因产量下降致销售未达预期;公司此后对原有滴眼液生产线全面维护保养,直至2025年6月才恢复生产,这些都使得市场销售恢复进程滞后。
结合历史信息来看,眼药水项目的实质更接近一次产线更新,而非开拓新增业务。据此推测,这笔投资能否带来相应的收入增量,仍有待观察,而项目建成后是否会出现产能闲置,也是一个悬而未决的问题。
与眼药水项目相比,合成生物是相对新的方向。公告显示,公司拟新建活性原料生物合成AI实验室,重点开展光甘草定等的生物合成工艺开发与中试放大验证。通俗地说,公司想借AI辅助的合成生物学手段,尝试生产光甘草定——一种用于美白化妆品的原料。
但这个项目对国发股份而言,多少有点合理性不足。首先是,从项目定位看,公司明确表示该项目“不直接产生经济效益,故未单独测算项目经济效益指标”。这对投资者而言,意味着这笔投入在短期内没有对应的收益计划和承诺,更像一笔纯投入。
其次是,国发股份历史上确实做过珍珠深加工,与化妆品行业相关,但以合成生物的方式开发化妆品原料,对公司而言仍属新尝试。这其中,该项目实施主体是广州高盛生物科技有限公司(下称"高盛生物")。高盛生物于2020年被国发股份收购,主业是DNA检测,服务于法医鉴定和司法刑侦领域。由它来做化妆品原料的工艺开发,跨界不小。
并且,2025年年报提示,国发股份收购高盛生物形成的2.54亿元商誉,2023年至2025年已计提相应商誉减值准备。这至少说明,高盛生物的经营未能达到收购时的预期。而让一家不达标的子公司去承担新业务探索,可能也是个冒险的决定。
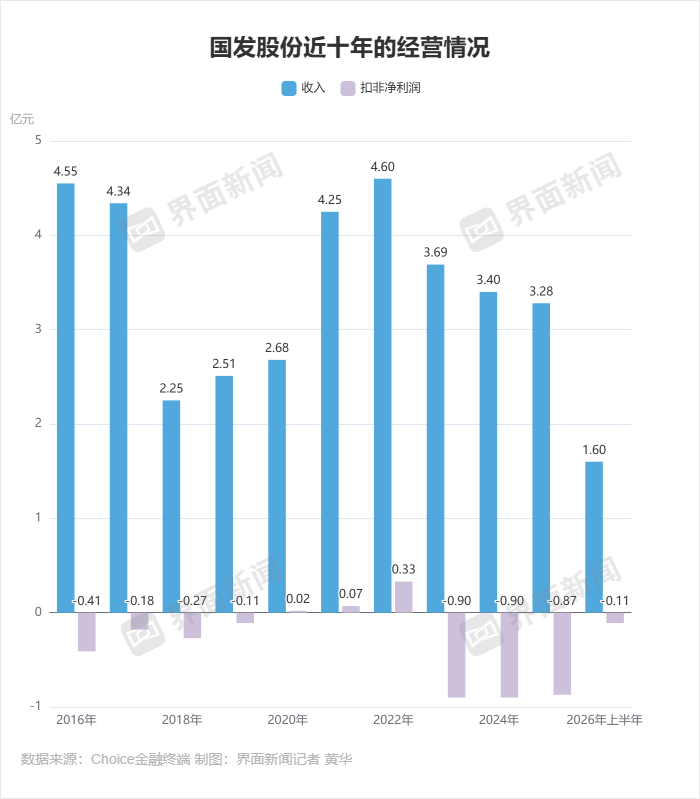
整体来看,国发股份的经营水平实在难言优良。2023年至2025年,公司扣非净利润连亏三年。近十年里,企业亏损年份远多于盈利年份。这也使得这份定增公告中最合理的需求便是补充流动资金。公司认为,其在2026年至2028年存在2379.17万元的流动资金缺口。
此外,原控股股东持股被司法拍卖后,今年5月中旬起,公司已变更为无控股股东、无实际控制人的状态。
虽然无实控人与企业发展好坏没有必然联系,但国发股份是在实控人股份被司法拍卖后陷入被动无主,截至上半年末的前十大股东合计持股约19.5%,意味着企业决策缺乏真正的责任主体,叠加主业连亏、募投效益存疑,这笔1.2亿定增的钱怎么花、亏了谁担责,也就更难验证了。

