

界面新闻记者 |
界面新闻编辑 | 王姝
10月19日,中国人民银行行长潘功胜在2026金融街论坛上表示,为了进一步提高利率调控的精准性,人民银行将研究择机把央行公开市场主要操作品种的期限切换为隔夜,公开市场隔夜回购利率将相应成为主要政策利率。
这是一个非常重大的调整。在中国的利率体系中,政策利率居于核心位置,政策利率直接影响国债收益率、LPR、DR(存款类金融机构债券回购利率)等基准利率,进一步影响存贷款利率。
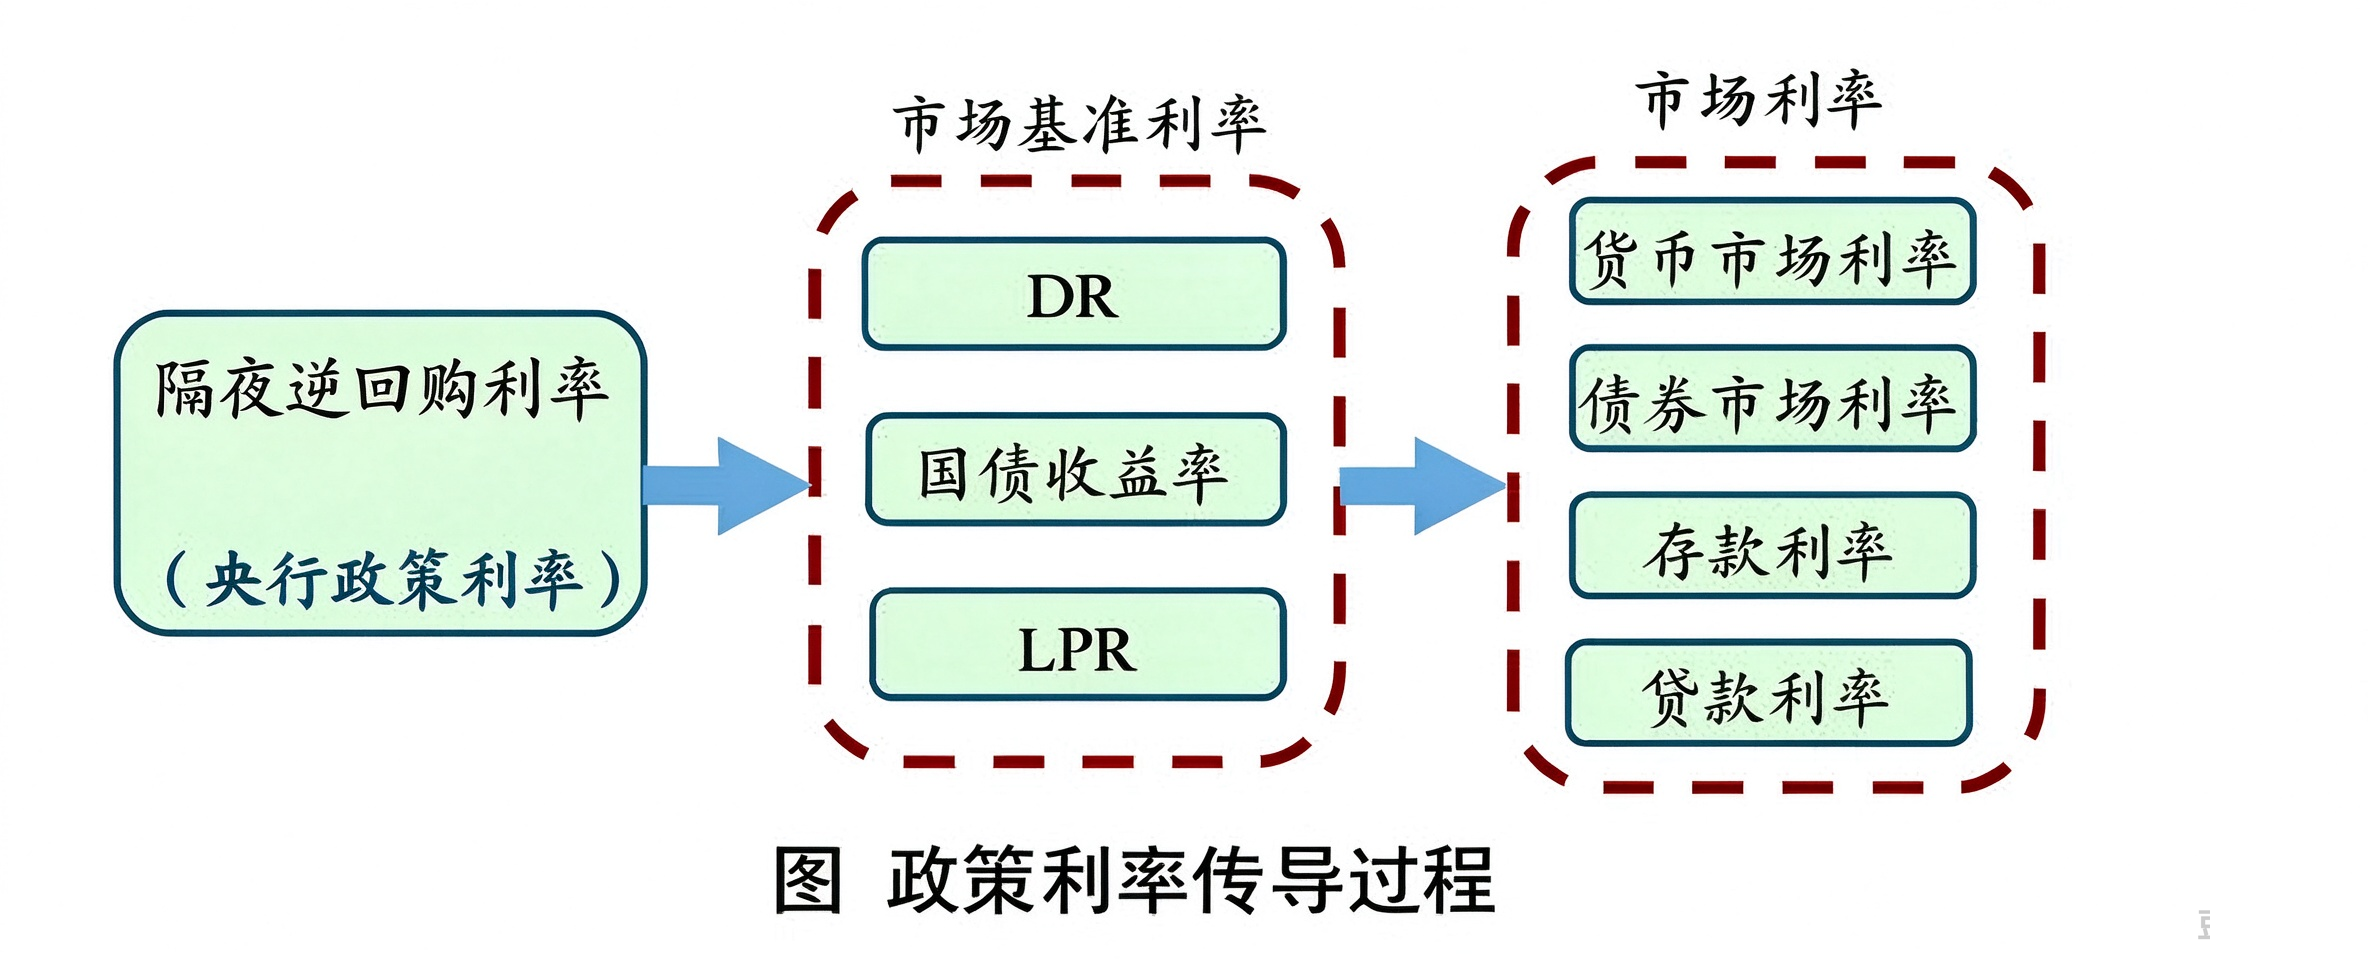
过去几年,随着房贷利率全面挂钩LPR,LPR这个曾经的专业术语,已经为千家万户所熟悉。实际上,LPR的定价锚是政策利率:过去是7天逆回购利率,未来将是隔夜逆回购利率。
当前隔夜逆回购利率为1.25%,低于7天逆回购利率15个基点。在政策利率换锚之后,是否会带动市场基准利率及存贷款利率下行成为市场关注的焦点。10月19日潘功胜演讲前后,DR001和长债收益率出现下行,货币市场、债券市场已对相关利率下行进行定价。
与DR001期限匹配
央行政策利率,扮演着利率体系“定价锚”的角色。它之所以能牵一发而动全身,是因为央行以这个利率向金融机构提供短期资金,金融机构在市场上拆借时,资金成本便以此为参照,进而传导至LPR、存贷款利率。
2024年6月,央行行长潘功胜在陆家嘴论坛上宣布,央行政策利率的品种还比较多,不同货币政策工具之间的利率关系也比较复杂。未来可考虑明确以央行的某个短期操作利率为主要政策利率,目前看,7天期逆回购操作利率已基本承担了这个功能。
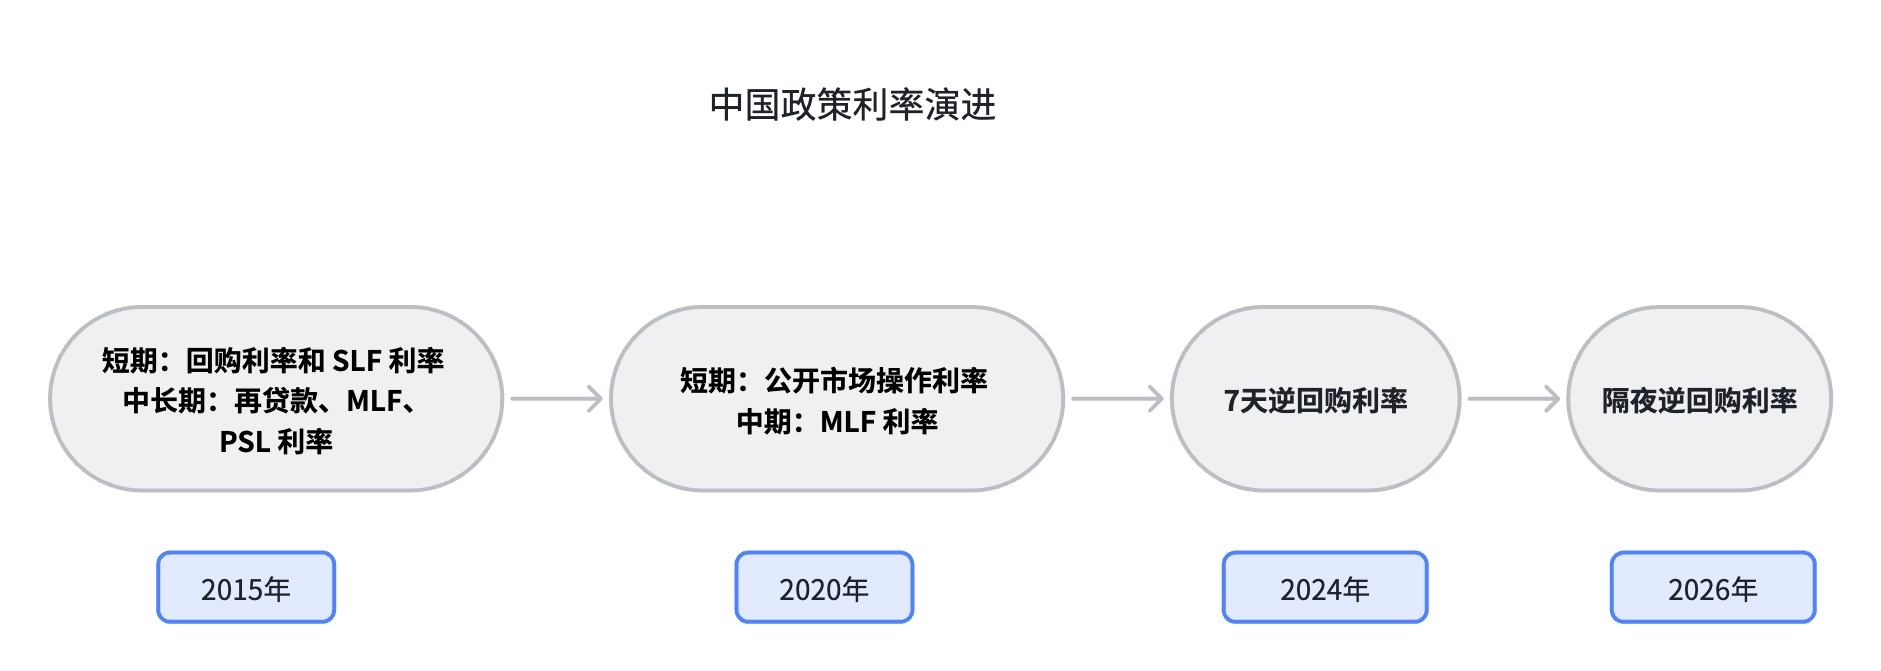
与此同时,2025年以来,货币政策执行报告中的资金利率基准从DR007切换为DR001,因为银行间债券市场隔夜质押式回购的成交占比在九成左右,DR001则围绕7天逆回购利率波动。
北京某券商首席政策研究员对界面新闻记者表示:“DR001的价值发现更为充分,价格的均衡性和公允性更高。”
但新的问题由此产生,7天逆回购利率期限为7天,DR001期限为1天,二者存在期限不匹配的问题,未来政策利率调整为隔夜逆回购利率之后,政策利率与货币市场基准利率期限就实现了匹配。
潘功胜在2026金融街论坛上也表示,从现在的情况看,DR001实际上已成为央行货币政策调控的目标利率,但与此同时,央行公开市场操作主要品种和主要政策利率的期限还是7天,两者并不完全一致。
远东资信研究院常务副院长张林对界面新闻记者表示,政策利率将从7天逆回购利率切换到隔夜逆回购利率,核心是解决“调控目标”和“操作工具”期限不一致的问题。把政策利率正式落到隔夜,有助于推动“观察利率”和“使用工具”对齐,缩短传导链条,也更接近美联储、欧央行以隔夜利率为锚的国际惯例。
“金融机构隔夜拆借交易量远高于其他期限,政策利率换锚为隔夜逆回购利率后,央行可加强对短端利率的调控,提升货币政策在整个金融体系中的传导效果。”前述北京某券商首席政策研究员对界面新闻记者表示。
隔夜逆回购操作将常态化且利率显性化
隔夜逆回购创设于今年6月。今年6月末,隔夜逆回购首度操作,此后操作频率提升,在月中、月初也有操作,操作规模也在上升,央行和一级交易商积累了相关操作经验,这为政策利率换锚提供了基础。
界面新闻记者采访的市场人士认为,隔夜逆回购利率成为政策利率还需要解决两大问题,一是操作常态化。当前隔夜逆回购主要在月末月初、月中操作,未来需在每个交易日操作,向市场释放政策利率信号。
二是利率显性化。今年6月,央行明确隔夜逆回购操作方式为固定利率、数量招标,但央行官方并未披露其利率水平,而要成为政策利率,隔夜逆回购利率必须显性化。
张林对界面新闻记者表示,隔夜操作利率应形成公布惯例,操作频率提高到接近每日,让机构随时能按政策利率拿到资金。
与此同时,需要淡化7天逆回购利率的政策利率色彩。历史上,在央行2024年6月确认7天逆回购利率为政策利率后,MLF、14天逆回购的操作方式相继调整为固定数量、利率招标、多重价位中标,MLF、14天逆回购利率不再公布。
张林对界面新闻记者表示,7天逆回购应从“政策利率”有序退为“期限工具”,可改为多重价位招标,中标利率由市场决定,与隔夜逆回购利率保持10到15个基点的正常期限溢价;同时或需要把临时正、逆回购利率走廊从“7天±25个基点”改为“隔夜±25个基点”,即1.00%到1.50%,让走廊中心与新锚一致。
今年6月,央行明确,在临时隔夜正/逆回购工具的基础上,完善工具使用机制,并将操作利率调整为7天期逆回购操作利率加、减25个基点。
按照1.4%的7天逆回购政策利率计算,此前利率走廊区间为1.15%-1.65%,宽度50bp;政策利率调整为隔夜逆回购利率后,利率走廊区间为1.00%到1.50%,宽度同样为50BP。
利率水平会下调吗?
虽然央行此前未披露隔夜逆回购的利率水平,但考虑到一定的期限利差,市场预计隔夜逆回购利率为1.25%。在政策利率由7天逆回购利率切换为隔夜逆回购利率后,各项利率水平是否会下调就成为市场关注的焦点。
实际上,在2026金融街论坛召开前,市场即流传着政策利率换锚的传言,货币市场利率DR001从1.35%下行至1.26%,10年期国债收益率和30年期国债收益率也出现下行。10月19日潘功胜演讲披露后,长债收益率进一步下行。
“因为隔夜逆回购利率1.25%较7天逆回购利率低15BP,如果换锚,可以理解为一次变相降息,对资金面和债市是实质性利好。”前述北京券商首席政策研究员对界面新闻记者表示。
张林对界面新闻记者表示,DR001向1.25%靠拢,存单和短债直接受益。如果隔夜真正替代7天成为常态化流动性投放工具,10年期国债收益率的下限可能下探至1.60%以下。但四季度政府债供给规模不低、监管也在关注长端收益率下行过快,加上市场已提前交易“换锚”,宣布后要防范“利多出尽”的止盈。
存贷款利率方面,其报价机制也出现变化。此前贷款利率主要锚定LPR,潘功胜在2026金融街论坛上表示,未来随着多元化贷款定价基准不断完善,一些财务能力强的企业,可与金融机构协商后自主选择DR001或LPR作为浮动利率贷款定价基准,LPR作为小企业、个人贷款的定价基准可继续发挥作用。
今年7月以来,以DR为定价基准的贷款密集落地,主要挂钩DR001。比如7月21日,招商银行武汉分行向一家民营科技企业发放贷款2000万元,该笔贷款采用定价日前3个月DR001均值作为基准利率,并加点87BP确定执行利率。
中国邮政储蓄银行研究员娄飞鹏对界面新闻记者表示,目前来看,DR贷款不会替代LPR贷款,二者是互补分工而非替代关系,共同构成银行贷款多元定价的基准体系。
“DR主要适用于高信用企业的短期流动资金贷款、跨境等场景;LPR继续作为中长期项目贷、零售贷款的核心定价锚,覆盖广大小微企业和个人客户。”娄飞鹏表示。
存款利率方面,当前商业银行参考一年期LPR和10年期国债收益率调整。
潘功胜在2026金融街论坛上表示,自今年一季度开始,人民银行对外公布了各个期限的存款平均利率,作为银行存款定价的参考。下一步,人民银行将推动这些领域的计息依据用市场化的利率指标来替代,实现退出金融机构存贷款基准利率。
东方金诚首席宏观分析师王青向界面新闻记者表示,未来存款定价基准可能进一步拓展,将短端市场基准利率(DR)纳入,作为短期存款或同业存款的定价基准。
总体来看,虽然目前存贷款利率的定价机制仍在理顺,但归根结底,存贷款利率仍受政策利率影响。在政策利率由7天逆回购利率切换为隔夜逆回购后,更低的政策利率是否会带动存贷款利率调整尤为市场关注。
张林对界面新闻记者表示,这次换锚更像一次“货币市场降息”或“金融市场结构性降息”,还不是信贷降息,央行选择换锚而不是普降,恰恰是为了在降低银行间融资成本的同时,尽量不压LPR、不压银行息差。不过新发放的、合同挂钩DR001的贷款会受益。
天风证券银行业团队的一份研报称,隔夜逆回购利率明确为政策利率之后,7天逆回购利率则可能调整为多重价位中标,这样可以在不引导LPR下调的情况下(因为并没有下调隔夜逆回购利率,只是切换了基准锚),进一步降低银行广义同业负债成本,起到“名稳实降、一举两得”的效果。

