文|牛星钧
在客滚运输主业承压的背景下,渤海轮渡集团股份有限公司渤海轮渡(以下简称“渤海轮渡”)正将新能源车辆运输业务由乘用车向重卡延伸。
近日,渤海轮渡在2026年半年度业绩说明会上表示,已通过“绿安通”“绿安达”“绿安平”三艘船舶的升级改造,破解新能源车过海瓶颈;后续将在巩固新能源车运输先发优势的基础上,积极布局新能源重卡新赛道。
已启动新能源车运输布局
渤海轮渡的新能源车运输布局,首先解决的是车辆“能否上船”的问题。
2025年,渤海轮渡完成“绿安通”“绿安达”“绿安平”三艘船舶的技术改造,使其具备运输新能源车辆的能力。其中,“绿安通”“绿安达”主要服务烟台至大连航线,“绿安平”投入大连至威海航线。改造后的船舶增加了电池安全评测、火灾早期预警、高压细水雾灭火等设施。
公开资料显示,“绿安通”“绿安达”单船可装载长4.9米、宽2米的标准新能源轿车132辆,或15米普通货车100辆。 这一装载能力为新能源重卡运输提供了基础,但重卡车身更大、载重更高、电池容量更高,实际运输组织和安全管理显然不能简单照搬乘用车模式。
2026年2月28日,渤海轮渡设立全资子公司大连海峡航运有限公司,注册资本2亿元,经营范围包括水路普通货物运输及多项运输代理业务。
从商业逻辑看,渤海轮渡具备切入这一赛道的基础。烟台至大连航线是连接山东半岛与辽东半岛的重要通道,跨海运输可以显著缩短环渤海地区的陆路绕行距离。对于货运车辆尤其是高频往返车队而言,节省的不只是里程,还包括驾驶时间、燃油消耗和道路通行成本。
新赛道背后的业绩压力
渤海轮渡布局新业务,也与主业增长放缓有关。
2026年上半年,渤海轮渡实现营业收入7.22亿元,同比下降0.80%;归母净利润5476.62万元,同比下降46.09%;扣非归母净利润为-832.21万元,同比由盈转亏。
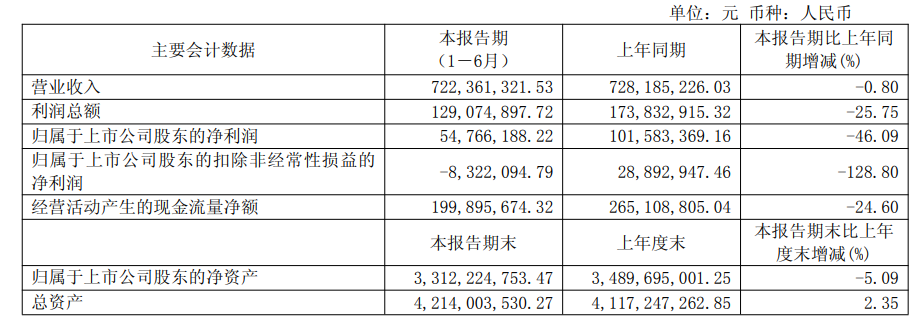
渤海轮渡表示,业绩下滑主要受船舶车客实载率下降、期租收入减少、燃油成本上升,以及所持私募基金公允价值变动损失等因素影响。同期,渤海湾客滚运输货运市场延续疲软态势,同业运力增加,航空、高铁等替代交通方式带来的竞争也在加剧。
作为对照,2025年渤海轮渡客滚运输收入约15.29亿元,占营业收入的83.54%;货滚运输收入约2.78亿元,占比15.20%。 这意味着,新能源重卡业务短期内很难改变公司以客滚运输为主的收入结构,其意义更多体现在培育增量、提高车辆舱利用率和完善物流服务链条。
公司2026年上半年完成车运量32.71万辆次、客运量117.18万人次。 庞大的车流为新能源重卡业务提供了潜在客户池,但车运量并不等于新能源重卡运量,更不能直接推算新业务收入。
需求扩张与安全约束并存
外部市场正在为渤海轮渡提供新的需求空间。
行业数据显示,2026年1—8月,国内新能源重卡累计销售约19.33万辆,同比增长70%;8月新能源重卡渗透率达到47.43%。不过,新能源重卡目前仍主要集中于矿山、钢厂、电厂、渣土运输等中短途场景,500公里以上干线物流的渗透率较低。
这构成了渤海轮渡的机会:新能源重卡正由封闭场景向中长途运输渗透,跨海滚装运输可能成为干线物流链中的重要一环。但同样因为其长途化,车辆电量、续航里程、港口充换电衔接、跨海运输时效和返程货源,都会影响车队是否愿意选择海上通道。
安全则是另一道绕不开的门槛。
中国船级社相关规范要求,车辆运输船所载电动车动力电池剩余电量应处于20%—50%的范围,航行中车辆应熄火且禁止启动,并禁止充放电或更换电池。 中国船级社发布的《新能源汽车滚装运输安全技术指南(2026)》初稿还提出,客滚船封闭处所载运货车或大型客车时,应进行风险评估并经中国船级社认可。
相比乘用车,新能源重卡的电池包数量更多、热释放风险更高,车辆尺寸和重量也增加了系固、舱位安排及应急处置难度。因此,专用舱位设计、车辆分级停放、电池状态检测、途中温度监测和应急预案,都可能成为实际运营的固定成本。
渤海轮渡布局新能源重卡,本质上是在传统客滚运输之外寻找差异化业务,是一次面向干线物流电动化的提前卡位点。先发优势如何真正转化为增长曲线还需要时间验证。