文|天下网商
在服饰行业整体承压的2026年上半年,比音勒芬交出了一份反差感极强的半年报:营收26.01亿元,同比增长23.66%;归母净利润4.91亿元,同比增长18.41%。更抢眼的是高达75.88%的综合毛利率,甚至高于爱马仕同期的71.14%。
据时代财经的不完全统计,2026年上半年,20家已披露中报的服饰上市公司销售毛利率均值为45.26%。换句话说,比音勒芬的毛利率比行业上市公司平均水平高出30多个百分点。正因如此,这家国产高尔夫服饰品牌才被市场冠以“衣中茅台”的称号。
然而,相比高毛利,市场更关心的是:在经历连续两年净利润下滑、2025年第四季度出现上市后首次单季亏损后,比音勒芬的营收和净利润恢复双位数增长,这是否意味着它已经走出年轻化转型的战略投入期?这家靠35—55岁高净值男性起家的圈层品牌,到底有没有破圈,成为新一代消费者的心头好?
“衣中茅台”为何必须破圈?
要理解比音勒芬的年轻化转型,先要了解它做的是一门什么样的生意。
比音勒芬创始人谢秉政早年靠印刷生意起家,后来又代理过华伦天奴、圣罗兰等高端男装品牌。2003年创立比音勒芬后,谢秉政并未贸然闯入商务正装和大众休闲服饰的红海,而是把品牌定位为高端高尔夫服饰品牌。
这个定位相当巧妙。彼时,高尔夫在大众认知中并不只是一项运动,更自带精英圈层属性。通过牢牢绑定高尔夫运动,比音勒芬为自己打上了“高端、精英”的品牌标签。
为了匹配高端定位,比音勒芬把第一家门店开在了南京新街口商圈的金鹰国际购物中心。但谢秉政很快发现,机场才是更高效触达目标用户的渠道——对于商务差旅人群来说,一家开在机场奢侈大牌店隔壁的门店,更符合高尔夫运动的精英叙事,也更有助于树立品牌的高端形象。
就这样,比音勒芬把门店开遍国内各大机场,一点点筛选出自己的目标客群。浙商证券研报曾描述过这一客群的用户画像:35-55岁、月可支配收入超过3万元的中小企业主、公务员,以及国企事业单位中高层管理者。
这群人既不追逐潮流,也没空研究穿搭。比音勒芬为他们提供了一个省心的着装选择——比大众品牌更体面,比奢侈大牌更低调,还带点休闲运动元素。
为了匹配高端定位和1500-8000元的产品价格带,比音勒芬的面料大多出自国际一线供应商,生产则外包给成熟代工厂——这些都是谢秉政早年代理高端品牌时积累的供应链资源。产品设计和版型也精准服务中年男性的需求:5厘米领高的“小领T”让脖颈显得挺拔;腰线上移、腹部采用收缩性更强的面料,让T恤不显肚子;自研科技面料经机洗300次领口不易变形,让衣服可以直接丢进洗衣机洗。
高端定位、精准渠道和定制化产品,让比音勒芬积累了一个高度认可品牌、购买力强、忠诚度极高的核心人群,构建起一门高客单价、高复购、高毛利的生意。
2016年,比音勒芬在深交所上市,成为中国高尔夫服饰第一股。“衣中茅台”的名号就此叫响。
然而,圈层品牌的天花板也在于圈层本身。在复购率和客单价已经处于高位的情况下,比音勒芬要维持营收增长,唯一的出路就是持续扩大人群规模——这意味着品牌必须从特定圈层走向公共视野,完成破圈。
年轻化转型的代价
对于破圈这件事,比音勒芬的态度一度相当保守。
线下端,2020年至2024年,比音勒芬年净增直营门店分别只有45家、46家、47家、28家和37家,始终保持着“小步慢跑”的扩张节奏;线上端,直到2022年,比音勒芬线上销售收入占营收比例仅为5.82%,几乎错过了电商和内容平台的红利期。
与此同时,外部竞争却在不断加剧。随着户外运动风潮兴起,迪桑特、FILA等品牌纷纷加码高尔夫服饰赛道,推出价格带与比音勒芬接近、品牌形象却更年轻的产品系列。这些对手未必会直接分流比音勒芬的核心客群,却在客观上加大了品牌破圈的难度。
为此,在2023年的20周年庆典上,比音勒芬正式提出年轻化战略,谢秉政为“年轻化”下过一个定义:“不是要拉拢年轻人,而是要让现有客户穿起来更显年轻;同时让现在的年轻人知道这个品牌,对品牌有好感,未来才有发展空间。”也就是说,比音勒芬的破圈,是在维护好原有核心客群的前提下,向更年轻、更广泛的圈层拓进。
2023年之后,比音勒芬的破圈动作明显提速。
营销端,品牌先在2024年12月官宣“95后”明星丁禹兮为先锋代言人,紧接着又在2025年1月启用品牌新Logo,将几乎无法拼读的英文名“Biemlfdlkk”改为“Biemlofen”,降低年轻消费者的认知和传播门槛。
渠道端,品牌在线上加速布局天猫、抖音,通过明星矩阵和KOL把内容铺进小红书;在线下则从机场走向一二线城市核心商圈,并开出多家200平方米以上的大店。
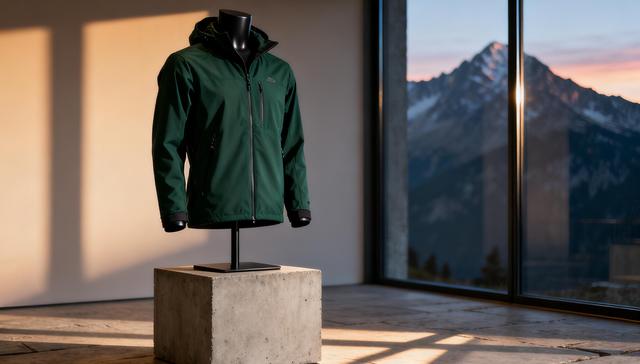
产品端,品牌推出主打户外活力风的MOTION户外系列,以冲锋衣等可以吸引年轻消费者的新品类切入更宽泛的户外生活方式场景。
比音勒芬希望从“高尔夫精英服饰”变成“高端户外生活方式品牌”,但转型的代价很大。2024年第三季度,比音勒芬首次出现营收和净利润双双下滑,其中营收同比下滑4.37%,归母净利润同比下降17.32%。业绩变脸的背后,是该季度管理费用同比激增43.49%。同年全年,比音勒芬归母净利润同比下滑14.28%,为上市以来首次负增长。
2025年4月,谢秉政的儿子谢邕正式接任比音勒芬总经理,随即发起品牌创立以来最激进的一次扩张。2025年全年,比音勒芬一口气净增117家直营门店,但同期直营渠道收入同比增长仅6.89%。受此影响,2025年,比音勒芬营收43.14亿元,同比增长仅7.73%;归母净利润5.51亿元,同比下降29.46%。其中第四季度归母净利润亏损6892万元,为公司上市以来首次单季亏损。
亏损背后,是战略投入期的阵痛。2025年,比音勒芬销售费用突破20亿元,同比增长25.2%,销售费用率攀升至46.8%。更关键的是,全年净增的117家直营门店中,有89家集中在下半年开张,新店爬坡期的租金、人力、装修摊销等费用集中释放,是压垮第四季度业绩的直接原因。
表面上看,比音勒芬陷入了增收不增利的困局,实则是扩张节奏与费用确认周期叠加,导致其利润端短期失速。
上半年迎来业绩转折点
转折点很快到来。2026年第一季度,比音勒芬营收同比增长18.36%,归母净利润同比增长16.54%;第二季度表现更好——营收同比大增31.99%,归母净利润同比增长25.92%。
比恢复高双位数增长更重要的信号是,比音勒芬的线上渠道和MOTION户外系列开始放量。
2026年上半年,比音勒芬线上渠道营收4.33亿元,同比增长101.93%,营收占比提升至16.63%。线上毛利率高达79.61%,甚至超过了直营渠道的76.95%。
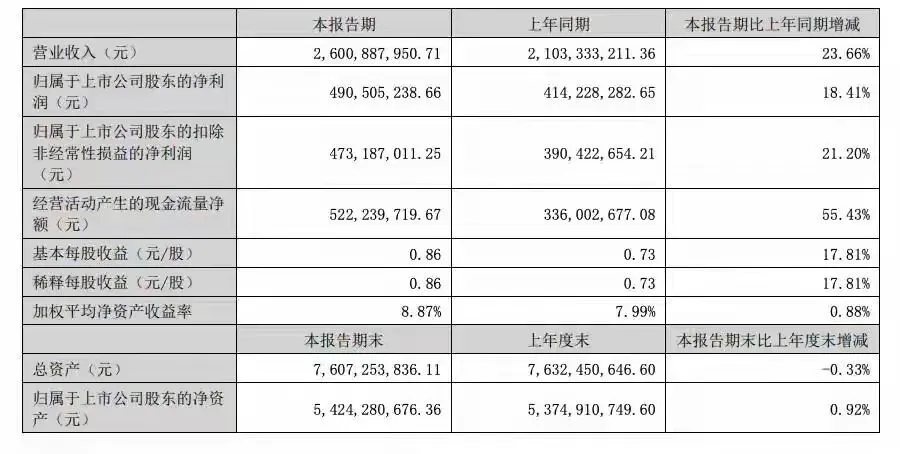
2026年上半年,比音勒芬线上营收猛增
在比音勒芬天猫旗舰店和抖音官方旗舰店,销量最高的两款产品都来自MOTION户外系列,分别是“果岭”冲锋衣和“果岭”软壳。在MOTION户外系列的带动下,比音勒芬外套类产品在上半年贡献收入4.85亿元,同比增长56.75%。
从客群结构看,线上渠道和MOTION户外系列吸引的新客以年轻人为主。比音勒芬先前披露的数据也显示,2025年,品牌线上线下新增用户中,“85后”占比超50%,线上“90后”客群占比超过60%。也就是说,比音勒芬确实正在向更年轻、更广泛的圈层拓进。
与此同时,原有的核心客群依旧稳固。2025年上半年,比音勒芬直营渠道会员复购率高达43%。2026年上半年,在门店数量大增的背景下,其直营门店单店平均销售金额仍稳步提升至212.64万元。
2026年上半年,比音勒芬因销售规模增长而增加了备货,但存货周转天数仍保持在352天——与2025年末持平,低于2022年末的388天。对高端品牌来说,本就不必像快时尚那样追求极速周转——只要商品毛利率高、动销顺畅,适度库存并不可怕。
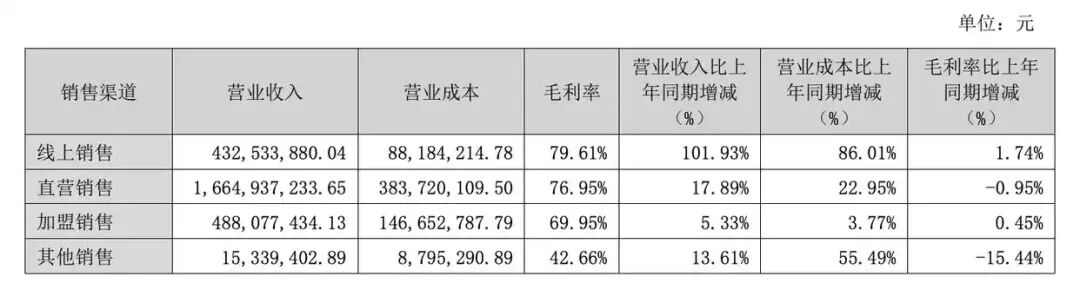
2026年上半年,比音勒芬营收与净利润均恢复双位数增长
更重要的是,上半年比音勒芬的经营现金流净额为5.22亿元,同比增长55.43%,明显快于营收和利润增速,“造血”能力显著增强。
流量是门票,心智才是留量
比音勒芬的年轻化转型,已经度过了最艰难的时刻,但尚未完成真正的蜕变。
2026年上半年,比音勒芬的销售费用为10.84亿元,同比增长24.40%。其中,广告宣传费同比激增91.56%,电商服务费同比暴涨97.05%。这说明其线上渠道的爆发,很大程度上仍是流量驱动的“买量逻辑”,而非线下渠道那种靠品牌与心智驱动的“自然增长”。
比音勒芬可以通过抖音、小红书让年轻人看到自己,也可以通过丁禹兮和冲锋衣让年轻人冲动下单。但品牌破圈是一回事,品牌认同则是另一回事。只有当线上增长不再完全依赖付费投放,来自品牌词搜索和老客复购的订单持续上升时,比音勒芬的年轻化转型才算真正修成正果。从“流量”到“留量”,是比音勒芬下一阶段必须跨过的一道坎。
比音勒芬的野心并不止是主品牌破圈,它还在不断收购国际品牌:从英国英伦风格时尚服饰品牌KENT&CURWEN到意大利度假旅游服饰品牌CARNAVAL DE VENISE;从法国奢华休闲服饰品牌CERRUTI 1881到美国舒适鞋履品牌OOFOS。此外,比音勒芬还拿下了日本户外生活方式品牌Snow Peak的中国市场经营权。
从产品到品牌、从线下到线上,比音勒芬正试图构建一个覆盖生活、户外、高尔夫三大场景,横跨中高端、高端、轻奢多价位段的立体品牌矩阵。但国际品牌的运营,往往需要完全不同的团队能力和文化积淀,比音勒芬能否从一个“渠道型公司”进化为一个“品牌运营型公司”,将直接决定多品牌矩阵最终会成为资产还是包袱。至少在短期内,多品牌矩阵仍是比音勒芬的费用中心。
无论从财务指标看,还是从破圈进程看,比音勒芬这份中报的成色都很足。更重要的是,比音勒芬并非等到业绩崩盘才启动转型,而是在巅峰期主动求变,稳定的人群基本盘、高毛利的产品模型、持续改善的经营现金流,让它可以从容地完成年轻化转型。不过,年轻人是否真正认同比音勒芬这个品牌?流量驱动能否进化为心智驱动?这些问题的答案,仍需更长的时间来验证。