界面新闻记者 |
界面新闻编辑 | 谢欣
10月12日,哈药股份公告,公司于近日收到相关监察委员会关于公司董事、总裁芦传有的《立案通知书》和《留置通知书》。
哈药股份表示,目前,公司已对相关工作进行了妥善安排,公司董事长、其他董事和其他高级管理人员均正常履职,董事会运作正常,生产经营情况正常,公告事项不会对公司生产经营管理产生重大影响。
10月12日,界面新闻以投资者身份致电哈药股份。哈药股份董秘办相关工作人员向界面新闻表示,《立案通知书》和《留置通知书》均下发给芦传有个人,公司层面并未收到相关通知书。目前,其尚不清楚芦传有被立案留置的具体原因,也不清楚通知书由哪地的监察委员会发出。
事发突然
哈药股份董秘办相关工作人员向界面新闻透露,芦传有被留置事发较为突然,公司信息披露部门也是周日才临时获悉相关情况,并着手准备信披工作。高管层也于周日晚间召开相关会议。今日上班后,高管层也一直在召开相关会议。
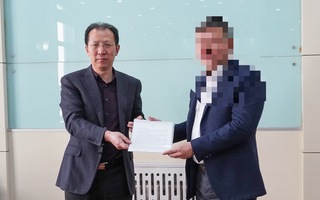
出生于1962年的芦传有是一名在哈药体系内任职多年的老将。界面新闻了解到,芦传有出任哈药股份总裁近三年时间。2022年10月20日,芦传有因退休原因辞去哈药股份副总经理职务,辞职后转任哈药股份高级顾问。退休仅一年多后,芦传有又重新回归管理岗位,于2023年12月出任哈药股份总裁。
在此之前,芦传有曾担任哈药集团制药六厂总工程师、常务副厂长、厂长、党委书记,以及哈药集团三精制药有限公司党委书记、董事长、总经理等职务。
芦传有担任哈药六厂厂长期间,该厂曾因办公楼装修豪华而陷入舆论风波。
2011年,一组哈药六厂办公楼内部装修照片在网络流传,金碧辉煌的欧式装修引发公众质疑。“哈药六厂豪华赛皇宫,网友叹怪不得药贵”等相关报道,将哈药六厂推上舆论风口。
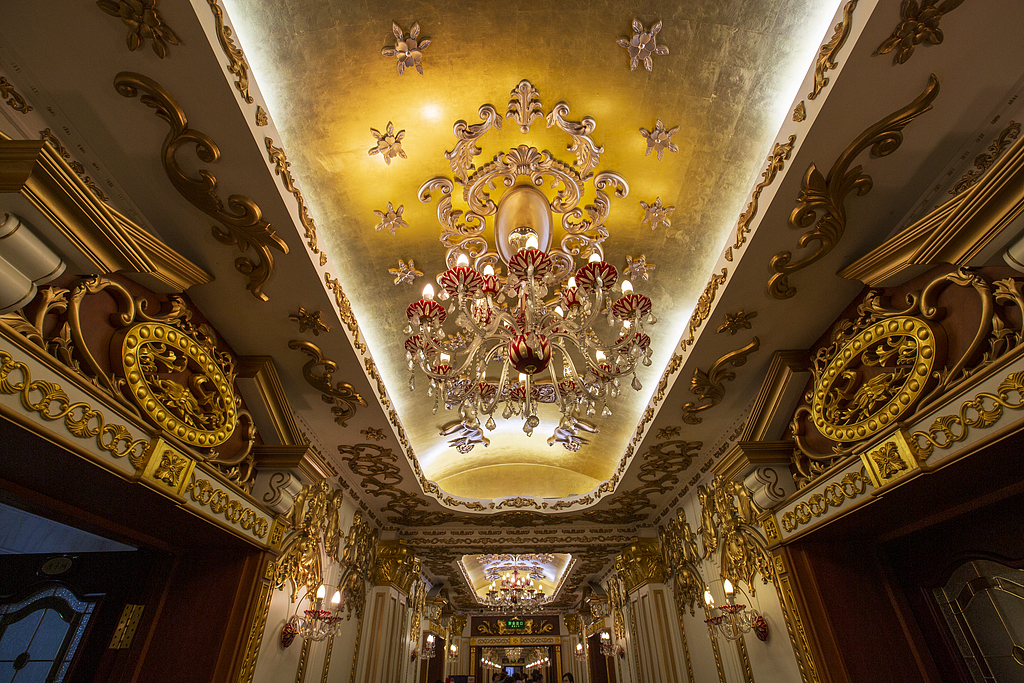
面对争议,时任哈药六厂厂长芦传有曾公开出面解释。据新华社“中国网事”当时报道,芦传有表示,哈药六厂主楼建于2004年,采用欧式建筑风格,共有6层,建筑及装修总投入9300多万元。其中,1至3层为办公区,4至6层为版画博物馆。展示办公楼照片的初衷是呈现企业整体形象,版画博物馆只是其中一部分。
芦传有当时解释,版画博物馆于2006年建成并逐步对外开放,由哈药六厂出资建设和管理,收藏版画1100余幅,典藏和展示面积超过3000平方米。建设博物馆也是企业回馈社会的一种方式,过去5年累计接待参观者超过3万人次。
不过,哈药六厂当时也承认,办公楼4层部分装修豪华的会议室和会客室由企业使用,有时也用于版画博物馆举办研讨会。
转型刚有起色
早在2018年,哈药股份便已开始寻求变革,试图通过混合所有制改革推动企业经营机制转型。
2018年11月,哈药股份控股股东哈药集团宣布重启混合所有制改革。2019年8月,哈药集团混改正式落地。重庆哈珀、黑马祺航分别以约8.06亿元和4.03亿元现金增资哈药集团,增资完成后分别持有哈药集团10%和5%的股权。
随着新投资者入局,哈尔滨市国资委对哈药集团的持股比例由45%降至38.25%,哈药集团由国有控股企业变为国有参股企业,实际控制人由哈尔滨市国资委变更为无实际控制人。受此影响,上市公司哈药股份也变更为无实际控制人。
同时,哈药股份开始引入具有跨国药企背景的职业经理人。2019年3月,曾任职于诺华集团的徐海瑛加入哈药股份,参与推动公司经营转型。徐海瑛当时曾向媒体表示,公司11名高管中,有7名具有海外背景,9名通过市场化方式选聘,剩余2名也拥有丰富的哈药工作经验。对于管理团队的调整,徐海瑛当时认为,“最难的事情已经解决了”。
不过,这位转型掌舵人在任职不到三年后便离开了哈药股份。2022年5月17日,徐海瑛因退休辞去相关职务。
如今,哈药股份的经营业绩已经走出此前的低谷,但距离真正完成转型,仍有很长的路要走。
2019年,哈药股份实现营业收入118.25亿元,归母净利润0.56亿元。到了2025年,哈药股份营业收入增长至159.64亿元,归母净利润达到3.62亿元。六年间,收入规模有所扩大,盈利能力也有所恢复。
拆解这六年的业务变化可以发现,哈药股份的增长很大程度上依赖保健品和营养补充剂业务。
早在2018年2月,哈药股份便宣布,拟斥资2.995亿美元认购美国保健品公司GNC(健安喜)发行的约30万股优先股,成为其单一最大股东,并与GNC在香港设立合资公司,共同运营中国大陆业务。当时,哈药股份希望借助这笔投资加快布局保健品市场。
界面新闻此前获悉,徐海瑛一直将保健品业务,特别是GNC,视为哈药股份未来的重要发展方向。如今看来,徐海瑛退休后,哈药股份仍在沿着这一方向发展,并取得了一定成效。
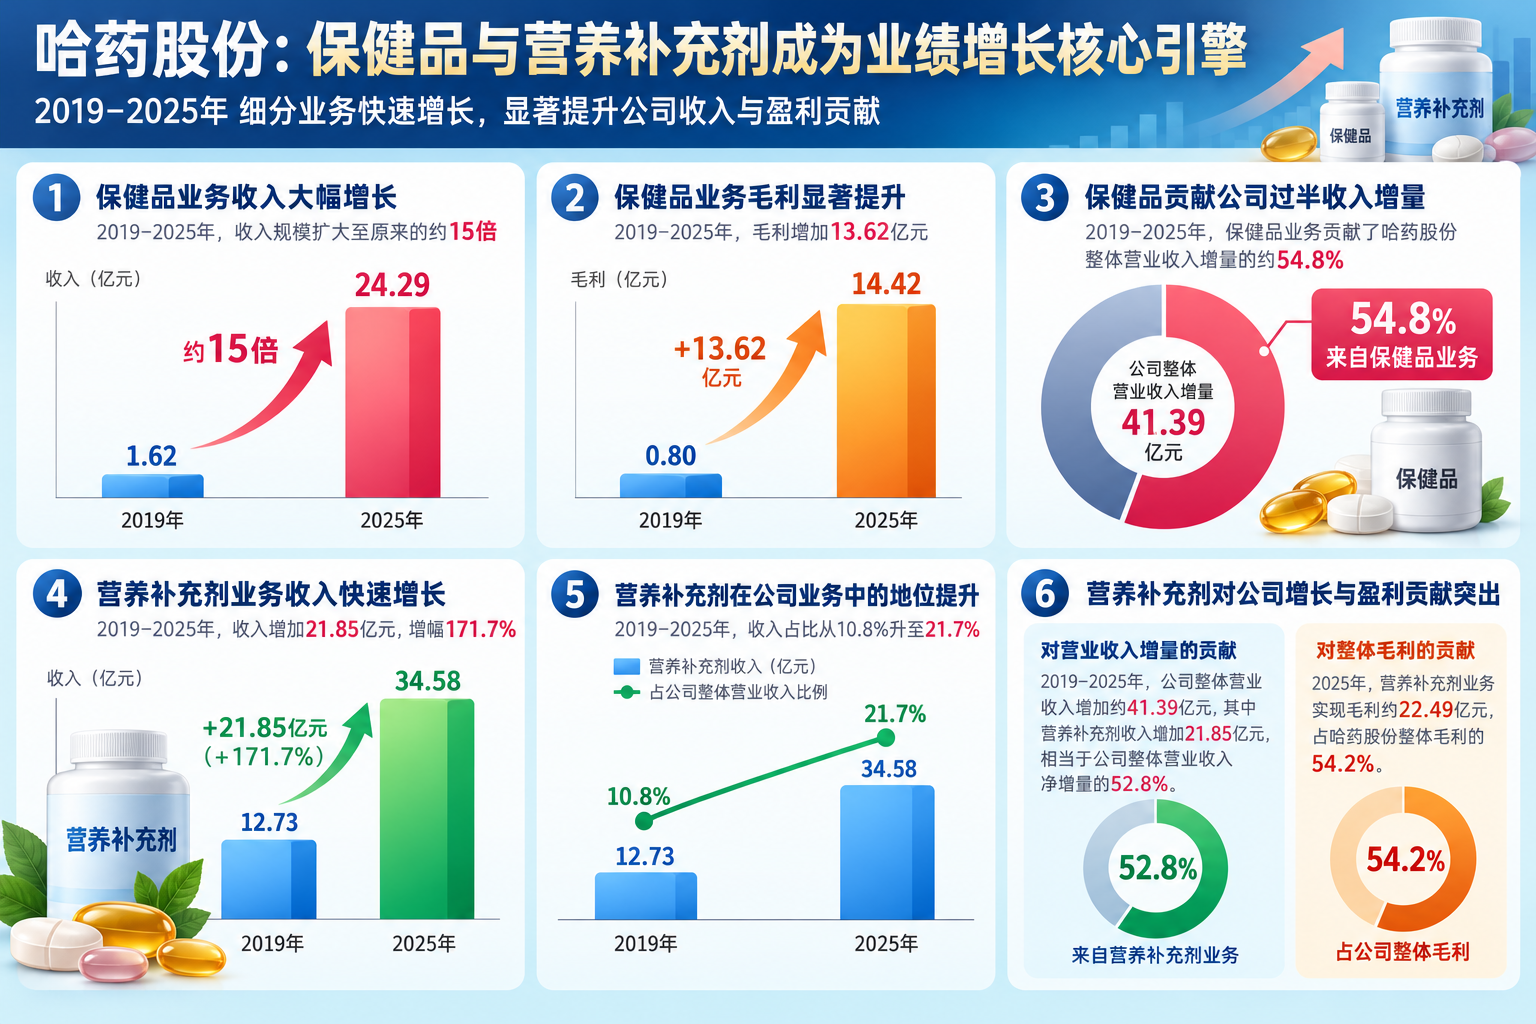
从细分行业来看,2019年,哈药股份保健品业务收入仅为1.62亿元,2025年已增长至24.29亿元,收入规模扩大至原来的约15倍。同期,保健品业务毛利从约0.80亿元增长至14.42亿元,增加约13.62亿元。按照2019年和2025年两份年报计算,保健品业务收入增量相当于哈药股份整体营业收入净增量的约54.8%。
从产品分类来看,营养补充剂业务的增长同样突出。2019年,哈药股份营养补充剂业务收入为12.73亿元,2025年增长至34.58亿元,六年间增加21.85亿元,增幅达到171.7%。按照2019年和2025年两份年报计算,营养补充剂业务收入增量相当于哈药股份整体营业收入净增量的约52.8%。
伴随收入增长,保健品业务在哈药股份整体业务中的地位也发生了显著变化。2019年,该业务收入仅占公司整体营业收入的1.37%;到了2025年,这一比例已升至15.22%,六年间提高约13.85个百分点。
按照营养补充剂的产品分类口径来看,这一变化更加明显。2019年至2025年,营养补充剂收入由12.73亿元增长至34.58亿元,占公司整体营业收入的比例由10.8%升至21.7%,提高约10.9个百分点。
从毛利贡献来看,相关业务的重要性更加突出。2025年,按照细分行业口径计算,保健品业务实现毛利约14.42亿元,占哈药股份整体毛利的34.8%;按照产品分类口径计算,营养补充剂业务实现毛利约22.49亿元,占公司整体毛利的54.2%。
不过,与保健品业务的快速扩张形成对比的是,哈药股份在创新药领域的转型尚未取得明显成效,尚未培育出能够形成同等收入规模的新产品。
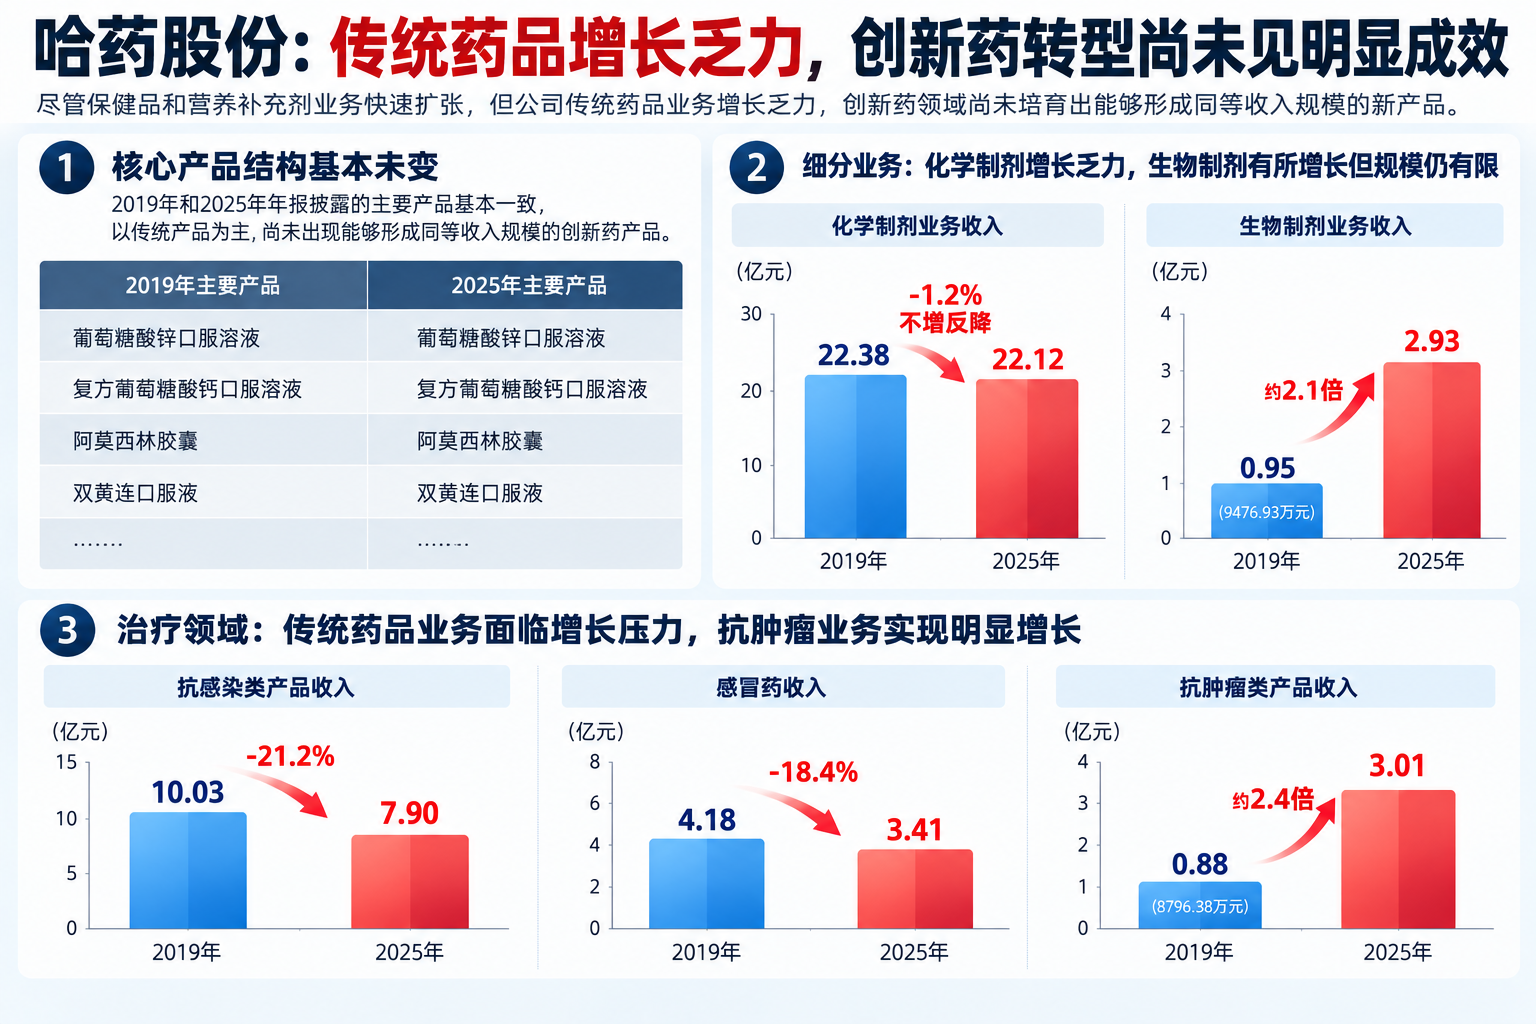
从核心产品来看,2019年,哈药股份的主要产品包括葡萄糖酸锌口服溶液、复方葡萄糖酸钙口服溶液、阿莫西林胶囊、双黄连口服液等。六年后,这些传统产品依然出现在2025年年报披露的主要产品名单中,哈药股份的核心产品结构并未发生根本性变化。
从细分业务来看,传统化学制剂业务增长乏力。2019年,哈药股份化学制剂收入为22.38亿元,到了2025年,这一数字为22.12亿元,六年间不增反降。相比之下,生物制剂业务有所增长,收入由2019年的9476.93万元增至2025年的2.93亿元,增长约2.1倍,但整体规模仍然有限。
从治疗领域来看,传统药品业务同样面临增长压力。2019年,哈药股份抗感染类产品收入约10.03亿元,感冒药收入约4.18亿元;到了2025年,抗病毒抗感染类产品收入降至7.90亿元,感冒药收入降至3.41亿元。
抗肿瘤业务则是少数实现明显增长的领域之一。2019年,哈药股份抗肿瘤类产品收入约8796.38万元,2025年增长至约3.01亿元,六年间增长约2.4倍。不过,与营养补充剂34.58亿元的收入规模相比,抗肿瘤业务仍有较大差距。