界面新闻记者 |
界面新闻编辑 | 牙韩翔
中国规模最大的咖啡店,正在把传统奶茶引入自己的菜单。
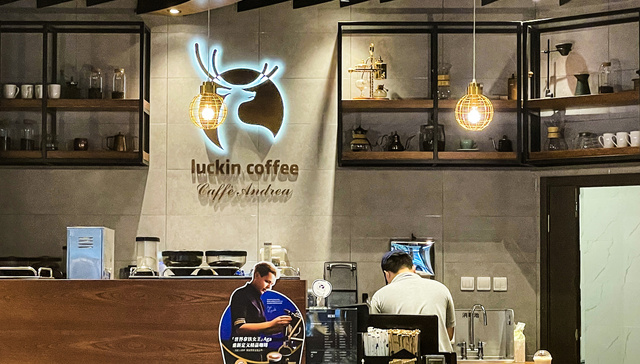
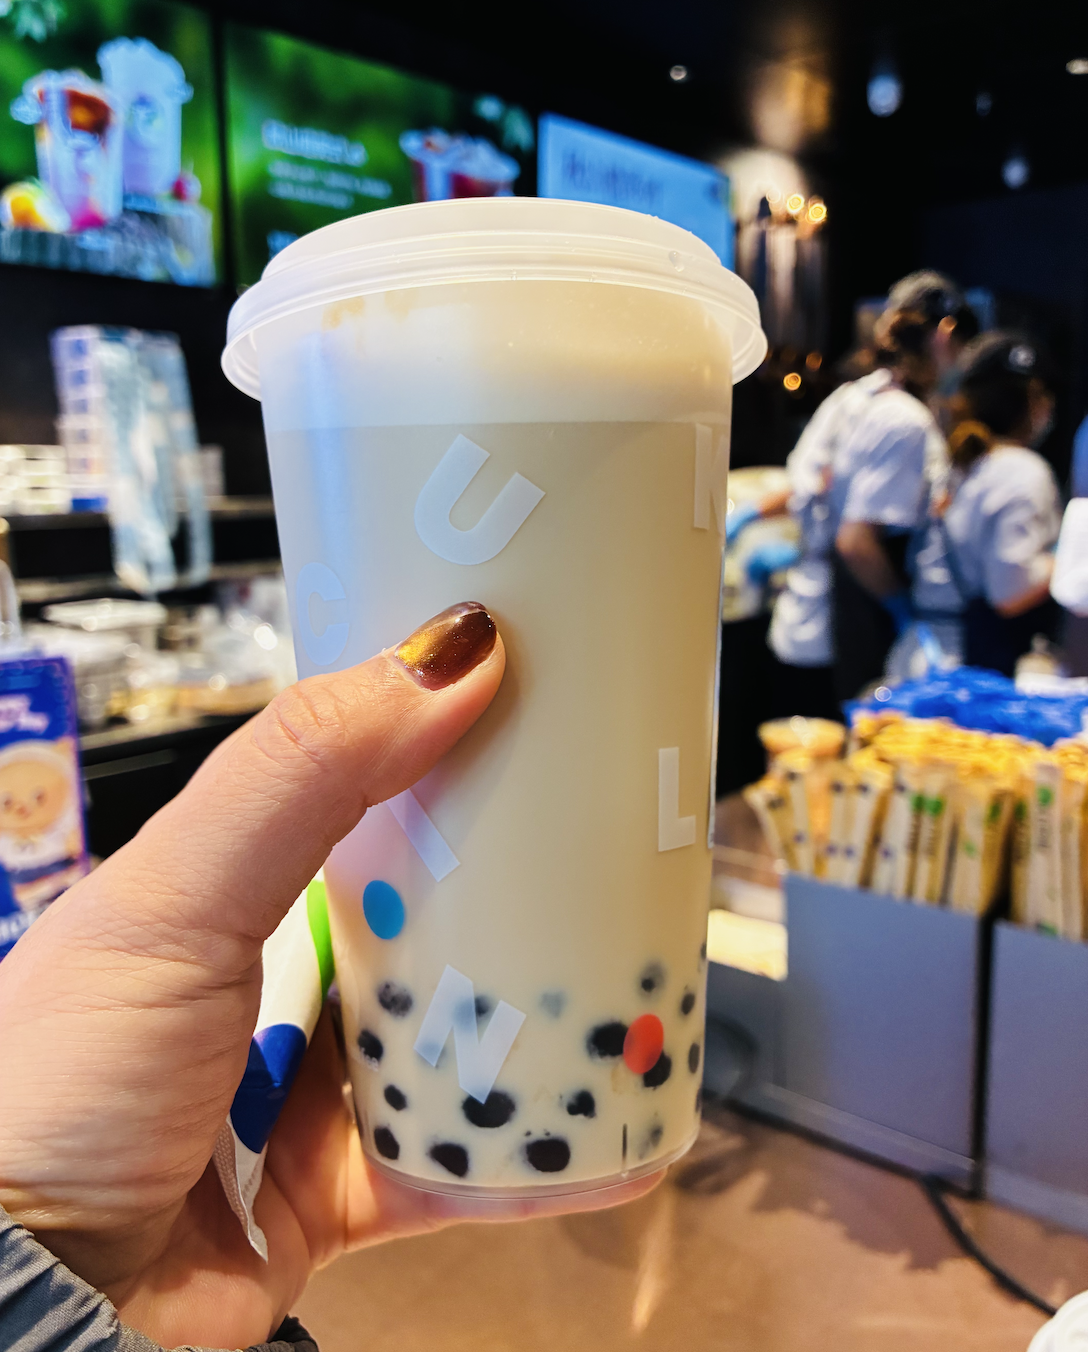
10月12日,瑞幸咖啡在其3.6万家门店上新经典珍珠奶茶。当日上午,界面新闻在北京丰台区一家瑞幸门店走访时看到,由于是上午时段,该店的饮品出品以小黄油拿铁、橙C美式等产品居多,新出的珍珠奶茶单品并不多。
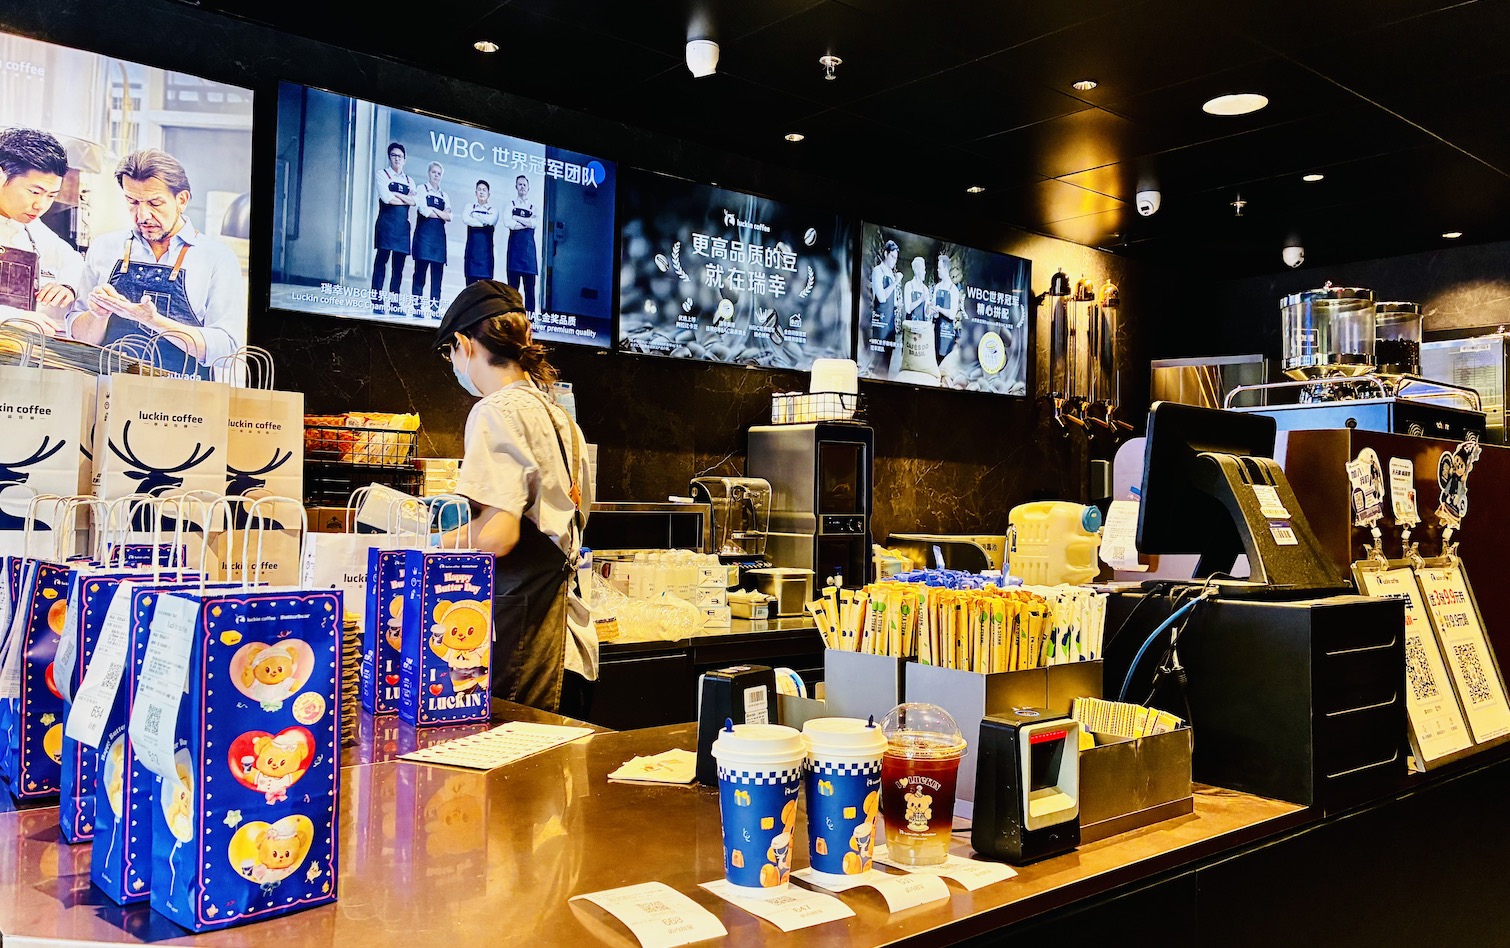
该店员对界面新闻称,珍珠需要每4小时处理一次,如果卖不完就会倒掉。而黑糖风味珍珠的处理有一套流程,将冷冻的黑糖风味珍珠粉圆连同包装放入水浴锅,先加热3分钟,翻面后再加热8分钟,随后取出、拆袋,放入指定容器,并贴上时间标签,要求在4小时内消耗完。
就引入奶茶品类和未来规划等话题,瑞幸咖啡暂未回复界面新闻的采访请求。
事实上,从瑞幸此前披露的数据看,非咖啡饮品已经形成一定规模。
界面新闻在瑞幸首次对外公布相关业务数据中看到,截至5月31日,其非咖啡饮品累计销售额超过200亿元,22款明星产品累计销量超过1亿杯。瑞幸列举的产品包括轻乳茶、生椰拿铁、橙C美式和羽衣甘蓝果蔬茶等。更具体的一项数据时,截至今年二季度末,瑞幸25款累计销量超过1亿杯的产品中,非咖啡产品已占据5席。
瑞幸推出非咖啡饮品目的,很明显是想在更多时段卖出更多饮料。
其最新财报已经呈现出规模扩张与同店增长之间的落差。
界面新闻查阅瑞幸咖啡2026年第二季度财报看到,报告期内,瑞幸总净收入为158.86亿元,同比增长28.5%,季度净增2714家门店,期末门店总数达到36310家。但同期,自营门店同店销售额同比下降5.3%。公司将其主要归因于去年同期外卖平台高额补贴形成的较高基数。对于瑞幸而言,门店网络仍在扩大,如何让已有门店卖出更多饮品,则是另一道需要解决的问题。
奶茶为它提供了一种拓宽经营边界的可能。
以提神为主要目的的咖啡消费,更多与通勤和工作等场景相关;而到了下午休闲及晚间等场景,消费者购买饮品的选择里不会再出现咖啡。加入奶茶和果茶等产品,有机会让瑞幸承接这些需求。
从门店经营看,租金和设备等成本并不会随着某个时段订单减少而同步下降。
在既有门店中增加奶茶,如果能够带来原本不会发生的订单,就有机会提高非高峰时段的利用率,分摊固定成本。瑞幸也能够利用已有的会员体系和点单渠道,向买过咖啡的消费者销售其他饮品,减少从头获取顾客的投入。
瑞幸扩展非咖啡饮品并不是孤立现象。
咖啡品牌卖奶茶、茶饮品牌卖咖啡,背后是连锁品牌希望通过更丰富的产品,覆盖消费者从早到晚的不同需求,提高同一家门店在全天营业时间内的利用率。
上海啡越投资管理有限公司董事长王振东向界面新闻分析,许多品牌的门店数量持续增长,但同店销售增长放缓,甚至出现负增长。为了维持门店达到保本所需的杯量,开发更多符合目标客群需求的新品。此外,咖啡与茶饮的消费画像存在一定重叠,供应链也有不少可以共享的部分。
例如古茗2025年年报显示,公司全年推出了27款咖啡饮品,配备咖啡机的门店超过12000家,并将咖啡产品称为新的增长引擎。
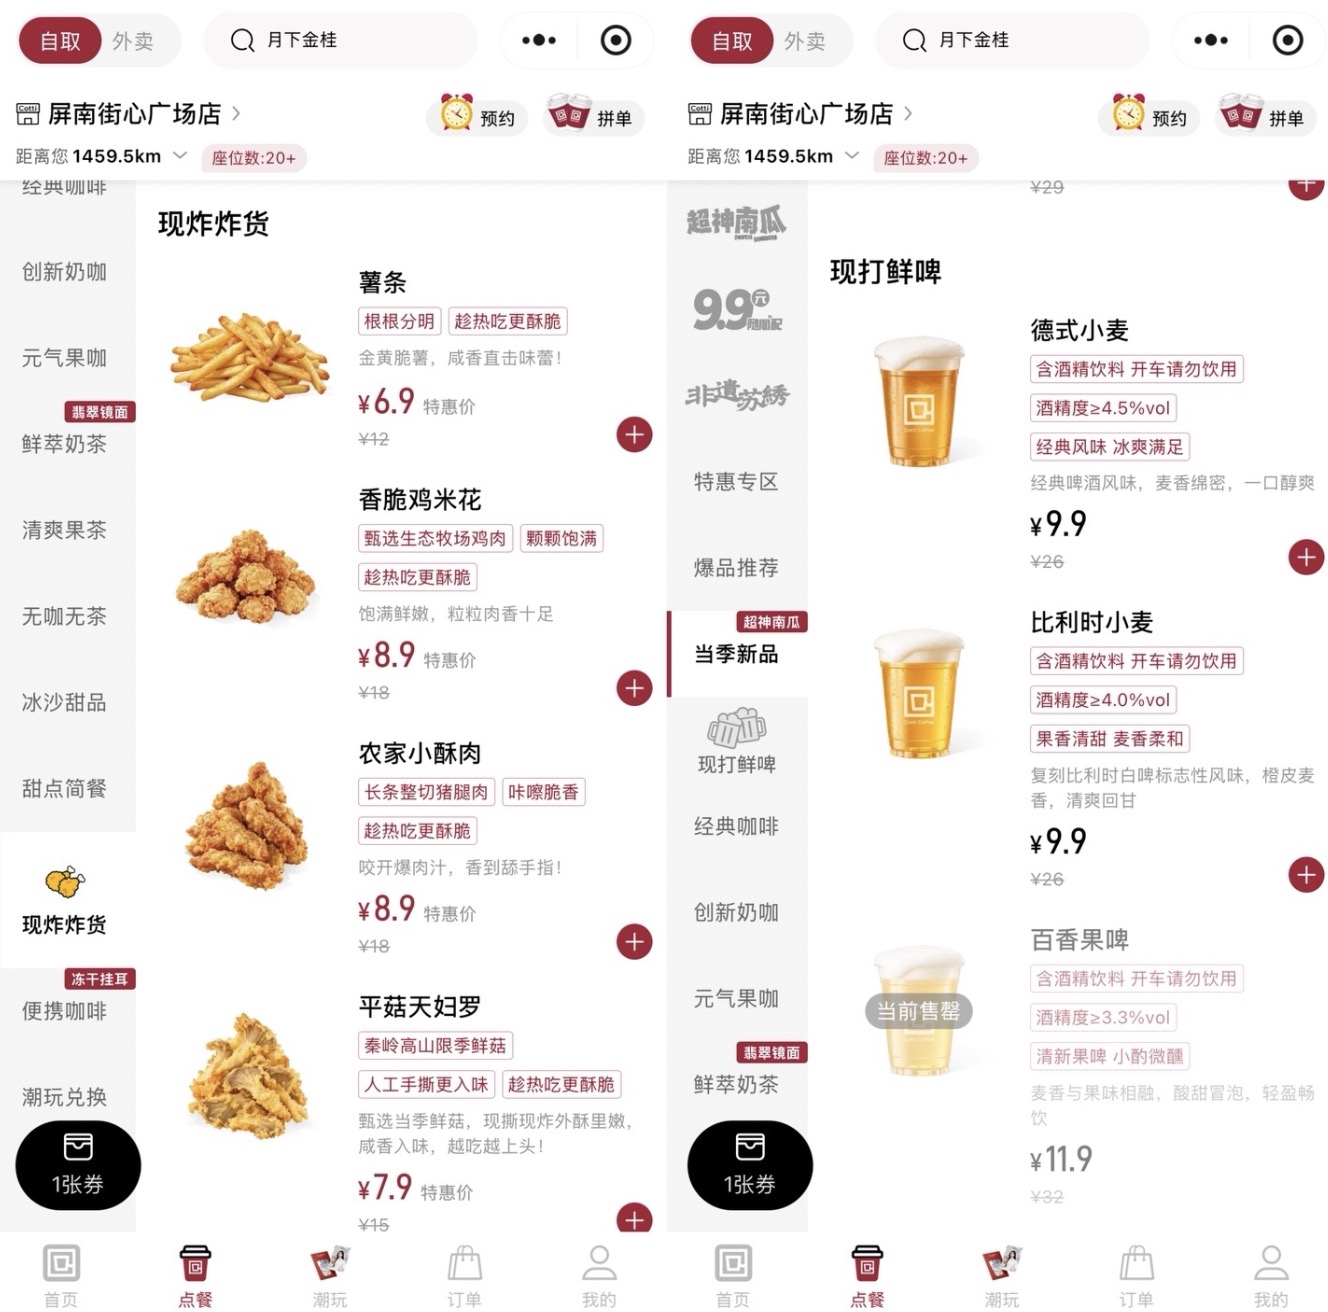
而相比瑞幸的尝试,库迪咖啡在个别门店的动作则更激进。界面新闻注意到,库迪咖啡福建屏南街心广场店的菜单中出现了“现炸炸货”和“现打鲜啤”两个类目,产品包括薯条、鸡米花、天妇罗和比利时小麦啤等,售价在6.9元至11.9元之间。目前,这一尝试尚未铺开至全国门店,库迪咖啡方面也未向界面新闻提供更多相关信息。
当咖啡与奶茶品牌开始不断尝试新品类,随之而来的变化是它们的边界正在变得模糊,并走进同一场混战。
但无论是咖啡还奶茶,大盘不会持续高速扩容,市场规模增速都开始下滑。
红餐产业研究院《区域茶饮研究报告2026》显示,2025年全国现制茶饮市场规模为1957亿元,同比增长11.4%;2026年预计达到2100亿元,增速进一步回落至7.3%。按红餐大数据仅统计咖饮专门店的口径,2025年全国咖饮市场规模为1405亿元,同比增长19.4%,2026年预计达到1590亿元,对应增速下滑至13.2%。
所以,在这样的大环境中,咖啡和茶饮品牌目前在夺的,实际上是同一批消费者在一天之中的饮品预算。
这也让差异化变得更加重要。当咖啡和奶茶逐渐成为各家菜单上的常见选项,这些品牌就更需要有爆款产品来吸引消费者。残酷的现实是,这两个赛道都已经进入了微创新和同质化的局面,茶咖品牌边界模糊将带来更为激烈的厮杀。
因此,如果新品类不能有效转化为增量,则会变成品牌们的成本压力。
以瑞幸此次推出的珍珠奶茶为例,冷冻免煮珍珠等预加工原料虽然简化了门店制作,但仍然增加了复热、备料和效期管理等环节。如果奶茶没有带来更多订单,门店却要承担额外的操作和损耗,扩品类就可能成为负担。
一位茶饮行业从业者告诉界面新闻,他对瑞幸推出珍珠奶茶持中立态度。在他看来,珍珠奶茶是一个非常大众、经典的口味,消费者在购买前往往已有明确的心理预期。即使瑞幸强调不使用植脂末、采用纯茶等原料,这类产品仍然要面对口感预期与实际体验之间的差异。
“炸鸡和啤酒更是与咖啡的消费场景存在明显差异,相关业务对门店位置、就餐环境和运营能力提出了不同要求。”他说。从库迪咖啡现有门店的选址特点看,消费者未必会选择这类环境消费啤酒或现炸食品。
咖啡与奶茶的品类边界可以模糊,但消费者的预算,则为它们的扩张幻想划定了边界。