界面新闻记者 | 宋佳楠
中国市场的收缩,已经不再只是大众的区域难题,也成为影响这家欧洲汽车巨头全球命运的关键变量。
10月12日,大众汽车集团发布2026年前三季度全球交付数据,合计向全球市场交付汽车601.1万辆,同比下滑9%;单看第三季度,全球交付188.5万辆,同比降幅扩大至14.3%。
不同区域市场表现出现强烈分化。前三季度,其欧洲、南美市场分别录得1.7%、4.3%的同比增长,成为大众汽车为数不多的亮点;北美市场交付同比回落4%,而中国市场是拖累该公司大盘的核心短板,前三季度在华交付137.9万辆,同比大跌30.2%。
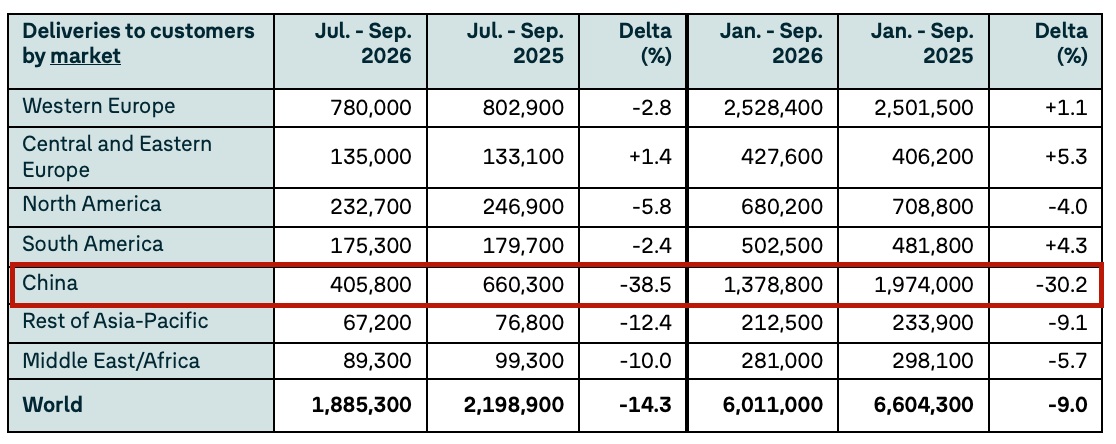
具体到三季度,大众汽车在华交付40.58万辆,去年同期为66.03万辆,同比下滑38.5%,远高于前三季度累计降幅,也是所有区域里跌幅最大的板块,直接拉低集团全球交付。
亚太其他地区,三季度大众交付6.72万辆,同比减少12.4%;前三季度该区域共交付21.26万辆,较去年同比下滑9.1%。
大众汽车集团扩大执行委员会销售委员马丁·桑德(Martin Sander)表示,“在持续充满挑战的市场环境下,集团前九个月在中国以外市场的交付量总体保持稳定。我们在南美和欧洲市场实现增长。在本土市场,我们观察到纯电动车型的转型趋势显著加快。这主要源于当前居高不下的燃油价格,以及入门级车型产品阵容进一步丰富。”
他强调,总体来看,大众在欧洲市场交付的车辆中,每五台就有一台是纯电动车型;而在订单储备中,纯电车型占比高达约40%。
面对中国整体车市的大幅下滑,大众汽车称仍是全行业共同面临的挑战。与此同时,集团全新本土研发的电动车型开始产生市场影响力。“和去年同期相比,今年第三季度,我们在华向客户交付的电动化车型增长约30%。”马丁·桑德说。
就大众汽车旗下各主要品牌的交付情况来看,核心主力品牌大众乘用车三季度整体交付94.66万辆,同比下滑19.3%;前三季度共计交付301.4万辆,较去年同期下滑13.7%。
奥迪品牌在三季度全球共交付31.49万辆,去年同期为39.22万辆,同比减少19.7%,其中在华交付量同比下降24.5%;前三季度交付104.22万辆,2025年同期为117.58万辆,同比减少11.4%。
豪华汽车品牌保时捷也同样呈现出双周期下滑,三季度全球交付5.62万辆,同比下滑15%;前三季度交付17.85万辆,同比减少16%,高端市场需求持续走弱。
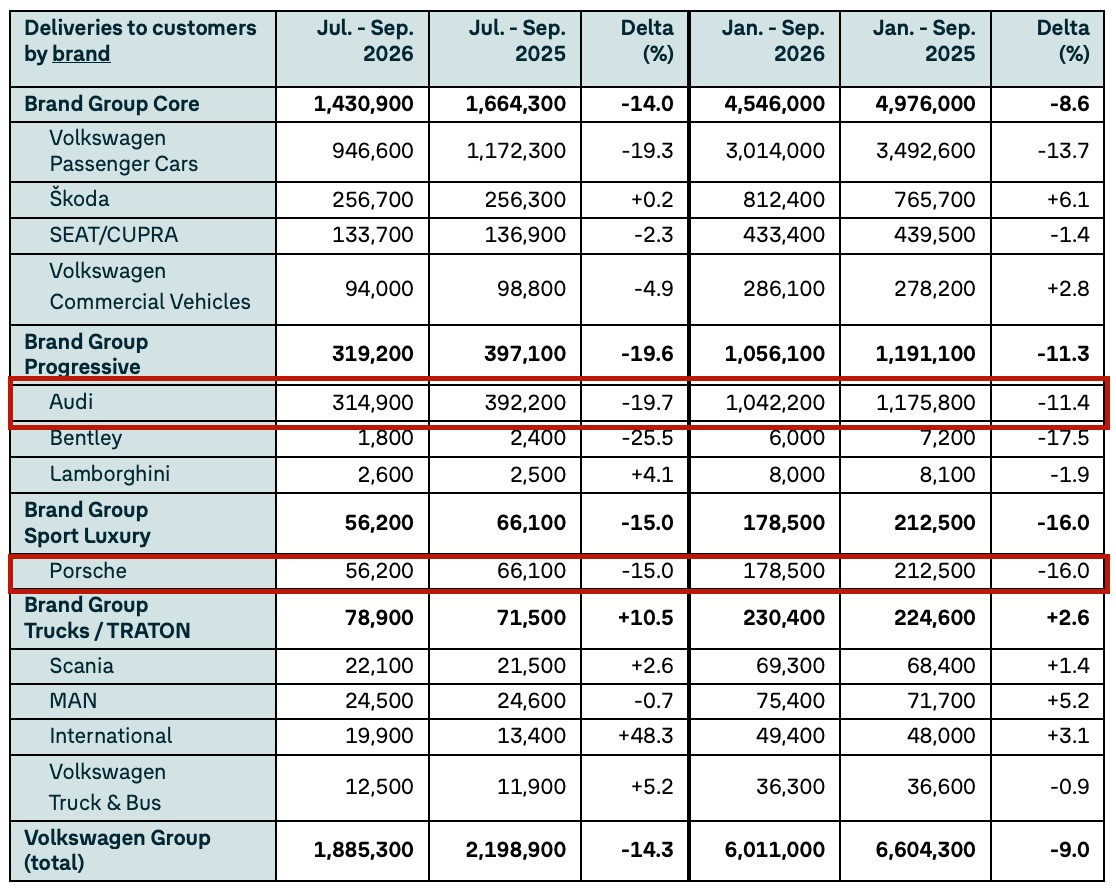
大众旗下的宾利、兰博基尼前三季度交付量也均处于下滑态势。其中宾利仅交付0.60万辆,同比下滑17.5%,表明高端豪华汽车消费收缩明显。兰博基尼前三季度下滑幅度相对较小,为1.9%。另一品牌斯柯达则是大众旗下为数不多的三季度和前三季度均实现正增长的乘用车品牌,主要依靠欧洲市场支撑。
当前中国汽车市场正在加速向电动化切换,燃油车整体盘子持续萎缩,而大众过往赖以立足的优势,恰恰集中在燃油车赛道。即便大众已经推出多款本土研发的电动车型试图对冲风险,但新产品释放的增量,尚不足以抵消燃油板块的快速下滑。
资本市场早已提前给出预警信号。今年9月,大众股价跌至16年来的低位,同时15年来首次被剔除出欧洲斯托克50指数,市场对集团盈利前景的担忧充分反映在估值之上。财报显示,2025年大众营业利润跌至2016年以来最低水平,2026财年的盈利预期更是被大幅下调,集团更新指引,预计全年营业利润率不超过1%,远低于此前4.0%‑5.5%的区间,同时计提约100亿欧元特殊减值损失。
多重压力交织之下,大众集团首席执行官奥博穆发出警告,“大众汽车及整个德国汽车工业正经历史上最严重的动荡”,直言集团当下处境“岌岌可危”。
为了止住利润失血,大众抛出成立以来力度最大的自救方案。当地时间9月3日,集团正式表决通过“2030未来计划”改革方案,在原有5万人岗位缩减计划基础上,再追加裁减5万个岗位,计划裁员总规模达到10万;同时规划至2035年将集团车型阵容削减约50%,压缩产品复杂程度,摊薄研发与制造成本,以此解决长期存在的运营成本偏高的顽疾。
大众也开始寻求欧洲产业层面的协同。在巴黎车展前夕,奥博穆公开呼吁德法车企展开抱团合作,“在关键时刻,我们曾共同找到解决方案,我们需要法国和德国再次做到这一点”,他认为,面对来自中国对手带来的竞争压力,欧洲车企现在行动还不算晚。
短期之内,市场大环境很难出现逆转。对于这家老牌车企而言,内部降本只能解决成本问题,真正要扭转在华交付的颓势,还是要拿出能够匹配本土市场需求的更具竞争力的产品。