文 | 牛星钧
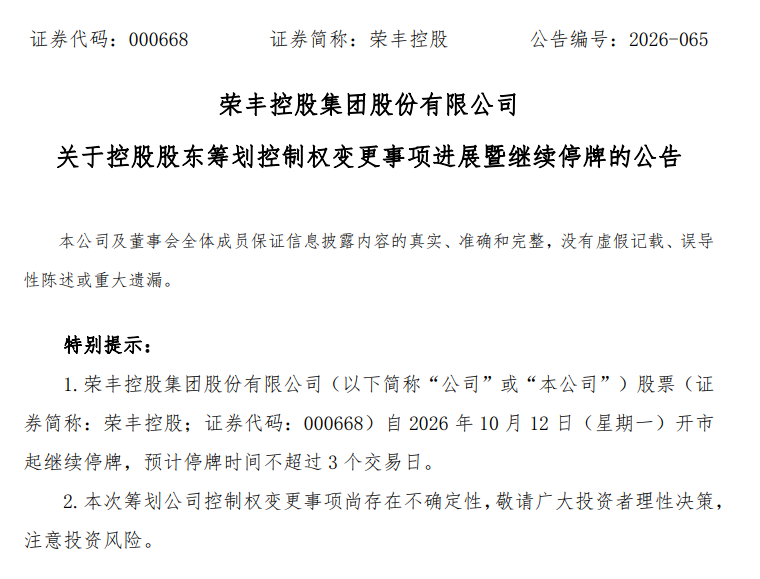
9月30日,荣丰控股集团股份有限公司(以下简称“荣丰控股”;证券代码:000668)收到盛世达投资有限公司(以下简称“盛世达”)通知,盛世达正在筹划公司控制权变更事宜,可能导致公司控股股东、实际控制人双双变更。公司股票自10月8日开市起停牌,预计不超过2个交易日。
10月9日,公司接连披露进展公告,停牌一再延长。最新口径是,自10月12日(本周一)开市起继续停牌,预计不超过3个交易日。
停牌前涨停,盛世达股权质押比例超过99%
9月30日是停牌前最后一个交易日,荣丰控股尾盘拉至涨停,收报18.69元/股,涨幅9.94%,成交额1.46亿元,换手率5.65%,对应总市值28.09亿元。自2026年初以来,公司股价累计上涨93.48%。
公司在公告中提示,本次交易的具体情况以各方签订的协议为准,并提醒投资者理性决策、注意投资风险。
这不是盛世达第一次筹划股权转让。2022年3月,盛世达曾与湖北省新动能基金管理有限公司签署《股份转让框架协议》,约定后者受让4390.57万股,占总股本29.90%,交易完成后湖北国资将成为实际控制人。该事项最终无实质进展。
本次公告中,买方身份、交易价格、转让比例均未披露,公司表示各方正在就相关事项进行论证和磋商。
本次权益变动前,公司总股本为 146,841,890 股,控股股东盛世达持有公司股份数量为 60,069,786 股,占公司总股本的比例为 40.91%。公司因完成 2026年限制性股票授予登记导致总股本增加至 150,290,569 股,盛世达持有公司股份数量不变,占公司总股本的比例由 40.91%被动稀释至 39.97%。
截至9月23日,盛世达所持6060.98万股中,5992.61万股处于质押状态,另有218.66万股被司法冻结。质押比例超过99%,质权人为哈尔滨银行股份有限公司天津分行,该笔质押源于盛世达控股股东上海宫保商务咨询有限公司在该行的4.65亿元借款,担保关系自2014年延续至今。
2024年年报问询函中,深交所要求公司说明盛世达是否存在流动性风险、风险是否会传导至上市公司。公司回复称,质押融资主要用于其业务发展需要,盛世达可供补充质押的资产充足,与金融机构合作良好,无强制平仓风险。
带帽又摘帽,2026年上半年主业已切换
2024年,荣丰控股营收1.33亿元、归母净利润亏损3.68亿元,因利润总额、净利润、扣非净利润三者孰低为负,且扣除后的营业收入低于3亿元,自2025年4月30日起被实施退市风险警示,简称变更为"*ST荣控"。
2025年,长春国际金融中心项目销售3.08万平方米、实现销售收入2.56亿元,北京荣丰嘉园项目销售1524.55平方米、销售收入6601.94万元,全年营收4.06亿元、归母净利润2614.68万元,中审亚太出具标准无保留意见。深交所审核同意撤销风险警示,6月3日复牌并恢复"荣丰控股"简称。
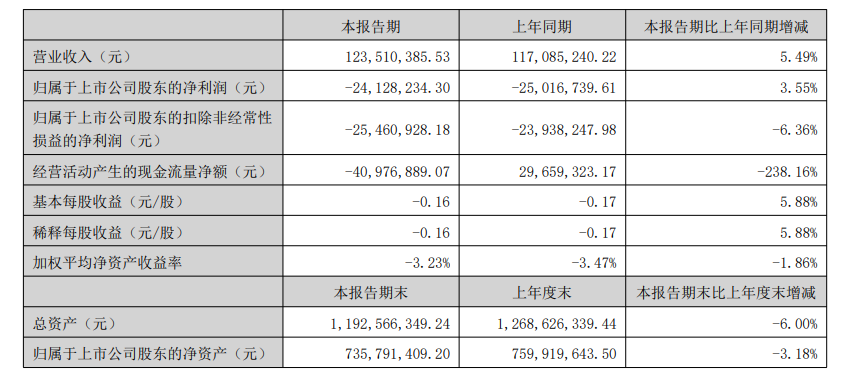
2026年上半年,公司营收1.24亿元,同比增长5.49%;归母净利润亏损2412.82万元,同比减亏3.55%;扣非净利润亏损2546.09万元,同比扩大6.36%。经营活动现金流净额-4097.69万元,上年同期为2965.93万元,同比下滑238.16%。
收入结构的变化更为明显。跨境物流收入1.02亿元,占比82.61%,同比增长2302.23%;房地产开发收入937.61万元,占比7.59%,同比下降89.64%;物业管理及租赁收入1194.41万元,占比9.67%。综合毛利率1.96%,净利率-19.31%。
房地产开发板块暂无新增土地储备及新开发项目,仅持有长春国际金融中心项目,尚有待售面积约10万平方米,以商业及办公产品为主。公司半年报提示了转型不及预期、长春商业及办公产品需求偏弱的风险。
值得一提的是,2025年三季报收入数据曾遭更正。
2026年5月,青岛证监局认定公司2025年三季度部分跨境物流业务会计核算不规范,未准确判断业务实质而采用净额法确认收入,导致三季报存在错报,对公司及董事长王征、总经理王焕新、财务总监王海燕、董事会秘书谢高出具警示函并记入证券期货市场诚信档案。公司随后更正三季报,将年初至报告期末营业收入由1.85亿元更正为1.55亿元。
荣丰控股此前表示,计划自2025年起三年内逐步退出房地产行业,向跨境物流行业转型,同时积极寻找具备可持续增长能力的优质资产,继续推动业务完全转型。
目前,荣丰控股尚未披露交易对方身份及任何协议条款。停牌期间,公司将严格按照法律法规履行信息披露义务,待相关事项确定后及时发布公告并申请复牌。