广东保伦电子股份有限公司(以下简称"保伦股份")再次更新招股书,冲刺资本市场。
这家在公共广播、专业扩声、智慧会议等专业视听领域耕耘多年的企业,在部分细分赛道市场占有率领先,但也面临成长天花板,叠加研发不足、过度融资等问题,让其主板上市之路充满未知。
营收三连降
保伦股份主要从事公共广播、专业扩声、智慧会议、显示终端、指挥管理、灯光亮化等专业视听产品的研发、生产与销售,在部分细分领域处于龙头地位,然而行业地位未能转化为持续增长的业绩。
2023年至2026年上半年,保伦股份营业收入分别为30.43亿元、27.88亿元、27.68亿元和12.82亿元,2024年同比下降8.38%,2025年再降0.72%,连续两年萎缩,增长天花板已隐约可见。利润端也有一定收缩,公司同期归母净利润分别为5.89亿元、4.13亿元、4.24亿元,2024年同比下跌29.82%,2025年小幅回升2.54%,较2023年高点仍下滑28.03%,三年复合增长率为-15.19%。
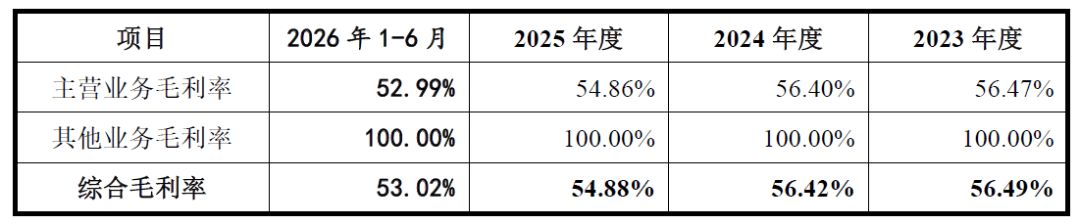
盈利能力的滑坡同样没有止住。2023年至2026年上半年,保伦股份综合毛利率分别为 56.49%、56.42%、54.88% 和 53.02%,四个报告期累计下滑 3.47 个百分点。毛利率持续走低,叠加营收负增长,说明公司既面临 "卖不动" 的需求压力,又承受 "卖不上价" 的竞争挤压。
从保伦股份业务结构看,2025 年智慧会议系统、专业扩声系统、公共广播系统三大板块分别贡献营收 25.36%、25.06% 和 23.20%,显示终端、指挥管理、灯光亮化合计约 26%,业务相对分散。界面新闻记者注意到,公司较为核心的智慧会议系统和公共广播系统,自 2023 年到 2025 年收入均出现下滑 —— 两大支柱业务同时失速,公司又缺乏新的增长极来对冲。
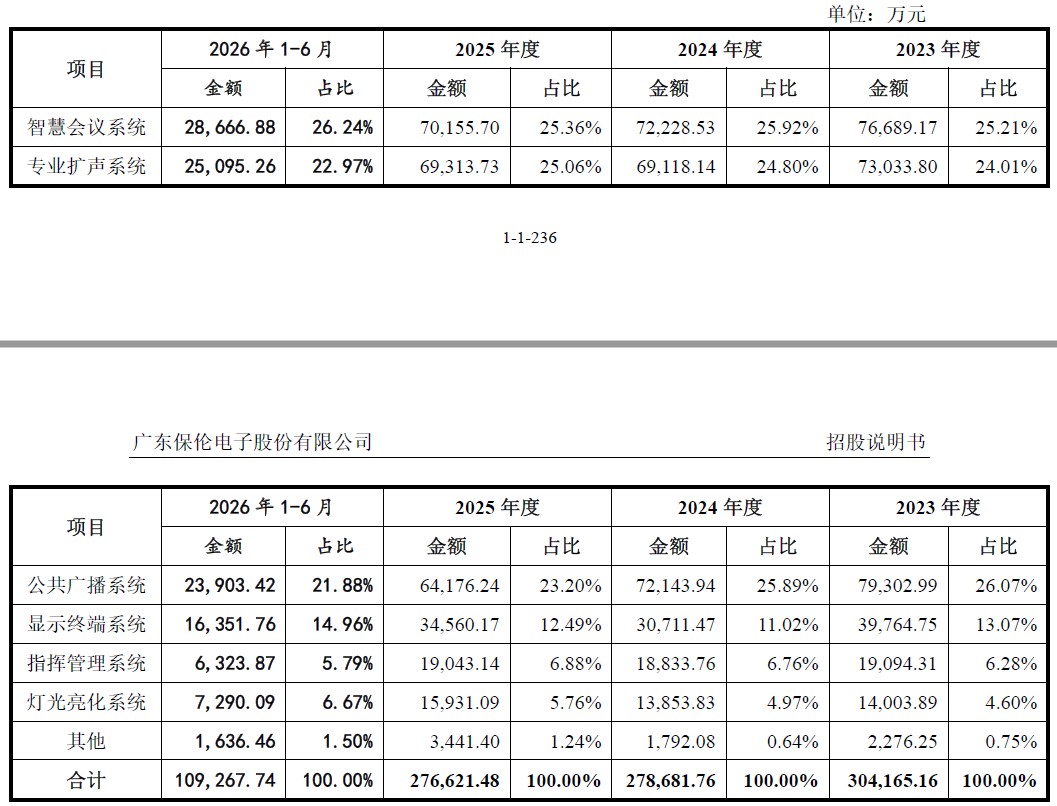
保伦股份将智慧会议系统的困境归因于宏观经济波动。公司表示,部分终端用户预算趋紧,在项目采购中普遍倾向于简化系统配置、降低单项目投入,从而压制了销售均价;同时市场竞争加剧,主动下调部分产品售价,并推出更具性价比的产品以提升市场竞争力。
业内人士王磊对界面新闻记者表示,智慧会议系统这类设备对于企业而言属于增量升级,是典型的非刚性支出。在企业景气度下行时,这类资本开支往往是第一个被砍掉或延后的项目。这正是保伦股份当前面临的成长天花板,当客户勒紧裤腰带,最先削减的就是 "可买可不买" 的升级需求。
存货周转率持续低于同业
如果说保伦股份营收下滑是需求端的寒意,那么存货周转疲软则暴露了经营端更深层问题。
报告期内,2023 年、2024 年、2025 年公司存货周转率分别为 2.50 次 / 年、2.15 次 / 年、2.20 次 / 年,2024 年出现下滑后仅小幅回升。界面新闻记者将上述数据与同行业可比公司横向对比发现,2023 年至 2025 年,可比公司存货周转率平均值分别为 3.03 次 / 年、2.91 次 / 年和 2.71 次 / 年,保伦股份持续低于行业平均水平。2026 年上半年,公司存货周转率为 0.83 次 / 年(半年口径),同样跑输行业均值。
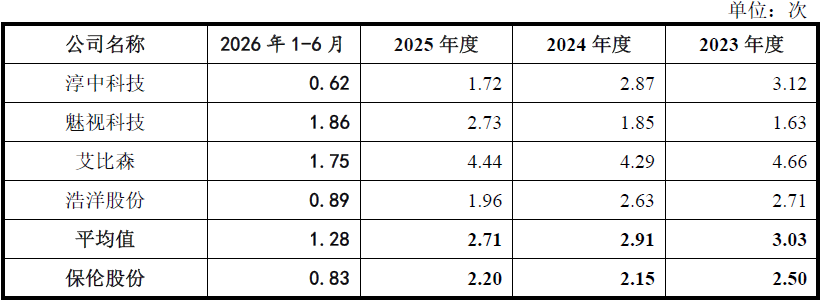
"营收连续下滑的同时存货周转偏低,可能说明保伦股份存在一定程度的库存积压,"会计师张敏对界面新闻记者表示,"尤其专业视听产品技术迭代速度快,广播、会议系统涉及大量电子元器件,一旦技术迭代或客户需求变更,长库龄存货面临大幅减值风险。”
事实上,保伦股份过去三年存货跌价准备比例由2023年的4.99%上升到2025年的6.67%,对于一家毛利率下滑的企业来说,存货跌价准备很可能成为下一个业绩风险点。
研发费用率不足9%远逊同行
研发投入相对不足,是保伦股份的另一块短板。
2023 年至 2026 年上半年,公司研发费用分别为 1.65 亿元、1.93 亿元、1.94 亿元和 1.07 亿元,研发费用率分别为 5.44%、6.92%、7.00% 和 8.38%。虽然研发费用率逐期抬升,看似在持续改善,但放在行业坐标系中对比,差距依然显著:报告期内,可比公司研发费用率均值分别为 8.45%、9.38%、11.27% 和 12.57%。即便是最新一期,公司 8.38% 的研发费用率也仅相当于行业均值的三分之二。
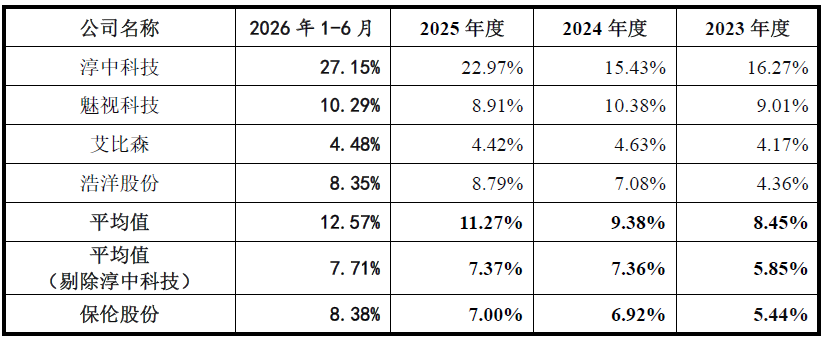
较具争议的是可比公司选取逻辑。保伦股份为强调自身研发费用率处于 "正常水平",以 "淳中科技加大自研芯片投入及拓展 VR 等新领域" 为由,将研发费用率最高的淳中科技剔出可比范围。可比公司中,研发费用率最低的为艾比森,这家公司主营业务为 LED 显示屏,与保伦股份以公共广播、专业扩声、会议系统为核心的业务结构相去甚远,可比性并不高。
对于"留低剔高" 的操作,一位不愿意透露姓名的投行人士对界面新闻记者表示:"拟上市公司可比公司的选取和剔除需要严谨的论证,淳中科技作为显控领域最直接的可比公司,其专业视听业务占比与保伦股份最为接近,被 ' 任性 ' 剔除,给公司信息披露的审慎性和客观性都打上了问号。"
在会计师张敏看来,保伦股份作为一家自称 "技术驱动" 的公司,报告期三年销售费用累计花了 21 亿元,而研发费用累计投入5.52 亿元 —— 销售费用是研发费用的近 3.8 倍。"重销售、轻研发" 的特征突出,这正是企业要 "粉饰" 数据的症结所在。
本次IPO,保伦股份拟募资15.83亿元,投向研发中心升级建设、专业音视频配套设备及电子元器件生产基地、总部运营及技术支持中心、营销及服务网络建设、补充流动资金等五大项目。然而,公司账面的流动性状况,为这笔募资的必要性打上了一个问号。
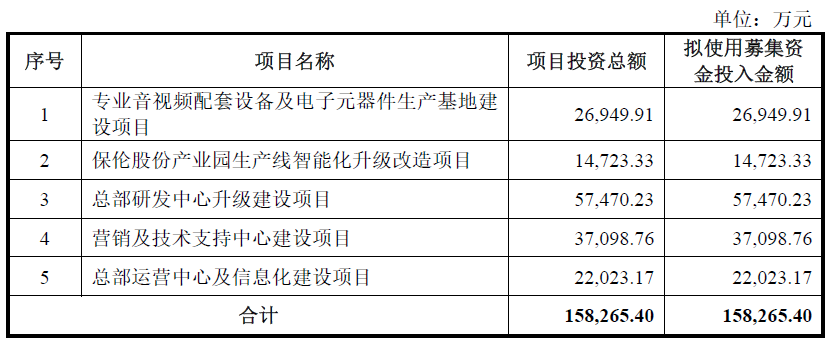
截至 2025 年末,保伦股份货币资金达 21.67 亿元,同期有息负债约 4.40 亿元 —— 在手货币资金已经超过了 15.83 亿元的募资总额。界面新闻记者还注意到,公司在报告期内进行了分红:2023 年、2024 年、2025 年分别现金分红 3 亿元、2.5 亿元、1.4 亿元,累计分红 6.9 亿元。加上其他权益分派,报告期内公司分红总额达 7.9 亿元。
"一边账上趴着大额现金,财务结构较为稳健,一边三年分走近 7 亿元,转头又向资本市场要 15.83 亿元,这是典型的 ' 先分红再募资 ' 模式。" 投资人王君对界面新闻记者表示,"在公司账面资金远超募资总额的情况下,其IPO计划本身就有过度融资的嫌疑。"