界面新闻记者 |
境外中资券商债务融资又现新方式。
10月5日,交银国际(03329.HK)官微披露,公司成功发行11亿元人民币及1.34亿美元次级永续债,为境外中资券商首笔人民币美元双币种次级永续债。
据悉,此次发行最终获得央国企、银行理财子公司、券商、香港本地家族办公室及外资机构等20家境内外投资者踊跃认购。
交银国际表示,本次发行将显著增厚公司资本,增强抵御市场冲击能力;同时增加离岸人民币资产供给,服务人民币国际化布局。
此次发行所得款项净额用作偿还存量负债或增量资产投放,以支持集团业务发展。次级永续证券并无固定赎回日,在财务报表将体现为权益工具。
公开资料显示,交银国际为交通银行于香港的证券及与证券相关的金融服务综合平台,成立于1998年,是香港最早具有中资背景的持牌券商之一,于2017年5月19日作为首家银行系券商在香港联合交易所主板上市。
作为境外中资券商首笔双币种次级永续债,本笔债券在发行方面设置了人民币与美元双品种。公告显示,首3年分派率分别定为2.50%和5.50%;首3年到期后每3年重设分派率,人民币档在3年期中国主权债收益率+初始利差基础上加2%增幅,美元档在3年期美债利率+初始利差基础上加3%增幅。
惠誉评级亚太区非银行金融机构评级联席董事应丹青在接受界面新闻采访时指出,中资券商境外发行双币种次级永续债首先出于成本考量,目前美元利率处于高位,并重启加息,人民币利率较低,发行双币种债券可以有效控制利息支出。
联合评级国际有限公司董事李为峰向界面新闻记者提到,发行双币种次级永续债能提高机构的资本补充效率高,发行后直接增厚资本、降低杠杆,改善资本充足状况。同时,永续次级债在财务报表中体现为权益工具,不会摊薄现有股东持股比例,对股东友好程度高于股权融资和可转债。
在李为峰看来,交银国际该笔双币种次级永续债的发行意义主要体现在三个方面:一是打通了中资券商境外市场权益型资本补充的通道,在此之前中资券商境外发债以高级债和可转债为主,真正的次级永续资本工具是空白;二是验证了“人民币+美元”双币种资本工具的市场需求,人民币品种对接境内机构投资者,美元品种面向境外长期资金,为中资券商利用双币种工具进行资本管理提供了可复制的模板。
此外,李为峰还向界面新闻谈到,境外次级永续债的发行,还可与境内公募永续次级债形成境内外互补,境内公募永续次级债存在集中于头部券商、中小券商获批难等问题,而境外私募次级永续债为资本实力偏弱但有股东支持的券商(尤其是银行系)开辟了差异化、市场化的资本补充路径。
Wind统计,截至9月末,2026年境内中资券商永续次级债发行热度创新高,年内已发行规模超过1500亿元人民币,较2025年同期增长超过2.35倍。
资源向头部券商集中的现象也越发明显,15家发行券商中,国泰海通(601211.SH)、中信证券(600030.SH)、中金公司(601995.SH)、中国银河(601881.SH)、广发证券(000776.SZ)头部5家发行券商便占据了超6成发行份额。
在此背景下,交银国际在境外成功落地双币种次级永续债,为中小型机构开辟了一条差异化资本补充路径,案例的示范价值由此凸显。
另据界面新闻观察,年内中资券商境外发债持续火热,发行结构、产品类型层面的创新不断涌现。
2026年初,华泰证券(601688.SH)、广发证券先后在维也纳证券交易所多边交易设施(MTF,Multilateral Trading Facility)完成H股零息可转债的快速发行。其中,华泰证券于2月10日完成100亿港元发行,初始转换价为19.70港元;广发证券1月完成2.19亿股H股配售及21.5亿港元可转债发行。
3月,中金国际发行20亿元离岸人民币高级债,为高级无抵押离岸人民币中期票据,纳入中金国际100亿美元MTN计划;4月,中信建投国际完成定价,推出中资券商首笔维好架构玉兰债,规模20亿元,3年期票面1.88%,实现玉兰债发行利率新低。
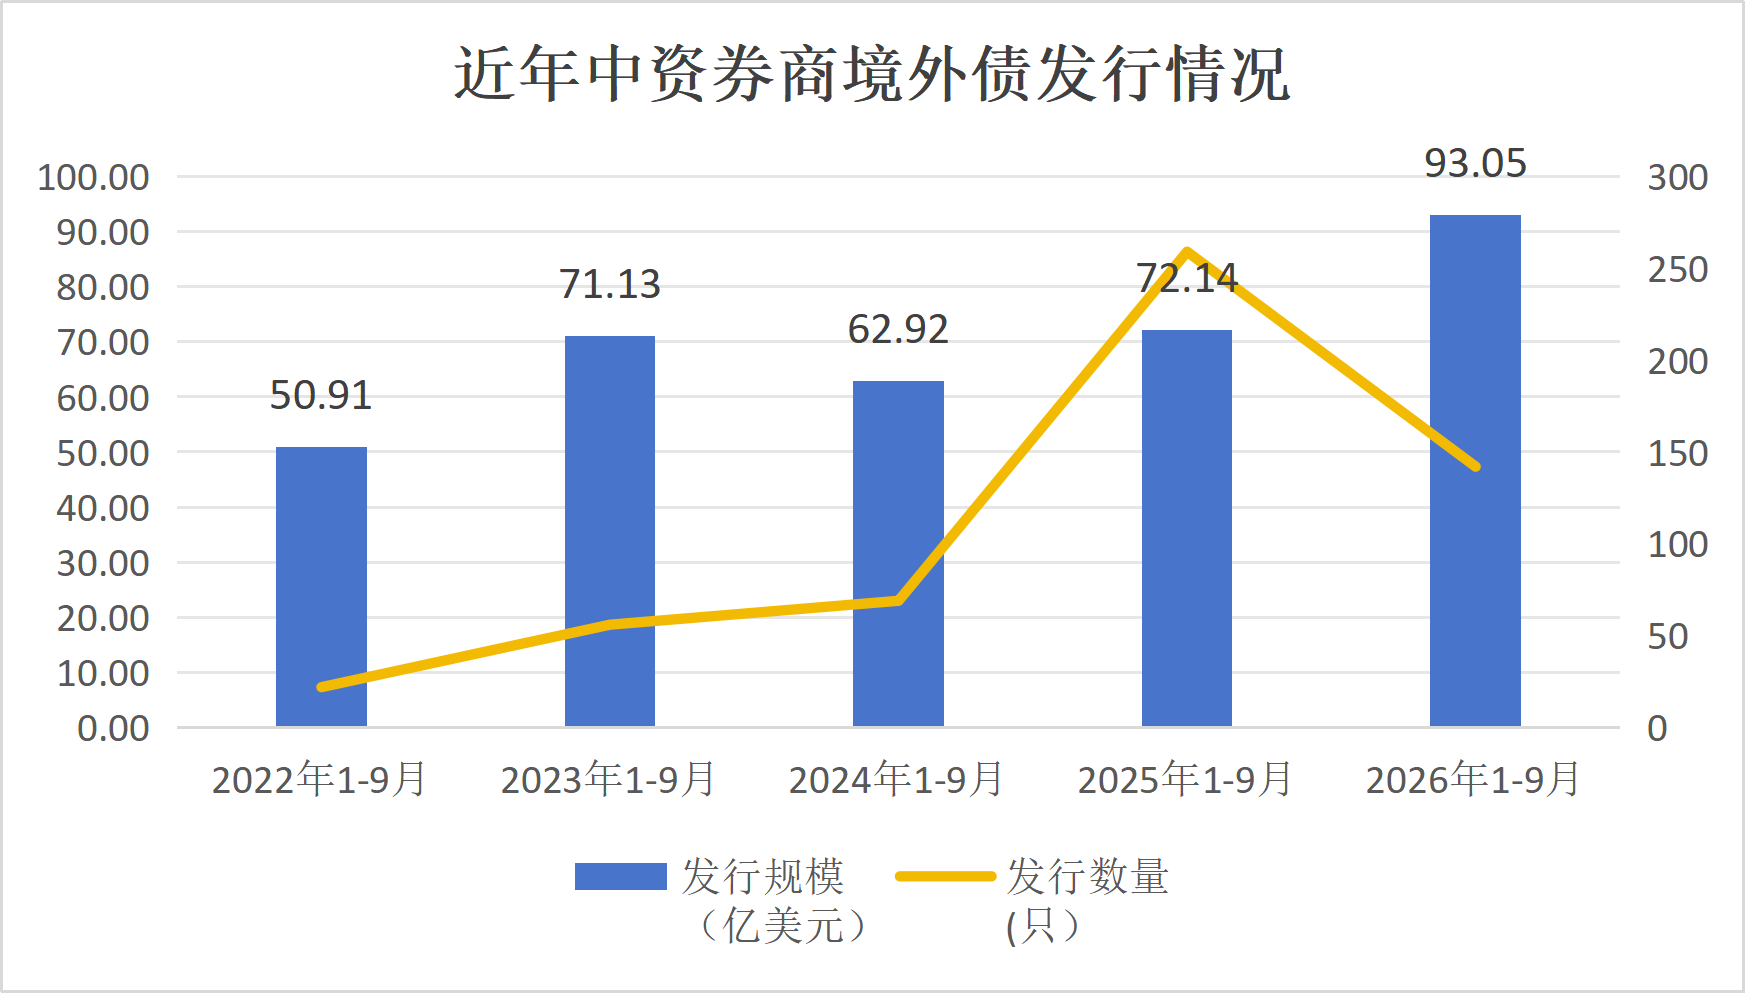
DM查债通统计,截至9月底,中资券商境外发债规模已达到 93.05亿美元,同比增长28.99%,且发行规模已超2025年全年( 85.68亿美元)。
多位受访人士向界面新闻表示,过往,境外中资券商资本补充仍以境内母公司对其直接增资为主,资本债发行较少。 2026年以来,主流发行品种已扩展至高级无抵押债、浮息债券、零息可转债、次级永续债等多样化类型。
“较高的美元利率可能抑制债券发行意愿及投资者需求。部分机构转向成本更低的人民币融资。”应丹青向界面新闻表示,就整体债券而言,由于再融资需求、香港业务扩张以及有利的资本市场环境所推动,中资券商境外融资需求依然强劲。
“当前,券商正加快拓展香港业务,以承接中国企业持续的境外融资需求,并把握活跃的IPO市场以及不断增长的跨境财富管理需求。与此同时,随着市场情绪改善,其融资与交易头寸也在持续扩大,包括与客户衍生品业务相关的对冲需求走高,也进一步增加了资产负债表的使用,从而带动资金需求上升。”应丹青认为。
“在人民币融资成本优势持续、券商国际化资本开支加大资本补充需求的背景下,预计人民币币种、资本属性产品(次级永续、可转债)占比将继续提升,发行窗口管理(择时、双币种对冲)能力将成为券商境外融资的核心竞争力。”李为峰也向界面新闻记者表示。