华远控股(600743.SH)控股股东华远集团正计划将所持公司29.9%股份通过非公开协议转让及无偿划转相结合的方式,转让至金融街资本。其中,21.504%股份以2.22元/股协议转让,对应交易对价约11.2亿元;8.396%股份为国有无偿划转。交易完成后,华远集团持股从47.6016%降至17.7016%,金融街资本以29.9%持股成为新任控股股东。公司实际控制人仍为北京市西城区国资委。
市场对此反应热烈。9月21日至9月23日,华远控股连续三个交易日涨停,市值从约50亿元推升至66亿元。公司同期披露的2026年上半年业绩显示,营业收入1.5亿元,归母净利润为-0.21亿元。
金融街资本入主为何能撬动市场热情?新任控股股东能为困境中的华远控股带来实质性变革吗?
金融街资本的资源图谱
作为北京市西城区国资委直管的专业化国有资本市场化运营平台,金融街资本资本体量、信用资质、产业布局均处于行业头部水平。公开数据显示,截至2025年,金融街资本资产总额达4299亿元,营业总收入约652亿元,净资产规模835亿元。
在产业布局上,金融街资本形成了“城市资产运营+硬科技战略投资”的双轮驱动格局。旗下手握成熟的上市产业平台,包含港股上市平台金融街物业。此外,金融街资本近年拓宽产业边界,覆盖集成电路、商业航天、算力底座、机器人等方向。
雄厚的资源储备为市场提供了充足的想象空间,但金融街资本出具的合规承诺锁死了短期资源协同与改革落地的可能性。界面新闻记者注意到,金融街资本承诺受让股份后,18个月内不转让所持股权(同一实控人主体间转让除外);更关键的是,交易完成后的12个月内,不会对华远控股的资产结构、主营业务、人员架构及公司章程开展重大调整,同时承诺规范关联交易、规避同业竞争。
目前,完成轻资产转型后的华远控股,主营业务为物业管理与高端酒店运营两大板块,在管物业面积182.86万平方米、酒店资产单一、市场化竞争力薄弱;而金融街资本旗下的金融街物业2025年在管面积达5062万平方米,全年实现营收19.99亿元,归母净利润1.07亿元,经营稳健、规模体量远超华远控股物业板块;同时,金融街物业还运营西单美爵酒店等一众优质高端酒店资产,与华远控股现有主营高度契合。双方业务赛道、服务客群、经营场景较为重合,形成同区域、同业态、同实控人的直接同业竞争格局。
贤云律师事务所合伙人滕云对界面新闻记者表示:“金融街物业体量远大于华远控股现有业务,若要做资产整合,‘小吞大’在交易架构、估值与合规层面都很难落地。反过来,如果未来先剥离华远控股当前的存量主体资产,市场更要打一个问号:后续到底计划向上市公司注入什么资产?”
华远控股的盈利困境
2025年,华远控股营业收入3.15亿元,同比下滑93.19%。这个数字之所以关键,在于沪深交易所的退市规则。
界面新闻记者翻阅上交所退市规则,其中提到主板上市公司若“最近一个会计年度净利润为负且营业收入低于3亿元”,将被实施退市风险警示。华远控股去年扣非净利润-1.19亿元,营收则踩线站上3亿元关口。
拆解华远控股营收结构,问题更加清晰。公司物业管理业务去年收入1.14亿元,在管面积130.25万平方米,毛利率26%;酒店运营以长沙君悦酒店为核心,全年收入1.78亿元,同比下降约18.56%,入住率保持在80%以上。两项主业合计约2.9亿元,几乎构成全年营收的全部。
2026年上半年,华远控股盈利改善的预期并未兑现。公司当期营业收入1.5亿元,同比微增1.2%;归母净亏损2111万元,二季度单季归母净利润亏损0.11,同比下滑34.98%。若下半年业务无法实现突破性增长,公司全年营收大概率继续在3亿元附近震荡。
界面新闻记者注意到,华远控股上半年毛利率维持在27.43%,较去年末下滑了1.63个百分点。更严峻的问题是,公司毛利总量规模过小,难以覆盖刚性期间费用。回溯2025全年,公司管理费用6961.52万元、销售费用904.86万元、财务费用5377.03万元,三项期间费用合计约1.32亿元。对比之下,2025 年全年毛利约9200万元,毛利总额无法覆盖期间费用,构成持续亏损的底层逻辑。华远控股也表示,“轻资产业务虽逐步起势,但当前盈利水平仍处于培育期,核心业务毛利规模有限,毛利不足以覆盖全部成本费用。”
券商地产行业分析师徐文涛对界面新闻记者表示:“物业、高端酒店业务本身毛利率不算低,但业务盘子太小。人员、运维、财务利息这些固定开支不会随营收同比例收缩。哪怕入住率、物业服务质量稳住,只要收入体量上不去,亏损很难扭转。这类问题不是简单更换股东就能一键修复的。”
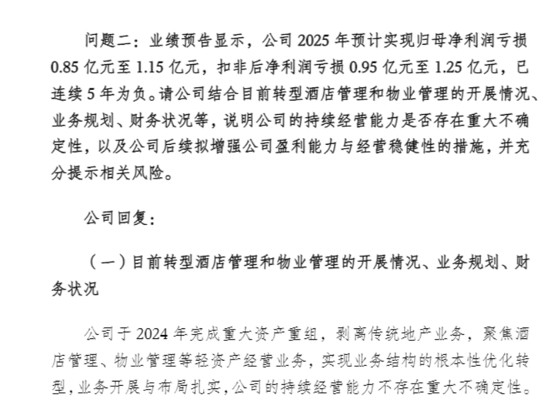
上交所曾就华远控股2025年业绩预告发出问询函,要求说明"持续经营能力是否存在重大不确定性",彼时公司回复称,"轻资产业务仍处于培育期,毛利不足以覆盖全部成本费用"。界面新闻记者注意到,华远控股盈利已连续5年为负(2021年至2025年),若2026年继续亏损且营收跌破3亿元,将触发财务类退市风险警示(*ST)。
负债、担保与关联交易
在双国有股东并存的新格局下,这些根植于历史合同、资产结构与经营模式的存量问题,反而成为持续考验华远控股内控水平与合规能力的长期变量,也是监管与市场持续重点审视的核心风险点。
债务方面,华远控股2026年中报合并报表有息债务余额为9.27亿元,没有短期借款,8.87亿元为长期有息负债,大部分偿付期在2038年至2040年,主要以长沙君悦酒店及长沙华中心房产为抵押。这意味着公司核心经营性资产已深度抵押,再融资空间受限。公司目前货币资金1.29亿元。虽然短期没有偿付压力,但持续产生的利息费用会进一步加剧盈利困境。
居高不下的对外担保规模,是华远控股更显性的财务风险。截至9月5日,公司对外担保总额10.59 亿元,占最近一期经审计净资产比例达188%。担保结构上,对子公司担保为绝对主体,少量担保投向关联方;公司虽陆续完成部分担保解除工作,但存量担保余额依然处于高位。
界面新闻记者注意到,华远控股持续多年的亏损不断侵蚀净资产,2026年半年报末合并未分配利润为-50.27亿元。在此基础上,高比例担保进一步放大风险敞口:一旦被担保子公司现金流恶化、发生债务违约,公司作为担保方将依法承担代偿义务,直接冲击本已单薄的净资产。
滕云进一步对界面新闻记者分析称,上交所长期将担保占净资产比例超过100%作为重点关注红线,这类高担保情形很容易触发监管问询,同时会显著压缩上市公司新增授信、资本运作的空间。
相较于显性的债务与担保风险,隐蔽性更强的关联交易依赖问题,是困扰华远控股治理规范化的另一问题。界面新闻统计,2025年公司关联交易收入8051万元,占全年总营收3.15亿元的比重达25.56%。其中有6574万元来自物业服务费。相关收入主要依托北京新润致远房地产开发有限公司、华远金科经营管理有限公司等关联方项目,物业板块多数存量业务资源也源自原控股股东华远集团体系内资产。
2026年,华远控股年度日常关联交易初始预计总额1.06亿元,后续追加3601万元,全年核定总额度升至1.42亿元。截至2026年半年报披露,公司当期已发生关联交易3194.06万元,关联往来依旧保持高频、高规模态势。
对于华远控股持续高企的关联交易占比,上交所专门下发问询函,重点核查公司营收真实性、关联交易商业实质、收入可持续性以及潜在退市风险。对此,公司回复称,关联交易定价参照市场公允价格,具备商业合理性。
一位不愿透露姓名的咨询机构的物业行业分析师对界面新闻记者表示:“国资上市平台存在关联交易属于正常现象,但关键在于依赖度高低。华远控股物业在管面积小而且依赖股东体系资源,说明其市场化外拓能力不足。”
随着金融街资本成为新任控股股东、原控股股东华远集团转为重要参股关联方,公司形成“双国资股东并存”的特殊治理结构,关联交易格局进一步复杂化。未来体系内交易频次、定价标准、业务边界、同业竞争规避安排,或将是市场持续观察重点。界面新闻记者就上述问题联系华远控股采访,公司方面表示现阶段不便于接受采访及回复相关信息。