界面新闻记者 赵阳戈
9月29日,伴随着一份发行股份及支付现金购买资产预案,园林股份(605303.SH)复盘股价“一字涨停”。公司计划通过发行股份及支付现金的方式,收购杭州华澜微电子股份有限公司(以下简称“华澜微”)93.5031%的股份。
从“园林绿化”到“存储芯片”,这家上市刚满五年的公司,宣告其第二增长曲线的全面铺开。
然而,这条转型之路并非坦途。在传统园林主业主动收缩、应收款项高企、可自由支配资金有限的背景下,园林股份选择此时对华澜微发起整体收购,其背后的逻辑与风险同样值得审视。
从“财务性投资”到“绝对控股”
园林股份的转型念头,早在两年前便已萌生。2024年8月,公司成立全资子公司杭州芸合科技发展有限公司,作为科技业务拓展的平台主体。
真正的实质性动作发生在2025年12月,园林股份及子公司芸合科技合计出资约1.12亿元,购买了华澜微6.4969%的股份,迈出了切入半导体存储赛道的第一步。彼时,华澜微的估值约为17.25亿元。
这笔交易随即引发了上交所的问询,五大问题直指华澜微业绩下滑的原因、交易目的、估值合理性、支付安排以及内幕交易嫌疑。
园林股份并未停下脚步。2026年上半年,公司通过芸合科技增资并控股了云海科技,将其纳入合并报表范围。
云海科技是一家集研发、生产、销售于一体的综合性存储解决方案供应商,主要产品为消费类存储产品、企业级存储产品(企业级固态硬盘SSD、服务器内存条)、嵌入式存储模组(eMMC)等。园林股份的持股比例达到55%。
云海科技的并表,为园林股份的半年报注入了新鲜血液。报告期内,公司半导体存储业务实现营业收入1.14亿元,占总营收的比重达到43.78%,净利润为662.92万元。
“试水”云海科技后,园林股份再次对华澜微发起了整体收购。根据9月29日公告,公司向98名华澜微股东发起收购,收购比例93.5031%,若顺利完成,华澜微将成为园林股份100%控制的全资子公司。收购支付以发行股份+现金的方式,发行价格拟定为19.2元/股,较复盘前价格(23.68元)有19%左右的折价。由于交易标的公司审计、评估工作尚未完成,交易的最终交易价格尚未确定。
华澜微系国产数据存储领域的部件提供商,拥有自主存储控制器芯片和阵列控制器芯片,提供“芯片+模组+系统+解决方案”全链条产品及服务,与云海科技在业务上构成了产业链上下游的呼应。
园林股份的转型,也有自身因素,其传统主业的市场空间正在收窄。2026年上半年,市政园林工程业务收入约1.47亿元,同比下降约49%。公司表示已经主动在收缩传统市政园林建设业务的经营规模,审慎推进在手订单建设,2026年半年度工程项目的施工量较低。
华澜微的“曲线”上市与业绩拐点
对于华澜微而言,被园林股份收购,也算是踏上了一条通往资本市场的“曲线”之路。
华澜微并非资本市场的陌生面孔。
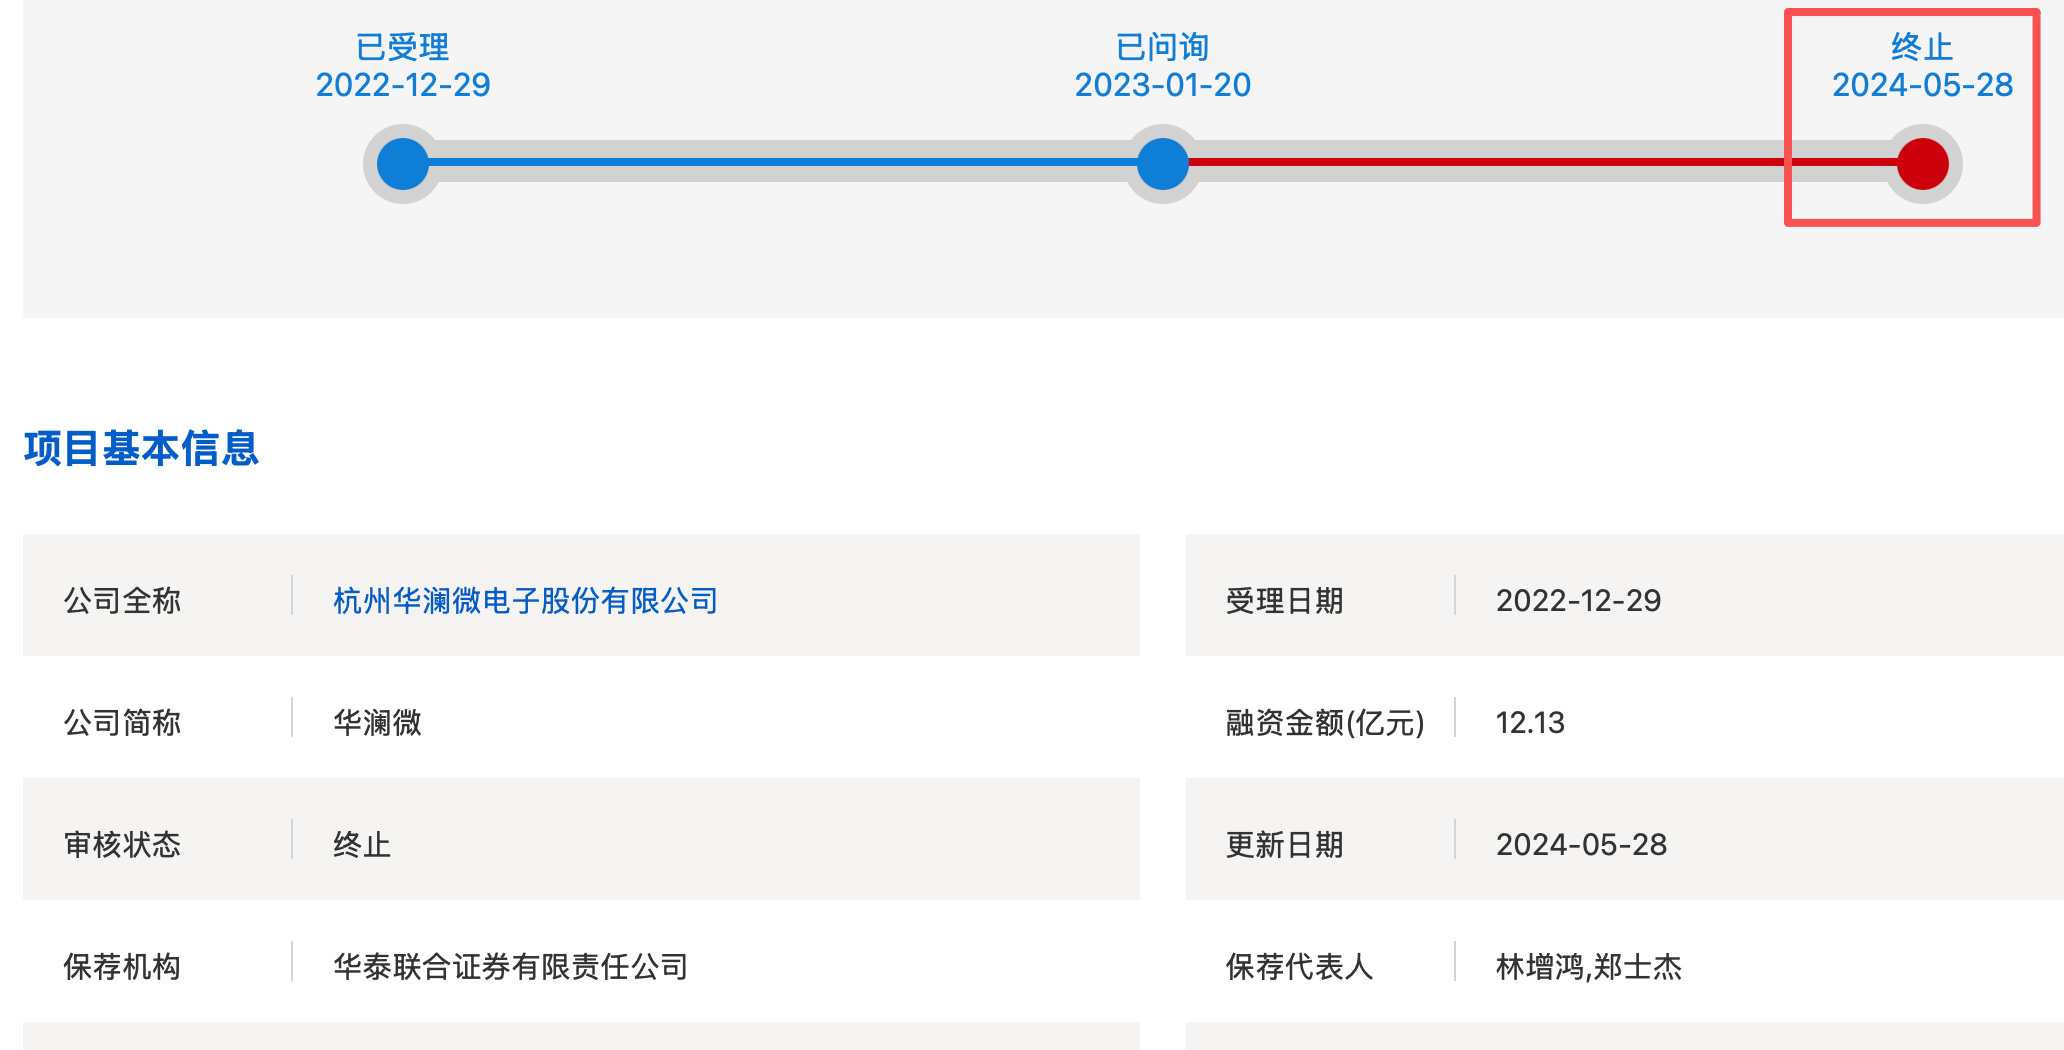
根据公开信息,该公司成立于2011年7月15日,注册资本1.5亿元,实缴比例100%。公司曾冲刺科创板IPO,2022年12月获得受理,但最终于2024年5月终止,当时保荐机构是华泰联合。
华澜微的是国家专精特新重点“小巨人”企业,公司拥有浙江省存储信息安全集成电路重点企业研究院、浙江省数据存储全省重点实验室等多个省级科技创新平台。创始人骆建军博士是国务院特殊津贴专家、浙江省特级专家。
2023年以来,华澜微连续获得中国移动AVAP大客户的企业级固态硬盘订单。在阵列存储方面,公司发布了SAS扩展控制器芯片、总线适配器/独立磁盘冗余阵列芯片,2025年起逐步向国内服务器头部客户量产出货。
业绩表现来看,华澜微正走出亏损区间。未经审计的财务数据显示,2026年1至6月,华澜微净利润为1334.92万元,归母净利润为1230.67万元,实现扭亏,营业收入2.35亿元。
不过,历史业绩的阴影并未完全消散。2024年,华澜微净归母净利润亏损额高达1.76亿元;2025年,净亏损收窄至5698.35万元。截至2026年6月30日,公司合并口径累计未分配利润为-7.05亿元。这意味着,即便2026年上半年实现了盈利,华澜微距离“填平”历史亏损仍有相当长的路要走。
2021年7月,美国商务部将华澜微列入“实体清单”,华澜微曾在招股说明书中明确表示,“实体清单”事件直接导致公司需要战略性备货,进而对经营活动现金流造成影响,并且随着可能的进一步制裁措施,不排除会出现包括EDA软件、技术授权等含有美国技术的知识产权和研发工具供应商停止向公司销售、授权或更新相关产品、技术或服务的情形。
至于该如何应对“实体清单”,是供应链逐步国产化还是技术突破绕开“封锁线”呢,界面新闻以投资者身份致电上市公司,相关工作人员回应称,预案中该披露的信息均已涵盖,未涉及的内容则意味着现阶段尚无法确定。对于其他情况,需由投资者自行判断,公司不便置评,并建议关注后续公告。
亏损尚未止血,现金承压,跨界整合挑战
转型的逻辑虽然清晰,但园林股份需要直面的现实问题同样尖锐。
传统主业“失血”。
2026年上半年,园林股份归属于上市公司股东的净利润为-7107.27万元,虽然同比收窄4.52%,但亏损的绝对值仍然可观。回溯过去4年,园林股份一直陷在亏损泥潭里,2022年至2025年净利润分别为-2.62亿元、-1.57亿元、-1.9亿元、-1.7亿元。
截至2026年6月30日,公司应收账款账面价值达11.57亿元,占总资产的比重达到56.12%。坏账准备计提了9.19亿元,计提比例44.27%。在单项计提坏账准备的名目中,计提比例高达97.72%,涉及的客户包括渭南市华州区恒辉城镇建设有限公司(2.34亿元,计提96.64%)、恒大系客户(5990.22万元,计提比例100%)等。
虽然公司表示已在国务院指定企业债务申报平台完成了债务申报,并与多家业主单位就工程款回收开展沟通,但回款进度存在较大的不确定性。
现金流压力不容小觑。
2026年上半年,园林股份经营活动产生的现金流量净额为-1.21亿元,较上年同期的-8950.82万元流出进一步扩大。期末货币资金1.74亿元,其中受限资金就有约9435万元,可自由支配资金约7954万元。而本次收购华澜微的交易对价尚未最终确定,现金支出部分无疑将对公司的流动性构成进一步考验。
华澜微的持续盈利能力也有待验证。华澜微刚于2026年上半年实现扭亏,这很大程度上得益于阵列存储产品向服务器头部客户的量产出货。但存储芯片行业的周期性特征明显,下游需求的波动、价格的变化都会对华澜微的业绩产生直接影响。
跨界整合的管理挑战。
还有便是管理层的整合能力也很重要。园林工程与半导体存储,分属两个截然不同的行业。前者重工程管理、重资金周转,后者重技术迭代、重研发投入。
园林股份在预案中亦坦言,本次交易完成后,上市公司将培育全新业务增长点,但同时短期内也将面临跨行业整合的挑战,以及新行业的经营风险、管理风险等一系列不确定因素。“虽然上市公司已制定了较为完善的整合计划,但本次交易能否实现有效整合仍具有一定的不确定性,提请投资者注意相关风险”。