文|华夏能源网
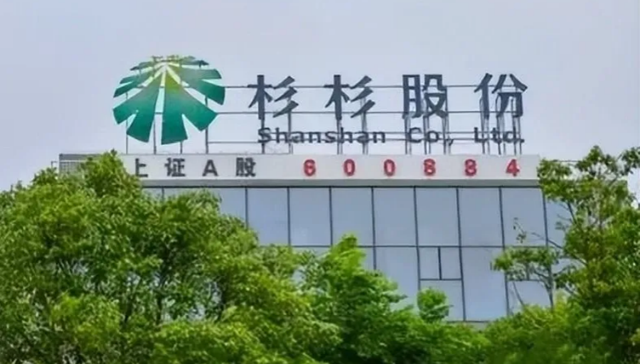
国资接盘后,杉杉股份(SH:600884)似乎又恢复了生机。
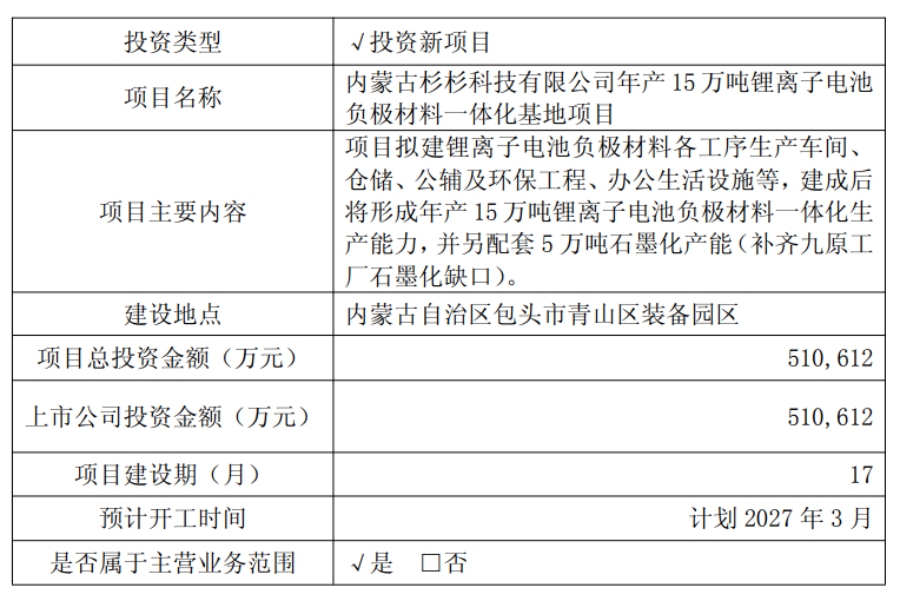
华夏能源网获悉,9月22日晚间,杉杉股份发布对外投资公告,拟由下属子公司内蒙古杉杉科技有限公司投资建设年产15万吨锂离子电池负极材料一体化基地项目,项目总投资约51.06亿元,其中固定资产投资约43.18亿元。
这是安徽国资入主后,杉杉股份抛出的首笔重大产业投资。
受此影响,9月23日杉杉股份股价大幅高开,盘中涨幅一度超过6%,成交额显著放大至9.38亿元,换手率4.32%。截至9月24日收盘,杉杉股份报11.54元/股,总市值259亿元。
杉杉股份成立于1992年,创始人是著名企业家郑永刚。公司以服装业务起家,1999年转型进入锂电池材料领域,此后成为全球负极材料龙头。
但在2023年,郑永刚突发心脏病离世。随后三年,围绕杉杉股份的控制权,爆发了数轮争夺。先是长子郑驹与郑永刚遗孀周婷之间的公司控制权大战;后又有各路资本围绕杉杉重组展开争夺,“民营船王”任元林、辽宁首富方威、中国宝安(SZ:000009)、湖南盐业集团、锂矿龙头天齐锂业(SZ:002466)、锂电负极材料龙头贝特瑞(BJ:920185)等均参与其中。
最终,由安徽国资委实控的水泥巨头海螺集团胜出。海螺集团通过旗下皖维集团出资超过70亿元,取得了杉杉股份的控制权。今年7月20日,杉杉股份新一届董事会顺利改组完成,实控人正式变更为安徽国资委。
距离易主仅仅过去两个月,杉杉股份就开始了大手笔扩产,是否意味着公司在经历了创始人离世、控制权纠纷、业绩亏损的三年阵痛后,已经满血复活?
超51亿扩产的战略深意
华夏能源网注意到,此次看似常规的产能扩张,实则暗含公司多重战略考量。
首先是补齐公司石墨化产能缺口。
在锂电材料领域,杉杉股份目前在包头的青山与九原有两大工厂,分别负责负极材料的成品加工和石墨化加工。其中,青山工厂成品产能6万吨/年,九原工厂产能只有3万吨/年。
负极材料生产流程中,石墨化往往是决定性能的关键工序。但是,青山工厂的成品产能却远大于九原工厂的石墨化产能。这意味着青山工厂不得不严重依赖于委外加工,费用高昂。
此次新建项目,有一部分正是冲着这个缺口去的。公告显示,新项目规划15万吨负极材料一体化产能,同时专门配套5万吨石墨化产能。建成后,公司石墨化总产能将从3万吨/年提升至8万吨/年,与青山工厂的成品产能更加匹配,大幅减少委外加工费用,完善北方地区一体化布局。
其次,负极材料市场当前正供不应求,杉杉股份需要快速行动起来吃下这波“红利”。
杉杉股份在公告中明确表示,随着全球新能源汽车与储能需求快速增长,公司负极材料产能缺口持续扩大,需通过新建一体化基地保障客户订单交付。
实际上,去年至今,杉杉股份的锂电材料业务盈利确实已大幅提升。2025年公司负极材料销量同比增长26.76%,净利润同比增长29.8%,人造石墨负极材料市场份额蝉联全球第一;2026年上半年,公司负极材料销量同比增长54.92%,人造石墨市场占有率稳定在21%的全球高位。
客户方面,杉杉股份的负极材料业务深度绑定了宁德时代(SZ:300750)、比亚迪(SZ:002594)、LGES、ATL、Ultium Cells等全球头部电池企业。同时,2026年6月公司在回复监管问询函时称,公司新增客户X为负极板块主要客户,销售金额为15.19亿元。
所以,在客户不愁、订单饱满的背景下,杉杉股份不扩产就意味着要把客户拱手让人。
杉杉股份真的活过来了吗?
从大手笔投资和业绩反转来看,杉杉股份的确在经历一场触底大反弹。
2026年上半年,公司实现营收121.3亿元,同比增长23.04%;归母净利润8.22亿元,同比增长296.73%。要知道,就在2024年,杉杉股份还深陷归母净利润亏损3.67亿元的低谷。从亏损到净利润暴增近三倍,业绩反转的力度不可谓不大。
然而,杉杉股份的风险还没有全部出清,公司要想真正走出危机,至少还有几道坎要过。
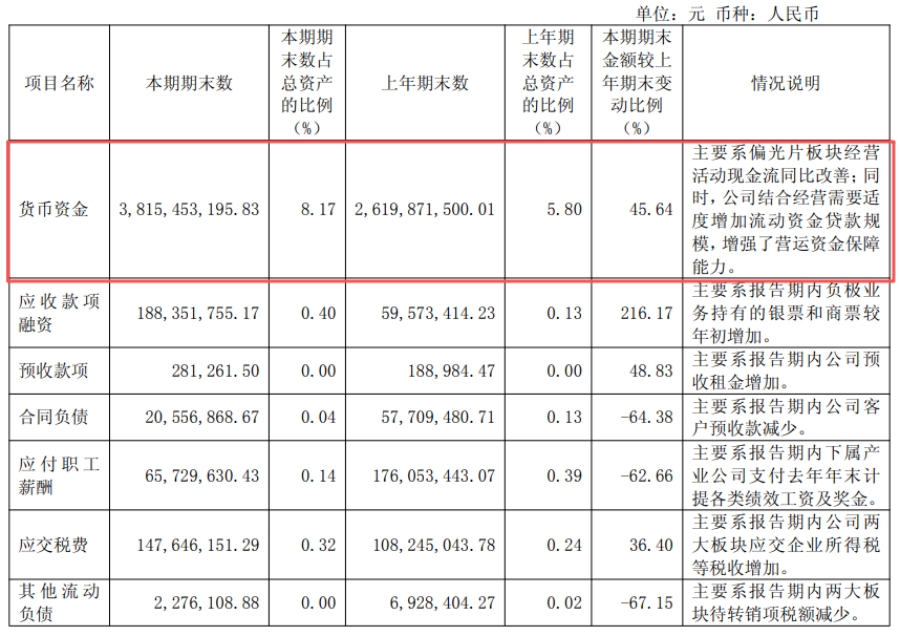
首先是高额有息负债的利息重压。截至2026年上半年,杉杉股份有息负债高达171.43亿元,而期末货币资金为38.15亿元,现金及现金等价物27.05亿元,利息费用达3.11亿元。高额的债务,叠加这51亿元的投资,建设期内资本开支压力不容小觑,公司在公告中也坦承“或存在资金筹措不及时的风险”。
其次是19亿诉讼悬而未决。就在国资入主后不久的8月6日,杉杉股份公告下属子公司上海锂电、云南杉杉被云南国资列为被告,涉案索赔金额19.54亿元,开庭时间定于2026年10月9日。这笔官司目前的走向仍存在不确定性,一旦败诉,对公司的现金流和声誉又都将构成冲击。
同时,除杉杉股份外,近一个月内科达制造(SH:600499)、中科电气(SZ:300035)在负极材料项目上也分别投资了45亿元、18亿元的大额资金。在这样的扩产竞赛下,项目回报周期或将被拉长。
公告显示,杉杉股份的新项目从开工到竣工需要17个月,达产再到产能爬坡还需要更长时间。在此期间,如果行业供需格局发生变化,新建产能的投资回报周期可能被显著拉长。杉杉股份在公告中也特别提示了投资者:“项目建设、投产及产能爬坡需一定时间,其间可能发生下游需求不及预期、行业竞争加剧、产品价格下行、原材料价格持续上涨等情况”。
从家族内耗到国资接盘,从业绩亏损到净利润暴增近三倍,杉杉股份在过去3年间经历了剧烈的命运翻转。而接下来,171亿元有息负债的利息重压、19亿元诉讼悬而未决、负极材料行业百亿级扩产竞赛,如何应对这些挑战,都将决定其能否“真正活过来”。