

文|Hension
近日,烟台九目化学股份有限公司(下称“九目化学”)首发申请获北交所上市委审议通过,保荐机构为中信证券。公司拟公开发行不超过4687.5万股,募集资金5.22亿元,全部投向“OLED显示材料及其他功能性材料项目(二期)”。
从招股书披露的数据看,九目化学的家底并不差:2023年至2025年,营业收入分别为8.78亿元、9.62亿元和7.84亿元,归母净利润分别为2.09亿元、2.52亿元和1.80亿元;2026年上半年营业收入4.17亿元,同比增长9.81%,归母净利润0.82亿元,同比下降10.12%。
按群智咨询统计的市场规模测算,2025年公司在全球OLED升华前材料及中间体市场的份额约18%,居全球第一。
但报表的另一面同样清晰:2024年营收和利润双双冲上历史高点之后,2025年营收下滑18.50%、归母净利润下滑28.64%,2026年上半年收入企稳、利润仍在下行,公司经审核的2026年度盈利预测亦显示全年归母净利润将继续下降约7.27%;对前三季度的展望是营业收入6.2亿元至6.8亿元、同比增长1.53%至11.35%,归母净利润1.40亿元至1.55亿元、同比最多下降9.08%——收入率先修复、利润滞后一年,成了管理层给出的基本盘。
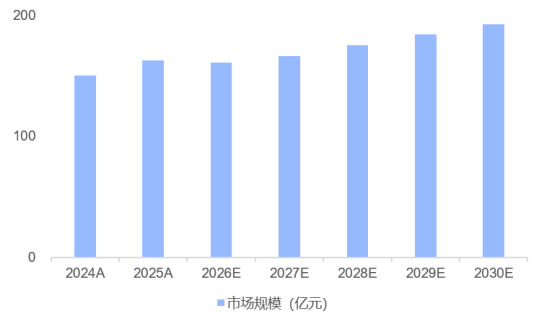
值得注意的是,这场IPO所处的行业环境并不冷清。国内主要面板厂商合计规划的8.6代OLED产线投资规模接近1700亿元;根据群智咨询数据,2025年全球OLED有机材料市场规模约163亿元,同比增长8%。
也就是说,九目化学的上市窗口,恰好卡在行业“上行预期”与公司“业绩回落”的错位期:一边是高世代线密集投产带来的材料需求叙事,一边是下游去库存过境后的利润滑坡。
行业蛋糕在变大,为什么“全球第一”的九目化学反而交出一份下行报表?2024年那份历史最好的成绩单,含金量究竟有多少?全球第一的位置,又守得住吗?
一、龙头地位是怎样炼成的?
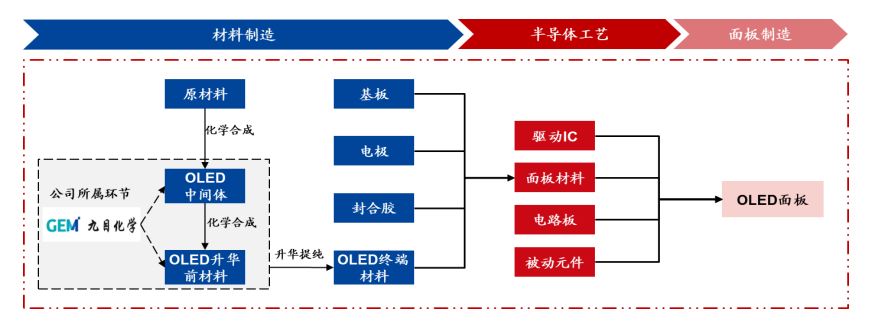
九目化学成立于2005年,2025年3月在新三板挂牌并进入创新层,主业是OLED前端材料,具体包括OLED升华前材料和OLED中间体。OLED材料产业链大致分三段:最前端是中间体和升华前材料的化学合成与纯化,中间是专利壁垒最高的终端材料,末端是面板蒸镀环节。
九目化学卡位最前端,下游客户几乎覆盖了终端材料环节的所有巨头——三星SDI、杜邦集团、出光兴产、SFC、默克集团、LG化学、德山集团。
其盈利模式说不上复杂:凭借国内化工人才与成本优势,承接海外终端材料厂商的合成与纯化订单,公司已开发产品超过6000种,实现了对下游发光层和通用层材料的全覆盖。
截至2026年6月底,公司拥有授权专利73项,其中发明专利66项,247名研发人员占员工总数的22.33%,先后拿下国家级重点专精特新“小巨人”企业和制造业单项冠军的头衔,硬实力很强。
收入结构中,OLED升华前材料是九目化学的绝对王牌,常年占主营业务收入的比重在75%以上,毛利率也最高,2024年和2025年分别达到49.25%、47.26%;OLED中间体占比约两成,处于产业链更前端、竞争更激烈,毛利率比升华前材料低约10个百分点;OPC光电材料、离子交换膜等其他材料合计占比不足5%,创收能力有限。
九目化学股权结构颇具辨识度。控股股东万润股份(002643.SZ)直接持股45.33%,实际控制人是国务院国资委旗下的中国节能环保集团,这是一单典型的央企控股平台分拆上市。
母公司层面的纽带不止于股权:万润股份及其关联方常年位列九目化学前五大供应商,2024年和2025年采购占比分别达6.13%、5.42%。
与之对应的,是上市前相当慷慨的分红——2022年至2024年公司累计现金分红2.44亿元,其中2023年、2024年两个年度合计1.74亿元,占同期净利润的37.77%,控股股东万润股份按持股比例分走约0.79亿元;2025年5月,公司又实施每股0.5元、合计9375万元的2024年度分红,占当年净利润约37.2%。此后净利润下滑,分红随之停住。
二、被库存周期放大的经营基本面
先看九目化学营收曲线。2023年8.78亿元,2024年冲至9.62亿元的历史高点,2025年回落到7.84亿元——两年积累的增长几乎被抹平。
高点从何而来?第二轮问询回复披露,2024年消费电子需求回暖叠加国内消费补贴落地,下游OLED终端材料企业普遍采取积极备货的采购策略,部分核心原材料甚至出现超额采购。
然而,一年后风向调转,客户进入去库存周期,公司业绩随之下行。
换句话说,九目化学2024年的高增长中,相当一部分是“客户仓库里的增长”,是库存周期被放大的结果,而非终端需求的等比例扩张。
更进一步来看,九目化学利润端降幅大于收入端,背后是三层压力的叠加。
第一层是毛利率。
公司综合毛利率从2024年的45.05%降至2025年的43.81%,2026年上半年进一步跌至39.39%,已经被竞争对手瑞联新材(688550.SH)同期41.23%的水平反超。
2025年的下滑主要源于高附加值氘代产品销量减少、部分产品售价下调;2026年上半年则是双重挤压——美元走弱使美元计价产品折算为人民币后售价被动下降,国际油价上行又推高了基础化工原材料成本。
第二层是人工成本的刚性。
招股书披露,直接人工占主营业务成本的比重从2023年的15.30%升至2025年的23.59%,今年上半年末则为21.42%。基地一期投产后公司新增了大量生产人员,收入下滑时,单位产品分摊的人工成本自然抬升——这是重资产精细化工在周期回落时最典型的利润侵蚀方式。
第三层是汇率。
公司境外收入占比长期在九成上下,且以美元结算,报告期内仅汇兑损益一项,2023-2025年就分别损失694.09万元、1398.44万元及179.27万元;美元贬值还直接压低了折算后的人民币收入,进口原料与结算周期两头受制,汇率敞口贯穿经营全程。
现金流和存货的故事与此呼应。公司经营活动现金流量净额从2024年的2.63亿元降至2025年的1.51亿元,2026年上半年只有5234.37万元;应收账款账面价值同期升至1.39亿元,较年初的1.06亿元明显增加,回款节奏放缓与现金流走弱相互印证。
更值得警惕的是存货。报告期各期末,九目化学存货账面价值分别为3.93亿元、4.16亿元、5.26亿元和5.02亿元,占流动资产66.21%、66.70%、73.53%、60.46%,其中2025末占比最高;2025末较2024末净增约1.10亿元,而2025年营收7.84亿元、同比降18.50%,呈收入降、存货增。
对这份存货,公司的态度经历了一次刺眼的转变。2025年12月一轮问询回复中,公司称备货增加主要因下游需求提升、安全库存及关键原料储备,库存商品与自制半成品多与在手订单匹配,无订单部分以未来销售或进一步加工为主、期后结转比例较高。
2026年9月8日晚,公司披露前期会计差错更正,对2023年度、2024年度、2025年前三季度、2025年度、2026年上半年五期报表追溯重述,原因包括部分存货可变现净值测算偏差及半年奖金跨期;据更正附件及后续说明,部分库龄超3年、期末无在手订单的OLED升华前材料由原先库龄折扣(3年以上约扣减30%)改为单项全额计提。该时点距9月16日上会约8天;2026H1净利因此由8468.02万元调减至8210.58万元。
客户在去库存,公司仓库里的货却越积越多,最终需要一份差错更正来收尾,这对一家正在闯关IPO的企业而言,财务审慎性要打上一个问号。
另外,客户结构的变化同样值得细读。报告期各期,公司前五大客户收入占比分别为71.40%、77.45%、75.89%和83.65%,一路走高;其中三星SDI一家从2023年的41.65%升至2026年上半年的50.69%,销售额2.12亿元,相当于每两块钱收入就有一块来自同一家客户。
另一侧,杜邦体系下的代理商Leechems、EMNI、KDC在2023年合计贡献约24.6%的收入,但到了2026年上半年仅剩KDC一家、占12.64%,杜邦体系的订单在系统性流失。
与此同时,其研发投入也在收缩,2025年研发费用7328.17万元,同比下降11.8%,占营收的比重虽因收入下滑更快而升至9.35%,但绝对额的减少,在技术迭代极快的OLED材料行业并不是一个从容的信号。
三、市场扩容下的积极求变
宏观层面,OLED行业的东风是真实的。据群智咨询,2024年中国大陆OLED有机材料市场规模约57亿元,同比增长31%;预计2025年约74亿元,同比增长30%。面板产能方面,2024年中国大陆OLED面板产能占全球约43%、预计2030年提升至49%。
市场空间在扩容,风口具有传导作用,对九目化学这样的前端材料商而言,机遇是可看得到的,更应该重点把握。
实际上,九目化学也的确做到了这一点。
产品端押注氘代材料,这类新一代有机发光材料技术含量和附加值更高,是2023年以来升华前材料均价上行的主要动力;客户端从海外巨头向境内延伸,奥来德已进入其直销客户名单,常州迈诺跻身2026年上半年前五大客户,境内收入占比从2025年的7.68%回升至10.5%;产能端推进总投资15亿元的二期项目。
平心而论,九目化学仍是一家有真本事的细分龙头,全球第一的市占率、6000多种产品的覆盖广度、央企股东背书,实力雄厚,都不是包装出来的。
但其问题同样典型,库存周期放大了2024年的繁荣,也放大了2025年的回落;客户高度集中、市场高度外向,让利润表对三星SDI的采购节奏和美元汇率格外敏感。
对九目化学而言,真正的考验不在北交所的会议桌上,而在下一轮补库存周期到来之前,能否把境内客户、氘代产品和更高的附加值真正立起来。

