界面新闻记者 |
当全球经济旧有的分工体系开始松动,地缘冲突、人工智能(AI)技术变革、各国财政分化交织在一起,“全球再平衡”成为影响汇率、贸易、资产定价的现实主线。
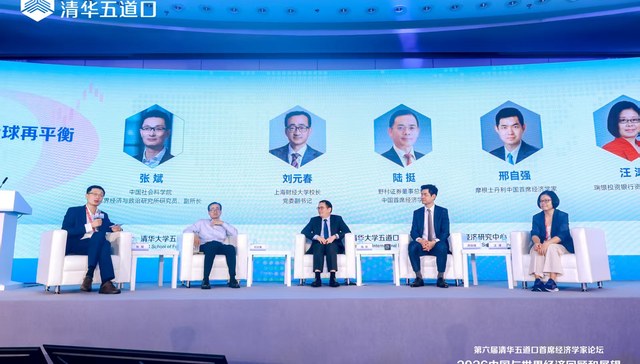
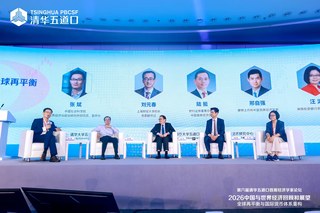
9月19日,在清华大学五道口金融学院主办的“清华五道口首席经济学家论坛”上,多位经济学家表示,当前中国经济最核心的矛盾是“供强需弱”的总量失衡;放眼全球,未来五到十年,全球经济失衡也存在进一步加剧的风险。
内外失衡相互缠绕,如何打破国内需求端的负向循环,如何在新的全球格局中找到自身定位,成为当下最重要的命题。
厘清“失衡”:结构错配叠加总量缺口
中国社会科学院世界经济与政治研究所副所长张斌对界面新闻等媒体表示,讨论再平衡,首先要分清两类失衡,即结构性失衡与总量失衡。
他指出,结构性失衡指的是,资源在行业、区域、部门和经济主体之间的配置偏离合理位置,既包括收入分配的失衡、区域发展的失衡、产业的失衡,也包括相对内部经济而言的外部失衡。总量失衡则是指,经济体虽具备充足的生产资源,却无法充分启用,一个典型的表现是供给能力较强、但总需求不足,从而导致劳动力闲置、设备开工率偏低,也就是当下所说的“供强需弱”。
张斌进一步表示,总量失衡与结构性失衡并非彼此孤立,而是相互关联的。以“供强需弱”为例:总量上需求偏弱、供给偏强,进口就会偏少、出口就会偏多,进而带来贸易失衡。而贸易失衡的背后,是经济中大量资源服务于外部市场而非内部市场——这本身是一种结构性失衡。
但总量失衡一旦形成,往往具有自我强化的特征。“居民收入预期走弱,便压缩消费;企业订单下滑,便缩减投资与用工;居民收入因此进一步承压,消费意愿继续走低。在这一循环中,每个主体的自保行为单独看都是理性选择,但集体行为最终导致整体经济走弱,属于典型的市场失灵。”张斌说。
他表示,要打破这一闭环,首要目标不是一次性解决所有深层次结构性难题,而是依靠强有力的逆周期政策切断负向循环。加大财政发债、扩大财政支出,以政府支出带动全社会收入抬升,并搭配更为宽松的货币政策,是当前最直接有效的工具。
据张斌测算,若中国能够走出需求不足的困境,GDP平减指数有望抬升2至3个百分点。参照历史弹性估算,物价修复叠加实际产出提升,名义GDP相比当前有望提高4至4.5个百分点。内需回暖会带动企业盈利改善,支撑人民币资产估值,人民币汇率也有望走强。名义GDP增速提升叠加汇率升值,以美元计价的经济总量每年可额外增长约7.5%。在此情景下,进口规模扩大,对外经贸关系得到缓和;地方财政收入改善,债务化解压力减轻。内需的修复,会形成一套正向连锁反应,很多当前棘手的经济矛盾都会随之缓解。
全球格局:失衡加剧或成长期趋势
摩根士丹利中国首席经济学家邢自强认为,未来5至10年,全球不平衡大概率进一步加剧,驱动这一趋势的核心有三重力量:地缘政治挑战、科技革命以及各国的宏观路径依赖。
邢自强对界面新闻等媒体指出,宏观路径依赖在美国体现得尤为明显。过去数年,美国名义GDP维持较高增速,通胀居高不下,财政却持续保持高强度刺激,赤字率长期维持在GDP的6%附近。在他看来,美国当前的宏观路径是“该收缩却没有收缩”。叠加地缘博弈重塑全球产业链、科技革命带来的生产率红利分配不均,多重因素共振之下,全球经济分化将持续加深。
瑞银投资银行资深研究顾问汪涛的看法和邢自强类似。她补充道,在AI快速迭代、地缘格局重塑的背景下,全球经济增长不再普惠。AI相关资本开支与创新红利主要集中在美国,中国紧随其后,广大发展中国家和中等收入国家很难同步分享生产率提升的红利,容易在新一轮技术周期中掉队。过去亚洲四小龙和中国依靠雁阵模式承接产业转移实现工业化,这套发展路径正在受到地缘环境的冲击。全球增长红利分配不均,会持续拉大国家之间的发展差距,进一步放大全球层面的失衡。
野村证券董事总经理、中国首席经济学家陆挺也认为,全球失衡加剧会成为长期趋势。不过,他提到,近年来,全球失衡议题热度飙升,背后掺杂着国际舆论博弈。在最近G20财长会主席声明的谈判过程中,围绕全球不平衡议题出现了巨大分歧。部分海外智库发布报告,抛出所谓“中国挤压论”,试图把全球失衡的责任简单归因于中国。
“看待全球贸易顺逆差格局,不能简单套用单一国家责任论,而应放在全球储蓄、消费、产业链分工的完整框架中客观审视,避免被片面叙事裹挟。”陆挺说。
尽管失衡上升可能是长期趋势,但上海财经大学校长刘元春认为,“全球经济的不平衡并不像很多人想象的那么严重。”
他向界面新闻等媒体展示了一组数据:2025年全球顺差、逆差绝对值总和占全球GDP比重达到3.7%,较2024年仅上升0.1个百分点,较2023年上升0.7个百分点,相比2019年低点上升0.9个百分点。但与2007年接近6%的失衡水平相比,目前低了约2.3个百分点;与历史上前五轮不平衡高点(约5.4%)相比,当前水平并不算高。
刘元春指出,2019年以来的这一轮失衡上行,是多重阶段性、外生冲击叠加的结果,包括疫情导致全球需求结构转变,人们更多购买货物商品,减少服务贸易需求;各国进行再工业化、产业链重构,导致贸易格局变化,投资品需求上扬,资本品进出口顺差逆差大幅上扬;2022年以来ChatGPT出现,特别是2024年,美国在AI领域基础设施投入大幅提升,导致与AI相关联的高端制成品需求大幅上升。他认为,这些因素具有偶然性和阶段性的特点,未必能够长期持续下去。
破局关键:修复内需是再平衡的核心抓手
与会经济学家指出,内需偏弱会持续推高贸易顺差,放大外部失衡;而海外需求萎缩、贸易规则变化,又会反过来压制国内出口企业盈利,拖累就业与收入。内外两个循环相互传导,因此修复内需也是应对全球再平衡变局的核心抓手。当国内消费市场壮大、进口增加,贸易顺差自然回落,外部失衡压力随之下降,对外经贸摩擦也能有所缓和。
刘元春指出,扩大内需是中共二十大确立的长期战略,并非短期应急手段,兼具逆周期调节与跨周期布局结合的长期安排,其内涵超越凯恩斯主义的短期刺激思路。
他进一步指出,短期来看,逆周期政策的核心目标是打破居民、企业之间的负向预期循环,主要措施是政府主动扩大支出,直接增加社会总需求,带动企业营收、居民就业和收入修复,提振市场信心。中长期来看,则要持续推进结构性改革,改善收入分配、完善社会保障体系,降低居民预防性储蓄动机,从根源上释放消费潜力。
刘元春强调,短期逆周期托底和长期结构性改革二者不是替代关系,而是互补关系。没有短期政策稳住预期,结构性改革很难推进;缺少长期改革托底,单纯刺激只能带来短暂脉冲,难以形成可持续内需增长。
对于批评促消费力度不足的声音,刘元春表示,政策选择取决于需求疲软的根源:如果消费下滑只是周期性因素导致,大剂量宽松货币与积极财政就可以快速托底;但如果消费低迷根植于转型阶段的深层次结构性矛盾,单纯依靠短期刺激难以治本。
“中国正处在从投资、出口驱动,转向创新驱动的关键转型阶段。转型本身,就是从一种失衡走向另一种失衡,最终重构形成新平衡的过程。现阶段供求失衡,是转型期的常态。如果一味追求短期平衡,反而会削弱我们穿越周期的能力。”刘元春说。
他还指出,当下有一种观点值得警惕:因为消费偏弱,就主张放缓科技投入、避免产业内卷,把重心全部转到刺激消费。“这其实是一个陷阱。一个国家如果没有硬核竞争力、缺少穿越周期的能力,单纯谈分蛋糕,不仅蛋糕分不好,甚至会越分越少。”刘元春说,倘若没有高科技突破、供给端持续升级,只单纯刺激需求,这条路走不通。