
界面新闻记者 |
变更实控人一年后,持续亏损的A股木地板上市公司菲林格尔(603226.SH)于9月18日宣布,拟以现金2.14亿元收购南京克锐斯自动化科技有限公司(简称“克锐斯”)51%控股权,借此切入PCB压合工序自动化设备赛道。
该交易一经披露便引来监管高度关注。公告发布当晚,上交所向菲林格尔及其董事、高级管理人员、控股股东及实控人等下发监管工作函。
“上市公司发布收购公告后,交易所通常5‑10个交易日发出监管函。类似菲林格尔遭火速下发监管函的属于少数现象,但近年这种现象明显上升。”熟悉并购业务的董秘一家人创始人崔彦军告诉界面新闻,交易所火速下发监管函,往往出现在跨界布局AI、半导体等热点赛道,或是交易伴随高溢价、业绩对赌存疑等情形。
菲林格尔相关人士对界面新闻表示,“公司目前发布了拟收购资产公告,后续要跟进交易进展,整体战略要看高层领导安排。交易所已发监管工作函,就资金安排、未来更多收购或转型计划等市场和投资者关注重点,公司回复均有涉及,具体请以公告为准。”
消息披露后第一个交易日(9月21日),菲林格尔低开后收跌6.45%。自2025年6月6日宣布控股权变更至9月18日(收购交易披露前),该公司股价已累涨超293%。

主业亏损,借并购向PCB设备跨界转型
菲林格尔是国内老牌家居品牌,于2017年6月登陆上交所主板,主营木地板、全屋定制家居、门及木饰面等的研发、设计、生产及销售。
2025年9月,因地板主业不振且德方股东退出意愿强烈,菲林格尔原实控人丁福如及其一致行动人以约7亿元将所持25%股份协议转让给安吉以清,曾就职房利美、国家外汇管理局中央外汇业务中心的安吉以清实控人金亚伟借此入主。
安吉以清另一持股49%的大股东是国资方浙江两山智控科技产业投资集团。
菲林格尔表示,公司积极转型,寻求新的发展机遇,“本次交易完成后,将一定程度上改善上市公司的经营情况并提升盈利能力,分散经营风险,实现上市公司主营业务适度多元化的战略布局。”
标的公司克锐斯成立于2017年6月,注册资本500万元,主要从事PCB压合工序自动化设备的研发、生产及销售,主要产品包括裁切机、铆钉机及预叠线等。
该公司2025年实现营收5387.46万、净利润509.22万元;2026年上半年实现营收4494.9万、净利润972.1万元,仅半年净利润已接近2025年全年的两倍。2026年上半年,裁切机、铆钉机及预叠线收入占比49.99%、18.39%、31.56%(未审数)。
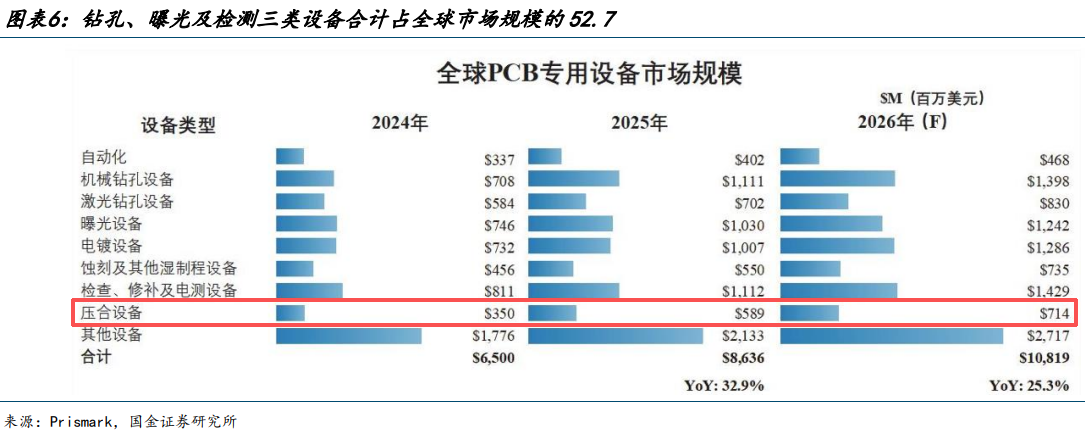
当前PCB设备行业正处于高景气周期。根据Prismark数据,2026年全球压合设备市场规模将从2025年的5.89亿美元增至7.14亿美元,约占全球整体PCB专用设备市场规模的6.6%。
近一两年,菲林格尔传统木地板主业仍将持续。该公司及实控人金亚伟此前承诺,将保持业务稳定,在金亚伟取得控制权满36个月之日或本次交易实施完毕之日(以孰晚为准)前,不会实施剥离与主营地板业务相关主要资产的行动。
潜藏资金承压、高估值及商誉减值等多重风险
“菲林格尔本次收购有追逐AI算力热点之嫌。”一位华南券商投行从业者对界面新闻称,这一波AI算力需求下PCB扩产是否能持久,对标的公司克锐斯的持续盈利能力强相关。
崔彦军对界面新闻指出,虽然PCB行业目前景气度很高,菲林格尔这次收购仍存诸多风险。“克锐斯处于PCB行业中,技术壁垒相对较低的工序,行业天花板不高;业绩对赌和历史业绩相比增幅过大,能否完成存疑;收购后将形成较大商誉,存在大额减值风险;菲林格尔主营木地板及家居产品,收购后跨界整合的不确定性很高等。”
风险一:资金压力如何?
菲林格尔自身连续亏损,且经营活动现金流为负。截至2026年6月30日,公司货币资金2.35亿、交易性金融资产1.3亿,总负债3.16亿,包含流动负债2.04亿元。今年4月,公司向中国银行等机构申请合计不超8亿元的授信额度或并购贷款额度。
本次交易暂定价2.14亿元。根据安排,菲林格尔需先支付老股转让款的10%为定金,即2142万元;待老股转让股权变更登记、证照及资料交接等事宜完成后,再支付老股转让款的75%,即约1.605亿元;剩余老股转让款的15%,即3213万元,则在四年对赌期内完成当年承诺净利润后支付。
“本次收购为现金收购,需要大额真金白银。”崔彦军对界面新闻表示,相信菲林格尔已经规划好收购资金来源,才会公布公告。
前述华南券商投行从业者也对界面新闻指出,收购方菲林格尔的财务流动性风险一般,账面资金充分,且近期商业银行授予的并购贷款,一般期间很长,利率不高。
“公司用现金收购,体量不大,交易所通常不会过多干涉。”一位华东券商投行人士对界面新闻称,菲林格尔业绩不好、现金也不多,现在要拿出过半现金高溢价收购一家规模不大的公司,“交易所可能担心这笔交易存在侵占上市公司资产的嫌疑。”
更需关注的是,这笔并购交易约定的后续二期收购。
根据协议,若克锐斯2026年业绩承诺已实际达成且不存在未结清业绩补偿义务等前提条件、2027年累计新签订单额达2亿元且层压机产品已取得正式订单,或克锐斯已完成2026-2028年业绩承诺,菲林格尔有义务启动对剩余49%股权的二期收购。
双方约定,二期收购所对应的克锐斯整体估值原则上不低于届时各方确认的未来三年对赌净利润平均值的10倍,剩余49%股权的收购对价原则上不低于前述整体估值的49%。支付方式由本次参与交易的克锐斯两位股东覃早才、杨振宇确定,包括不限于现金、发行股份等。
假设以业绩承诺期后三年(2027-2029年)平均净利润约4833万元估算,克锐斯整体估值将不低于4.83亿元,对应49%股权收购对价不低于约2.37亿元。
此外,假设交易顺利完成,菲林格尔能还需为克锐斯后续快速扩张提供充足的营运资金支持。
克锐斯轻资产运营模式下对营运资金的管理要求较高。截至2026年6月30日,该公司资产总额11548.13万,总负债9057.24万,净资产2490.89万元(未审数)。“克锐斯的资产中应收账款及存货占比较高,负债中短期借款、应付账款及合同负债占比较高。”菲林格尔透露。
风险二:高估值背后存商誉减值疑虑
克锐斯整体估值暂定约4.2亿元。以其2025年509.22万元净利润计算,该估值对应静态市盈率约82.5倍。本次交易完成后,菲林格尔预计形成约2亿元的商誉,约占其到2025年末归属于上市公司股东净资产8.66亿元的23%左右。
这意味着,如果克锐斯未来实际业绩低于收购时的预期,这部分溢价将转化为商誉减值,对菲林格尔的利润表造成直接冲击。
“从2025年静态市盈率看,超过80倍,明显偏高。”崔彦军对界面新闻分析称,如果按2026年至2029年承诺的平均净利润看,克锐斯暂定估值对应的市盈率不到10倍。“关键要看公司所在行业成长性、市占率、在手订单、潜在市场机会等,来判断其未来成长性。”
前述华南券商投行从业者对界面新闻指出,标的公司净资产极低、静态市净率过高,“未来商誉减值风险很大。”
“目前各方统计的市盈率等估值可能存在统计口径上的偏差,具体还是以公司公告为准。”菲林格尔相关人士对界面新闻称。
风险三:4年最低1.85亿元承诺净利润能否完成?
交易双方约定业绩对赌安排:转让方覃早才、杨振宇承诺,2026年至2029年,克锐斯各年度经审计的扣非前后孰低的归母净利润分别不低于4000万、4500万、5000万、5000万元,四年合计不低于1.85亿元。
据此,克锐斯2026年的承诺净利润,较2025年增长约7倍。但今年上半年,该公司实现972.1万净利润,距离年度目标仍差超3000万元。
覃早才、杨振宇承诺,2026年第四季度克锐斯实现主营业务收入不低于5000万元,若低于上述承诺金额,二人将向菲林格尔以现金一次性补足差额。
“承诺业绩显示公司成长性很一般,对未来发展信心不足。”前述华南券商投行从业者对界面新闻指出,克锐斯估值基于业绩承诺来看不高,但是历史业绩过低,能否实现对赌业绩疑问很大。
国金证券也提示风险称,“PCB、CCL厂商扩产节奏变化,层压机等设备订单存在波动,行业竞争存在加剧可能,带来价格和盈利能力压力。”
根据全球PCB专用设备市场规模及压合设备占比进行初步测算,2025年全球PCB压合设备市场规模约38.78亿元;克锐斯聚焦的裁切、配板、预叠、热熔/铆钉等工序对应的市场空间约占全球PCB压合设备市场规模的一半,即约19亿元。在这约19亿元的市场空间中,克锐斯2025年营收仅5387.46万元,市场占有率较低,不足3%。
“标的公司现有业务体量较小、市场占有率小,同时市场规模较小,且竞争比较激烈,现有业务存在明确天花板。”菲林格尔称,克锐斯尚未覆盖冲孔、回流、层压、裁磨等技术壁垒更高的压合工序设备,现有产品市场竞争较为激烈,技术壁垒较低;“标的公司所处行业技术迭代较快,需要持续的研发投入,若研发不及预期,持续盈利能力将受到重大不利影响。”
风险四:跨界整合难度不小。
“收购方菲林格尔近期存在‘实控人近期变更+业务多元化’等情况,此次跨界交易的业务、人员团队等整合难度较大。”前述华南券商投行从业者对界面新闻分析称。
从家居制造到PCB专用设备,两者在技术逻辑、客户群体、供应链体系和人才结构上等均存在本质差异。
尤其是核心研发和管理人员的稳定性。此次交易协议设置了多重“绑定”机制。
- 竞业禁止方面,自协议签署之日起至转让方不再持有克锐斯任何股权之日后满3年内,转让方及其关联方不得从事与克锐斯相同或相似的业务。
- 核心人员稳定方面,覃早才应自交割日起继续在克锐斯任职不少于4年,并保证核心技术及管理人员与克锐斯签署含保密及竞业限制条款的劳动合同。因覃早才、杨振宇原因导致核心团队重大流失影响标的公司持续经营,则视为违约。
这些“防守型”条款能否见效仍需时间检验。可以明确的是,克锐斯采取轻资产的运营模式,零部件以外采为主,价值主要体现在研发、设计、选型、集成及调试等环节,一旦核心研发、高管等人员流失,其价值很可能会直接受损。
多位接受界面新闻采访的分析人士均认为,若整合不及预期,将对克锐斯及菲林格尔的盈利能力造成不利影响。