
界面新闻记者 |
界面新闻编辑 | 周姝祺
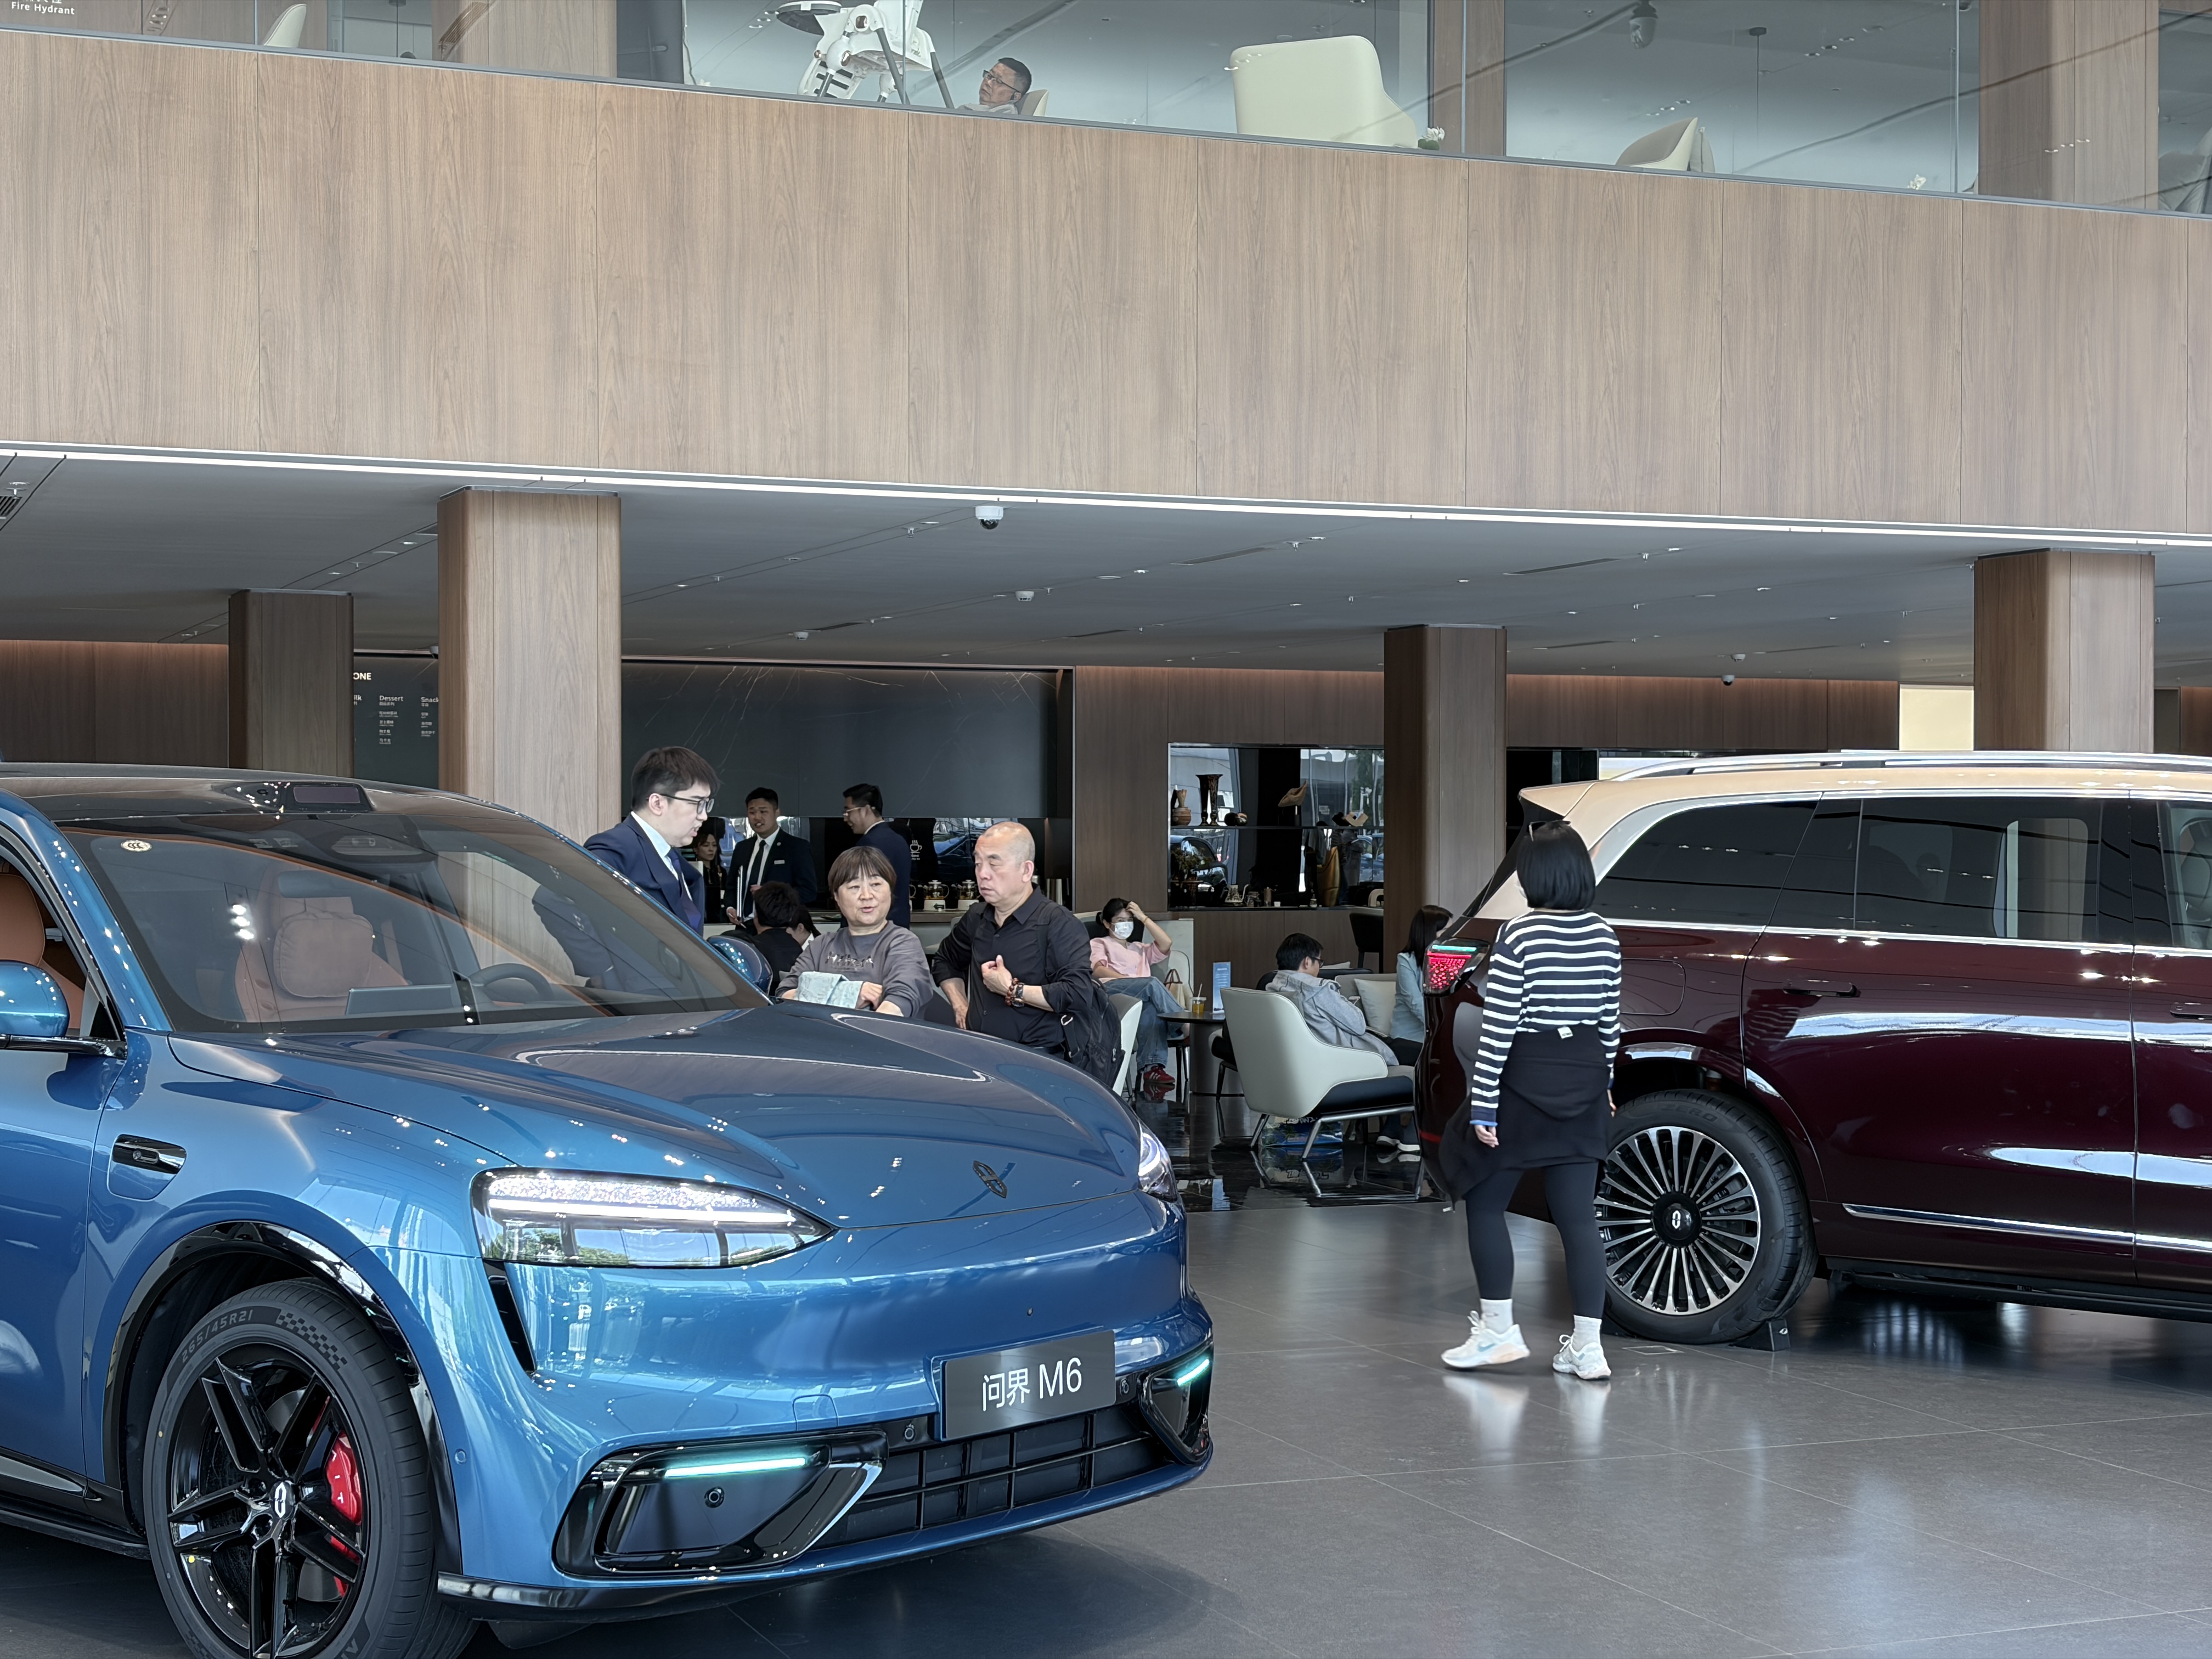
9月17日,北京一家鸿蒙智行门店里,问界的展车仍和智界、享界、尚界摆在一起。车身漆面映着商场顶灯,顾客从几辆车之间穿过,销售照常拉开车门,演示座舱。
两天前,鸿蒙智行宣布,调整问界合作模式。产品定义、产品设计、品牌营销、渠道零售、服务体系将转为汽车合作伙伴赛力斯主导,华为终端参与赋能。展厅还没改变陈列,但经销商合同与新订单结算已经从华为终端切换至赛力斯。
华为临时召集经销商开会,从明年1月1日开始,问界品牌将“专属专营”,鸿蒙智行门店一种专卖问界,一种销售其它“四界”品牌,同时保留一定比例的鸿蒙智行展厅。需要转换授权主体的经销商开始面临选择。一位渠道人士向界面新闻回忆,经销商比较慌乱,“我们都感到震惊”。
不确定性已经传递至问界销售和用户。一名鸿蒙智行销售告诉界面新闻,“消息来的突然,往后怎么样我们也不知道。”一位预订了问界M9的消费者也开始迟疑。华为的研发能力和后续升级,是他下单时最看重的理由,“但现在好像一切都变了。”
华为和赛力斯给这次变化留下了体面的公开说法,问界仍是鸿蒙智行的一员。华为引望也确认,将继续向赛力斯提供智能汽车解决方案和技术支持。从释放的信息看,问界前台经营主导权发生了改变,但双方仍保持技术和体系的紧密联系。

密集释放的信息暂时没有打消资本市场的担忧。问界合作调整一经宣布,赛力斯的股价应声下跌,港股盘中创上市以来新低。赛力斯集团副总裁康波出面接受采访承诺,问界仍将获得华为最新、最好、最实用的技术和供应保障。
这场安抚面向投资者、经销商、供应商、车主和赛力斯内部,但难以消除的疑问是,这家依靠华为完成跃升的汽车公司,能否接过问界的方向盘,同时不失去华为。
震荡很快传到鸿蒙智行的其他席位。9月16日,江淮汽车董事长项兴初在尊界交付现场表示,要继续和华为“造好车、卖好车、服务好车”。两天后,奇瑞汽车董事长尹同跃被拍到出现在华为坂田基地,与余承东边走边谈。
放在问界权力交接后的72小时里,它们立刻引出两种揣测:华为从问界释放出的终端和营销资源,会不会转向其余“四界”;其他合作汽车公司又是否会重新估量华为干涉的边界。
问界用46个月跨过累计交付百万辆。五年前,赛力斯让出经营主导权,换来一次向上生长的机会;五年后,问界的成功终于让它拥有了重新谈判边界的资格。
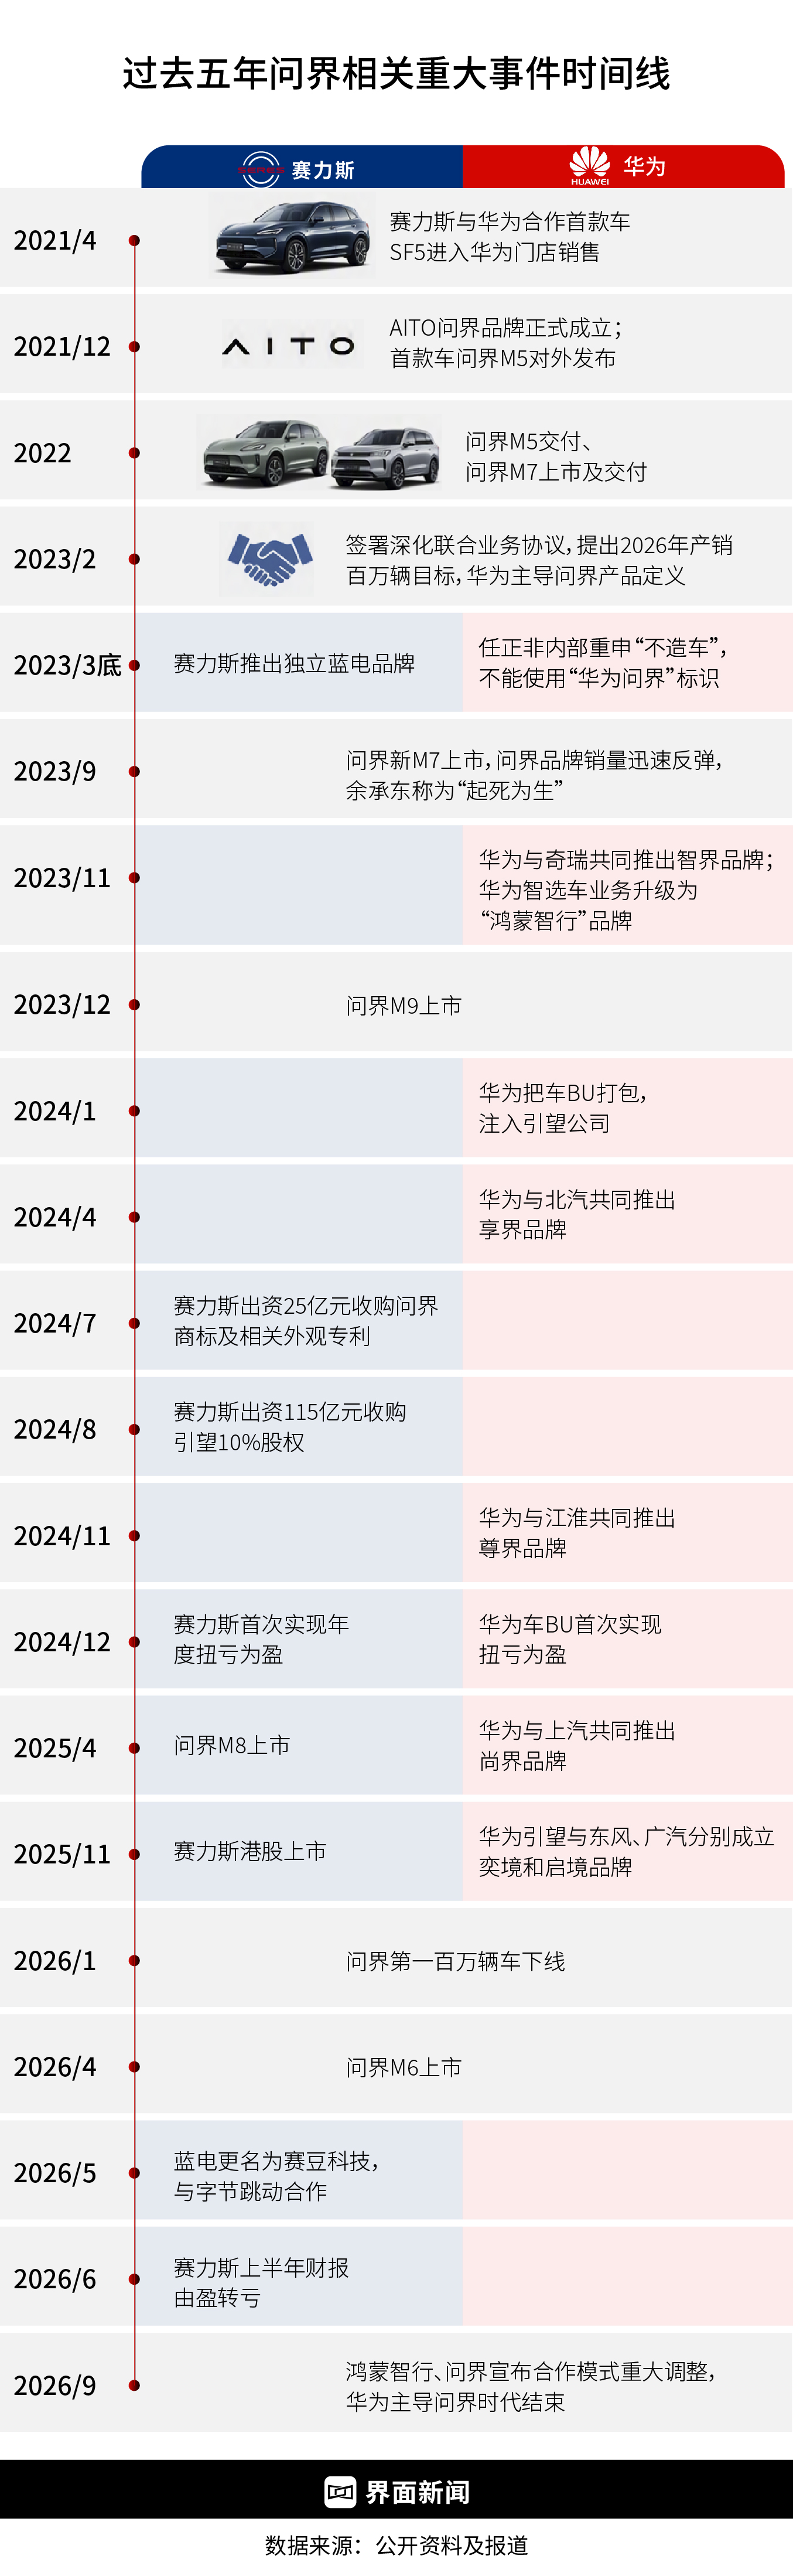
2021年,赛力斯还叫小康股份。它从一家弹簧厂起步,做过摩托车发动机,与东风合作生产微型面包车和低价SUV。公司拥有整车资质、工厂和供应链,几次向上突围都没有摆脱“小康”和微面留下的市场印象。
那时,“蔚小理”均已完成美股上市,年销量靠近10万辆。中国新能源汽车市场充满挑战,但机遇更加诱人。赛力斯尝试在硅谷设立过电动车公司,也为新能源投入了真金白银,产品却很少进入主流消费者的购物清单。
华为的难题来自另一端。2019年成立的车BU设想成为“智能汽车时代的博世”,汽车业务主要由两条路径展开,一是出售激光雷达、电机等标准零部件,二是以“Huawei Inside”(HI)模式,提供智驾和座舱等全栈智能汽车解决方案。
两条路径在技术上落地,在商业上却没有走通。早期客户有限,量产节奏与产品成败又掌握在合作方手中,车BU的高额投入等不到足够销量。同时,制裁冲击华为手机业务,全国数千家体验店需要新的高价值商品维持客流和收入。
余承东接手车BU后,把终端业务擅长的产品定义、品牌营销和零售组织推入汽车,智选车成为第三条路。华为深入参与设计、开发和销售,合作方则要让出部分主导权。
这套模式也触碰了汽车行业最敏感的权力边界。习惯掌握产品、供应链和品牌主导权的汽车公司,很难接受另一家公司深度介入经营。华为接触过多家汽车企业,始终难以找到一家愿意开放足够决策空间的汽车合作伙伴。
转型受挫的赛力斯成为了例外。对当时这家仍处于亏损的重庆企业而言,失去控制权是一场豪赌,但继续独自造车,胜算更加有限。华为的技术、品牌影响力和渠道至少带来了新的可能。
2021年12月,双方发布AITO问界品牌,三周后推出问界M5。它和手机、手表、笔记本一起登上华为冬季发布会,余承东站在台上主讲。
华为数百人产品团队入驻重庆,贯穿产品立项、定义、研发、生产和销售;车BU以供应商身份提供零部件;赛力斯负责整车生产、交付与售后。
2022年3月,首款车型问界M5开始交付。问界当年交付超过7.6万辆。华为第一次证明自己的品牌信用和零售网络可以卖车,赛力斯也第一次把产品稳定送进新能源汽车市场。赛力斯集团董事长张兴海甚至表示,即使宝马找来谈合资,他也不会干。
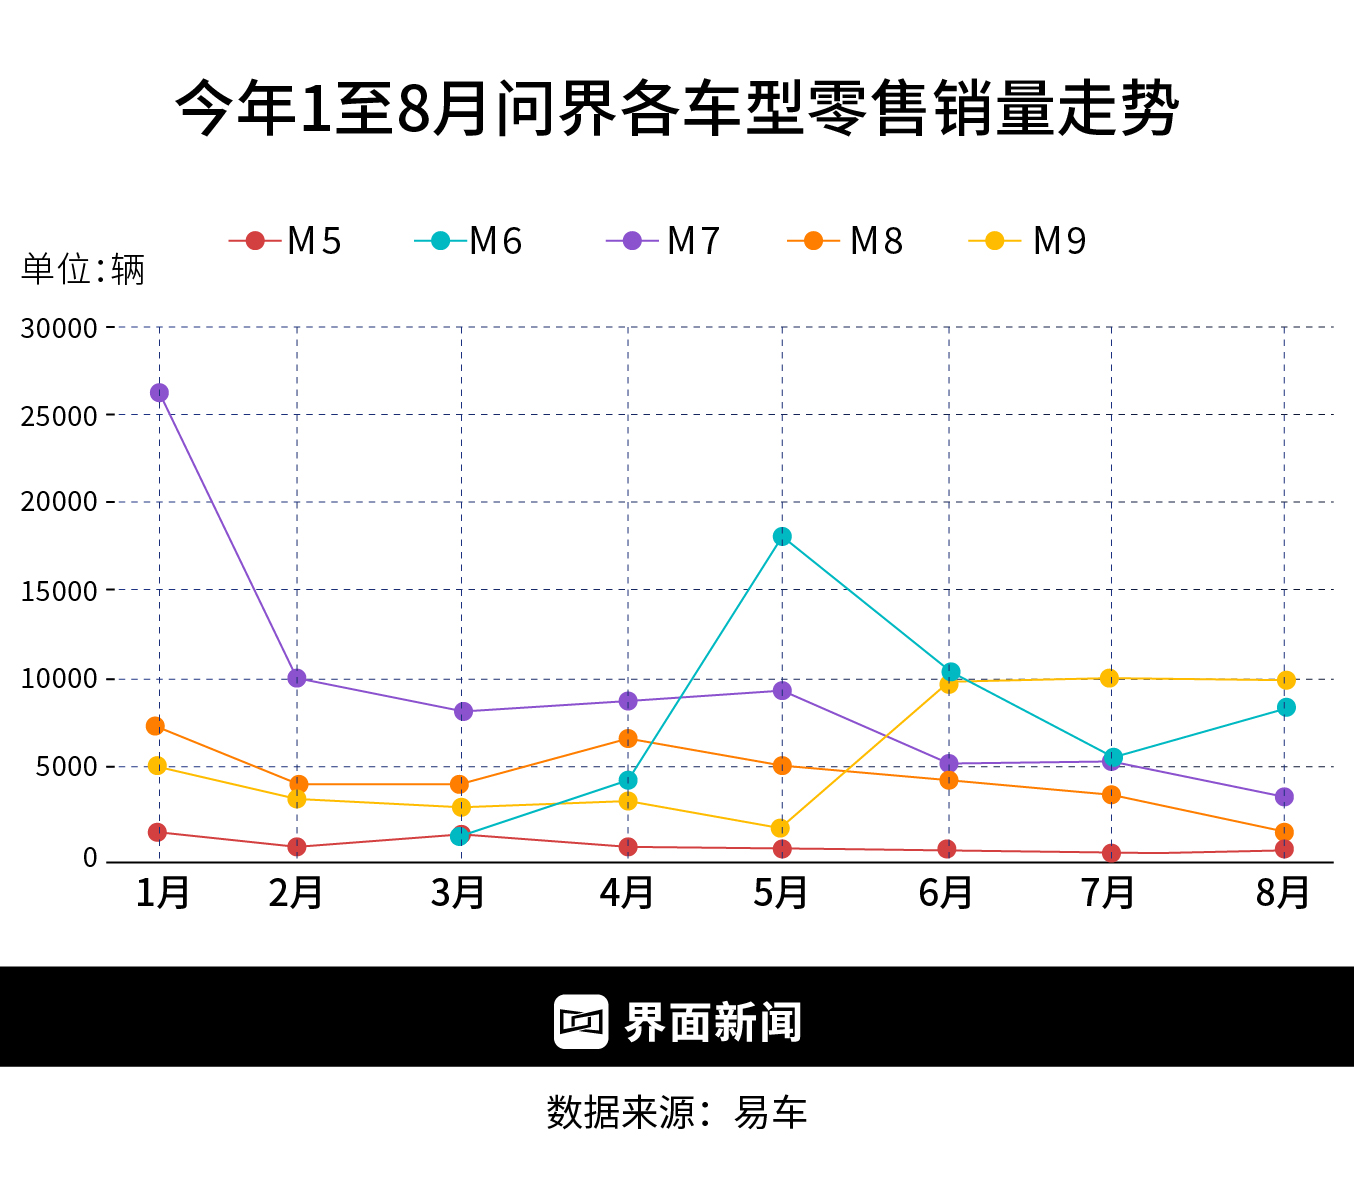
M5的成功掩盖了汽车行业的一条铁律。流量可以加快销售,产品定义、车身工程和安全验证却无法压缩。华为还在学习整车开发,赛力斯也缺少中高端经验,M7很快为速度付出代价。
老款M7从立项到上市只用了一年,沿用赛力斯既有车型的部分平台和车身基础,六座布局、空间表现和定价都缺少说服力。到2023年夏天,M7月销量跌到数百辆;当年8月,问界两款车合计只交付3222辆。
产品失利时,华为内部仍在争论汽车业务应该走多深。一条路线希望车BU保持中立供应商身份,余承东则要求华为深入产品和渠道,对商业结果负责。
2023年3月,部分门店刚挂上“HUAWEI问界”,试图进一步借用华为的品牌影响力,任正非随即重申华为不造车,禁止华为标识出现在整车品牌宣传中。
这种内部路线的摇摆不定和问界销量下滑,直接动摇了内部军心。一位渠道负责人告诉界面新闻,当时多家经销商一年因问界亏损上千万元。低价抢客随之出现,华为的处罚也失去约束力。
这是双方第一次都可以退场的时刻。赛力斯可以收回项目,华为则退回零部件供应商位置。但是,这两家企业选择继续押注,把合作推得更深。
新M7成为一场救亡工程。双方为改款新增投入超过5亿元,重新开模车身结构件,改造焊装产线,更换车身材料,调整底盘与悬挂,增加五座版并搭载智驾ADS 2.0版本。老款销量还不足以摊销第一套模具,承担制造职责的赛力斯又接受了第二轮投入。
供应链和销售体系也被重做。在华为不生产的内外饰、车身和底盘部件上,赛力斯仍允许华为参与选型与重整。一位接受界面新闻采访的分析师表示,很少有汽车公司会像赛力斯这样,大范围放弃曾经一起打天下的供应商。
销售端也按照华为方式重组。2023年7月,双方成立AITO问界销服联合工作组,统一营销、销售、交付、服务和渠道。部分门店改成直营或类直营,员工合同转签到华为旗下慧通。华为承担人力成本,换取直接的门店管控。
9月12日,新M7上市,起售价24.98万元,比老款低4万元。一名上海销售告诉界面新闻,新M7发布后进店量接近过去三倍。25天内,它收到超过5万辆大定。余承东说,问界“起死回生,真不容易”。
这次翻盘改变了竞争对手对华为的判断。理想汽车CEO李想说,团队从未遇到过这么强的对手,很长一段时间“毫无还手之力”。内部开始研究如何避开华为的正面锋芒。蔚来、小鹏、零跑也开始拆解问界的产品、渠道和传播方式。
华为把消费电子的高频迭代、集中发布和强渠道打法带入汽车行业,整车公司不得不重新计算智能驾驶、软件和零售效率在购车决策里的分量。
2023年12月上市的M9,把这套组织推向顶峰。这款车型从平台、智能化配置、空间到生产体系都围绕同一目标协同开发,被视为最接近“华为汽车”的产品。2024年,M9交付超过15万辆,成为50万元以上豪华车市场的现象级产品。
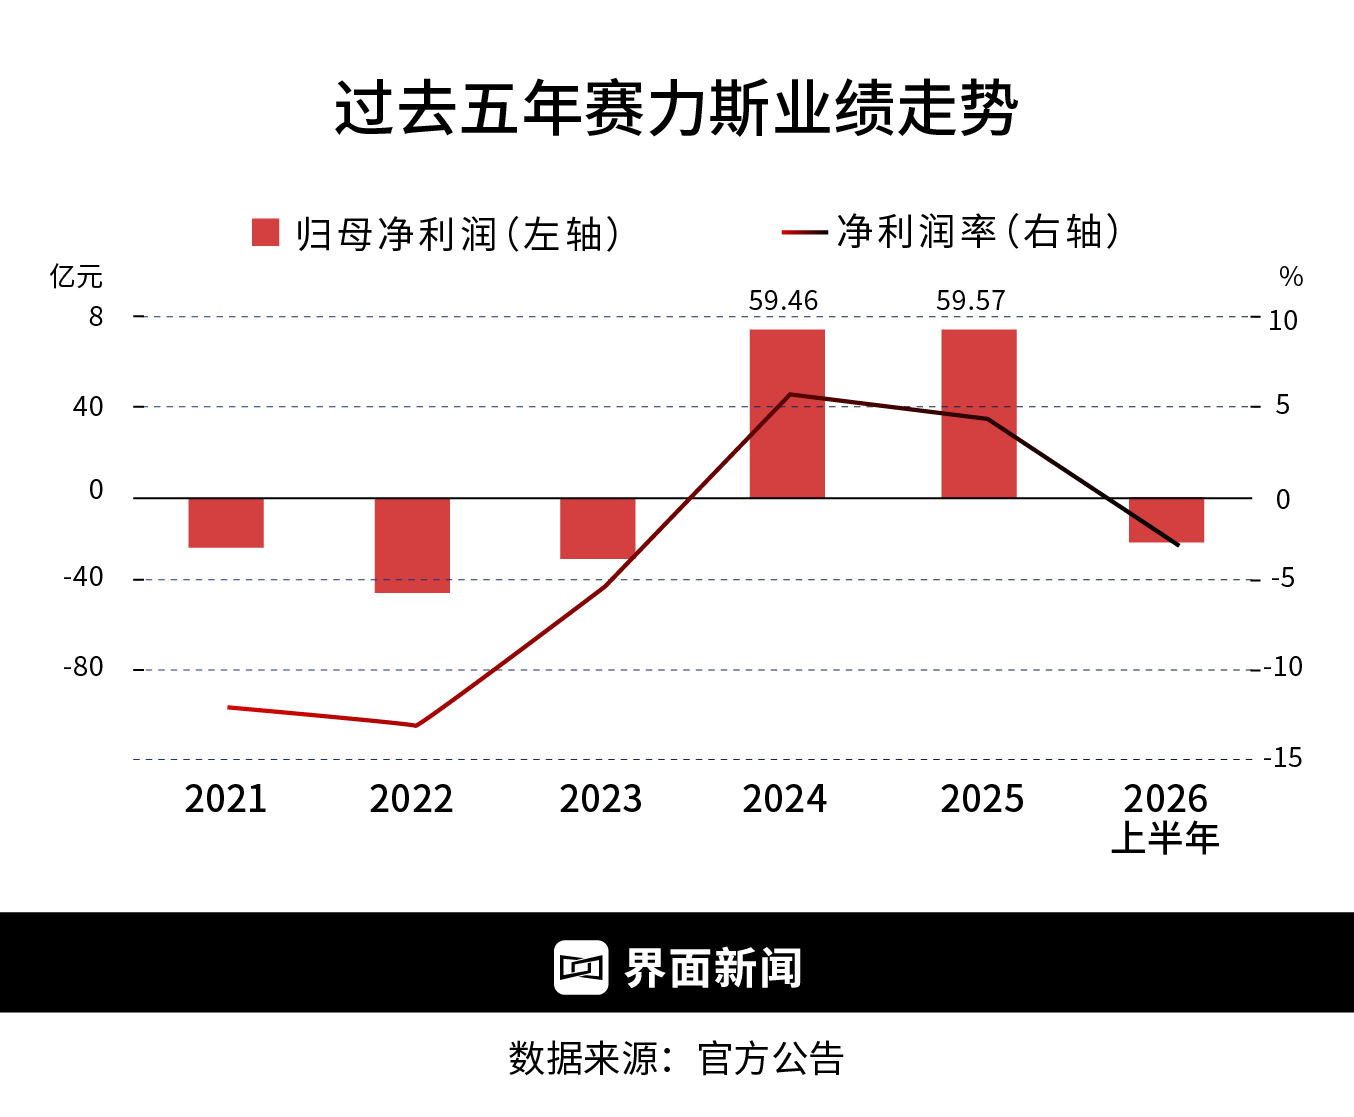
成功最终进入赛力斯的财务报表。2024年赛力斯营收为1451.76亿元,同比暴涨305.04%,归母净利润59.46亿元,结束连续亏损。一家长期依靠微车和低价SUV的地方企业,第一次拥有高端品牌、千亿元收入和继续投入研发的现金。
华为也等到了自己的回报。2024年,智能汽车解决方案业务收入263.53亿元,同比增长474.4%,首次实现全年盈利;2025年收入进一步增至450.18亿元。曾经担忧出卖“灵魂”的传统汽车企业,开始主动询问怎样加入这套体系。
2023年5月,第10万辆问界在重庆下线,张兴海站在余承东身边,将两家公司的关系形容为“深度绑定,不分你我”。那是合作蜜月最准确的注脚。
当双方终于能够共享胜利的果实,新的分歧也从这里开始。
问界承载着赛力斯几乎全部高端化和新能源转型的成果,需要继续获得华为最强的技术、渠道和品牌资源,以维持稀缺性与溢价。华为则要把技术和方法装进更多品牌与车型,才能摊薄研发投入、扩大零部件收入。问界越成功,两种诉求越难同时满足。
2023年,华为与奇瑞推出智界;此后与北汽合作享界,与江淮合作尊界,又同上汽推出尚界。五个品牌共用华为背书、发布平台和销售网络,覆盖从主流价位到超豪华市场,问界开始服从一张更大的棋盘。
华为还在技术供应端扩张,它把车BU的资产注入新成立的引望公司,并允许汽车公司入股。这也向行业传递明确信号,华为仍要成为能够同时服务众多客户的关键供应商。据不完全统计,到2026年,华为技术合作已覆盖25个汽车品牌。
随着问界增速放缓、华为的合作版图持续扩大,“不分你我”逐渐失去现实基础。战略上的分歧最终落入日常经营,变成每一款产品、每一次技术首发和每一笔采购费用的争夺。
最容易看见的摩擦落在产品上。问界诞生五年,推出的车型全部是SUV。一位接近赛力斯的人士称,华为会在鸿蒙智行内部安排各品牌的价位和车身形式,避免同一市场里过度重叠。
这样的组合管理限制了问界进入更多赛道获得增长,却没有阻止其他华为系产品向问界的腹地靠近。2024年底,智界R7增程版进入问界M7所在的价格区间;2026年,引望与东风合作的奕境X9,又与问界M7、M8争夺同一批用户群体。
合作调整公布三天后,康波公开宣布,问界将择机进入轿车、MPV及其他有竞争力的市场。过去无法跨出的边界,成为赛力斯拿回主导权后最先公布的计划。
技术资源的分配也开始变化。M9问世时被视为华为汽车技术的集大成者,而2026年发布的896线激光雷达,问界M9与尊界S800共享“首发”。13天后,采用同款雷达和技术方案的岚图泰山Ultra最先宣布量产交付。
更早之前,华为途灵平台也由智界S7首发,问界M9随后跟进。问界依然能够获得顶尖技术,赛力斯失去的,是对问界首发顺位和技术独享周期的确定预期。
更深的摩擦藏在数据里。由于采用华为的系统,问界相关的汽车数据会最先上传给华为,赛力斯需要的话要跟华为方面提出需求。作为强势供应商,华为提供的是“黑盒”模式。赛力斯可以使用华为交付的系统和功能,却难以直接掌握底层代码、算法逻辑及完整原始数据。
采购关系把技术依赖变成可以计算的账单。一位接近赛力斯的人士向界面新闻形容,双方合作产品开发,赛力斯更像负责测试与验收,产品技术方案由华为制定。
一位华为内部人士则告诉界面新闻,华为参与产品定义时,倾向于推动汽车公司采用更多车BU提供的零部件和软件方案。但这些产品和方案的价格相对较高,汽车公司出于降本考虑,往往希望保留更多选择。
赛力斯港股招股书显示,其向最大供应商(华为)的采购额,从2022年的58亿元增至2023年的72亿元,2024年跃升至420亿元,占当年总采购额30.2%;2025年上半年占比又升到33%。
多家媒体报道称,除采购华为零部件外,赛力斯每售出一辆整车,还需向华为支付相当于整车售价2%的技术授权费,以及8%的渠道营销服务费。后两项合计约占车价的10%。
销量高速增长时,这些支出换来了技术、渠道和爆款,双方很少争论每一笔钱对应多少权力。增长放缓以后,同一张账单开始挤压利润,也促使赛力斯争取更多决定权。
赛力斯很早就开始给自己增加筹码。2024年7月,它用25亿元从华为手中买下问界、AITO等等商标与外观设计专利。一个月后,赛力斯用115亿元购买引望10%股权,换来长期技术供应和平台绑定收益。华为渠道之外,赛力斯及其经销商还拥有超过400家独立运营的问界用户中心。
人才和新的技术供应关系也在进入赛力斯。原华为汽车业务副总裁何利扬、原智选车产品部部长李博先后加入。这家传统汽车公司正在把华为产品定义、项目管理和用户运营的方法,吸收到自己组织中。
赛力斯还在开发自主项目。它参股的赛豆科技推出AIVA品牌,与字节跳动旗下的火山引擎合作,并把元戎启行、弋途科技纳入智能驾驶和座舱供应体系,试着组合另一套智能化供应链。
一位接近该项目的内部人士告诉界面新闻,对比问界项目,赛力斯在自己主导的AIVA品牌里更加强势,会要更多话语权和降价空间。
更有分量的是问界规模。2025年,鸿蒙智行交付58.91万辆,问界约42.3万辆,占比接近72%;到2026年前八个月,按第三方零售口径计算,问界仍贡献六成以上销量。M9还能把高净值顾客带进门店。
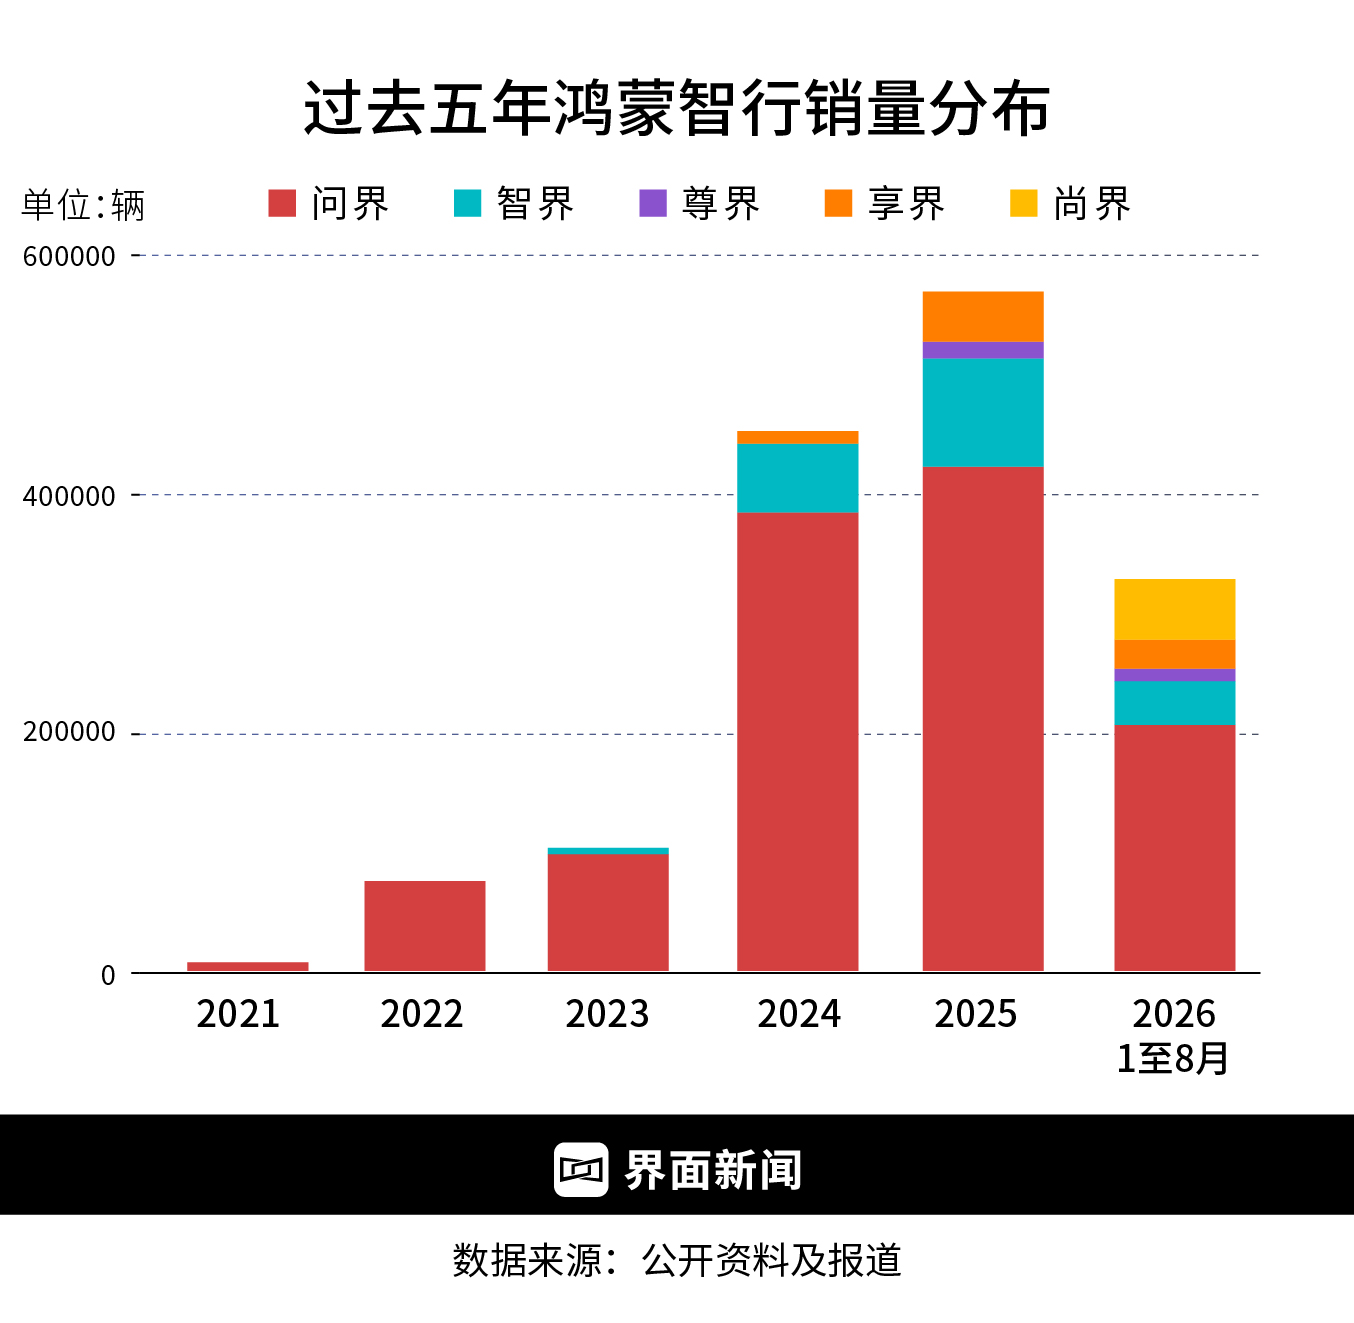
华为发展合作的品牌越来越多,却没有第二个品牌能够替代问界的销量与影响力。一位业内人士向界面新闻评价,在华为参与的众多汽车项目中,问界是少数建立起清晰品牌形象的一个。
一位熟悉鸿蒙智行经营情况的人士向界面新闻称,问界贡献了六成以上的收入和客流,使用的销售资源低于这一比例。一些经销商概括得更直接:“大哥挣钱,弟弟们跟着一块花。”
2026年的业绩变化,把过去被增长遮住的矛盾推到账面上。前八个月,赛力斯汽车销量20.19万辆,同比下降14.07%;归母净利润从上年同期盈利29.41亿元转为亏损17.17亿元。每一项配置和每一笔渠道支出,都有了重新讨论的理由。
今年年中,市场一度流传问界合作安排进入续签窗口,双方围绕渠道费率和经营权谈了数月。赛力斯希望降低费率,拿回更多主导权;华为不愿轻易退让。一位熟悉华为的人士向界面新闻否认存在这类到期协议。
调整如何酝酿,双方说法不一,经营权的重划却在9月迅速落地。问界从产品规划到用户经营的核心权限集中到赛力斯手中。鸿蒙智行也将开始在同一合作框架下,运营两种不同的经营主导关系。问界由赛力斯主导、华为参与赋能,渠道独立,其余“四界”仍由华为全流程主导。
康波将“专属专营”解释为问界进入新阶段后的品牌升级。他认为,高端汽车用户需要更强的专属感和品牌归属,独立经营可以围绕问界自身的品牌定位、产品规划和服务体验进行更精细的管理,把已经形成的高端价值传递得更加集中。
这套公开解释强调用户体验,背后也有清晰的经营诉求。赛力斯希望直接掌握问界的品牌表达、用户关系和渠道投入,减少与其余“四界”共享展位、销售线索和营销资源带来的牵制。
华为则在强化另一套体系。据《21世纪经济报道》报道,华为终端中国区总裁徐钦松要求团队继续建设鸿蒙智行品牌,推动其余“四界”发展,并将四家合作汽车公司的经营主导权进一步收拢进鸿蒙智行。
此次合作调整最先承受冲击的是经销商。一位华为经销商告诉界面新闻,与华为消费电子业务深度绑定的商超经营者,主要利润仍来自手机,很难离开华为;以汽车销售为主要收入的鸿蒙智行经销商,要重新计算问界和其余“四界”哪一边更值得留下。
另一位经销商则向界面新闻表示,过去几年部分经销商其实都处于亏损的状况。一家华为生活馆的投资可以达到上千万元,问界撤出会直接影响门店收入。
界面新闻了解到,华为和赛力斯都在向内部释放积极信息,试图稳定渠道。由于具体细则仍在沟通,多位经销商判断,最终选择可能要到12月才会作出。
赛力斯拿回了问界的主导权,并获取更大的产品自由度,但随之而来的挑战是,当华为的参与度降低,问界要如何靠自己走下去。
中国汽车流通协会专家委员会专家委员李颜伟向界面新闻表示,过去支撑问界低成本获客的是数百个华为消费电子触点撑起的展示和线索入口。“专属专营”后,问界的返利、服务费、门店建设投入不再与华为分摊,而是要在赛力斯上半年已经转亏的财务报表里寻找可用资金。
更难转移的是品牌信用。问界的高端身价,很大程度上建立在消费者对华为产品、品质和服务能力的信任之上。华为从全流程主导退回参与赋能后,赛力斯需要用自己的产品、渠道和服务,撑住华为帮助建立的价格与品牌位置。
华为要回答相反的问题。失去对问界的全流程主导后,它可以把人力、展位和营销资源更多投向智界、享界、尊界和尚界,却需要从中培养出第二个能够支撑销量、收入和渠道信心的品牌。共同的技术和渠道可以快速复制,问界的体量与品牌认知却未必能够复制。
其他“四界”也会观察问界的结果。如果汽车公司主导经营、华为提供技术仍能延续成功,这套模式可能成为它们争取更多自主权的样板;如果问界失速,华为全流程操盘的必要性反而会得到强化。赛力斯拿回的不只是经营权,也承担了一次关于鸿蒙智行未来模式的试验。
这是一场有限度的分开。赛力斯仍靠华为维持技术竞争力,华为也需要问界证明其技术和生态的商业价值。双方都想减少对彼此的依赖,也都承担不起真正失去对方的代价。过去依靠共同危机和强人推动的合作,正在变成一套边界更清楚、利益可以计算的关系。
五年前,模糊的边界帮助两家公司共同求生;五年后,它们要学习如何在重新划界之后继续同行。