

文|Alpha说
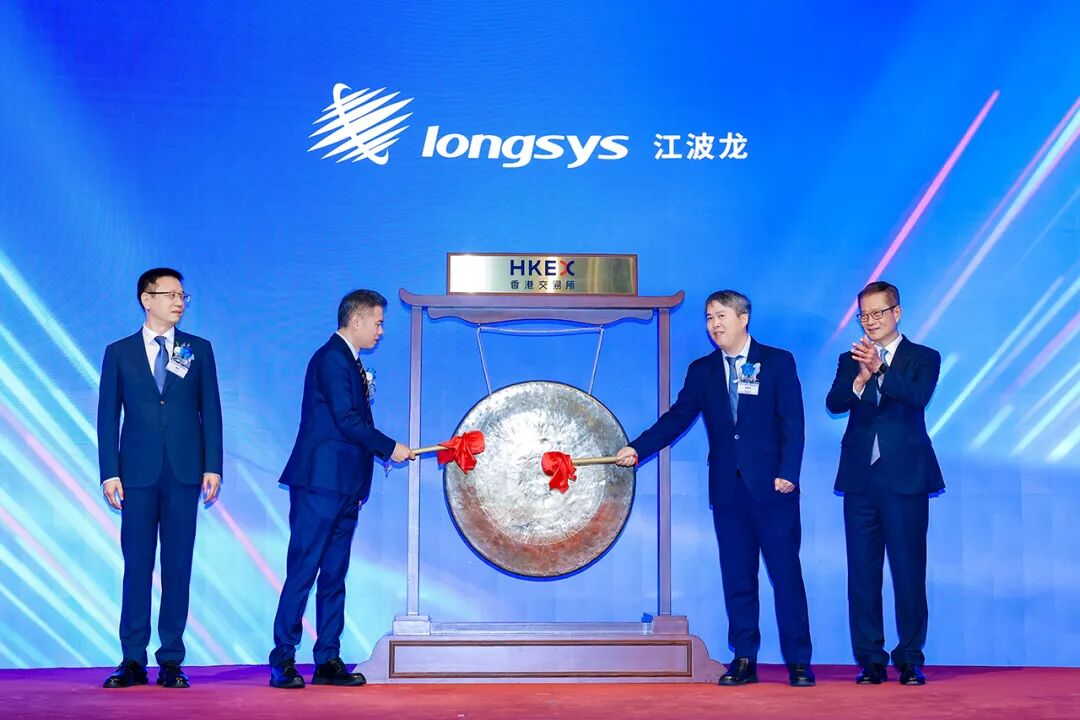
9月8日,江波龙在港交所挂牌,完成A+H上市。
上市前,公司刚刚交出一份少见的半年报:营业收入240.88亿元,归母净利润105.77亿元。去年同期,它的归母净利润只有1477万元。
2026年前四个月,江波龙的嵌入式存储、固态硬盘、移动存储和内存条销量全部下降,平均售价却大幅上涨。
产品卖少了,利润为什么反而增长了数百倍?这组数据也是理解AI如何影响存储产业的一把钥匙。
01 利润不是从销量里长出来的
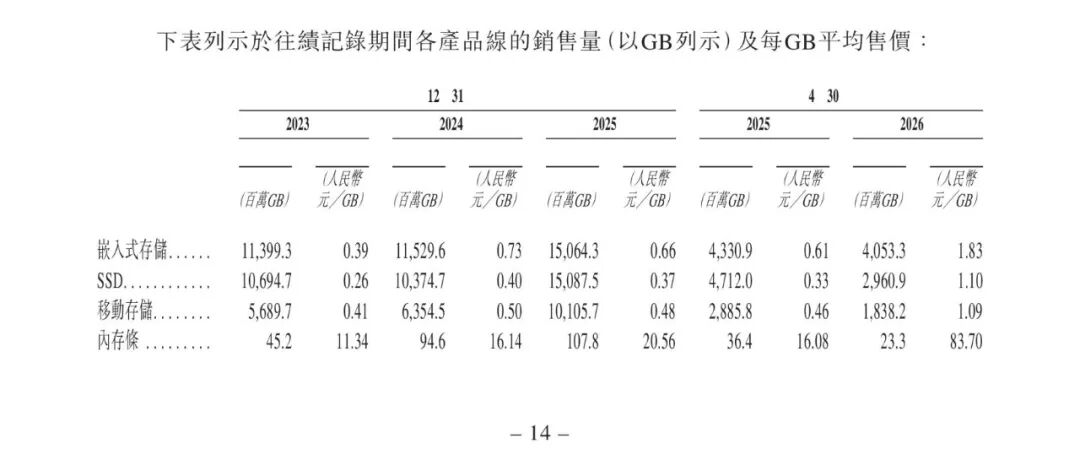
江波龙出售的存储产品,大致可以分成四类。
嵌入式存储主要进入手机、汽车和智能设备;固态硬盘进入个人电脑和服务器;移动存储包括存储卡、U盘等产品;内存条则用于个人电脑和服务器。
按照港股招股书披露的数据,2026年前四个月,江波龙嵌入式存储的销量同比下降6.4%,固态硬盘下降37.2%,移动存储下降36.3%,内存条下降36.0%。
但四类产品的平均售价分别上涨了200%、233%、137%和421%。
这组前四个月的数据说明,当期收入增长主要不是因为卖出了更多产品,而是因为每GB存储卖得更贵了。
存储产品的成本却没有同步上涨。
江波龙不生产NAND(断电后仍能保存数据的闪存)和DRAM(读取速度更快、主要在设备运行时临时保存数据的内存)晶圆。它向三星、SK海力士、美光、铠侠、闪迪、长江存储、长鑫存储等上游厂商采购晶圆,再完成主控与固件适配、产品设计、封装测试和销售。
晶圆采购后先进入库存,产品售出时再按照相应的历史成本结转。2026年存储价格快速上涨,但江波龙出售的一部分产品,仍然使用此前购入的较低成本库存。
售价先涨,账面成本后涨,中间的价差被迅速放大。
这也是公司上半年存储产品毛利率达到59.08%的重要原因。2025年全年,这一数字还是19.40%。
江波龙在招股书中同时提到,过高的存储价格已经影响部分客户的采购意愿。一些客户推迟采购、降低配置,公司也减少了部分晶圆采购,并优先保障战略客户和毛利率较高的订单。
销量下降和利润上升因此并不矛盾。它们是同一轮价格变化的两面:价格上涨抑制了一部分采购需求,也扩大了已有库存能够产生的利润。
02 AI先改变了供需,再传到利润
这105.77亿元利润与AI有关,但这笔利润并不等于AI新品贡献了同等规模的收入。
AI数据中心扩张,提高了服务器对DRAM、NAND和企业级存储的需求。上游原厂也把更多资源投向服务器、高性能存储等价值更高的产品,存储供给结构随之变化。
变化沿着产业链向下传递:原厂控制晶圆供给,存储产品价格上涨;拥有库存和供应渠道的厂商,可以更快获得价格上涨带来的收益。
AI对江波龙最先形成的影响,不是某一款AI产品突然贡献巨额收入,而是整个存储市场的供需和价格发生了变化。
江波龙的位置很特殊。它没有上游原厂的晶圆制造能力,却拥有较大的采购规模、库存、产品组合和全球渠道。当价格向上时,这些能力让它能够承接价差;当价格向下时,同样的结构也会带来压力。
截至2026年6月底,江波龙的存货账面价值达到257.77亿元,比年初增加约141亿元,占总资产的60.12%。同期经营现金流净流出31.51亿元,长期借款增至104.93亿元。
存货既是本轮利润的放大器,也是公司持续占用资金的一部分。
如果后续售价回落得快于库存成本,今天扩大毛利的时间差,也可能反过来压缩毛利。105.77亿元利润说明江波龙抓住了这一轮存储价格上行,但不能仅凭这半年数字判断此后每个周期都能获得相同利润。
03 这笔利润和AI新品不是一回事
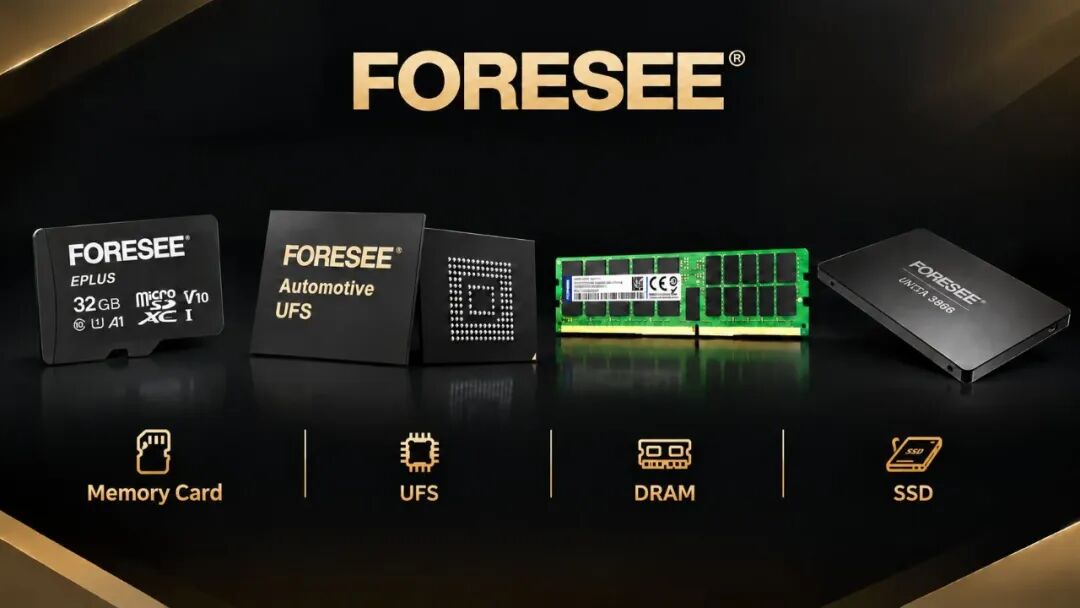
理解这笔利润,还要分清它与江波龙新产品之间的关系。
2026年上半年,它的企业级存储收入达到21.40亿元,同比增长208.80%,约占公司总收入的8.9%。公司公开资料显示,这部分产品包括企业级固态硬盘和服务器内存条,已经进入部分头部互联网企业和服务器厂商的供应体系。
公司也在向存储主控、固件、封装和数据调度延伸。搭载自研主控的UFS 4.1产品(面向手机等终端的高速嵌入式存储)已经量产出货;mSSD(采用系统级封装的微型固态硬盘)把主控、NAND和电源管理等器件放进更小的封装体,适配轻薄电脑和其他空间有限的设备。
SPU(Storage Processing Unit,存储处理单元)和iSA(Intelligence Storage Agent,存储智能体)则指向一种不同的变化。
本地运行大模型时,模型参数和缓存会占用大量内存。内存速度快,但容量有限、价格也高。江波龙的方案尝试识别哪些数据需要立即调用,哪些数据可以暂时放到固态硬盘,需要时再调回来。
过去的固态硬盘主要负责保存文件。江波龙的这套方案,则尝试让它参与数据压缩、缓存和冷热数据调度。
如果这条路线能够进入终端产品,存储厂商出售的就不只是容量,还包括让数据怎样流动、怎样以更低成本参与计算的能力。
不过,目前公开信息还没有披露SPU、iSA、AIDIMM等新品各自的收入、客户采购金额和连续复购。江波龙已有的企业级存储收入,与这些新产品的商业进展也不能混为一谈。
因此,AI影响江波龙的路径有两条,但目前所处阶段并不相同。
第一种已经出现在财报里:AI需求改变全球存储供需,价格上涨与低成本库存共同放大利润。
第二种仍处在产品能力进入客户体系的过程中:存储从容量产品向主控、固件、封装和数据调度延伸,公司尝试在价格波动之外获得更多技术与服务收入。
江波龙半年赚到的105.77亿元,主要来自第一种变化。它投入主控、企业级存储和智能存储方案,则是在沿第二条路径扩展能力。
当存储价格回到更正常的区间,留在报表里的收入结构、客户关系和产品能力,才会让这两种变化逐渐分开。

