

界面新闻记者 |
一家以中成药为主业的老牌药企,在两个月内签下超21亿元算力合同,配套采购金额高达11.41亿元。而2025年全年,这家公司的营业收入只有4.71亿元。
9月16日晚间,康惠股份(603139.SH)同时披露了一份算力采购合同和一份算力销售合同。
公告称,全资子公司北京康惠智创科技有限公司(以下简称“北京康惠智创”)与客户A公司签署《算力服务合同》,合同总金额约17.20亿元(含税),期限五年。
同时,北京康惠智创与供应商G公司签署算力服务器《购销合同》,总金额约11.41亿元(含税)。
这是康惠股份近期披露的第二笔算力大单。7月22日,北京康惠智创已与客户D公司签署了一份预计总金额4.15亿元至6.79亿元的算力服务合同。
两个月内,公司累计签署算力服务合同金额21.35亿元至23.99亿元。
公告披露次日,康惠股份股价以涨停价开盘,但高开跳水,全日下跌2.93%,收于39.11元/股,收出一根放量长阴线,最新市值41.6亿元。全日换手率高达13.53%,是前一交易日的约四倍。
为何大订单利好当前,二级市场却并不认可呢?
首先,来算一算这份合同能挣多少。
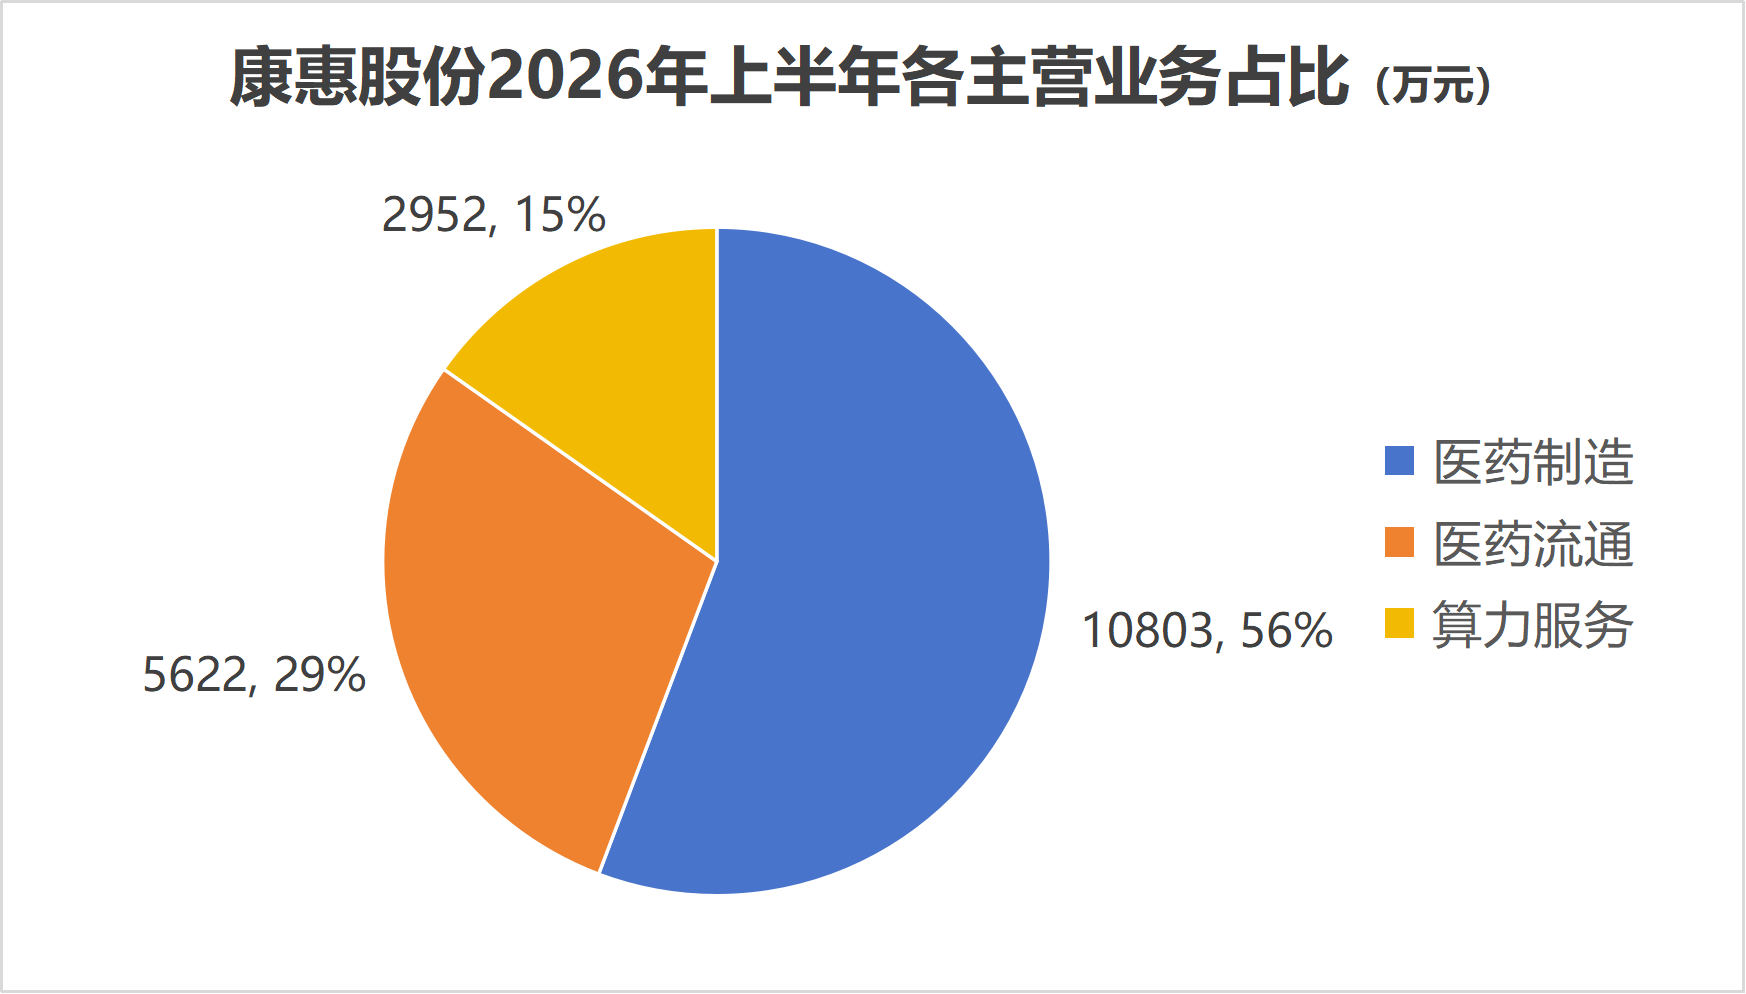
界面新闻注意到,算力业务已成为康惠股份第三大业务板块。在半年报中,公司首次披露算力服务业务收入,营收2951.62万元,占比14.38%,毛利率为34.91%。
如果以此推算,康惠股份此次订单的毛利或在6亿元。不过事实或远低于此。
先买后卖,两份合同构成了一个完整的算力租赁商业闭环。
其中,服务端收入17.20亿元。北京康惠智创负责采购高性能算力服务器、组网、存储等硬件基础设施,A公司按月支付算力服务费。合同分五年确认收入,即每年3.44亿元,相当于去年营收(4.71亿元)的73%。
同时,采购端支出11.41亿元。公告显示,供应商G公司系“A+H”股上市公司的控股子公司,康惠股份认为,G公司具备充足履约保障能力。
公司向G公司采购算力服务设备后,将用于为A公司提供算力服务。
买卖之间差额5.79亿元,这或也是康惠股份这次项目的毛利空间,可算得年均约1.16亿元。
“这只是采购算力服务器的价格,之外还有人工及各类成本费用。”康惠股份证券部人士独家回应界面新闻称。
因此,此次订单的毛利率或低于公司今年上半年整体约35%的毛利率。随着新合同的落地和融资成本的计入,这一毛利率能否维持,存在较大的不确定性。
具体毛利率情况,康惠股份人士对界面新闻表示,目前暂时无法估算,实际发生情况以之后的账务记账为准。
公告显示,算力交付自2026年三季度末起至2027年一季度末分批实施。若按期交付,预计为公司2026年度新增收入约3000万元,对2026年度净利润的影响目前尚无法确定。
不能确定的原因便在于资金成本。扣除融资成本、运维费用后,净利率水平将高度取决于融资条件。这也是公司开展算力业务的核心风险之一。
其次,资产负债率或飙升至78%。
从公告可见,康惠股份从事算力租赁业务采取的是重资产投入的方式,公司需要顺利进行大额融资购入服务器,合同方能推进。此举势必大幅推高公司本就不低的资产负债率。
11.41亿元的采购资金从哪里来?公司的答案是:主要依靠金融机构融资。
康惠股份自身实力有限。截至2026年上半年末,公司账上货币资金6115.56万元,远不足以覆盖采购成本。上半年公司经营活动现金流净额1028.94万元,并不丰裕。
同时,公司资产负债率已高达69.06%,为历史新高,举债空间十分有限。公司2020年末这一指标不超过20%,2024年末约52%,到2025年末便激增至68.64%。
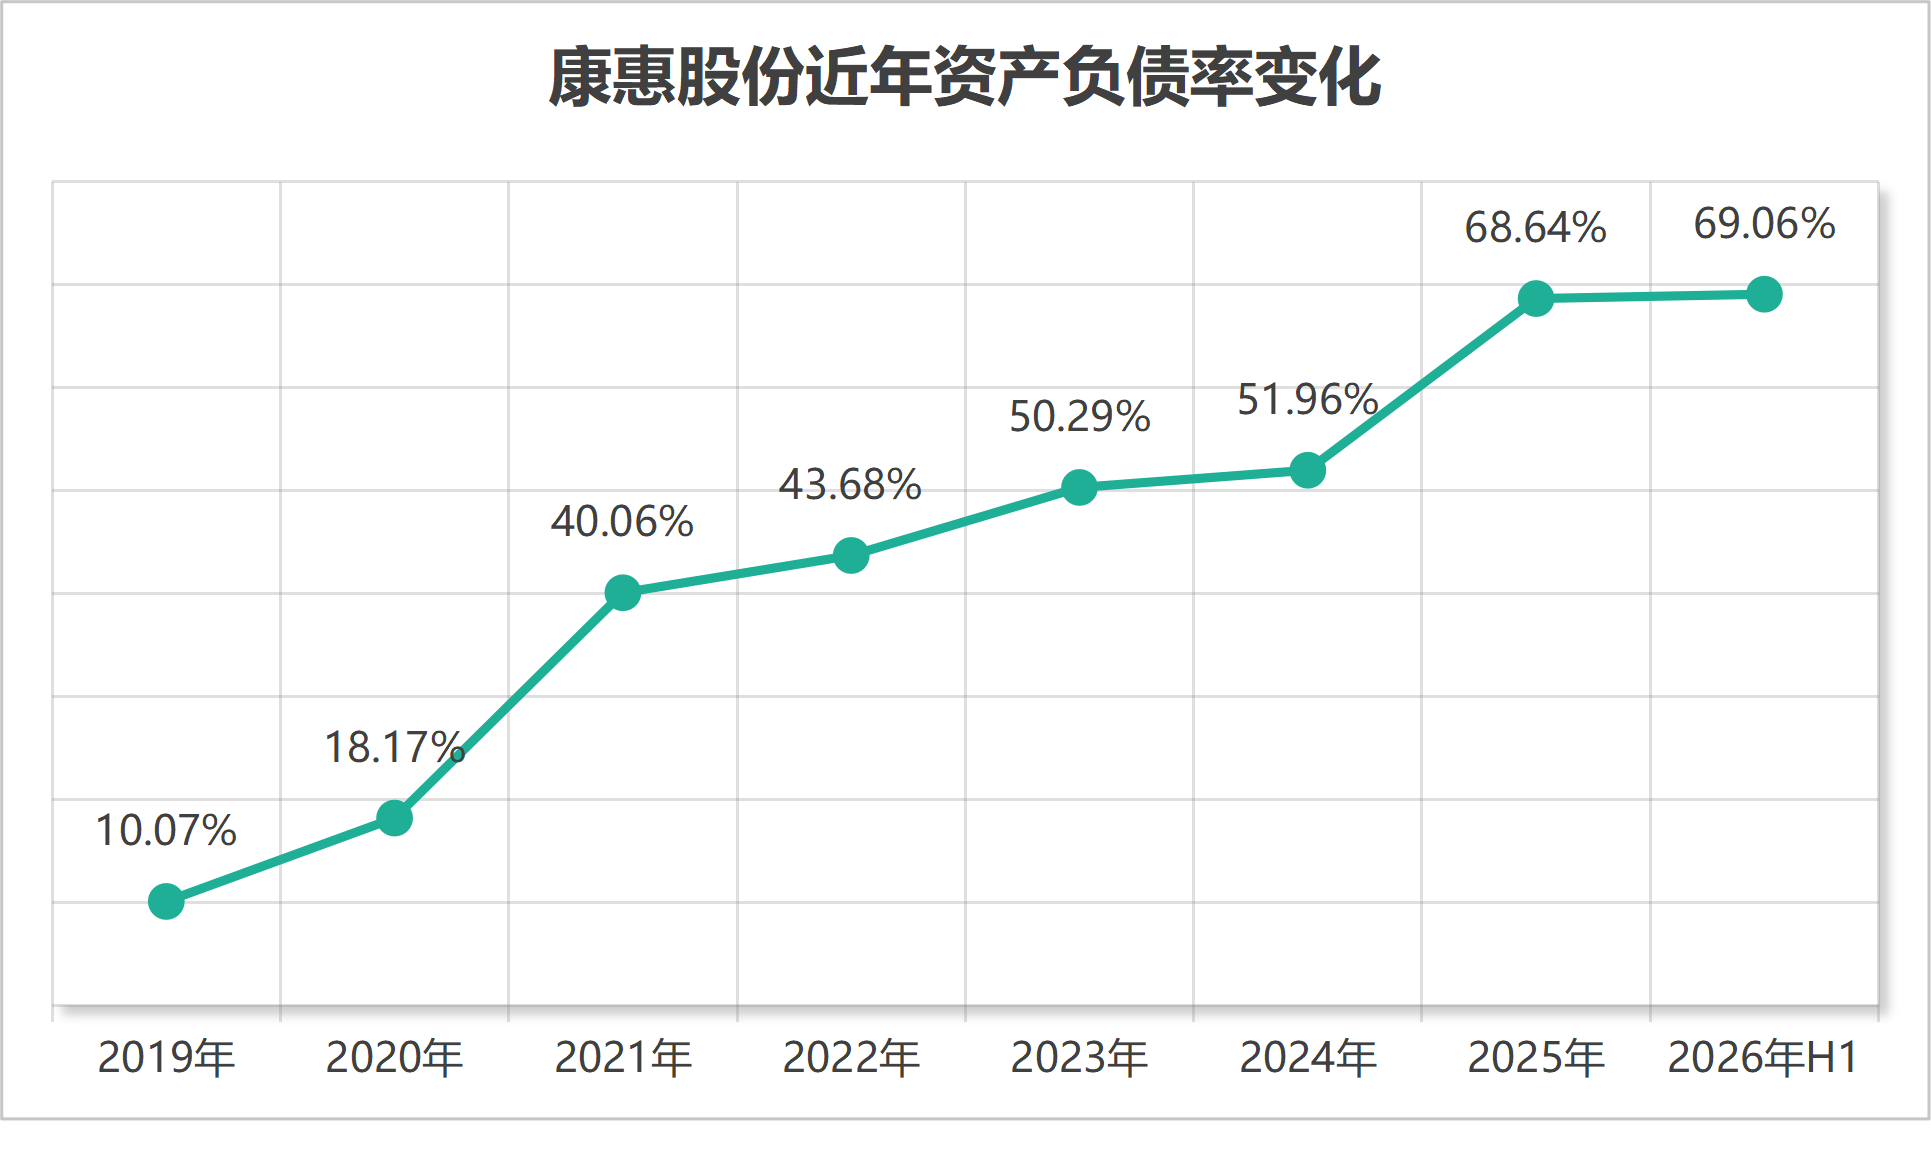
资产负债率上升的原因在于,康惠股份从去年起便布局了算力租赁业务。2026年上半年末,算力服务便已贡献业绩,对应的资产总额已达4.06亿元,占公司总资产已达到20.47%。
康惠股份人士对界面新闻称,因上半年的算力业务没有达到披露标准,所以未公告。其实公司已经开始执行一些订单了。
7月,公司又对D公司签下了一个大额算力订单。界面新闻问及这一订单服务器的采购是否完成,康惠股份人士独家回应称:“7月订单已开始供货了。”这一方面说明,康惠股份D客户订单将继续推升资产负债率,另一方面也说明,这笔订单在2026年下半年也将贡献部分业绩。
此次A客户订单需要采购的服务器更多,且时间更紧迫。合同约定,在每批算力服务器交付后50日内,北京康惠智创须付清该批服务器全部价款,公司短期内面临较大资金压力。
据康惠股份测算,预计公司资产负债率将由2026年6月末的69%上升至78%左右,有息负债水平将相应提高。公司在公告中也坦承:“若未能有效控制融资成本,将对公司相关年度的净利润产生一定影响。”
融资能不能落地是整个项目能否推进的前提。“可能存在因公司资金筹措未到位等情况,致使公司无法按合同约定的时间和要求提供服务,进而可能承担违约责任的风险。”
第三,原主业承压,亏损药企转身算力。
康惠股份转型算力服务业务本是主业不济后的不得已之举,新实控人带着算力资源入场后,发展迅速。
康惠股份的前身是“康惠制药”,以中成药研发、生产、销售为主业,主要产品包括消银颗粒、复方双花片、坤复康胶囊等。
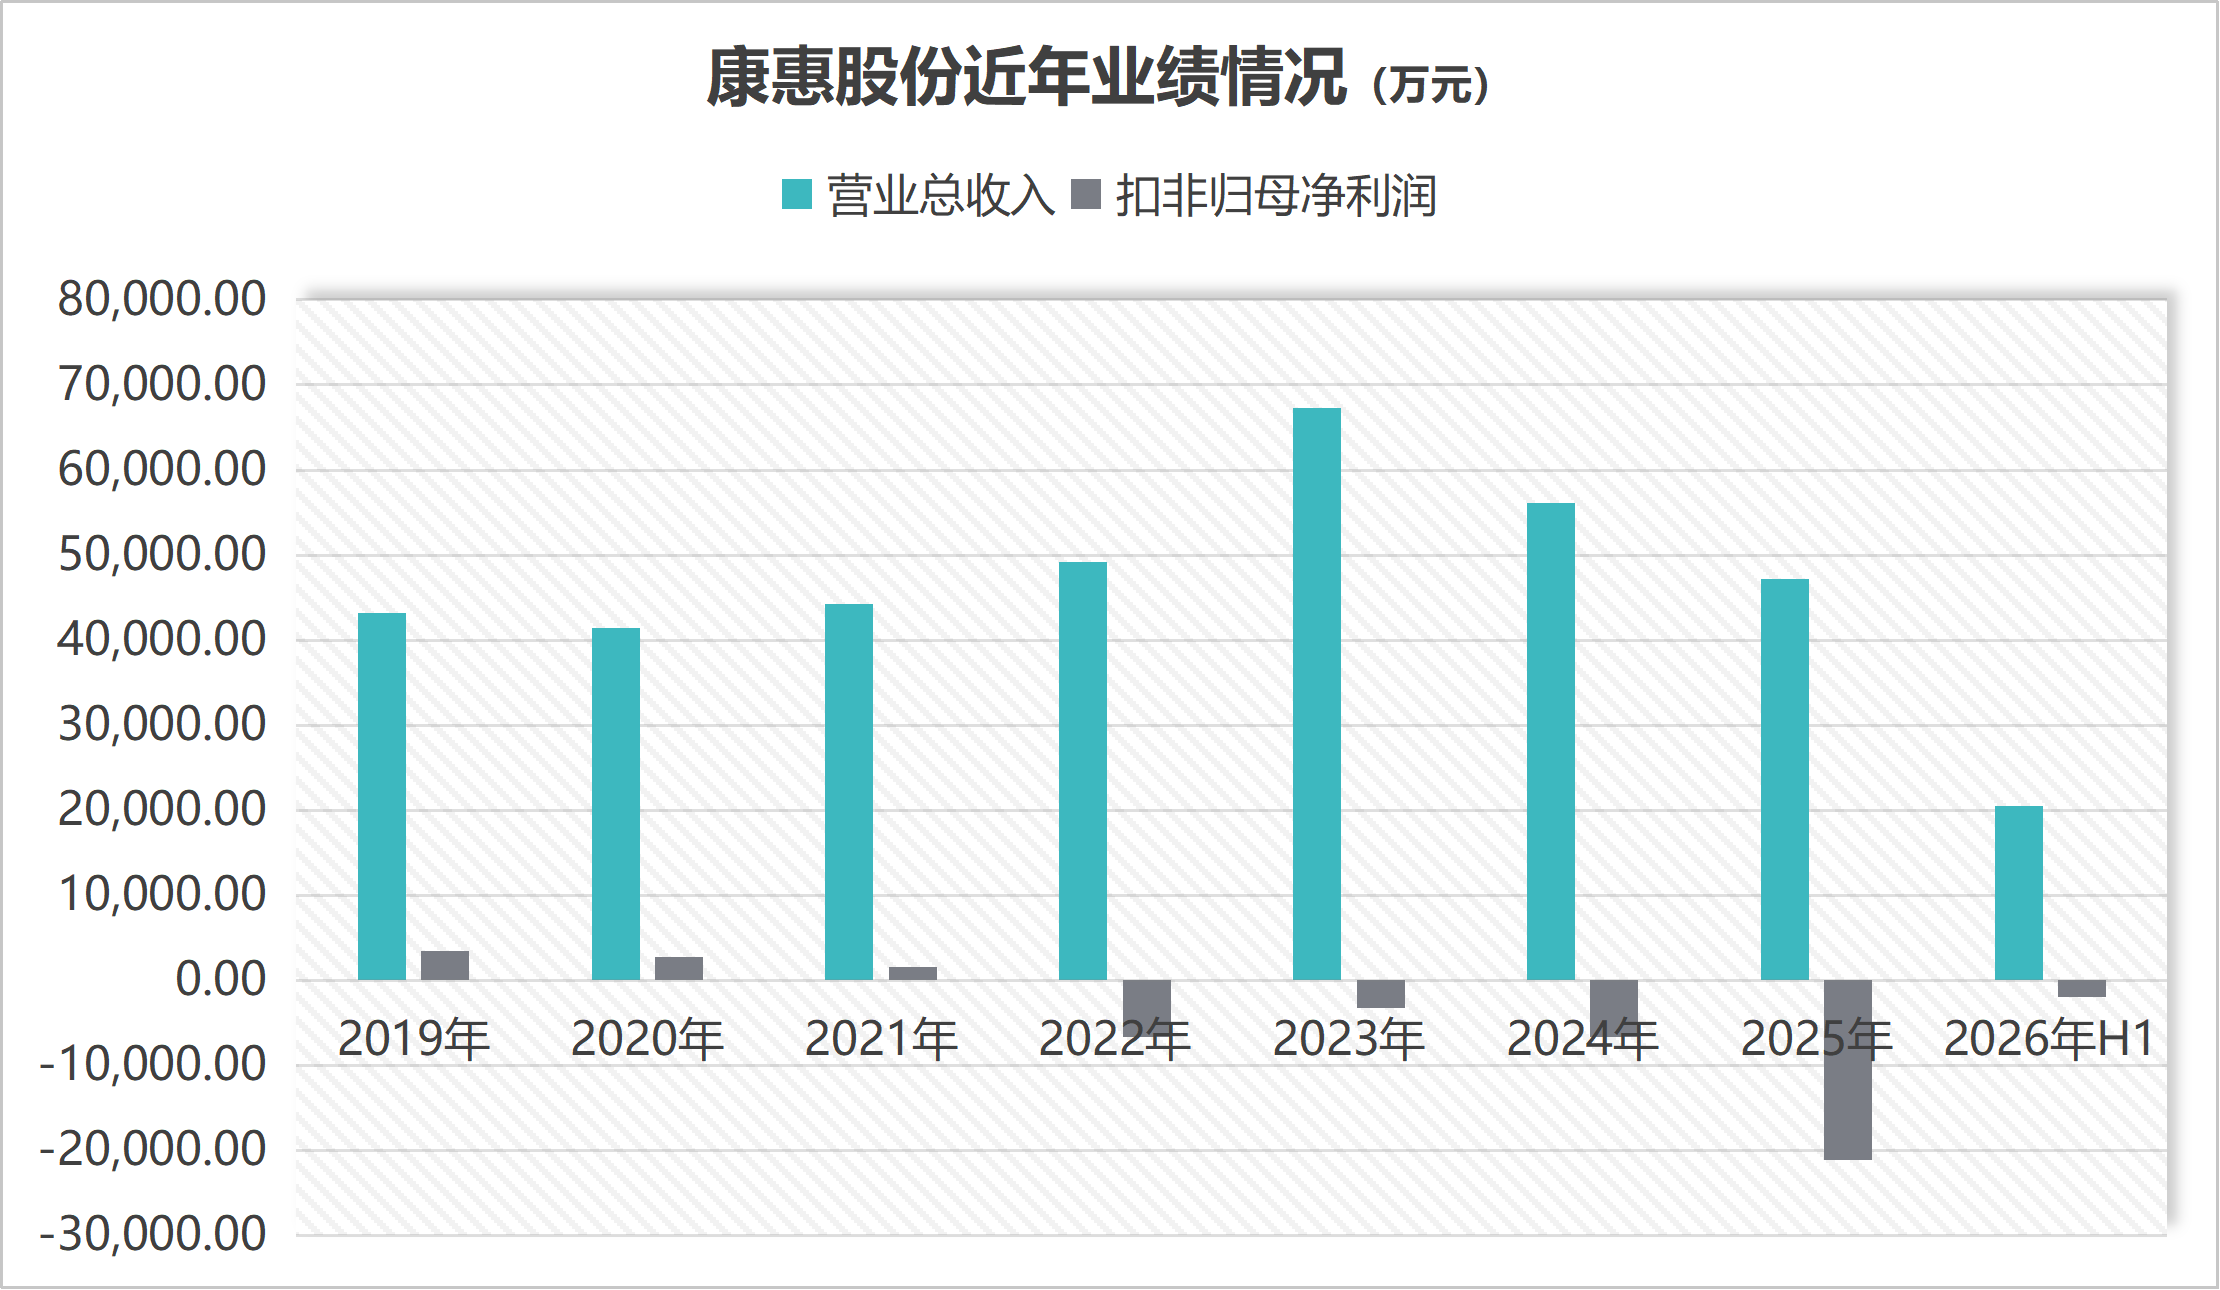
2025年是公司上市以来最困难的一年。全年实现营业收入4.71亿元,同比下降16.09%;归母净利润亏损3.33亿元。亏损主因是子公司停产计提减值。
进入2026年,业绩出现修复。上半年实现营业收入2.05亿元,同比下降17.05%;归母净利润909.25万元,成功扭亏;但扣非净利润仍亏损1976.29万元。扭亏主要得益于资产处置收益及子公司北京康惠智创的算力业务贡献,母公司及其他子公司业绩仍在亏损。
原有医药主业造血能力弱,无法为算力业务提供足够的资金垫。
北京康惠智创成立于2025年5月,初始注册资本1000万元。
2025年9月,公司完成控制权变更,控股股东变更为嘉兴悦合智创科技合伙企业,实控人由创始人王延岭变更为李红明、王雪芳夫妇。
李红明、王雪芳同时也是新三板公司北京亿安天下科技股份有限公司的实控人。亿安天下是一家数据中心建设运营、云计算综合服务企业,目前正在接受北交所上市辅导。
这次控制权变更为公司切入算力赛道提供了产业背景。
同年10月,公司向北京康惠智创增资9000万元,使其注册资本从1000万元增至1亿元,后者已成为上市公司算力业务的核心运营载体。
此后,北京康惠智创从零起步,到如今签下了超21亿元算力合同。
第四,算力价格的不确定性。
近期算力价格波动较大,合同中并未约定如何定价。
界面新闻注意到,有跨界企业采用锁价的方式来定价,如亚康股份(301085.SZ)近日签订的算力合同采取的是“固定闭口价”的方式。“就是以后价格都不变,都按这个价格执行。”亚康股份人士对界面新闻称,“我们是为了保证自己的收入,把价格固定下来了。”
而行云科技(300209.SZ)采用固定价值加上TOKEN分成的模式,不仅赚下租赁的价格,还可赚客户经营过程中的利润分成。
对康惠股份来说,这份合同未看到公司的议价优势。“当前算力服务行业处于产能快速扩张阶段,头部云厂商及新兴算力服务商持续加大投入,行业竞争日趋激烈,可能引发算力服务市场价格持续下行。”
公司明确提示,“公司项目背负较高融资成本,服务定价下调空间有限,存在毛利率被持续挤压的风险。”
“现在算力租赁行业产能集中释放,中长期算力价格存在下行压力。跨界玩家采用高负债重资产模式,高融资的负债成本是刚性的,但定价弹性低,没有锁价条款保护,一旦市场算力报价下滑,项目很容易由盈转亏。” 有行业人士对界面新闻表示。
此外,也有投资人士对界面新闻称,今年很多公司披露的长周期算力合同都未披露客户名称。市场会质疑客户真实性,订单是否可靠。
就资本市场层面,康惠股份9月17日股价高开低走的原因还在于,利好兑现。公司股价今年以来累计涨幅已超90%,大幅跑赢大盘,算力订单的预期已被计价。
值得一提的是,就在9月16日康惠股份重要股东提出减持计划。陕西康惠控股有限公司拟减持不超过106.46万股,占总股比例1%,董事杨瑾拟减持不超过13750股,减持时间为2026年10月15日至2027年1月14日。
此次,康惠股份第四大股东上海创响盈企业管理合伙企业(有限合伙)在7月至8月刚完成了99.88万股减持,占总股本的0.94%,持股比例降至4.69%。低于5%后,其不再需要提前披露减持计划。
两个月拿下超21亿元算力合同,康惠股份跨界在加速。但未来五年,这家扣非净利润仍在亏损的药企,如何消化11.41亿元的融资压力,参与日益激烈的行业竞争呢?

