

市场快评:震荡调整,电子领涨。今日科创指数领涨,其余主要指数集体调整,个股普跌。两市成交额1.61万亿元,较上一交易日缩量165亿元,个股涨跌比1118:4369,申万一级行业涨跌比2:29。仅电子、建筑材料收涨,商贸零售、社会服务领跌。
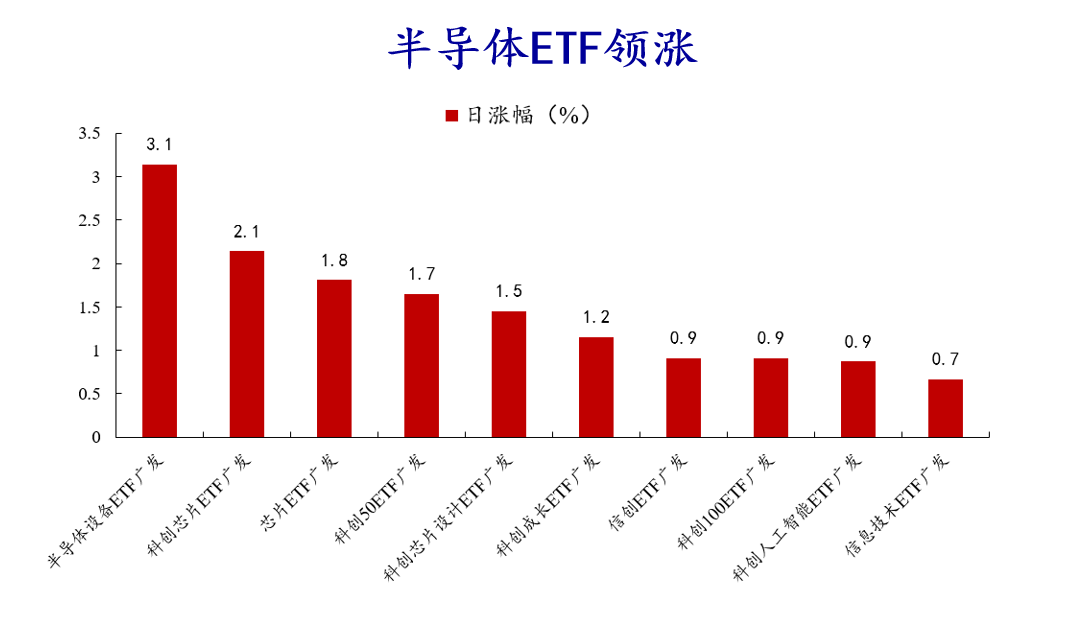
ETF行情:半导体ETF领涨
半导体/芯片:强势领涨
【ETF表现】#半导体设备ETF广发560780(+3.1%)
#科创芯片ETF广发589160(+2.1%)
#芯片ETF广发159801(+1.8%)
#科创50ETF广发588060(+1.7%)
#科创芯片设计ETF广发589210(+1.5%)
【相关消息面】政策与产业景气共振,半导体高景气进一步验证。(1)9月15日,工信部、国家发改委印发《电子信息制造业发展“十五五”规划》,提出到2030年规模以上企业营收突破30万亿元,并推动集成电路、先进计算等关键核心技术突破;(2)9月15日,苹果被爆接受三星2027Q1存储芯片报价,DRAM、NAND较今年Q3上涨30%-40%。;(3)台积电8月营收同比增长53.3%、创历史新高。
信创/人工智能:震荡走强
【ETF】#科创成长ETF广发588110(+1.2%)
#科创人工智能ETF广发588760(+0.9%)
#信创ETF广发159539(+0.9%)
#信息技术ETF广发159939(+0.7%)
#中概互联ETF广发159605(+0.7%)
#港股通科技ETF广发159262(+0.3%)
【相关消息面】大模型密集迭代,AI应用进入业绩验证阶段。近期GPT-6 Astra、Claude Fable 5.1、Gemini 3.8 Flash、DeepSeek V4.1 Flash等国内外大模型相继迭代,模型能力与推理效率持续提升。
后市展望:外扰未消,观望延续
开源证券认为,今日市场震荡调整,个股普跌、结构分化加剧。当前市场的核心矛盾仍在于海外流动性压制风险偏好,而国内增量资金承接不足。10年期美债收益率突破5%,叠加FOMC临近,资金更倾向于等待海外政策与利率路径进一步明确,市场交易意愿有所下降。结构上,半导体设备、PCB等科技硬件相对占优,资金仍在在有限流动性下进一步向产业趋势和业绩确定性较高的细分方向集中。展望后市,FOMC落地前海外利率扰动仍可能反复,增量资金入场意愿偏弱,市场大概率延续缩量震荡与结构分化,后续突破仍需等待海外流动性压力缓和。配置上不宜追高,可继续关注调整后景气与业绩仍有支撑的科技硬件,同时以红利及高油价受益的资源周期作为防御配置。
结构上建议关注:
(1)医药:国产创新药全球合作价值持续兑现、医保+商保双目录推进叠加前期调整较为充分,看好后市机会。2026年中国创新药BD持续增长,截至3月27日对外授权交易总额已超600亿美元;2025年出海授权创历史新高,全年交易总金额达1356亿美元,后续仍有望延续热度。
【产品】港股创新药ETF广发#513120、 创新药ETF广发#515120、 恒生生物科技ETF广发#159169
(2)AI产业链:前期AI硬件积累较大涨幅的背景下,短期市场难免回归“叙事质疑”和“估值质疑”,但并不改产业景气,只是甄别和再定价。
【产品】通信ETF广发#159507、科创人工智能ETF广发#588760、科创芯片设计ETF广发#589210
(3)消费:适度关注前期调整充分、估值压力有所释放后的补涨机会,消费、券商等板块与成长板块出现罕见的分化行情,后续有望迎来修复契机。
【产品】恒生消费ETF广发#159699、 可选消费ETF广发#159936、 消费ETF广发#560680
风险提示:地缘风险、流动性风险、政策变化风险

