

消息面上,9月15日,两部门印发《电子信息制造业发展“最新五年”规划》。其中提到,加快发展先进存力,推动以存强算、以存代算,提升分布式、超融合等存储系统的技术水平,完善分级分层数据存储架构及存储协议。突破智能分层存储、数据稀疏化优化、键值缓存等技术,研发高带宽闪存、高带宽内存、铁电存储器、阻变存储器、磁电存储器等新型存储产品。
受重磅政策利好催化,科创50、创业板指双双飘红!科创50一度涨近3%,科创50ETF汇添富(588870)近10日大幅揽金超3亿元。创业板指微涨0.23%,创业板ETF汇添富(159247)近20日累计“吸金”超2.1亿元。
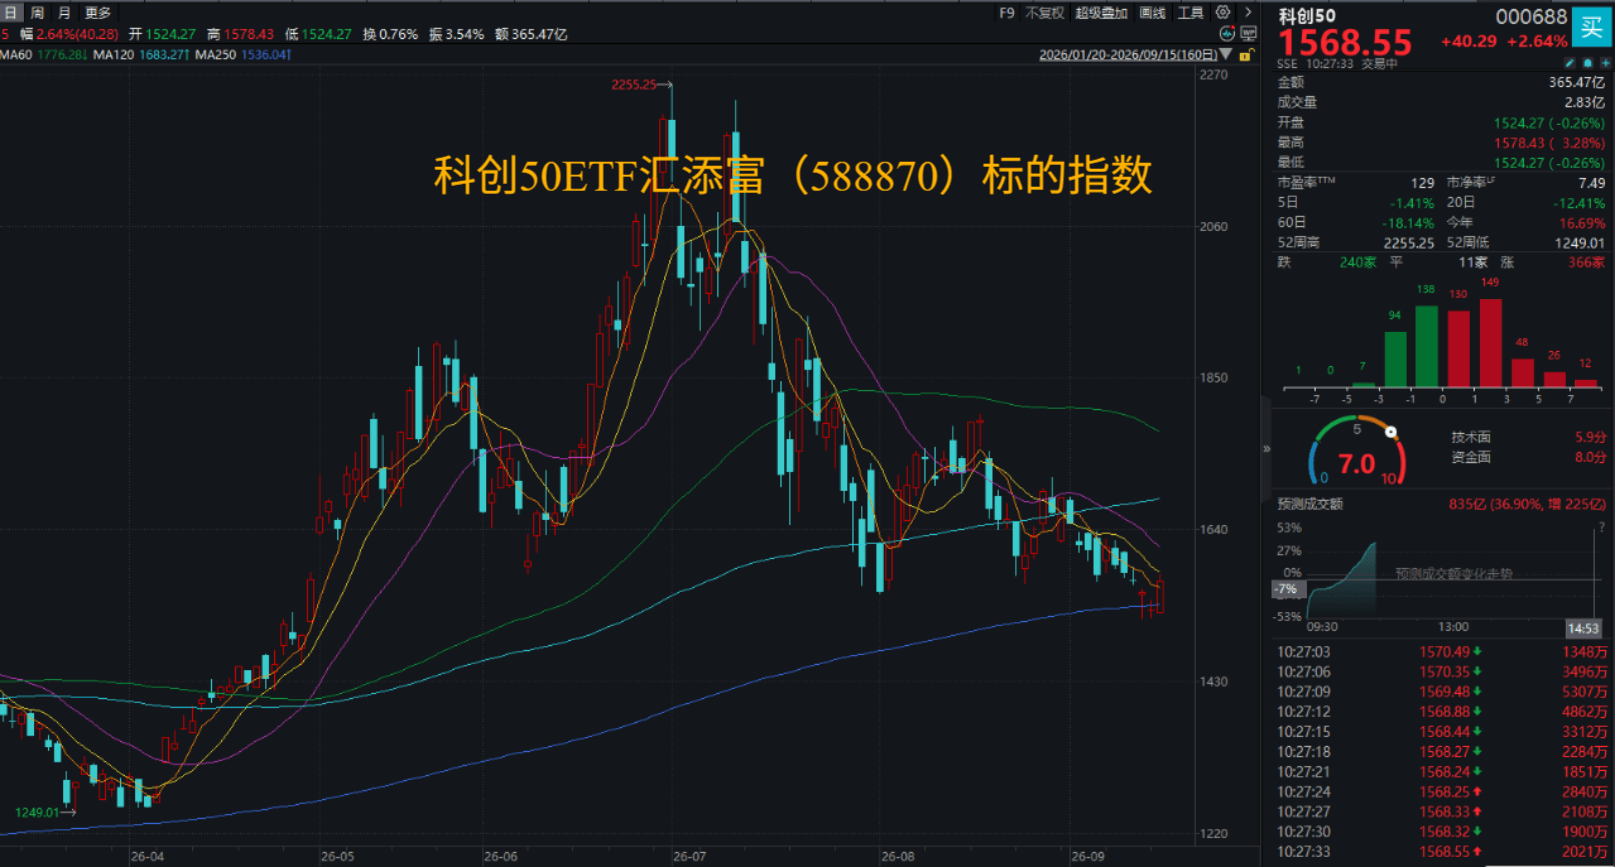
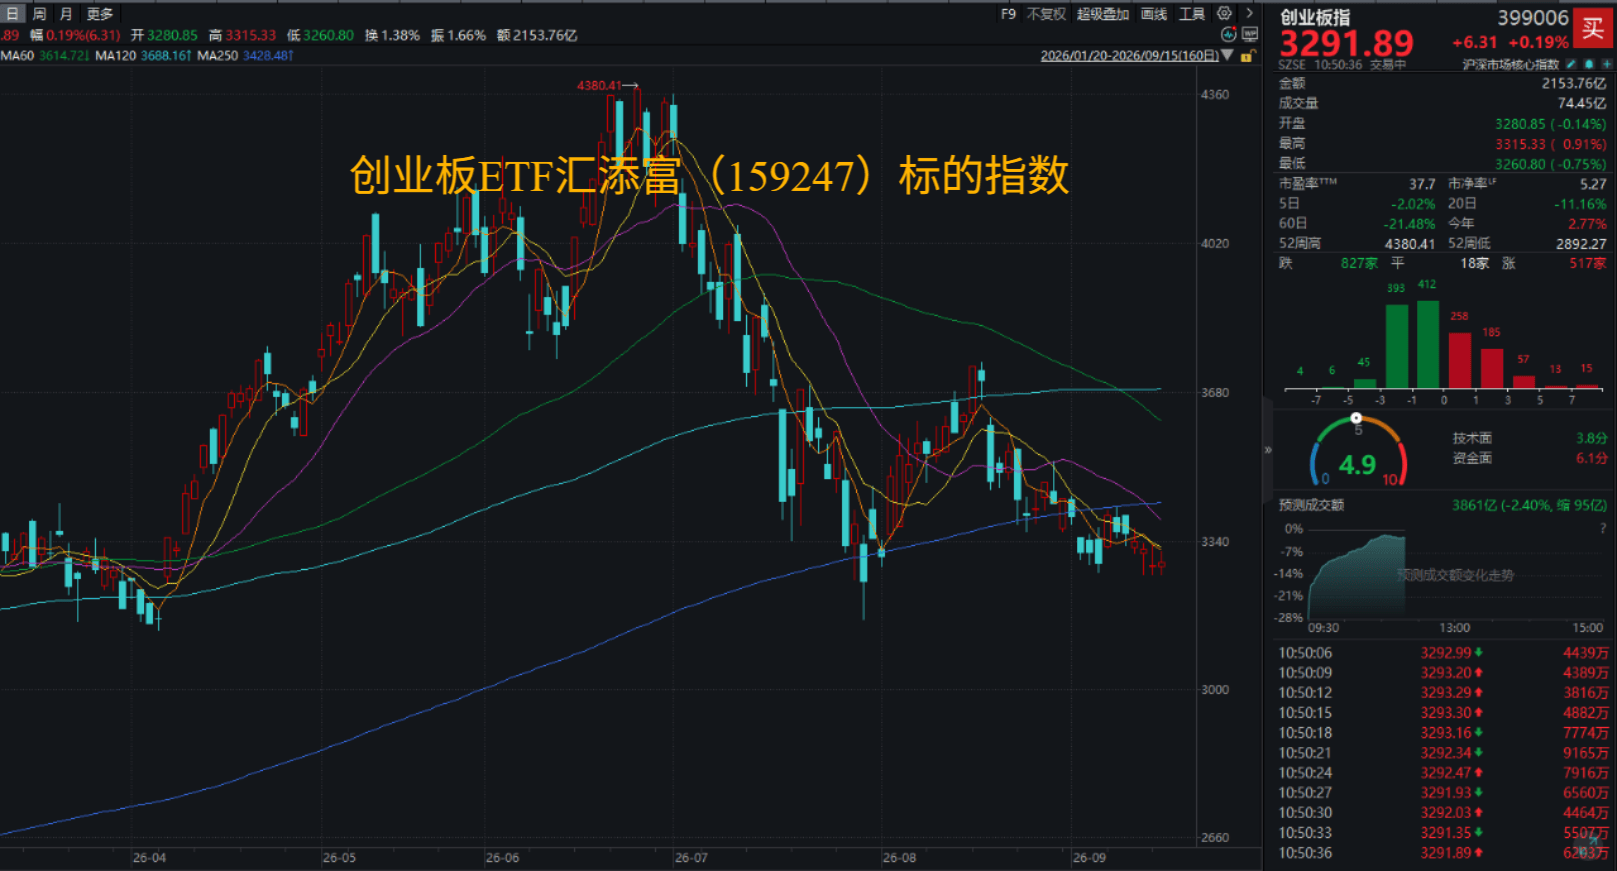
科创50指数热门成份股强势上攻:华海清科涨超7%,寒武纪涨超4%,芯原股份、拓荆科技涨超3%,澜起科技、华虹宏力脏超2%,中微公司、海光信息涨超1%。创业板指热门股涨跌互现:国际复材、长川科技涨超4%,铜冠铜箔涨超3%,胜宏科技涨超1%;宁德时代跌近2%,中际旭创、新易盛、天孚通信、三环集团微跌(成分股仅做展示,不作为个股推介)。
数据方面,8月份,规模以上工业增加值同比实际增长5.2%(增加值增速均为扣除价格因素的实际增长率),增速比上月加快0.7个百分点。从环比看,8月份,规模以上工业增加值比上月增长0.54%。1—8月份,规模以上工业增加值同比增长5.3%。分行业看,8月份,41个大类行业中有29个行业增加值保持同比增长,计算机、通信和其他电子设备制造业增长17.2%。
中国电信研究院报告预计,2026年我国Token年消耗量将达到10亿亿,到2030年将超过3500亿亿,年复合增长率接近12倍。预计未来2~3年,我国算力需求平均每年将增长近10倍,2029年推理算力市场占比将达到80%。
会议方面,光博会圆满收官,验证超节点互联升级。CIOE以“AI+光电融合”为主题,NPO升级迭代成为超节点基础设施的重要组成部分;超节点对时延、功耗、密度与可维护性要求抬升,1.6T及以下可插拔成熟,3.2T及以上NPO集中亮相,并被视为超节点优选路径,交换机/交换芯片与整机柜景气同步抬升。
国内科技大厂全联接大会召开在即。后续HC2026聚焦AI基础设施与鸿蒙生态,市场关注950/Atlas 950商用节奏及8192卡进展,硬件底座与软件生态有望共振,持续关注国产算力、超节点、2BAI应用等方向。
政策方面,9月14日,在2026年国家网络安全宣传周开幕式上,《人工智能安全治理框架3.0》发布。《框架3.0》秉持以人为本、向上向善理念,坚持和践行强化风险意识、确保安全可控的指导原则,延续“风险分类、技术应对、综合治理”的核心逻辑,与时俱进梳理更新了风险分类,优化调整了技术应对和综合治理措施,以促进提升人工智能安全治理共识和风险防范应对能力,确保人工智能技术造福于人类。
【如何把握科技硬件修复机会?】
流动性维度看,2026H2市场将从“成长绝对占优”进入风格拉锯状态,但AI产业趋势仍留有想象空间。AI产业趋势并没有“大是大非”层面的证伪,问题更多在于Coding之后AI商业化空间进一步拓宽需要等待更多产品和数据来验证,争议点诸如“产业链利润如何分配”、“如果AI渗透放缓,Capex的资本效率可能需要重新审视”等,更多是原有景气叙事计价饱和、边际买盘减少,资金面有消化拥挤度诉求、反过来把悲观的声音放大。
东吴证券认为,科技硬件大概率还有一段修复行情,修复的契机可能在于板块资金面矛盾充分缓解后、对产业利好信息重新变的“敏感”,以及潜在的加息预期回摆机会。
产业趋势层面看,目前这种“筹码拥挤放大逻辑瑕疵”的矛盾并不“新鲜”。AI过去几次调整中的叙事争议均被产业端数据的爆发打破质疑,股价开启新一轮趋势行情:
(1)例如2025年2月DeepSeek-V2发布后一度引发市场“算力过剩”的担忧,再叠加“对等关税”引发的全球资金面恐慌,纳指/SOX分别回撤超过20%/30%,但随后一个季度CSP大幅上修资本开支、算力需求侧发现“杰文斯悖论”奏效,科技硬件新趋势行情开启。
(2)2025年10月末开始,由于年内Agent发展始终不及预期、Capex可持续性的争议放大,纳指进入震荡调整状态,而随垂类Agent率先爆发的场景Coding在今年开始贡献ARR增长,3月末算力方向开启新一轮趋势行情。
目前来看,OpenRouter数据显示Token消耗量还在上行趋势中,这都是产业趋势层面的积极信号。
展望后市,在资金面矛盾改善后,科技硬件板块将出现“分化”式的修复,最具确定性的是“量增”逻辑主导的细分环节龙头,其次是高供应壁垒真实存在、中期难以缓解的细分。(1)第一类:量增逻辑主导的方向,如光模块龙头,半导体设备、国产算力、CPU、AI相关PCB;(2)第二类:技术/工艺/资源禀赋壁垒高的环节,如EML光芯片、磷化铟衬底。
(东吴证券20260726《如何把握后续的科技硬件修复机会》)
【第三季度定期调整落地,科创50迎来哪些新变化?】
消息面上,科创50指数三季度定期调整已于9月11日收市后生效,本次调整更换5只样本。值得关注的是,5只新调入成份股清一色指向AI产业。
具体来看,新晋个股包括红外热成像龙头睿创微纳、AI服务器高速连接器供应商华丰科技、半导体设备企业屹唐股份、全景相机龙头影石创新,以及先进封装代表盛合晶微。这些企业均与AI算力或半导体关键环节密切相关。同期公布的备选名单,同样集中在光芯片、通信设备、半导体材料等方向。
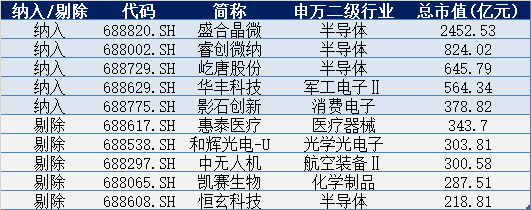
注:成分股仅做展示,不作为个股推介。
此次调样遵循科创50指数固定的编制机制——每个季度调整一次,比例原则上不超过10%,按市值和流动性筛选,留下科创板最有代表性的50只股票。
【震荡市真正难的是什么?如何布局?】
在震荡市,盘面往往呈现出如下特征:(1)AI主线仍在,但细分板块轮动加快,如半导体、软件、光模块、电力设备、创新药轮番一日游。(2)个股极度分化,即使做对方向也可能选错标的,其实从历史数据看宽基常跑赢多数个股。(3)拥挤后快速去杠杆,7月科技急杀后估值和筹码有所消化,但波动仍大。
如何能既把握科技成长β,又避免“追风口踏空、换赛道挨打”?科创50、创业板指等宽基指数或许是答案。
面对“多点开花”的震荡市,与其在细分赛道之间反复权衡、追逐轮动,不如用宽基锁定大方向,把细分选择交给指数优胜劣汰。
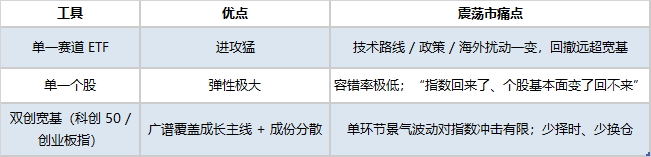
总结来看,震荡市优选双创指数的理由,可以归结为以下三点:
1、方向明确、路径嘈杂时,宽基优于赛道:AI与国产替代大方向没变,但细分轮动极快,科创50和创业板指把科技成长一次配齐,避免追热点踏空。
2、震荡市先求“拿得住”:当前创业板指估值回到十年中位数附近、且行业更均衡,配置性价比高;科创50用宽基而非个股形态表达半导体和硬科技,近一个月回调后仍处年内强趋势(截至8月27日,年内涨幅仍有26%)。
3、资金已用脚投票:回调阶段宽基ETF逆势吸金,科创50与创业板位居前列,这也充分说明了机构仍看重科技β,没有选择离开成长板块。
20CM抓反弹,首选“硬科技龙头”科创50ETF汇添富(588870)!资料显示,科创50ETF汇添富(588870)跟踪科创50指数,综合覆盖电子、医药、计算机、电力设备、机械设备等新质生产力板块。根据申万二级分类,半导体行业暴露占比最高,权重达73.8%。科创50ETF汇添富(588870)的管理费率低至0.15%,托管费率低至0.05%,为全市场费率最低档!场外联接(A类:024980;C类:024981)。
看好创业板机遇,指选“AI算力+新能源龙头荟萃”的创业板ETF汇添富(159247)!指数权重股汇聚电力设备、通信、电子、医药生物等赛道龙头,一键布局新质生产力!创业板ETF汇添富(159247)管理费率低至0.15%/年,托管费率低至0.05%/年,全市场最低档!场外联接(A类:024063,C类:024064)
风险提示:基金有风险,投资需谨慎。本材料仅为宣传材料,不作为任何法律文件。我国基金运作时间较短,不能反映股市发展的所有阶段。投资有风险,基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。投资人应当认真阅读《基金合同》、《招募说明书》和《产品资料概要》等基金法律文件,基金管理人提醒投资人基金投资的“买者自负”原则。上述基金属于中高风险等级(R4)产品,适合经客户风险承受等级测评后结果为进取型(C4)及以上的投资者,客户-产品风险等级匹配规则详见汇添富官网。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。

