

文|雷报 田野
编辑|努尔哈哈赤
近日,雷报统计了北、上、广、深、杭、成、渝、宁、汉9城暑期的342场IP快闪活动。这其中,仅上海一市便有135场,IP快闪这件事正在变成一种城市商业的基础设施。
那么,从收益来看,这些快闪又表现如何呢?
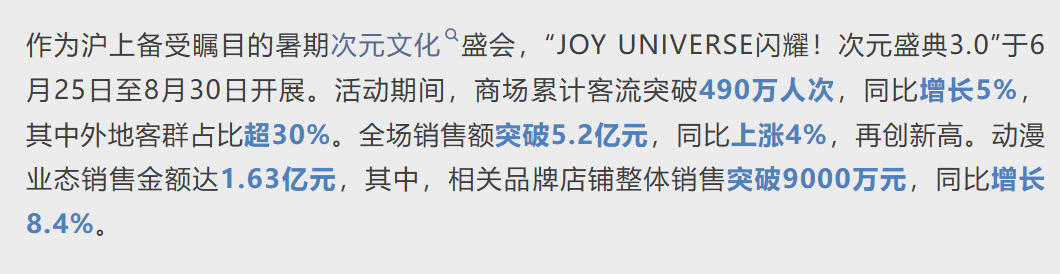
以静安大悦城为例,在6月25日至8月30日举办的“闪耀!次元盛典3.0”期间,项目集结了超30场IP快闪全国首站,涵盖50余个IP,总销售额超7300万元,场内二次元业态销售总金额达1.63亿元。其中,4家快闪店销售额突破500万元,“猎人×猎人REUNION限定主题快闪”开业首日销售额即突破270万元,刷新了由Chiikawa主题快闪全国首站保持的商场IP快闪单日销售纪录。
这个成绩意味着什么?往年的数字能给出最直观的答案。
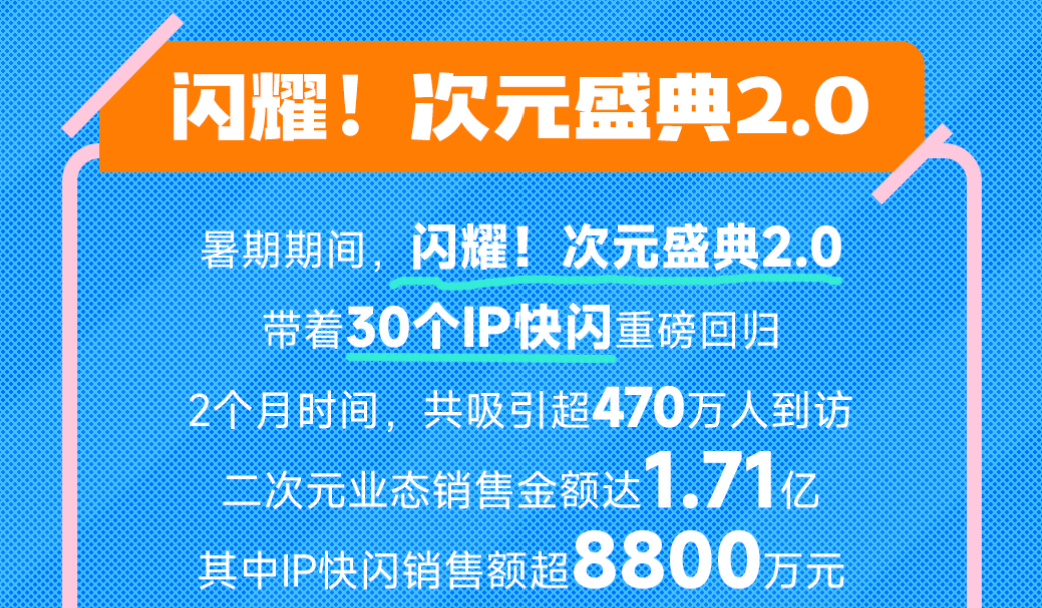
2025年“闪耀!次元盛典2.0”期间,静安大悦城举办了“30个IP快闪”,快闪总销售额超8800万元,二次元业态销售金额达1.71亿元。也就是说,今年的快闪在数量增加且都是“全国首站”的情况下,销售额直接减少了1500万,同比下滑17%;场内二次元业态销售金额也下滑了5%。
2024年,首届“闪耀!次元盛典”仅14场IP快闪便创造8000万元销售额,场均销售额约571万元,是今年的2倍多。同时,有8场快闪销售金额突破500万元,两场活动销售金额超过千万。这些都是今年没法比的。
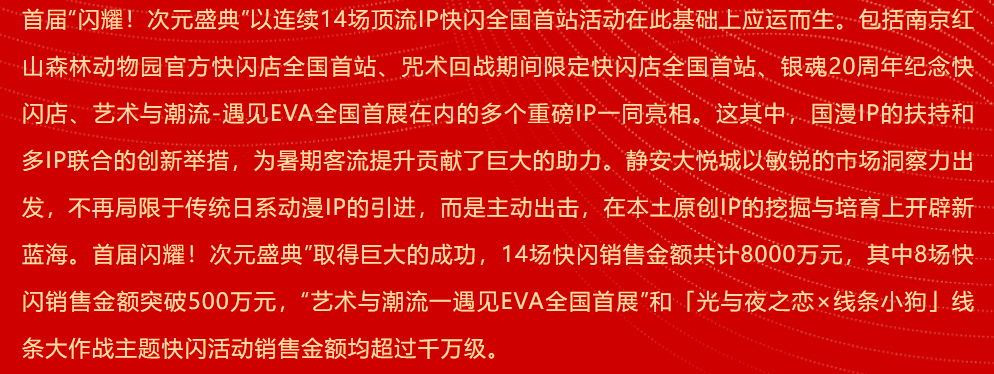
简单来说,在更多的快闪和更高的“首站”比例支撑下,换来的却是更差的单场回报。整体规模依然可观,但显然,货更难卖了,钱不好赚了。
14家IP公司9家收入下滑,靠保底金躺赚的时代一去不返?
钱不好赚的不止是IP快闪本身。
上游IP版权方层面,雷报此前统计了41家上市公司及其子公司的上半年业绩情况,其中的14家IP授权类公司中,有至少9收入同比有所减少。
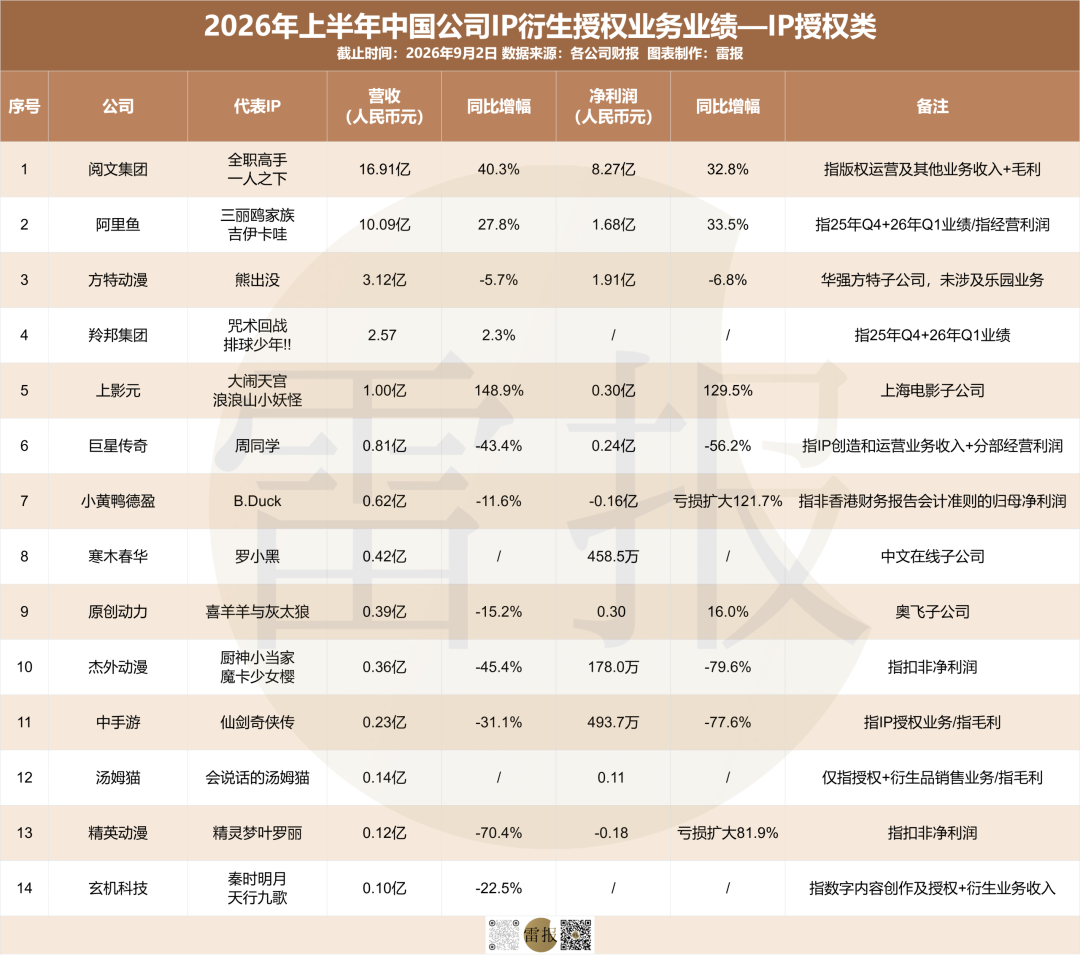
例如,动漫IP方面,“熊出没”所属公司方特动漫上半年营收3.12亿元,同比减少了5.7%,当然其收入绝大多数来自动漫制作及发行,华强方特25年年报显示,该公司今年全年的形象授权收入预计为2391.8万元。
“喜羊羊与灰太狼”所属公司原创动力上半年营收0.39亿元,同比减少了15.2%。其母公司奥飞娱乐的财报还显示,上半年的使用权转让(即授权)收入为3097.5万元,而上年同期为3794.0万元,同比减少了18.4%。
“精灵梦叶罗丽”所属公司精英动漫上半年营收1184.8万元,同比大跌70.4%,且扣非净亏损高达1816万元,较上年同期的亏损幅度扩大了81.9%。
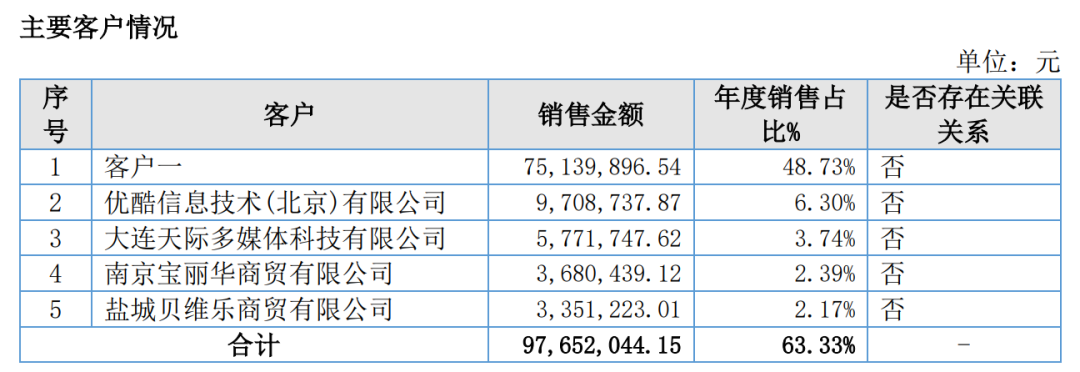
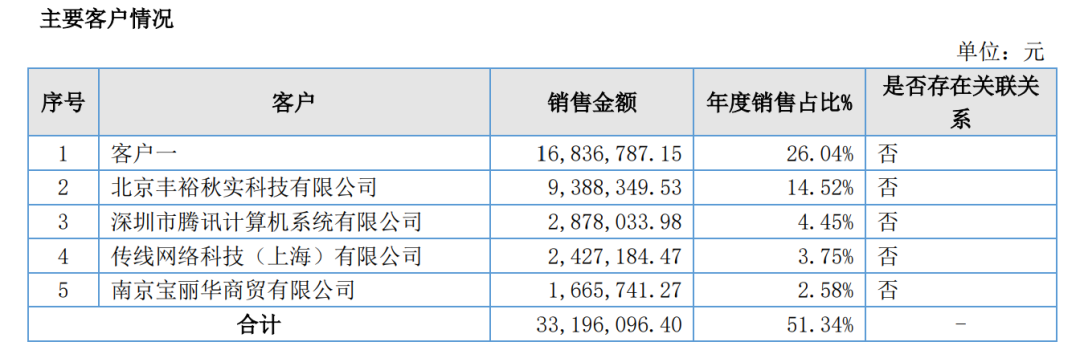
要知道,在与卡游合作的叶罗丽卡牌大卖的2024年,精英动漫单年营收达到了1.54亿元,其来自客户一(推测为卡游)一家公司的收入便超过7500万元,占比近50%。不过,随着后续核心主创离职、动画第十一季口碑下滑叠加卡游卡牌收入大盘的锐减,精英动漫的收入便也急转直下。2025年全年,来自客户一的收入锐减了77.6%至1683.7万元。今年上半年,这样的情况显然进一步恶化了。
拥有《秦时明月》《天行九歌》《武庚纪》等作品的玄机科技,虽然上半年公司总营收及净利润都所有增长,但其衍生品销售业务的总收入减少了47.7%至337.8万元;数字内容创作及授权业务仅增长了1.97%,整体规模较小,为677万元。
部分海外IP的表现也同样不佳。
例如,雷报此前的文章分析过,拥有《咒术回战》《排球少年!!》《蓝色禁区》《银魂》《死神》等知名海外IP的羚邦集团,其下半财年(2025年10月-2026年3月)的品牌再授权收入7926.3万港元,同比减少了38.9%。
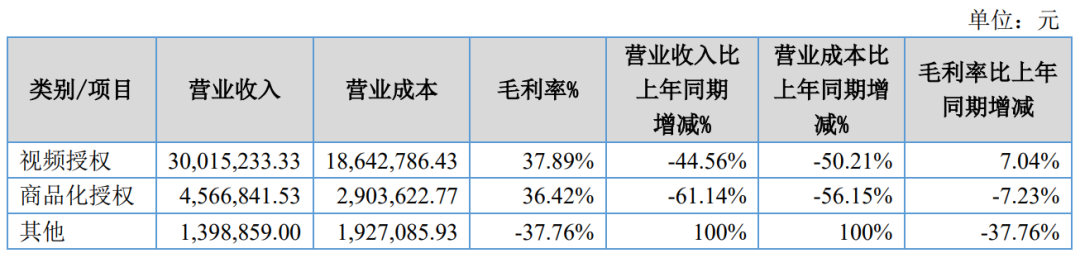
拥有《魔卡少女樱》《厨神小当家》等IP的杰外动漫的表现更加不尽人意,上半年营收3598.1万元,同比减少45.4%;扣非净利润178万元,同比减少79.6%。旗下两大业务中,视频授权收入减少了44.6%,商品化授权更减少了61.1%,仅有456.69亿元。
不佳的业绩源自多方面的原因。例如,宏观上政治因素的敏感性、国内消费市场的整体疲软;中观上,历经前两年不同赛道的轮番爆发,国内IP消费市场进入供需过剩阶段;微观上,各家IP可能存在流量峰值已过、对年轻一代消费者吸引力不足或短期IP新作口碑不佳等种种问题。
显然,当下的IP消费市场,手握单个乃至大量IP资源,已经无法保障企业实现稳定收益。尤其对于那些中腰部IP版权方和代理商而言,下游市场销售不确定性持续抬升,品牌方更倾向选择低保底版权金的合作模式。这意味着版权方的收入确定性下降,上游躺着收保底金的日子正在结束。IP方必须更主动、更深入地参与到IP运营、商品研发、渠道落地及营销传播中,与合作方协同做大蛋糕,才能够获取相应收益。
“周同学”IP产品销售大增330%,小黄鸭终止收购HIDDEN WOOO?
不止动漫IP,其他类型的IP中也有不少企业下行压力颇大。
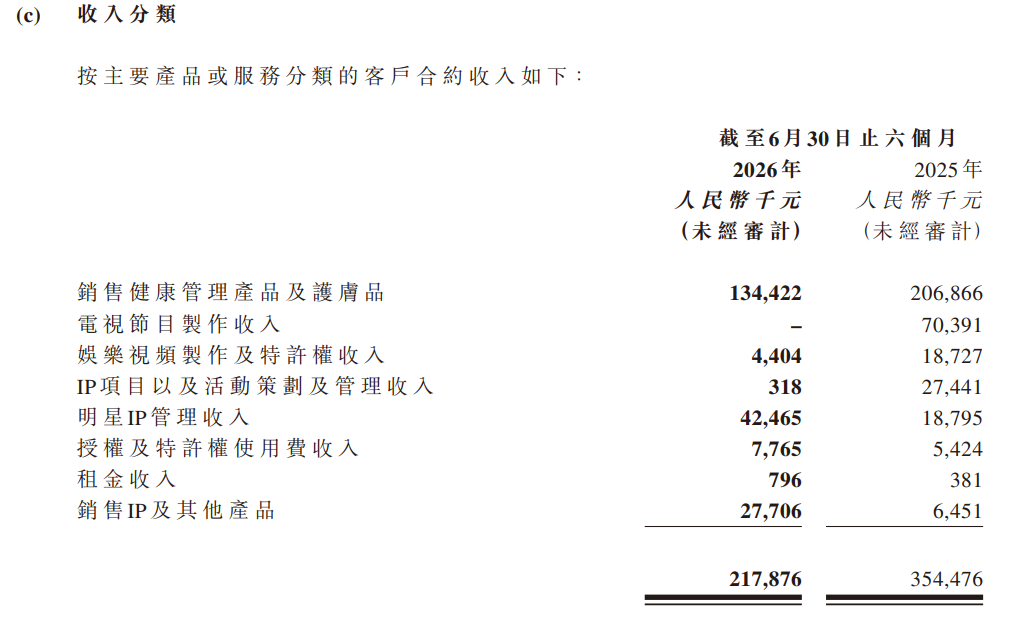
例如,拥有“周同学”“刘教练”等明星IP的巨星传奇,其上半年的IP创造及营运业务收入8132.9万元,同比减少了43.4%;业务经营利润2426.8万元,同比减少了56.2%。不过,该收入的减少主要源自综艺节目《周游记》系列电视节目制作的收入减少所致。实际上,巨星传奇在明星IP管理、销售IP及其他产品方面的业绩表现是相当不错的。其中,前者大增125.9%至4246.5万元,后者大增329.5%至2770.6万元。
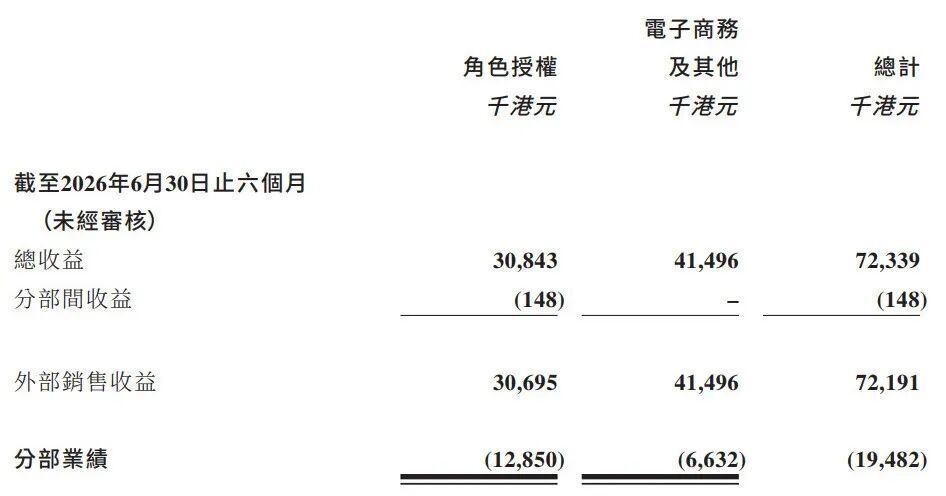
不过,以B.Duck闻名的小黄鸭德盈则是真的“压力山大”。其上半年收入约为6174万元,同比减少12.3%;经调整净亏损约为1634万元,与上年同期相比,亏损额度扩大了121.7%。
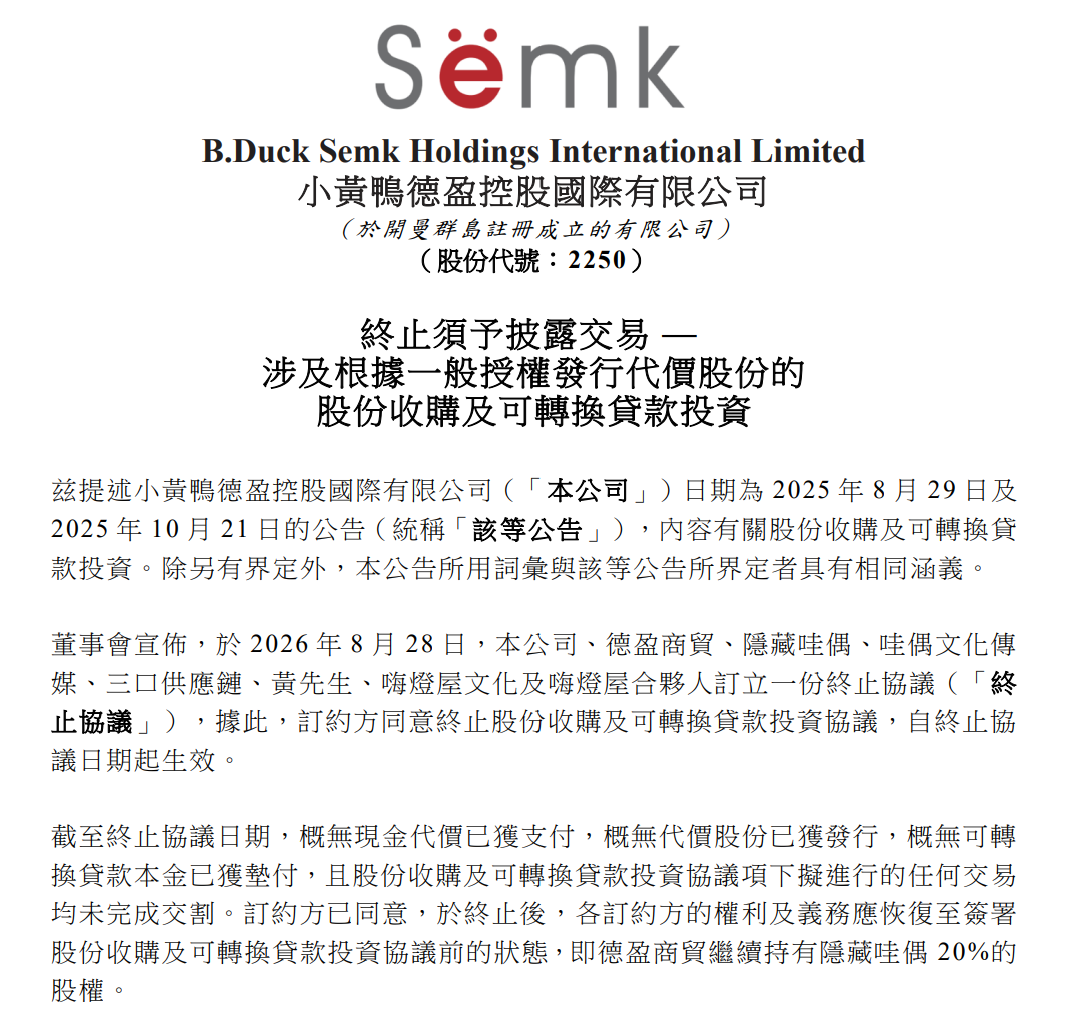
持续亏损之下,小黄鸭德盈甚至不得不发布公告终止对潮玩品牌隐藏哇偶(HIDDEN WOOO)的收购。终止后,各方权利义务将恢复至去年签署的收购协议前的状态,小黄鸭仍将持有隐藏哇偶20%的股权。
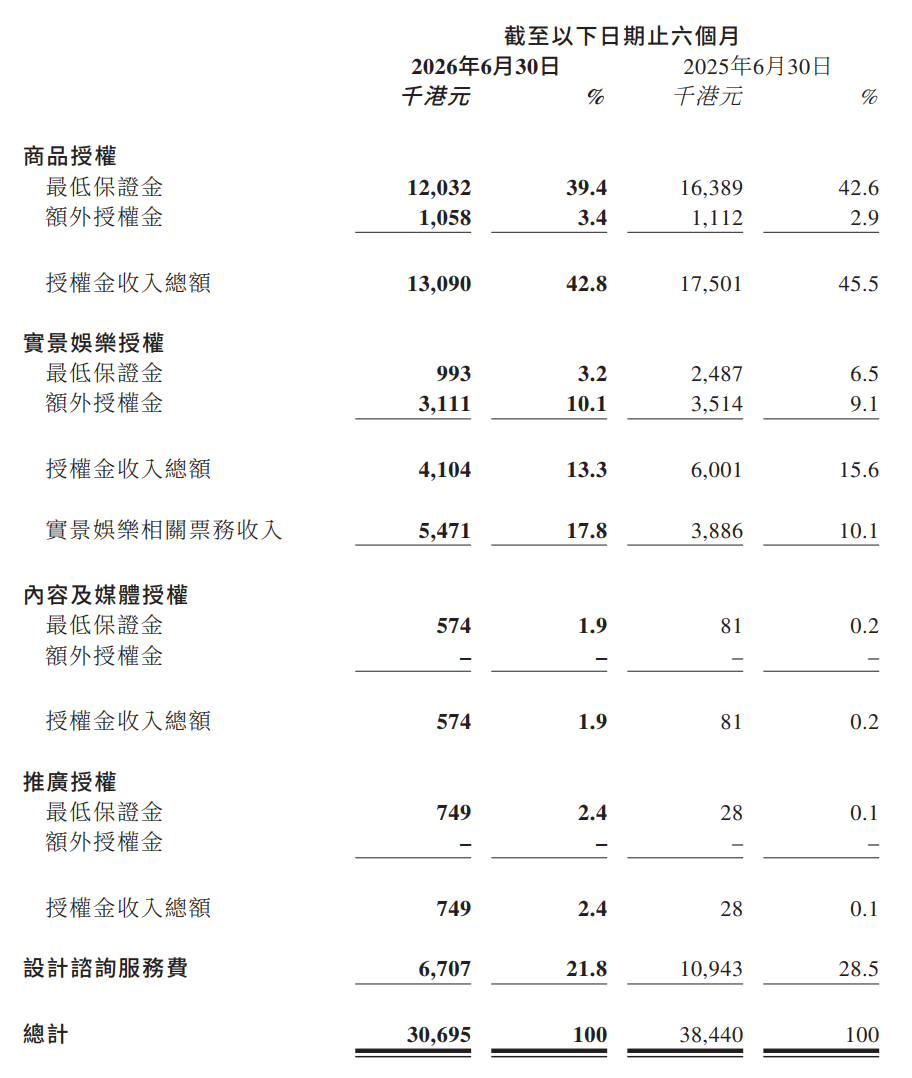
具体到小黄鸭德盈的两大核心业务上,角色授权收入2625万元,电子商务及其他收入3549万元,同比分别减少了20.1%和5.4%,且经营利润均为负值。其中,角色授权收入的减少很大程度上源自授权业务中“最低保证金”的减少,这或许与上游客户IP投入减少及IP整体影响力下滑有一定关系。例如,报告期内,来自商品授权的最低保证金为1029万元,同比减少了26.6%。
上半年,小黄鸭德盈各项业务中最亮眼的当属实景娱乐相关票务收入,该项收入约468万元,同比大增了40.8%。也因此,小黄鸭德盈未来将扩大自营实景娱乐计划的规模,并预计门票收入有望成为未来的重要收入来源。
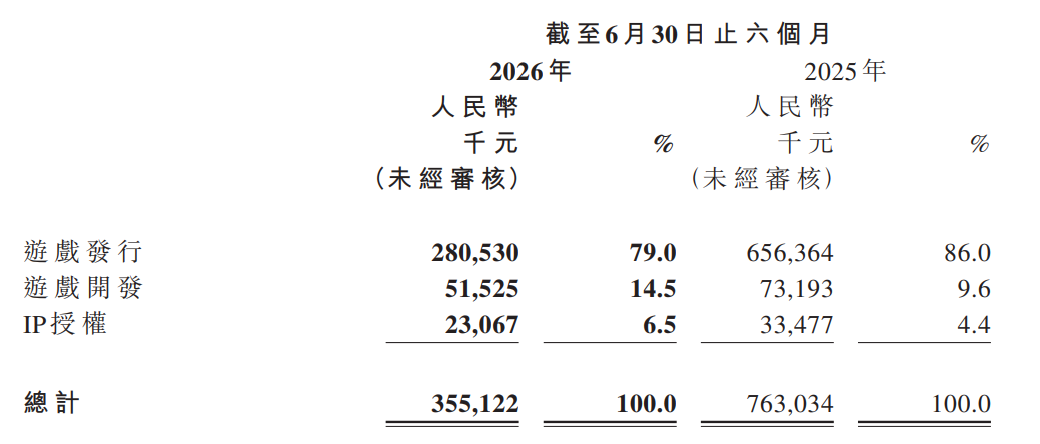
2021年收购《仙剑奇侠传》IP的中手游,上半年的IP授权收入约为2306.7万元,同比下滑30%,环比下滑70%。财报表示,这主要是由于部分授权合作虽达成意向但未在上半年完成签约所致。因此IP授权收入随着有无新游签约或上线而剧烈波动。
阅文衍生品GMV大增60%,三丽鸥中国半年收入7.81亿:增长者都做对了什么?
不过,即便所谓的大环境不佳,也仍有不少公司创造了亮眼成绩。
例如,阅文集团上半年的IP版权收入同比大增41.9%达16.1亿元。其中,IP衍生品业务GMV再创新高达7.8亿元,同比增长60%。旗下衍生品品牌“阅文好物”从产品、渠道、运营、生态四大板块持续深耕布局,现已跻身国内国漫衍生品行业第一梯队。
报告期内,阅文好物围绕《全职高手》《诡秘之主》《一人之下》等头部优质IP持续拓展创新产品线;同步落地IP生日会、线下主题快闪等多元粉丝互动活动。数据方面,线上渠道,618期间阅文好物旗舰店GMV猛增359%;线下渠道,1至7月线下快闪活动GMV同比增长203%。
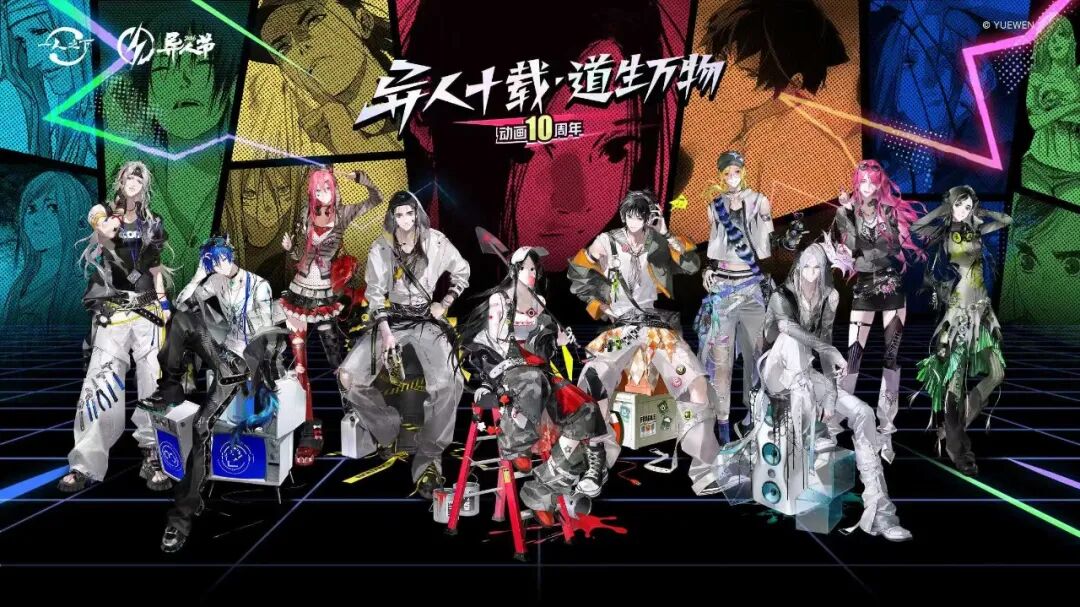
值得一提的是,8月举办的2026“异人十载・道生万物”异人节以上海鑫耀光环及右江路片区为主会场,活动首发当日人流量近7万人次,创下该商场今年以来单日人流新高,较平日人流翻倍,并带动商场营业额同比提升18.8%,首个周末《一人之下》的线下快闪,也实现了百万量级的周边销售。
大麦娱乐的财报显示,已签约三丽鸥家族、吉伊卡哇、宝可梦等国际头部IP的阿里鱼,其下半财年(即2025年Q4-2026Q1)收入10.1亿元,同比增长27.7%;经营利润1.68亿元,同比增长33.5%。
三丽鸥发布的财报也进一步佐证了相关IP在中国市场的优异表现,数据显示,2026年上半年,三丽鸥中国收入7.81亿元,同比增长41.8%,仅半年收入就超过了2024年全年。
阿里鱼业绩的增长最核心的原因,或许是其在过去IP转授权业务基础上,更深度地参与IP的全产业链开发和运营。例如在IP品牌零售业务方面,阿里鱼近年的动作就相当频繁。
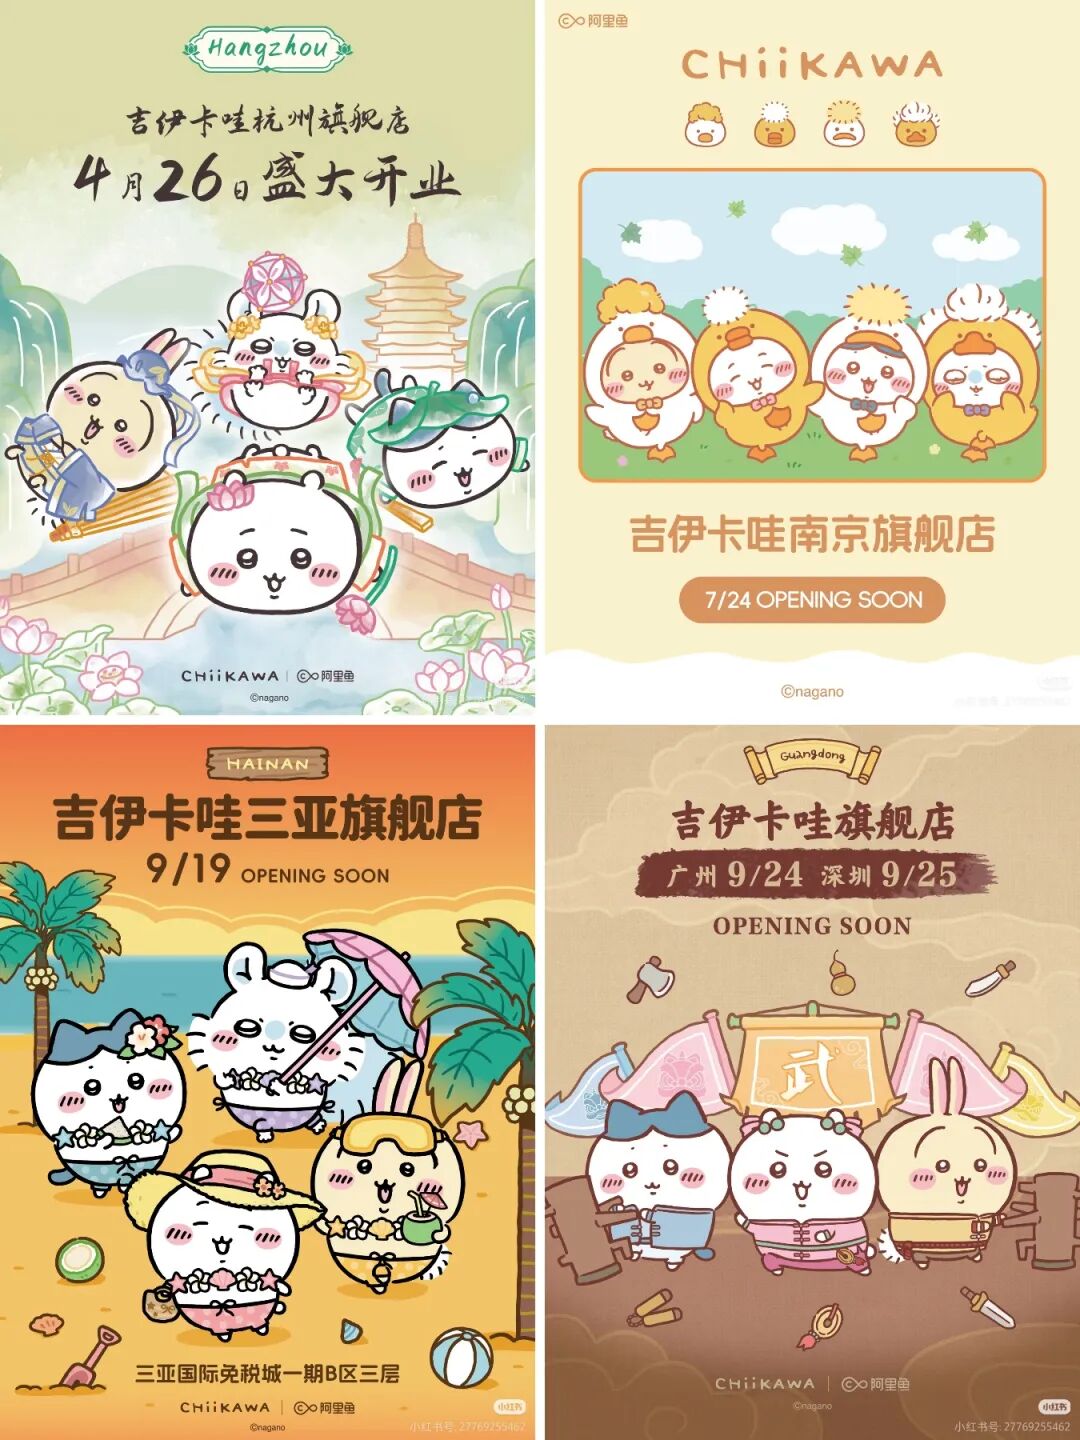
自去年以来,阿里鱼陆续在上海、成都、广州、三亚、深圳、杭州、海口、武汉、北京等多城落地了吉伊卡哇IP快闪活动;去年9月于上海南京东路开设了首家吉伊卡哇线下旗舰店后,今年又相继开设了杭州旗舰店、南京旗舰店,本月还有三亚、广州及深圳三城旗舰店将接续开业。大麦此前的财报便表示,线下门店开业以来的销售表现良好,且未来有望以目前的店铺模型为蓝本,在其他IP与其他城市进行复制,进一步扩大规模,店铺类型也将从纯粹的零售型扩展至体验型。
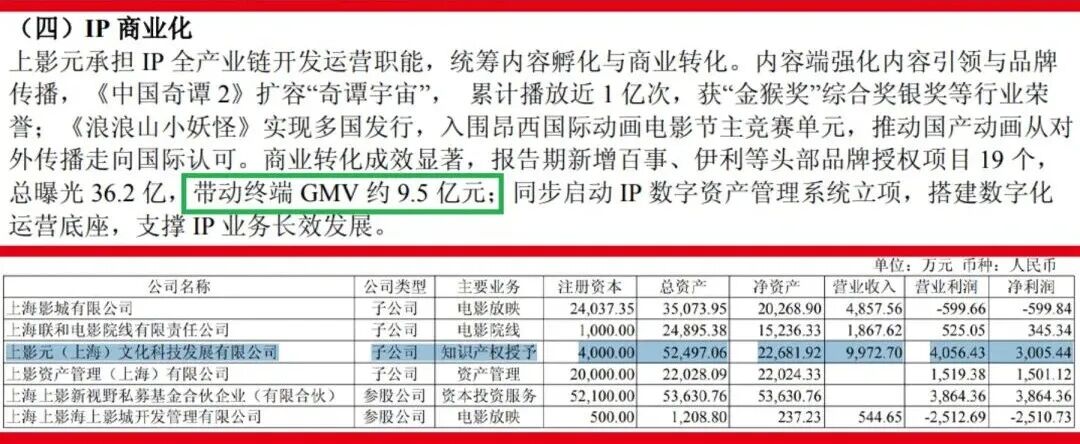
作为上海电影IP全产业链开发运营主体,旗下拥有《大闹天宫》《葫芦兄弟》《黑猫警长》《天书奇谭》《中国奇谭》《浪浪山小妖怪》等IP的上影元上半年收入9972,7万元,同比增长了148.9%,净利润也增长了129.5%至3005.4万元。
上半年,上海电影出品的《浪浪山小妖怪》实现多国发行,入围昂西国际动画电影节主竞赛单元;授权方面,报告期新增百事、伊利等头部品牌授权项目19个,总曝光36.2亿,带动终端GMV约9.5亿元;同时,上海电影还在推动 AI、XR、MLED技术深度赋能主业,例如加快《浪浪山小妖怪:幻境奇旅》《大闹天宫》等XR沉浸式项目的全国复制。
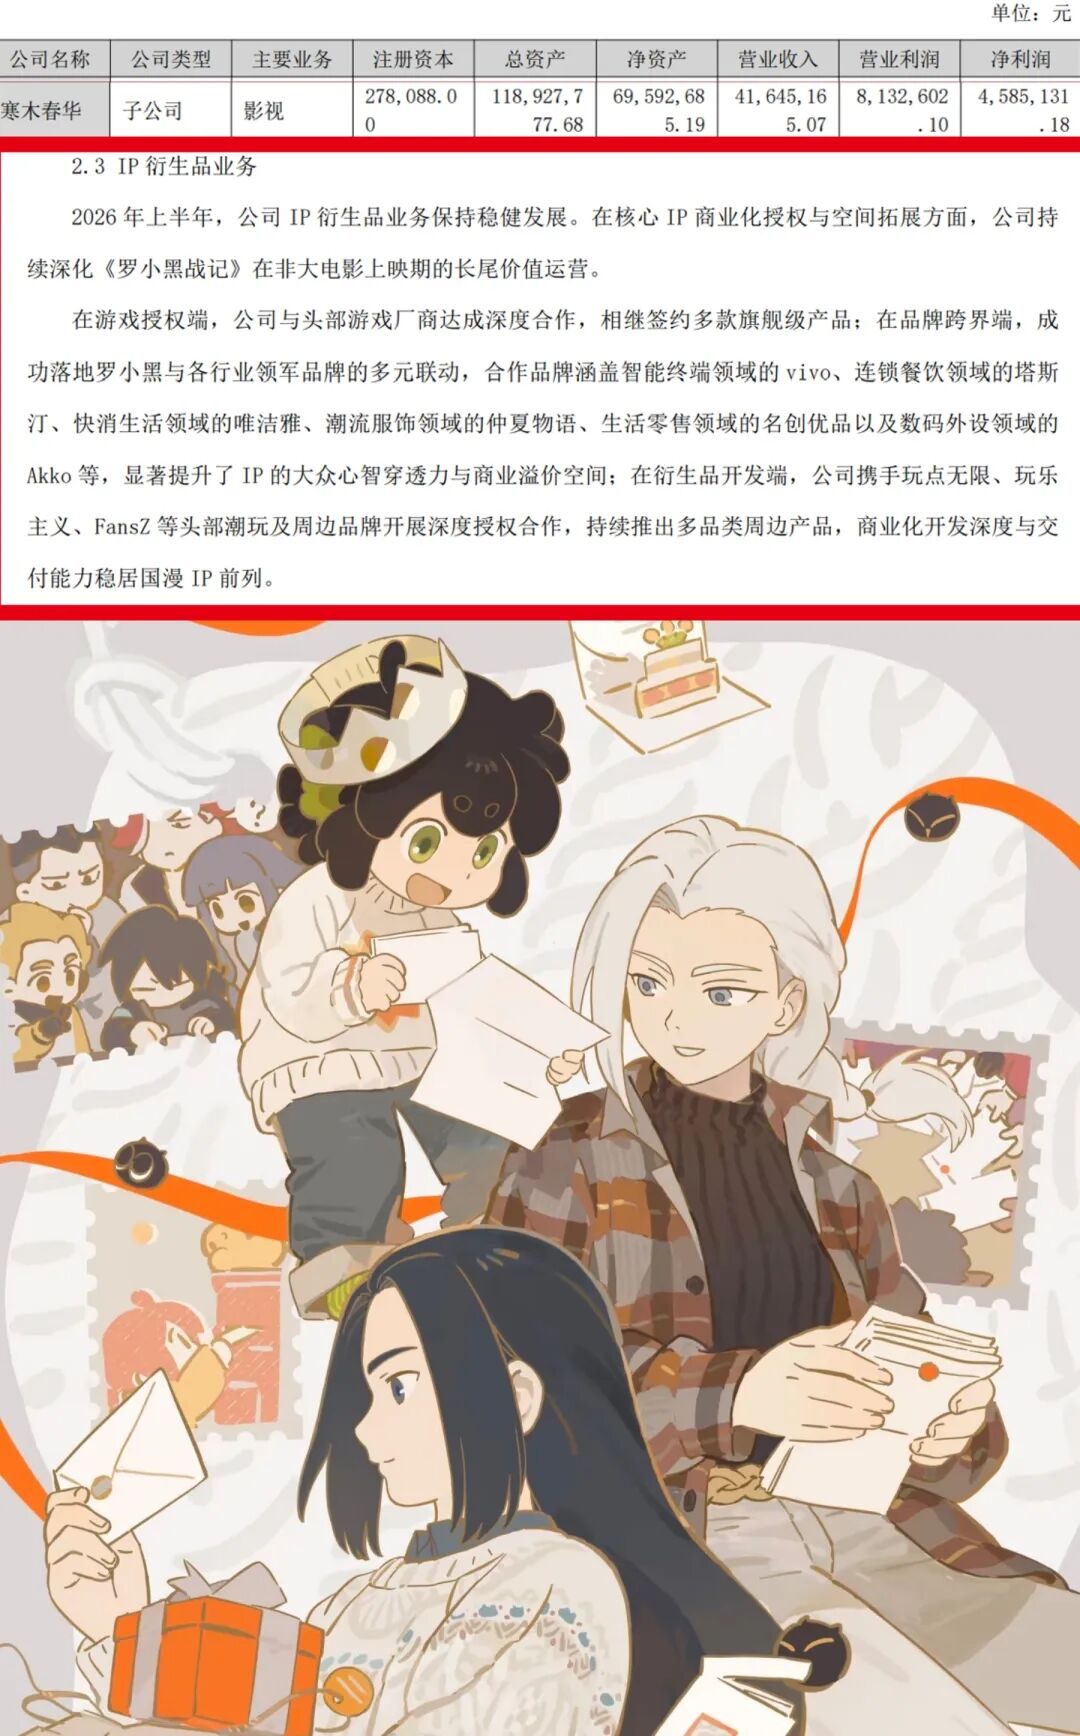
“罗小黑”所属的寒木春华也表现不错。上半年,在没有作品在播的情况下,寒木春华上半年创造收入4164.5万元,净利润458.5万元,这表明优质IP在“内容静默期”依然具备稳定的商品化变现能力,是IP资产长期价值的重要体现。
小芒电商净利838万,漫魂23家门店仅赚50万,IP零售为何“难增利”?
除了上游版权方,中游零售渠道部分公司的表现又如何呢?
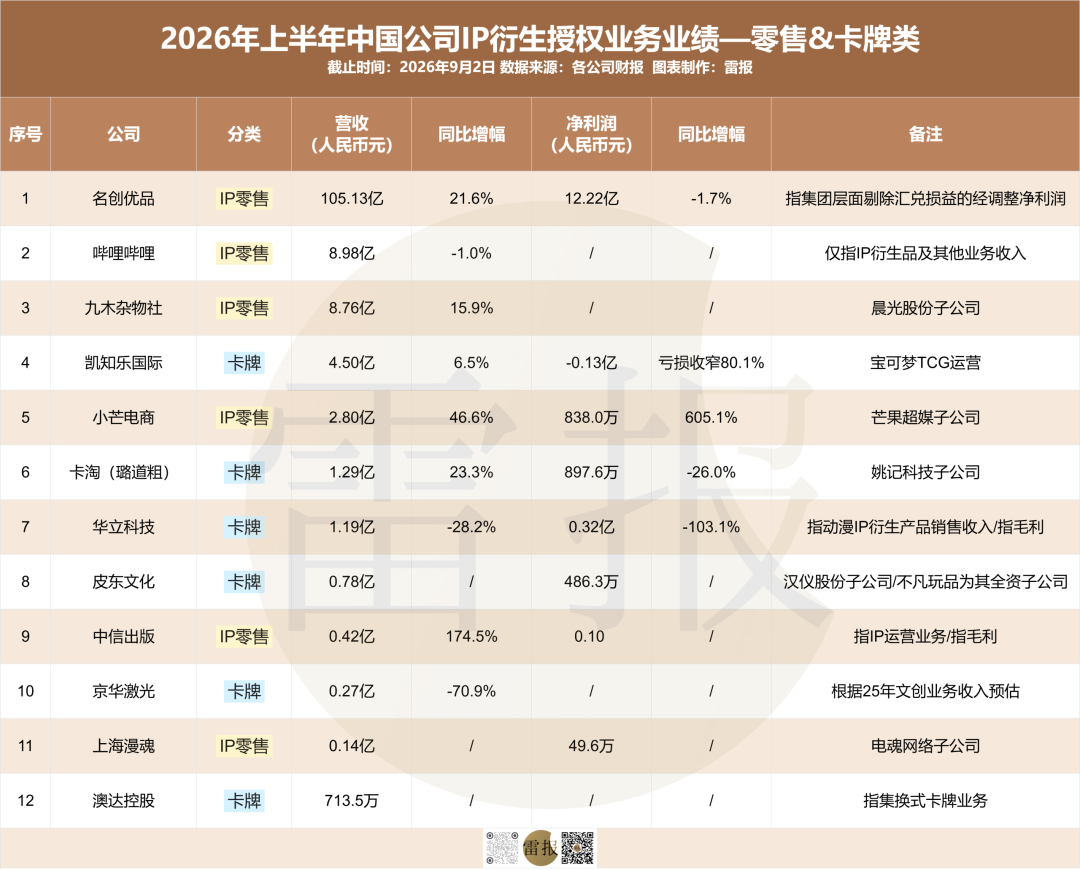
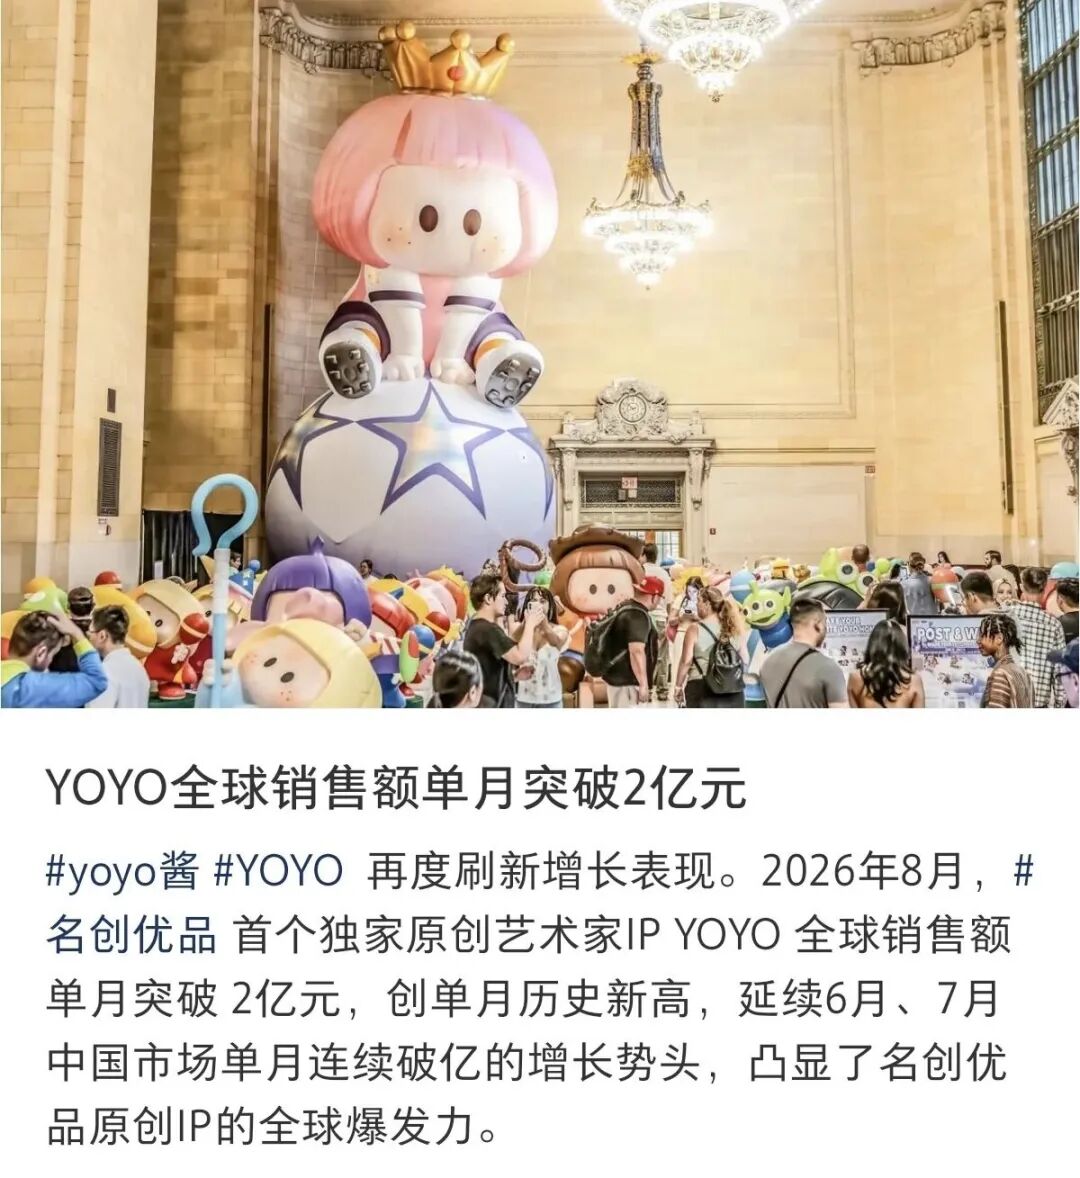
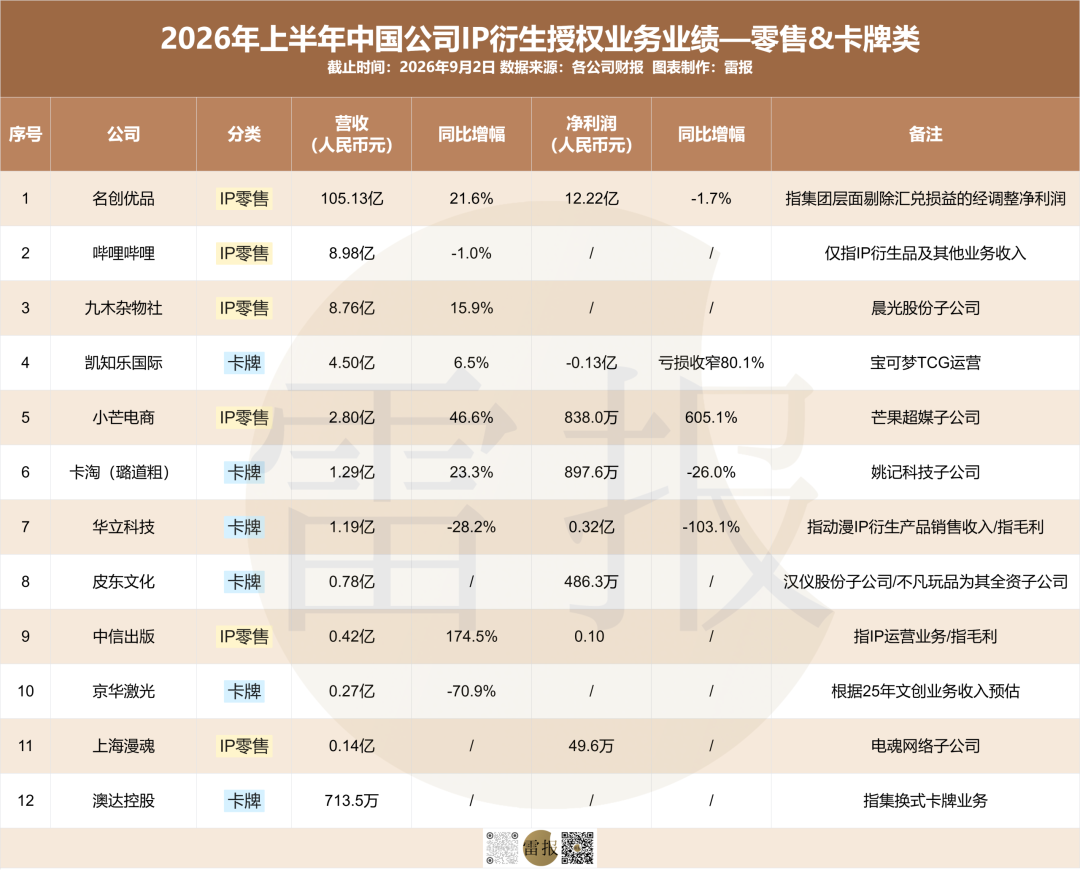
渠道方面,此前统计的6家IP零售公司中,名创上半年收入105.13亿元,同比增长21.6%。雷报在《名创上半年收入115亿,TOP TOY税前亏损1.2亿》一文中有所分析。值得注意的是,名创自身的潮玩业务表现不俗,旗下主力IP右右酱YOYO在YOYO萌趣歪头系列、YOYO《玩具总动员5》灵感系列、YOYO生日会系列三大产品线的拉动下,在8月创造了全球销售额破2亿元的历史新高,延续了今年6-7月两个月销售额连续破亿的增长势头。
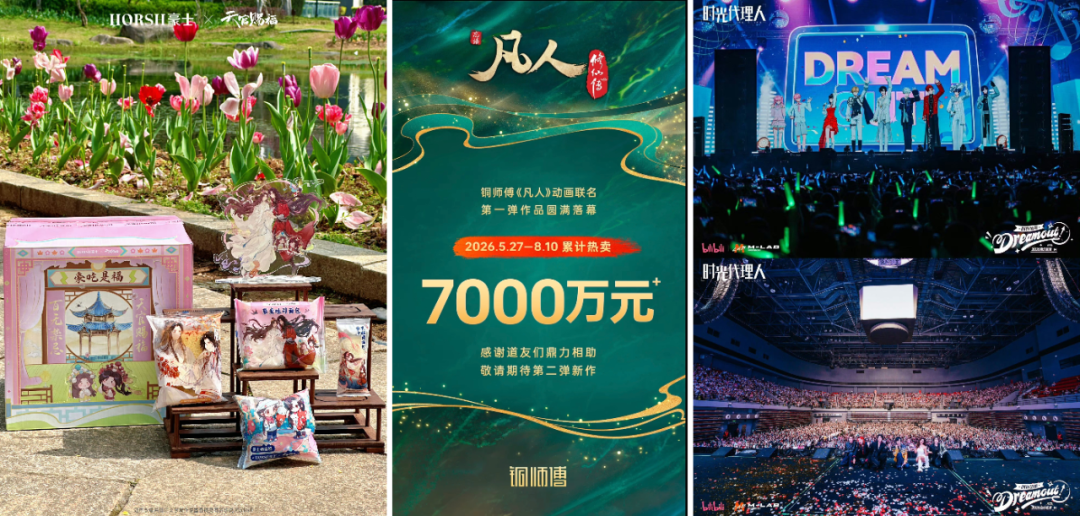
B站的“IP衍生品及其他”板块收入8.98亿元,同比下滑1%。该部分收入主要来自会员购平台的IP实物商品销售,同时也覆盖自有IP对外授权、自营衍生品业务bilibiliGoods 、BW/BML等线下大型展会的门票与赞助及电竞版权转授权等。这其中,以《天官赐福》动画、《时光代理人》、《凡人》动画等为代表IP授权业务表现亮眼,今年以来跑出了多个代表案例。雷报在《IP授权卷到新高度,B站IP的独家打法赢在哪里?》一文中有详细论述。
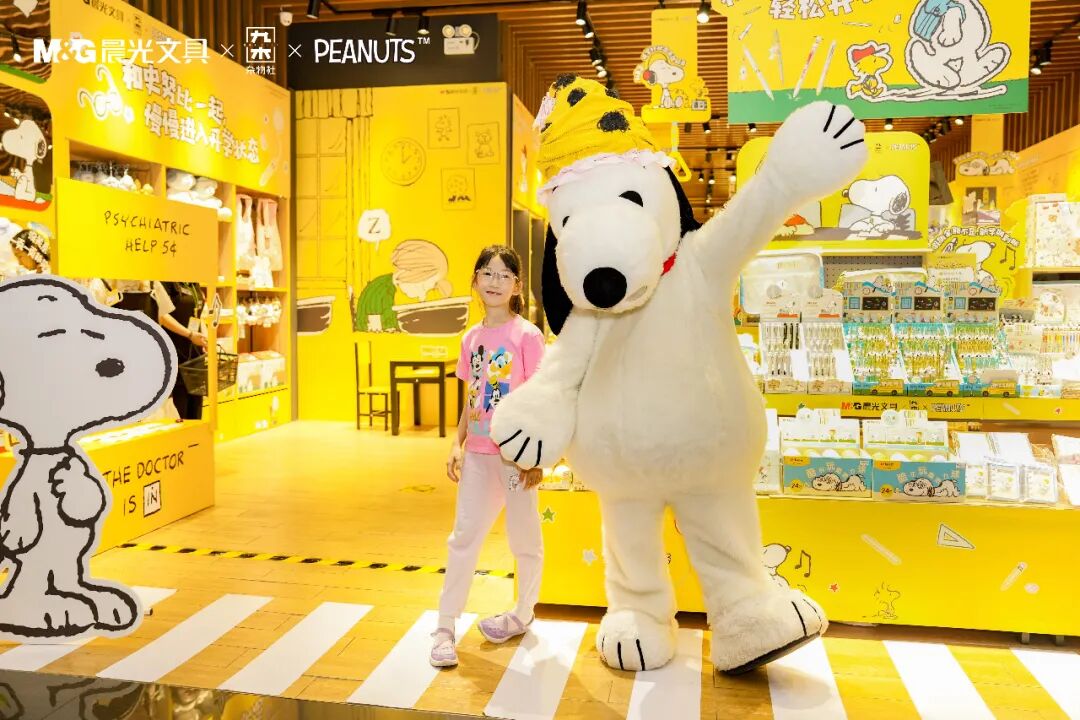
晨光旗下文创杂货零售品牌九木杂物社,营业收入 8.76 亿元,同比增长15.9%,且IP 类产品资源投入和销售占比提升。截至报告期末,晨光在全国拥有近900家九木杂物社。前段时间,晨光还通过与“史努比”的联名在一众大学汛营销项目中脱颖而出,获得消费者的青睐。
小芒电商致力于探索芒果系IP商业化创新路径,构建从视频内容观看到互动消费的商业闭环。上半年,其总GMV达92亿元,营收2.8亿元,同比增长46.6%,净利润暴增605.1%至838万元,不过整体盈利水平依旧较低。主要产品品类上,卡牌业务品质升级,毛绒品类持续突破,艺人专辑、艺人新媒体IP 等新品类收入占比稳步提升。
其中,卡牌业务方面,小芒电商今年8月与“爆款制造机”吾流WUSTYLE达成深度框架合作,双方将共同探索基于芒果TV热播及待播影视作品的收藏级卡牌,首批IP清单涵盖了《野狗骨头》《御廷谣》等多部头部影视作品。
作为影游漫IP衍生图书出版赛道的代表公司,中信出版在今年首度将IP运营业务提升公司四大业务板块之一。该业务目前已打通IP衍生品垂类渠道体系,线上构建了兴趣电商矩阵,线下布局“模块化、可复制”的自营门店与主题快闪店。财报显示,其今年实现单IP衍生品销售规模2000万元的突破,业务总收入达4222.6万,同比增长了174.5%。
但有人欢喜也有人愁。今年3月电魂网络以合计4920万元的现金成本,拿下51%股权的二次元衍生品企业上海漫魂的业绩表现相当堪忧。上半年,其全国线下门店共23家,累计营收仅1447.48万元,净利润仅有49.55万元,单店平均净利仅2.15万元。
而根据此前并购公告披露,2025年漫魂营收5605万元、净利润220万元。在谷子经济去年整体下滑的基础上,今年的下行态势显得更为严峻。雪上加霜的是,电魂的收购协议附带业绩对赌条款,要求漫魂2026‑2028年净利润分别不低于800万、1120万、1440万元,三年营收分别不低于1亿、1.3亿、1.6亿元,如若未完成指标,对方需要进行相应补偿。结合目前的经营状况以及行业形势判断,漫魂显然很难达成设定的目标。
卡游供应商-71%,华立科技-28%、卡淘净利-26%,卡牌卖不动了吗?
下游衍生品公司方面,雷报此前已在《54+上市公司半年报复盘:都在做IP衍生授权,谁真正赚到钱了》一文中分析了16家玩具潮玩类公司的业绩情况,本文将聚焦卡牌赛道的6家代表企业。
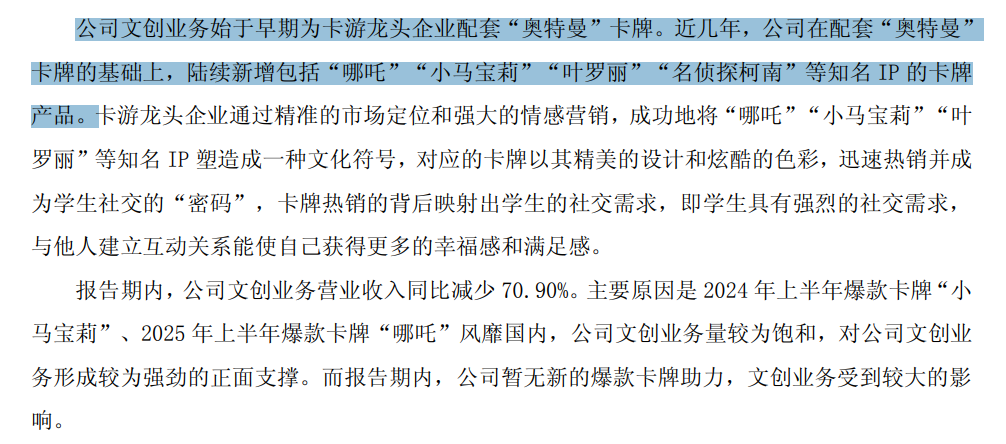
其中,首先我们来看卡游的主要供应商京华激光的业绩情况。
财报显示,其上半年文创业务营业收入同比减少70.90%,“主要原因是2024年上半年爆款卡牌小马宝莉、2025 年上半年爆款卡牌哪吒风靡国内,公司文创业务量较为饱和,对公司文创业务形成较为强劲的正面支撑。而报告期内,公司暂无新的爆款卡牌助力,文创业务受到较大的影响。”这段京华激光的财报原文,也基本可以适用于其所服务的卡游公司。此外,上文精英动漫的业绩中,来自“客户一”的收入同样减少了7成以上。
其余卡牌公司中,凯知乐自2025年9月宣布与宝可梦IP合作进军TCG。自2025年底起,凯知乐在零售店及寄售专柜渠道逐步设立专属的宝可梦专区,截至上半年已覆盖主要零售网点,宝可梦迅速跻身为凯知乐销量领先的品牌行列,推动整体零售业绩实现增长。
不过,截至6月30日止,凯知乐的零售店及寄售专柜均有所减少,其中零售店减少了21家至96家,寄售专柜减少了42家至311家。凯知乐并未透露TCG业务的具体业绩,上半年其集团总收入4.5亿元,同比增长6.5%;亏损1359.8万,亏损大幅收窄80.1%。
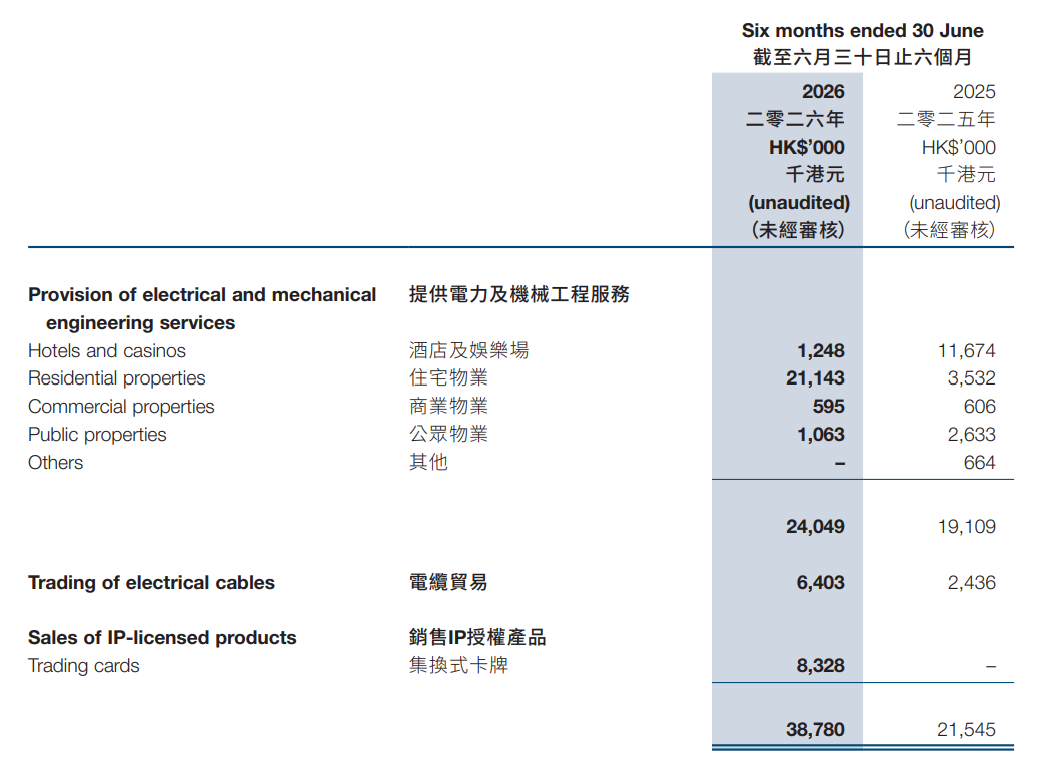
姚记科技旗下球星卡平台与发行商卡淘(璐道粗)上半年收入1.29亿元,同比增长23.3%;净利润897.6万元,同比减少26%。此外,姚记科技董事长兼总经理姚朔斌去年收购并控制了上市公司澳达控股,并把原做机电工程的澳达逐步改造为姚记体系下卡牌/潮玩业务的港股载体。
后续,澳达股份的英文名将变更为Yaopop Holdings,而“Yaopop”正是姚记潮品的英文名,前姚记科技董事、副总经理兼财务总监梁美锋,转任其执行董事兼首席财务官,原姚记科技董事、副总经理、董事会秘书以及原姚记潮品法定代表人与董事卞大云,出任澳达控股行政总裁。
澳达控股的半年报显示,器集换式卡牌业务收入832.7万港元,IP授权产品存货2468.6万港元。
通过向游乐场门店投放游戏游艺设备并销售动漫IP卡牌的华立科技,上半年动漫IP衍生产品销售收入1.19亿元,同比减少28.20%。其财报表示,卡牌类产品作为目前室内游乐场高单价品类,但受消费意愿波动影响较为明显。为此,华立科技今年在动漫、游戏IP之外,推出重磅产品《NBA 超级全明星》,依托全球顶流体育IP,寻求突围。
汉仪股份持股39%的皮东文化为不凡玩品的全资控股公司。而不凡玩品拥有多项顶级IP授权,电竞领域,拥有王者荣耀职业联赛(KPL)、和平精英职业联赛(PEL)、英雄联盟职业联赛(LPL)三大头部电竞赛事IP的卡牌独家授权及其他周边衍生品授权;游戏领域,拥有王者荣耀、金铲铲之战、和平精英等热门游戏的相关周边授权;动漫领域,芝麻街、Vsinger虚拟歌手(洛天依、言和等)等知名IP的卡牌及周边衍生品授权也被其纳入囊中。
目前,皮东文化的资源和收入主要集中于IP实体衍生品赛道,汉仪股份的财报显示,皮东文化上半年收入7792.6万元,净利润486.3万元。值得注意的是,今年以来,不凡玩品也开始切入影视综IP卡牌赛道,并陆续推出《逐玉》《爱情没有神话》《终极系列》《现在就出发3》等影视综收藏卡。

