

海外扰动频繁,在美联储加息预期强化以及地缘冲突升级背景下,全球风险资产承压,受此拖累,9月14日,A股市场震荡回调,芯片等硬科技板块继续承压。截至收盘,科创芯片ETF汇添富(588750)标的指数跌1.77%,弱势五连跌。
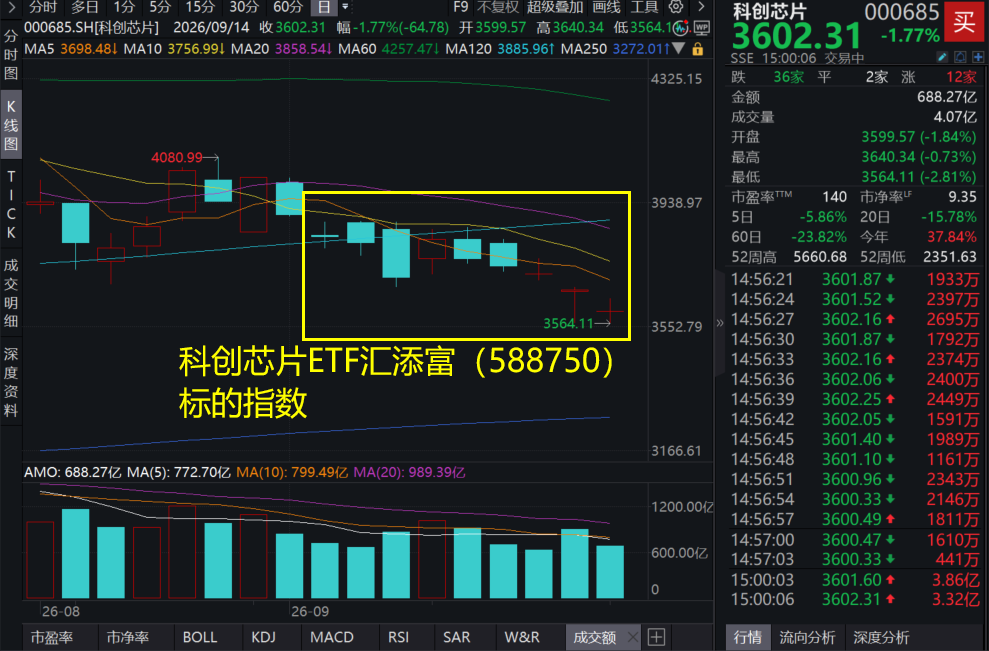
科创芯片ETF汇添富(588750)标的指数成分股多数回调,澜起科技、海光信息等跌超3%,中微公司、佰维存储等跌超2%,源杰科技等回调。
【科创芯片ETF汇添富(588750)标的指数前十大成分股】

截至15:00,成分股仅做展示使用,不构成投资建议。
近期科创芯片板块震荡回调,主因为外围市场扰动频繁:
1、“超级央行周”重磅来袭,美联储、日本央行、英国央行将公布利率决议;近期,8月美CPI数据超预期,市场随即大幅上调对美联储加息的预期——9月加息概率升至86%,年内预计加息两次。
对此,中信证券表示,9月美联储加息落地应该是自7月以来的调整临近尾声的一个信号。AI仍是当下少数能够抵抗利率上行的板块,利率预期持续上修可能会重新加大市场的K型分化。
2、伊朗局势进展备受瞩目,地缘扰动压制全球风险偏好。阿曼外交部宣布,原定于9月14日在阿曼南部港口城市塞拉莱举行的地区会议将推迟。
3、美国三大AI巨头Anthropic、OpenAI与SpaceX首席执行官罕见联手,集体呼吁放缓AI开发步伐。OpenAI表示,最早也要到明年才会上市。
而Anthropic已将首次公开募股选定纳斯达克交易所。知情人士称,Anthropic目标在10月上市,估值或达2万亿美元。
但回归产业端来看,AI基建依旧火热:
1、智谱宣布完成约50亿美元融资,包括约20亿美元股份配售及约30亿美元可转债发行,此次融资主要用于下一代GLM模型、完全自训练体系及相关算力基础设施。
2、英伟达CEO黄仁勋回应市场对英伟达5000亿美元融资平台的“循环融资”质疑。黄仁勋强调,在动用公司资金投资之前,英伟达会确认被投资方手中有真实合同、能从客户处获得收入,他见过的此类合同总额达1000亿美元。
3、SK集团会长崔泰源表示,正在蔚山建设的AI数据中心容量已扩大至近900兆瓦。
【海外:美联储加息“大门”将启?AI芯片等科技板块将何去何从?】
中信建投表示,此前市场已经将0.2%和0.3%的核心CPI环比视为一个重要分界线,上周五核心CPI环比涨幅最终落在0.3%,让市场迅速形成了美联储9月即将加息的一致预期。根据FedWatch的数据,CPI公布后,市场对美联储9月FOMC加息25个基点的概率升至87.3%,几乎接近完全定价。
尽管9月加息预期大幅提升,但周五美股主要股指不仅没有下跌,反而高开高走表现强势,其中科技股和半导体的代表指数纳斯达克指数和费城半导体指数分别上涨0.96%和1.81%,这反映出业绩增速较高的科技板块的分子端足够强劲,无惧分母端利空影响。这也体现出近期美股指数的震荡回调主要源自市场对于美联储加息等不确定性的担忧,随着加息预期明确,市场分歧减小后,资金反而能够凝聚共识,开启上涨。(来源于中信建投20260913《加息“靴子”将落地,A股或迎反攻行情》)
上周(20260907—20260911)A股电子板块逆势上涨,行情重心向高景气硬件环节集中。其中国产算力板块短期波动加大,商业化兑现仍是中期定价关键:部分相关标的本周有所调整,反映市场在关注产业长期成长空间的同时,也更加重视估值水平、筹码结构与业绩兑现节奏。中期来看,国产算力的投资价值仍需通过持续订单获取、集群交付能力、软件生态适配及客户复购情况加以验证,技术性能与潜在市场空间最终需要转化为稳定的收入增长和盈利能力。(来源于光大证券20260914《电子板块逆势走强,AI硬件主线与业绩兑现并重》)
【国内:变盘时点正在临近?芯片等电子产业链更值得关注?】
中信建投认为变盘时点正在临近,A股有望开启反攻行情。
首先,美联储加息“靴子”将落地是核心原因。海外加息压力迎来转机最快要到9月12日,美国8月CPI数据落地时,市场对于9月加息概率才能有一个更为清晰的认知。
其次,本周四市场量能大幅萎缩,符合A股变盘时点到来的规律。例如今年4月7日全A成交金额大幅萎缩至1.62万亿元,次日A股即结束震荡盘整开启新一轮上涨行情。本周四全A也出现了量能的大幅萎缩,当天成交金额仅1.66万亿元。整体成交额和换手率也和此前4月7日的水平相当。因此,在A股极端缩量后,类似4月7日后的变盘行情或将到来。
再次,上周五A股V型反转,市场情绪有望迎来阶段性回暖。在没有明显的宽基ETF资金入场托市的情况下尾盘明显回升,反映出市场主力资金持仓意愿上升。
最后,创业板指和科创50指数调整的时间和空间已经较为充分。从两大科技指数7月以来的调整幅度来看,创业板指和科创50指数分别下跌23.50%和29.64%,且本周五均已达到或接近7月底的低点,回调幅度较为充分。从时间上看,我们上周周报从历史回顾的视角曾经指出本轮科技股的调整可能持续1个季度,9月底可能是一个较好的再次介入时点,目前时间上尚不完全满足,但也已经接近反弹时点。
其中,7月以来,通信、电子行业的回调已经较为充分,交易拥挤度也有明显回落,总体处于偏低位置。随着美联储加息“靴子落地”,市场有望开启反攻行情,三季报业绩兑现能力成为资金关注焦点,通信、电子等高景气行业能够作为当前进攻核心品种。(来源于中信建投20260913《加息“靴子”将落地,A股或迎反攻行情》)
AI基建超级周期仍可期待,存储、CPU、晶圆、先进封装等供需缺口全面超预期, $科创芯片ETF汇添富(588750)标的指数算力(含CPU/GPU/ASCI)+存储+先进制造含量高达86%!高度聚焦高纯度芯片赛道。20CM涨跌幅“大长腿”轻松把握高景气赛道成长机遇。场外投资者可关注联接基金(A:020628;C:020629),可7*24申赎。
若希望更精准布局国产算力及存储,可关注 $科创芯片设计ETF汇添富(589290) ,算力(含CPU/GPU/ASIC)+存储含量高达70%,在AI算力需求爆发+存储芯片涨价超级周期+国产替代三重共振下,有望充分受益于AI浪潮与自主趋势下的国产算力及存储产业链历史性发展机遇,20CM大长腿更有助于轻松把握本轮超级周期!