

8月以来,医药板块呈现出较为鲜明的结构性行情,CXO(医药研发生产外包)成为主要领涨方向。按申万医药三级行业统计,医疗研发外包板块年初至今上涨48.6%,在13个医药子行业中位居前列。相比之下,恒生港股通创新药指数年初至今仍在零轴附近波动,与CXO的强势表现形成明显反差。为何同属医药板块,表现却如此分化?理解这一差异,需要从行情主线、指数结构、资金环境和业绩兑现节奏四个维度展开。
图:申万医药三级子行业年初以来涨跌幅(%)
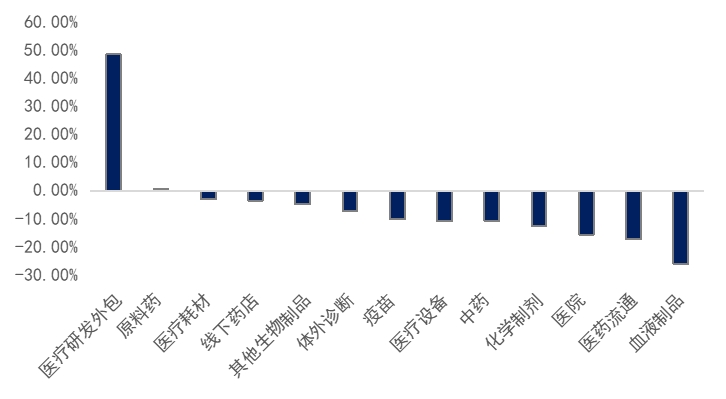
数据来源:Wind,截至2026年9月1日。以上仅为对申万医药三级子行业指数历史表现的客观展示,不代表指数及相关基金未来表现,不作为任何投资收益保证或投资建议。指数编制方案后续可能进行调整。基金有风险,投资须谨慎。
一、本轮医药行情的结构性主线:CXO率先修复
本轮CXO行情主要由“订单回暖”和“AI制药需求扩张”共同推动。一方面,2026年上半年全球生物医药融资规模达到201.77亿美元,同比增长58.5%。海外融资环境改善,叠加国内药企研发投入回升,推动外包需求逐步修复。另一方面,AI制药提升了候选分子的发现效率,但生成后的分子仍需完成合成、药理、毒理等“湿实验”验证,由此增加了上游实验服务和CXO环节的需求。
中报数据进一步验证了订单端的回暖:药明合联未完成订单约22亿美元,同比增长62.2%;凯莱英在手订单16.73亿美元,同比增长53.77%;药明生物经调整归母净利润33亿元,同比增长38.4%。这些指标表明,CXO的景气修复正逐步从预期层面落到订单和业绩层面。在当前更重视盈利可见度的市场环境中,CXO因兑现路径相对清晰而获得更多资金关注。
(凯莱英、药明合联和药明生物为中证港股通医疗主题指数成份股,截至2026年8月31日,药明生物、药明合联和凯莱英在指数中权重占比分别为18.8%、5.5%、0.5%,以上信息旨在介绍板块动态信息,基于客观事实,仅作为展示,不代表个股推荐。)
二、港股创新药ETF为何相对滞后?
(一)指数结构差异:本轮主线是CXO,创新药指数并不覆盖
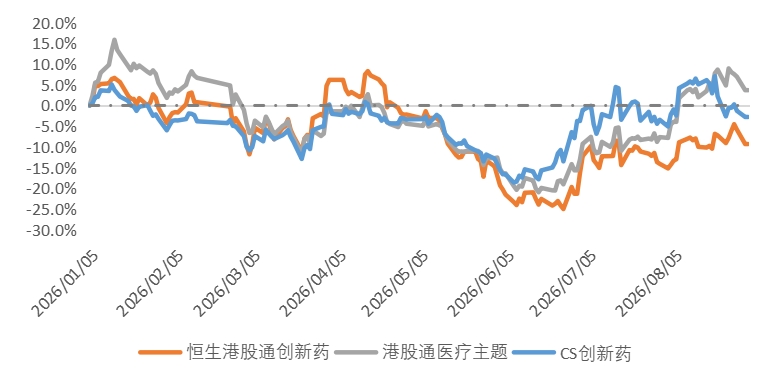
首先,收益差异来自指数构成。恒生港股通创新药指数聚焦创新药研发和商业化企业,不纳入CXO公司;而本轮医药行情的主要增量恰恰来自CXO。因此,即使港股医药板块整体活跃,港股创新药指数也难以直接分享CXO上涨带来的收益。换言之,这并非“港股医药整体走弱”,而是结构性行情与指数覆盖范围不完全匹配。
图:医药板块指数出现明显分化,形成 了CXO收益表现相对占优结构性行情
数据来源:Wind,截至2026年9月1日。以上仅为对A股、港股医药板块代表性指数历史表现的客观展示,不代表指数及相关基金未来表现,不作为任何投资收益保证或投资建议。指数编制方案后续可能进行调整。基金有风险,投资须谨慎。
作为对照,纳入药明生物、药明合联等CXO公司的中证港股通医疗指数年初至今上涨约3.7%,明显好于恒生港股通创新药指数。同样是港股医药指数,是否包含CXO,是本轮表现分化的重要原因。
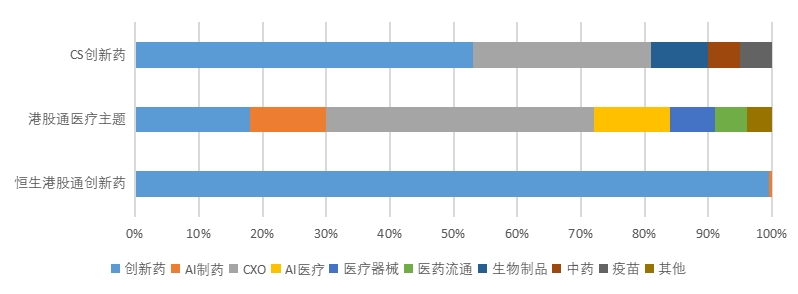
图:恒生港股通创新药、港股通医疗和中证创新药的主题含量对比
数据来源:Wind,截至2026年9月1日
(二)资金环境差异:港股Biotech对流动性更敏感
其次,港股创新药对流动性变化更为敏感。港股市场同时受到全球流动性、南向资金和外资风险偏好的影响;而指数成份股中包含较多18A及Biotech企业,其中部分公司尚未盈利,或刚进入盈亏平衡阶段。当增量资金不足时,市场或将更偏好盈利可见度较高的资产,远期现金流占比较高的创新药公司估值弹性因此受到约束。
(三)兑现节奏差异:CXO看当期业绩,Biotech看未来验证
最后,两类资产的价值兑现方式不同。CXO可以通过订单、收入和利润在当期财务报表中体现,属于“业绩验证”;港股Biotech更多依赖临床数据、产品放量和BD合作等事件逐步兑现。当前,部分头部企业已经由“研发叙事”转向“商业化兑现”,但这一过程仍需通过收入增长、盈利改善和持续的临床进展加以验证。
三、港股创新药正处于什么阶段?
尽管本轮相对表现偏弱,但港股创新药的产业趋势并未转弱,反而在中报业绩和对外授权(BD)两条主线上的景气上行态势依然能够得到持续验证。从中报看,一批港股Biotech正从“持续研发投入”逐步迈向“商业化兑现”。百济神州上半年归母净利润32.71亿元,同比增长627%;信达生物产品收入82.01亿元,同比增长56.7%;翰森制药归母净利润42.58亿元,同比增长35.8%。此外,还有多家创新药企扭亏为盈。
(百济神州、信达生物和翰森制药为恒生港股通创新药指数成份股,截至2026年8月31日,百济神州、信达生物和翰森制药在指数中权重占比分别为11.6%、12.0%、7.7%,以上信息旨在介绍板块动态信息,基于客观事实,仅作为展示,不代表个股推荐。)
出海方面,2026年1—8月,国产创新药对外授权交易总额超过1100亿美元,已接近2025年全年水平的八成。这意味着港股创新药的中长期产业逻辑仍在强化,只是兑现路径比CXO的“订单即业绩”模式更长。后续能否出现行情表现修复,关键要看中报趋势能否延续、临床数据能否持续兑现,以及BD交易能否进一步转化为收入和现金流。
四、后续怎么看?重点关注临床数据读出相关的潜在催化
展望后续,可以重点关注与临床数据读出相关的潜在催化。WCLC(9月12—15日)、ESMO(10月23—27日)等学术会议将迎来多项临床数据读出。若产业兑现与流动性改善形成共振,港股创新药的相对表现有望逐步修复;若催化不足,短期表现仍可能延续分化。
五、相关ETF如何区分?
若希望通过ETF参与医药创新方向,可根据指数覆盖范围和投资侧重点进行选择:
港股通创新药ETF易方达(159316):跟踪恒生港股通创新药指数,指数100%聚焦港股上市的创新药企业,支持T+0交易;管理费率与托管费率合计0.20%/年,或适合希望观察与参与港股创新药研发、BD和商业化进程的投资者朋友们关注。
创新药ETF易方达(516080):跟踪中证创新药产业指数,覆盖A股创新药产业链,其中75%创新药+25%CXO20%;兼顾创新药研发与产业链服务环节,管理费率与托管费率合计0.20%/年。
港股通医疗ETF易方达(520850):跟踪中证港股通医疗主题指数,指数中CXO行业权重含量较高,更侧重医药研发服务及产业链“卖水人”逻辑,适合希望参与CXO景气修复机遇的投资者朋友们关注。

