

美联储本周加息“箭在弦上”,叠加中东地缘扰动不断,A股科技今日再度承压。科创50回调近2%,科创50ETF汇添富(588870)近10日大幅揽金超3亿元。创业板指跌超1%,创业板ETF汇添富(159247)近20日累计“吸金”超1.8亿元。
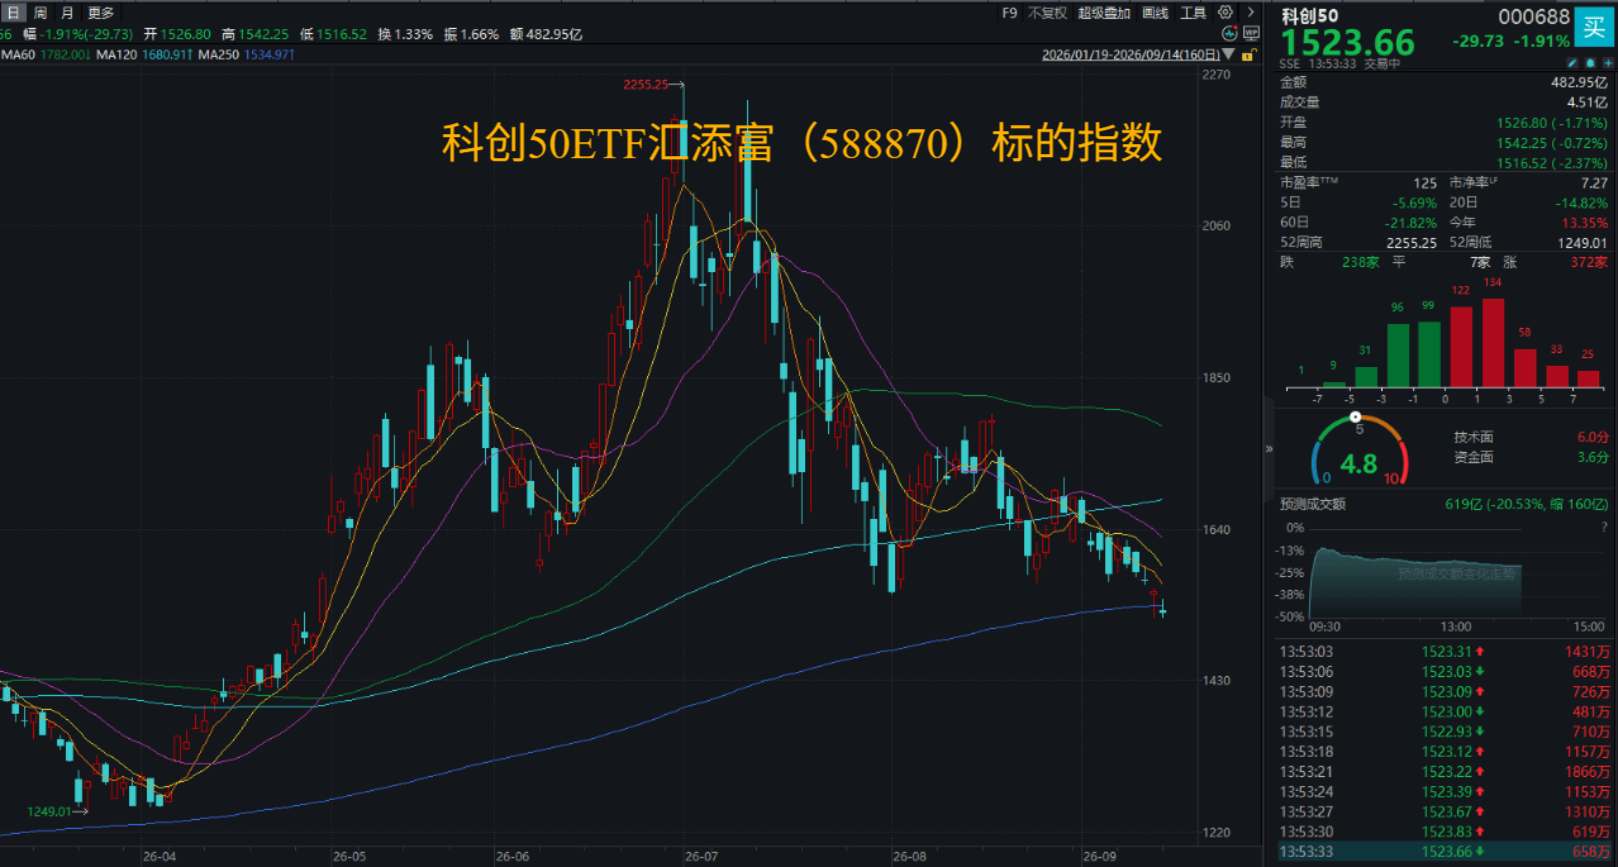
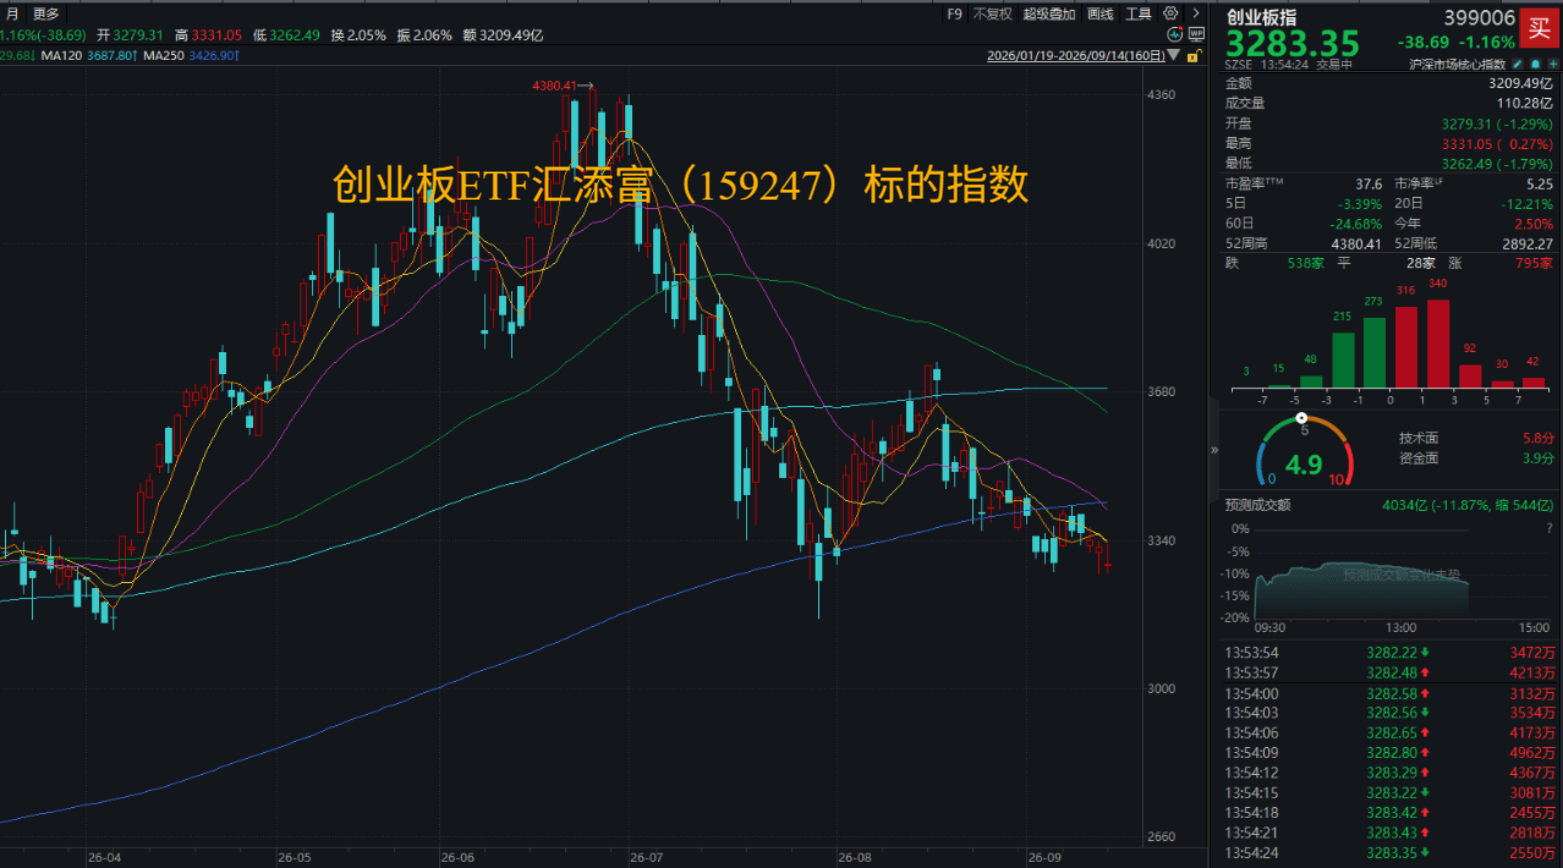
科创50指数热门股多数飘绿:澜起科技、芯原股份、海光信息、中微公司、拓荆科技跌超3%,中芯国际、佰维存储跌超2%,寒武纪、源杰科技微跌。创业板指热门股涨跌互现:中际旭创、新易盛跌超5%,天孚通信跌超2%;国瓷材料涨超4%,宁德时代涨超2%,三环集团涨超1%(成分股仅做展示,不作为个股推介)。
消息面上,9月11日晚,宁德时代公告称,公司当日通过集中竞价交易方式首次回购A股股份60.43万股,成交总金额约2亿元(不含交易费用)。这意味着,公司此前公布的200亿元至400亿元注销式回购计划正式进入执行阶段。该回购方案于今年7月24日经董事会审议通过、8月12日获股东会批准,回购价格上限为573元/股,回购股份将全部用于注销并减少公司注册资本。按400亿元上限计算,这是A股有史以来规模最大的一笔单次注销式回购。首次回购60.43万股,斥资约2亿元。
政策面上,9月11日,九部门联合印发《智能网联新能源汽车产业发展“最新五年”规划》。《规划》以智能化、绿色化、融合化为发展方向,构建“1+4”面向2030年的发展目标体系,部署五大方面17项重点任务、4个重大工程以及3项重点行动,为我国智能网联新能源汽车产业中长期发展划定路线图。
海外方面,美国三大AI巨头Anthropic、OpenAI与SpaceX首席执行官罕见联手,集体呼吁放缓AI开发步伐。多位市场观察人士和投资者在社交媒体上发出预警,担忧该消息或将对英伟达、博通、AMD等AI相关股票造成显著冲击。OpenAI首席执行官山姆·奥特曼(Sam Altman)表示,公司目前将重点放在解决与AI技术相关的安全问题上。今年是一个“不适合”进行首次公开募股(IPO)的时点,OpenAI最早也要到明年才会上市。
【第三季度定期调整落地,科创50迎来哪些新变化?】
消息面上,科创50指数三季度定期调整已于9月11日收市后生效,本次调整更换5只样本。值得关注的是,5只新调入成份股清一色指向AI产业。
具体来看,新晋个股包括红外热成像龙头睿创微纳、AI服务器高速连接器供应商华丰科技、半导体设备企业屹唐股份、全景相机龙头影石创新,以及先进封装代表盛合晶微。这些企业均与AI算力或半导体关键环节密切相关。同期公布的备选名单,同样集中在光芯片、通信设备、半导体材料等方向。
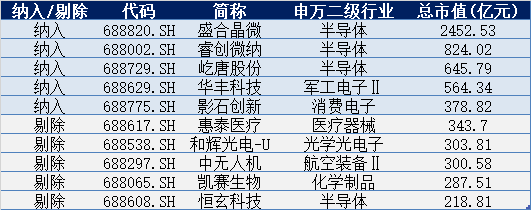
注:成分股仅做展示,不作为个股推介。
此次调样遵循科创50指数固定的编制机制——每个季度调整一次,比例原则上不超过10%,按市值和流动性筛选,留下科创板最有代表性的50只股票。
【短期继续震荡,科技仍是主线】
华金证券认为,当前来看,A股短期可能延续震荡筑底趋势,外部紧缩预期落地后可能震荡回升。
1、短期政策仍可能继续偏积极,外部风险仍可能有限。首先,美方表态冲突有望在中期选举后收尾,油价上行对美方压力可能加大,美伊冲突可能边际上缓和;其次,重要国际双方仍在为高层会面做准备,短期关系仍可能改善。
2、短期流动性可能维持宽松。首先,美国通胀和就业上升使得美联储短期加息预期再次回升,但美联储短期加息依然面临一定的压力;其次,美元短期仍可能维持震荡偏弱趋势,短期国内流动性仍可能维持宽松。此外,短期股市资金流入可能有所改善。
3、短期经济与盈利可能延续修复趋势,短期盈利增速可能继续处于上升趋势中。
在此背景下,短期科技成长仍是主线。复盘历史,基本面回升但股价偏弱时,高景气及政策导向的行业相对占优。当前来看,科技成长和部分周期行业短期景气可能相对较高:
首先,短期AI产业趋势持续上行,AI硬件、半导体等相关的电子、通信行业短期景气可能持续上行;其次,油价大幅上行推升石化等相关商品短期景气度,AI需求提升相关小金属价格从而推升部分有色金属短期景气度。此外,科技成长和消费行业短期政策支持可能持续。
(华金证券20260912《短期继续震荡,科技仍是主线》)
【缩量调整背后,市场在等待什么?】
中国银河证券指出,短期市场震荡与分化行情或延续,部分担忧已在风险资产定价中有所反映,但市场整体风险偏好抬升仍需要海外压力进一步缓和、国内政策预期改善和成交量趋势性扩张共同配合。具体看,外部因素仍是近期A股市场风险偏好收缩与成交降温的主要来源,但部分担忧已被计入风险资产定价,未来对市场的扰动有望边际减弱,等待本周美联储议息会议政策落地,以及对于后续通胀与政策路径的指引是否会超出当前定价。国内基本面保持平稳,有助为市场提供底部支撑,未来政策面加码预期仍存。8月CPI、PPI回升,进出口保持高增,当前外需仍为K型分化上沿,内需修复情况仍待观察;政策层面,金融领域“最新五年”发布会强化资本市场改革与稳市预期,“六张网”进一步推进项目落地和要素保障,后续实物工作量有望逐步形成,相关政策也有望持续完善。
近期关注以下事件:(1)海外方面,美、日、英三国央行均将公布最新政策利率决议,其中9月15-16日举行的美联储FOMC议息会议对于9月政策利率的决议以及后续政策路径的指引,是影响全球资产定价的核心变量。(2)国内方面,关注9月15日公布的一系列8月经济运行数据,观察内需修复情况。
配置关注四条主线:一是科技成长,外部担忧已有部分消化,FOMC若未进一步超预期转鹰,成长板块有望迎来修复机遇,关注通信设备产业链、算力基建、半导体产业链等高景气且盈利可验证的细分方向。二是“六张网”政策链条,政策持续推进项目落地和实物工作量形成,关注电网、储能、电力配套、建材、工程机械。三是供需格局改善,关注有色金属、基础化工板块,以及厄尔尼诺催化下的农业上游。四是红利底仓,海外利率及地缘扰动风险仍存,金融、公用事业、煤炭等仍可作为组合稳定器。
(中国银河证券20260913《缩量调整背后,市场在等待什么?》)
【震荡市真正难的是什么?如何布局?】
在震荡市,盘面往往呈现出如下特征:(1)AI主线仍在,但细分板块轮动加快,如半导体、软件、光模块、电力设备、创新药轮番一日游。(2)个股极度分化,即使做对方向也可能选错标的,其实从历史数据看宽基常跑赢多数个股。(3)拥挤后快速去杠杆,7月科技急杀后估值和筹码有所消化,但波动仍大。
如何能既把握科技成长β,又避免“追风口踏空、换赛道挨打”?科创50、创业板指等宽基指数或许是答案。
面对“多点开花”的震荡市,与其在细分赛道之间反复权衡、追逐轮动,不如用宽基锁定大方向,把细分选择交给指数优胜劣汰。
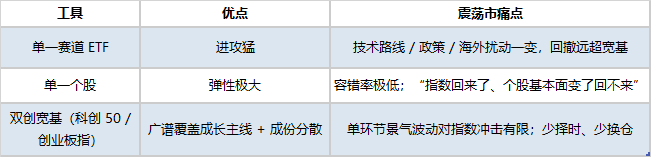
总结来看,震荡市优选双创指数的理由,可以归结为以下三点:
1、方向明确、路径嘈杂时,宽基优于赛道:AI与国产替代大方向没变,但细分轮动极快,科创50和创业板指把科技成长一次配齐,避免追热点踏空。
2、震荡市先求“拿得住”:当前创业板指估值回到十年中位数附近、且行业更均衡,配置性价比高;科创50用宽基而非个股形态表达半导体和硬科技,近一个月回调后仍处年内强趋势(截至8月27日,年内涨幅仍有26%)。
3、资金已用脚投票:回调阶段宽基ETF逆势吸金,科创50与创业板位居前列,这也充分说明了机构仍看重科技β,没有选择离开成长板块。
20CM抓反弹,首选“硬科技龙头”科创50ETF汇添富(588870)!资料显示,科创50ETF汇添富(588870)跟踪科创50指数,综合覆盖电子、医药、计算机、电力设备、机械设备等新质生产力板块。根据申万二级分类,半导体行业暴露占比最高,权重达73.8%。科创50ETF汇添富(588870)的管理费率低至0.15%,托管费率低至0.05%,为全市场费率最低档!场外联接(A类:024980;C类:024981)。
看好创业板机遇,指选“AI算力+新能源龙头荟萃”的创业板ETF汇添富(159247)!指数权重股汇聚电力设备、通信、电子、医药生物等赛道龙头,一键布局新质生产力!创业板ETF汇添富(159247)管理费率低至0.15%/年,托管费率低至0.05%/年,全市场最低档!场外联接(A类:024063,C类:024064)
风险提示:基金有风险,投资需谨慎。本材料仅为宣传材料,不作为任何法律文件。我国基金运作时间较短,不能反映股市发展的所有阶段。投资有风险,基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。投资人应当认真阅读《基金合同》、《招募说明书》和《产品资料概要》等基金法律文件,基金管理人提醒投资人基金投资的“买者自负”原则。上述基金属于中高风险等级(R4)产品,适合经客户风险承受等级测评后结果为进取型(C4)及以上的投资者,客户-产品风险等级匹配规则详见汇添富官网。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。

