

你印象里的 ETF,是不是都是“照着指数抄”的被动工具?很快,A 股就要迎来一批“不抄作业、靠基金经理主动选股”的 ETF 了。
据媒体9 月 9 日报道,以平安基金等为代表的18家机构上报的首批主动管理ETF已进入发行前最后冲刺,在完成前期准备工作和现场检查流程后,该批产品大概率将在10月集中启动募集。
主动ETF是什么?
主动ETF,全称“主动管理交易型开放式证券投资基金”。用最直白的话说:把基金经理的选股逻辑,移植到ETF的交易架构中运行——由基金经理自主选股、力争超越市场,同时以ETF的形式在交易所挂牌交易。
与被动跟踪指数的传统ETF不同,主动ETF不盯着某个指数“抄作业”,而是由基金经理通过深度研究选股、动态调仓,力争获取超越业绩比较基准的收益。
主动ETF vs 被动ETF:从“按谱演奏”到“即兴创作”
两者的本质区别在于投资目标。
被动ETF像“按谱演奏”——基金经理的工作是尽量复制某个指数(如沪深300、中证500),追求和指数走势一致,目标是获取市场平均收益(即“贝塔收益”)。它不追求超越市场,只追求不偏离市场。
主动ETF则是“即兴创作”——基金经理在规则内拥有更高的选股自由度,可以根据市场变化动态调整持仓,目标是跑赢市场、创造超额收益(即“阿尔法收益”)。
这种自由度并非无限。根据沪深交易所发布的《主动管理型交易型开放式基金业务指引》,主动ETF要求持仓股票不低于30只、前十大权重合计不超过60%,且需合理控制换手率,保持投资风格稳定。
主动ETF vs 场外主动基金:透明度和效率的跃升
场外主动基金同样由基金经理主动管理,但两者在交易机制和信息披露上差异显著:
对比维度主动ETF场外主动基金交易方式交易所上市,盘中实时买卖通过基金公司或代销渠道申赎,按收盘净值成交资金效率卖出资金当日场内可用(可用于其他证券交易),转出至银行卡通常下一交易日到账赎回资金通常T+2至T+6日到账持仓透明度每个交易日开市前披露完整的申购赎回清单(PCF)季报披露前十大重仓,频率低且有滞后费率结构管理费率通常低于同类场外主动基金,且无销售服务费管理费+申购赎回费+销售服务费简言之,主动ETF让投资者用买卖股票般的效率和透明度,享受基金经理的主动管理能力。
全球趋势:一个不可逆的新赛道
主动ETF并非中国首创,全球范围内这一品类正经历爆发式增长。
据彭博及摩根资产管理数据,截至2025年底,全球ETF总规模约19.7万亿美元,其中主动ETF规模约1.8万亿美元,占比9.14%。美国市场是核心引擎——主动ETF规模约1.5万亿美元,占美国ETF总规模的11.19%,近十年复合年增长率高达52%。独立研究机构ETFGI的最新数据显示,截至2026年4月底,全球主动ETF资产规模已达2.33万亿美元,较2025年底增长超29%,持续刷新历史新高。
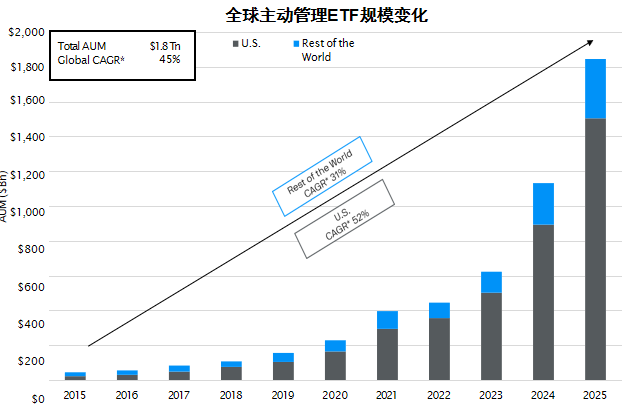
图:全球主动管理ETF规模变化(2015-2025年)。
数据来源:Bloomberg、J.P. Morgan Asset Management,截至2025年12月31日。
从上图可以看出,全球主动ETF总规模从2015年的几乎为零,一路攀升至2025年的1.8万亿美元。其中美国市场贡献了绝大部分增量,复合年增长率达52%;除美国外的其他市场复合年增长率为31%,同样保持较快增长态势。
一个关键转折点是2019年美国SEC发布ETF Rule(即6c-11规则,美国证监会的《ETF监管规则》),统一了ETF监管框架,大幅降低了主动ETF的准入门槛。此后,新发ETF中主动产品的占比从16%跃升至76%。
与美国市场存在半透明/不透明主动ETF等多元模式不同,目前国内规则要求主动ETF每个交易日开市前披露完整PCF清单,持仓透明度更高,也更符合当前A股市场的监管要求。
国内进展:从陆家嘴论坛到“最后一公里”
今年6月17日,证监会相关负责人在陆家嘴论坛上明确表示,支持在沪深交易所推出主动管理ETF。同日,沪深交易所发布业务指引。7月17日,首批18只主动ETF正式上报证监会。
从政策宣布到产品上报仅用一个月,到9月初进入“最后一公里”冲刺——这样的推进节奏,在公募行业产品创新史上相当少见。
首批18只主动ETF由华夏基金、易方达基金、平安基金等18家机构管理。近期,有渠道人士透露,在完成前期准备工作和现场检查流程之后,该批产品大概率将在10月集中启动募集。
这意味着,境内ETF市场正从“被动工具时代”迈向“主动、被动协同发展”的新阶段。对投资者而言,主动ETF的出现填补了“场内缺少真正由基金经理自主选股的主动产品”这一空白。
FAQ
Q1:主动ETF和被动ETF的本质区别是什么?
被动ETF以复制指数为目标,追求跟上指数表现,获取市场平均收益;主动ETF由基金经理自主选股、动态调仓,力争超越业绩比较基准,获取超额收益。简单说,被动ETF“不偏离市场”,主动ETF“争取跑赢市场”。
Q2:主动ETF的持仓透明吗?
是的。国内规则要求主动ETF每个交易日开市前披露完整的申购赎回清单(PCF),持仓透明度较高。美国市场存在半透明或不透明主动ETF模式,而国内目前采用全透明模式,更符合当前A股市场的监管要求。
Q3:主动ETF现在能买吗?
目前还不能买。 首批18只主动ETF已于2026年7月17日上报证监会,目前处于审批流程中,尚未获批,也还没有基金代码。具体发行和募集安排,以监管审批及基金公告为准。
风险提示:本文提及的首批主动ETF产品均已上报证监会,最终能否获批及具体发行安排以监管审批及产品公告为准。“10月集中募集”为渠道人士透露,不代表官方确认。投资有风险,入市需谨慎。

