

三态股份(301558.SZ)正经历业绩滑坡。
这家公司上半年营业总收入7.79亿元,同比下降5.78%;归母净利润887.22万元,同比下跌61.85%;扣非净利润更是由盈转亏,录得-246.15万元,同比下跌120.37%。界面新闻记者注意到,二季度成为三态股份业绩一个拐点:单季归母净利润-537.28万元,同比下跌158.08%。公司经营活动产生的现金流量净额从上年同期的4473.51万元降至-72.62万元,同比下降101.62%。营收、利润、现金流三大核心指标同步走弱。
这家以“海量SKU、广撒网”模式起家的老牌跨境电商企业,赖以生存的商业模式是否正在失效?近两亿募集资金闲置且投向不明,AI SaaS核心项目进度仅19.1%、投产日期大幅推迟两年——当这些问题浮出水面,三态股份在热闹的跨境电商赛道里,究竟走到了哪一步?
理财收益“养”出的利润
三态股份2026年半年报最引人注目的问题,藏在一组反差鲜明的数字里。
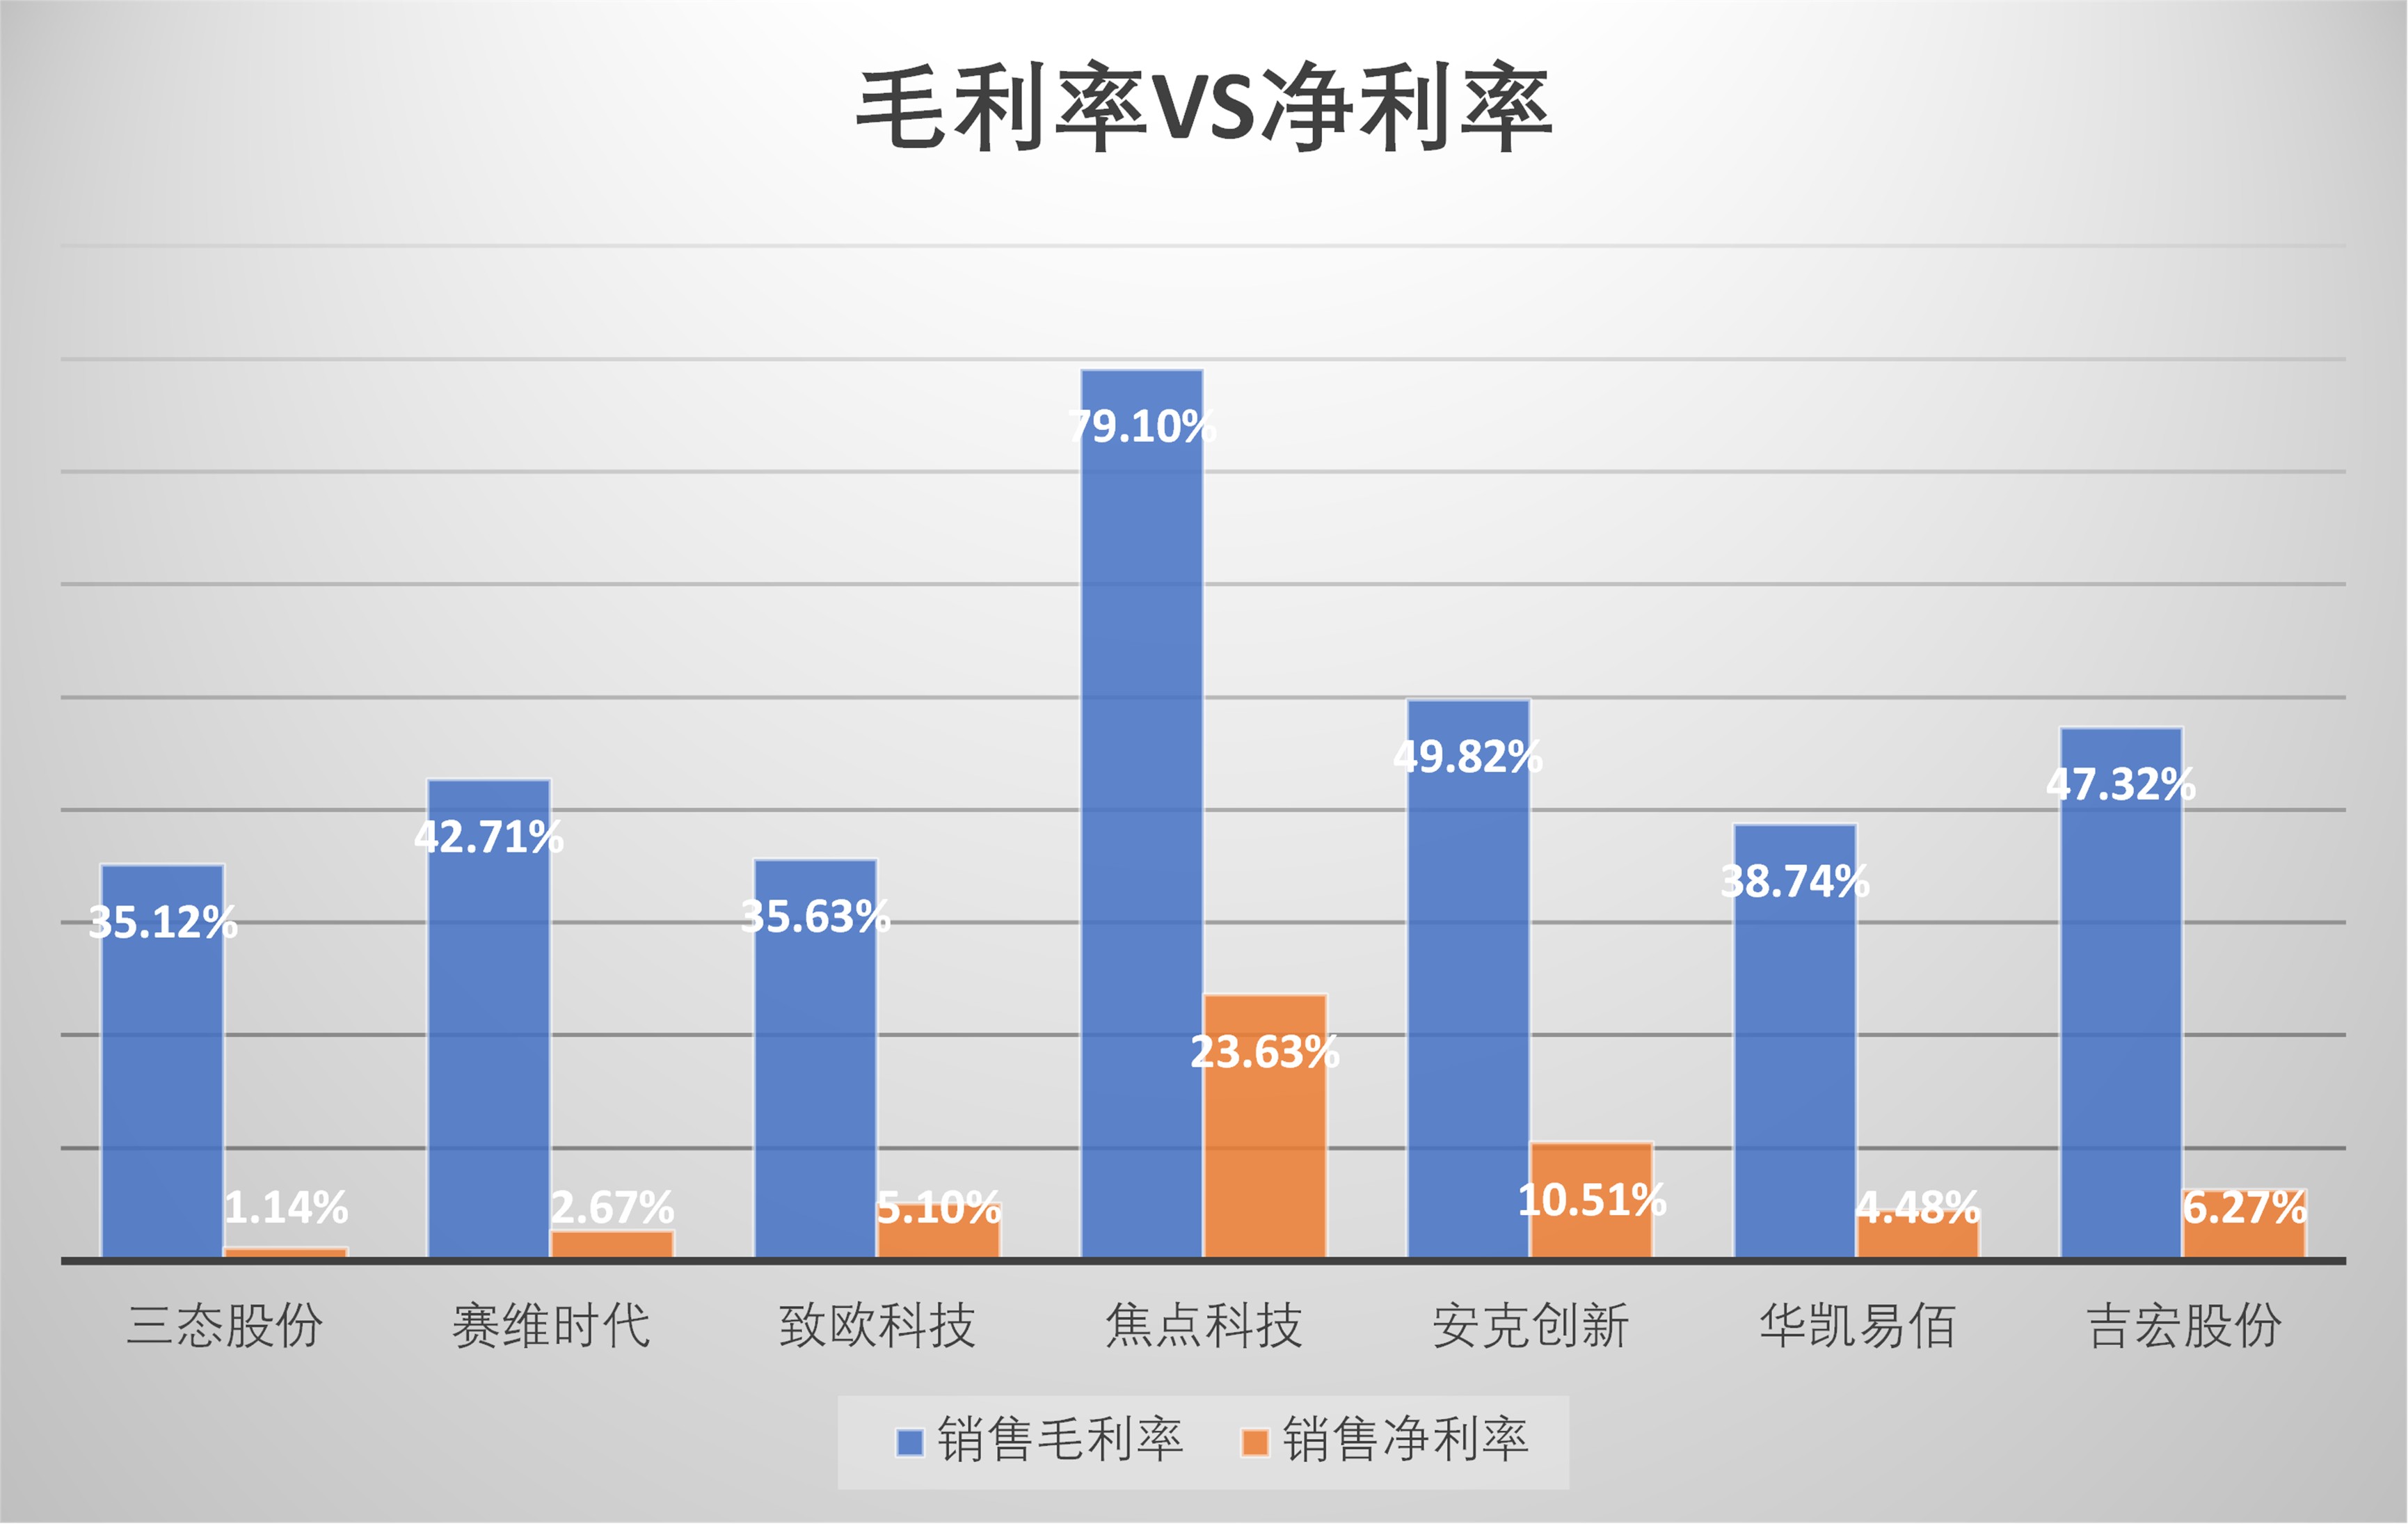
上半年,三态股份综合毛利率达到35.12%,较上年同期的31.74%提升了3.38个百分点。单看产品端,定价或成本结构确有改善。然而,这份改善并未传导至利润端——归母净利润887.22万元,同比下跌61.85%;净利率为1.14%,较上年同期2.81%近乎腰斩。
对三态股份净利润最直接的冲击来自汇率。上半年,人民币升值给公司带来汇兑损失2542.26万元,而上年同期为汇兑收益9.46万元,财务费用由此同比大增 1011.82%。公司据此披露了 "剔除汇兑损益后归母净利润3429.48万元、同比增长48.07%" 的口径。对于以美元结算为主的跨境电商企业而言,汇率风险是系统性的经营成本。
三态股份费用端则呈现出 "升与降" 的两面。公司销售费用 1.69 亿元,同比收缩2.66%;研发费用同比下降15.13%——公司在主动压降开支。上升的是两项:管理费用3243.26万元,同比增37.88%,公司称主要系云服务费增加;财务费用则被汇兑损失推高。剔除汇率因素,费用端的真实压力其实有限。但另一层隐忧随之而来:当销售与研发投入同时收缩,而收入已连续三年减速,公司未来的增长靠什么支撑?
三态股份利润表的另一层隐忧在于“含金量”。上半年公司非经常性损益合计1133.37万元,其中金融资产公允价值变动损益及处置损益1379.11万元,主要来自理财收益。换而言之,887万元的归母净利润中,相当一部分由理财收益填补——剔除这部分非经常性收益后,扣非净利润为-246.15万元,同比下滑120.37%,主业已实质性亏损。界面新闻记者注意到,公司这种“盈利空心化”的隐患在去年已有征兆:当年归母净利润4864.08万元中,非经常性损益1986.87万元、占比40.85%,理财收益2205.18万元是最大来源。连续两年,理财收益都在为利润表“兜底”。
“铺货”模式红利终结
如果说利润表的恶化是表象,那么商业模式的困境才是三态股份更深层的病灶。
一位跨境电商行业人士对界面新闻记者表示,2021年亚马逊封号潮之后,平台流量红利消退、合规要求抬升,铺货模式对选品、库存和现金流管理的要求变高,行业普遍转向精细化运营,留给粗放式铺货的容错空间越来越小。
三态股份采用的正是这套传统铺货打法——海量SKU、低客单价、高周转、低毛利,依赖平台自然流量覆盖长尾需求。而赛维时代、安克创新、致欧科技等同行则偏向精品品牌模式,聚焦特定品类、打造自主品牌,靠品牌溢价和复购率盈利。
这套打法曾在2021年将三态股份营收推至22.66亿元的历史峰值,但此后物流成本、汇率波动、监管趋严等多重压力叠加,公司业绩开始持续回落。公司也曾提及从 "铺货模式" 转向 "精铺模式",但 "精铺" 本质上仍是铺货的改良版。截至6月底,三态股份在售SKU仍超100万个,较上市时的83万个不降反升。
长期跟踪跨境电商赛道的券商分析师陆明对界面新闻记者表示:"头部企业大多在2022年前后完成了向精品化、品牌化的切换,三态股份的转型节奏确实偏慢,目前仍需观察其后续动作。"从数据看,模式差异直接反映在盈利质量上:三态股份毛利率35.12%处于行业中低水平,净利率1.14%为行业靠后,呈现 "增收不增利" 的特征。
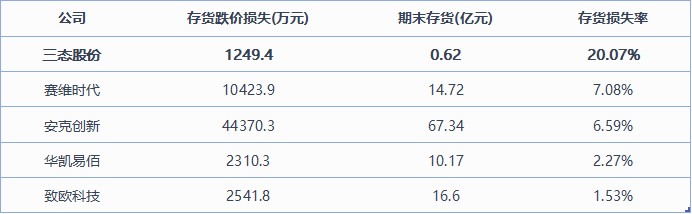
界面新闻记者注意到,存货减值是三态股份铺货模式面临的又一风险。上半年公司计提存货跌价损失 1249.4 万元,2025 年为 1906.46 万元。尽管存货规模已从 2024 年高点约 1.26 亿元降至 2026 年 6 月末的 6225.59 万元,跌价损失同步收窄,但损失率依然高于同行。以 2026 年半年报数据计算,三态股份存货跌价损失与当期期末存货之比为 20.07%,而赛维时代、华凯易佰和致欧科技分别为 7.08%、2.27% 和 1.53%。陆明告诉界面新闻记者:"三态股份轻资产、快速周转的跨境贸易模式决定了存货基数小,损失率对个别滞销批次较为敏感、波动会被放大。"
募资迷局与战略摇摆
利润表与商业模式的困境之外,三态股份资金使用与战略执行层面的问题也不容忽视。
2023年9月,三态股份登陆创业板,IPO 募集资金净额7.62亿元,规划投向为跨境电商系统智能化升级建设项目(承诺投入2.4亿元)、仓储智能化升级及服务体系建设项目(3.13亿元)与补充流动资金(2.5亿元)。三年过去,这笔资金的使用效率并不理想。截至6月30日,公司累计使用募集资金3.79亿元,余额4.07亿元(含利息收入)。其中,最大的募投项目"跨境电商系统智能化升级"累计投入1.15亿元,进度50.30%;仓储项目则已面目全非——子项目二 "惠州市三态供应链智能化升级"于2025年4月终止,剩余约1.85亿元募集资金尚无明确投资方向;子项目一 "义乌仓智能化升级"于2024年8月变更为"睿观—跨境电商知识产权合规检测AI SaaS软件项目",投资额1.08亿元。以仓储为名的募投,最终落点成了一款AI软件,变更时间恰逢AI概念在资本市场的热潮期。
截至6月末,三态股份的“睿观—跨境电商知识产权合规检测AI SaaS软件项目”累计仅使用募集资金2064.02万元,投资进度19.1%。保荐人中信证券在2025年持续督导工作现场检查后,明确提请公司“关注募集资金的使用效率,优化资源配置,保障全体股东,特别是中小股东的利益”。
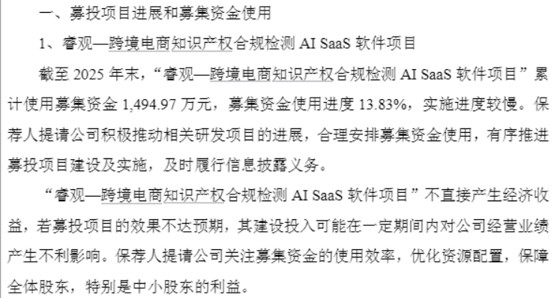
8月25日,三态股份召开第六届董事会第十四次会议,审议通过将该项目的预定可使用状态日期由2026年9月30日延长至2028年9月30日。公司给出的解释是“人员配置优化与软硬件购置审慎所致”。
界面新闻记者注意到,三态股份上半年货币资金3.61亿元、交易性金融资产9.35亿元,约13亿元趴在银行理财里。同期,管理费用因 "云服务费增加" 同比增长37.88%,研发费用却同比收缩15.13%——AI 叙事的投入,与报表上的研发开支,方向并不一致。
2026年1月,三态股份全资子公司思睿香港拟以200万美元参与投资境外AI私募股权基金;在5月的投资者交流中,公司表示要“建立人工智能驱动的智能化生态系统”。一位关注跨境电商SaaS领域的投资经理评价称,睿观项目主打知识产权合规检测(规避侵权风险),而非进攻性的增长引擎,且投入进度缓慢、一再延期。2026年半年报显示,AI SaaS业务尚未在分行业收入中单独列示,仍处深度投入期,未贡献收益。
AI 应用在跨境电商领域已成大势所趋。焦点科技是 AI 商业化最成熟的样本,其 AI 产品 "麦可"2025 年实现现金收入 9083.24 万元,同比增长 88.49%,累计付费会员18494位,占中国制造网付费会员的 62.1%。赛维时代、华凯易佰等在视觉内容生成、客户服务、广告投放等环节引入 AI 大模型实现内部提效。相比之下,三态股份的睿观项目投入进度缓慢、一再延期,已经落后于同行。
募资使用效率之外,三态股份管理层自2023年开始频繁变更也引来投资者担忧。首先,是董事会秘书职位频繁变更且曾长期空缺,由董事长ZHONGBIN SUN代行职责。直到2026年6月2日,公司才召开董事会聘任李鉴邦为董事会秘书。李鉴邦尚未取得深交所董秘培训证明,目前“代行”职责。上一任董秘朱慧芬2024年4月上任、2025年4月辞职(任职仅一年);再前任高罕翔2023年12月上任、2024年4月辞职。高罕翔还曾在2023年10月至2024年4月间,担任三态股份的财务负责人。随后接任财务负责人的是郭勇,任职时间仅6个月。胡冉冉从2025年11月接任财务负责人至今。
当三态股份的“新故事”迟迟无法落地,资本市场的耐心还能持续多久?

