文|CEGA出海会客厅 国观智库资深研究员 吴梦启
2026年是韩国在半导体和AI领域的“大年”。1月22日,《人工智能发展与信任基础建立基本法》(以下简称为《AI基本法》)生效。随后,韩国官方迅速对该法案进行修订,完成遗漏补缺。修订过的《AI基本法》在今年7月生效。从名字就可以看出,《AI基本法》为韩国政府和私营部门在相应的产业领域里奠定了可以依赖的合作框架,是一部关于产业战略设计的重要法案。
官方目的:再现“汉江奇迹”?
更值得关注的是韩国政府基于《AI基本法》基本同步推出的产业政策。今年6月底韩国政府公布了所谓的“三大超级项目”,锚定半导体、物理AI和AI数据中心展开国家级产业布局。项目规模堪称大手笔,未来十年投资总额为2000万亿韩元(约为1.4万亿美元),相当于韩国一年GDP的70%。相关政策预计将在中长期内撬动总计约为5000万亿韩元(约3.5万亿美元)的企业投资。
项目计划在五年内将存储芯片DRAM产能翻倍。韩国半导体企业三星电子和SK海力士新建两座晶圆厂,总投资规模约800万亿韩元。2035年前向AI数据中心领域投入超过1000万亿韩元,在忠清地区投入81万亿韩元建设先进芯片封装产业集群——提出了对标日本熊本模式(台积电在熊本的芯片工厂从动工到投产仅用了约两年,成为半导体项目落地日本的标杆案例)——为此还专门腾退光州军用机场以便建厂。
跟随“三大超级项目”而来的是8月12日政府公布的“七大尖端项目”战略,分别是:2029年研制国产100量子比特计算机,2030年实现(无人)登月,2035年推动国产小型模块化反应堆(SMR)商业部署,并实现脑机接口产品商业化。七大方向还包括核聚变、下一代可再生能源、先进生物技术,以及关键矿产和材料供应链。
对于这一系列雄心勃勃的产业政策,亚洲开发银行前首席经济学家,韩国前总统国际经济事务高级顾问李钟和将其与1970年代朴正熙时期的“重化工业推进政策”(HCI Drive)相提并论。HCI等系列产业政策不仅带来了韩国经济的“汉江奇迹”,也奠定了今天韩国雄厚的制造业基础。《AI基本法》显然也被寄予了这样的厚望。投入如此高额的资金,韩国政府的决心是十分明确的:AI产业将是韩国制造业未来的支柱产业,没有之一。
战略高度:国家生存
韩国在2026年出台《AI基本法》及配套产业政策,与当年出台HCI一样,既是水到渠成的一个结果,本身也有时机选择的考量。
从2021年开始,全球AI产业进入了基础设施高速投资和建设期。市场研究机构弗若斯特沙利文的统计显示,2021年到2025年间,全球AI算力和数据中心投资的复合增长率达到82%,在2025年达到了3300亿美元上下,预计今年将达到4400亿美元。
AI产业的产业链极为复杂,跨越了制造业和服务业两大领域,可以说是半导体产业的衍生。韩国拥有全球最重要的半导体生产商,尤其是它在存储芯片领域的产能为全球之最,对AI产业应用端具有重要的不可替代性。主要存储芯片DRAM、NAND闪存和高带宽内存(HBM)均可用于AI数据存储、数据训练和推理,其中HBM更是AI专用核心器件。三星电子和SK海力士在这三类芯片上的市场份额长期位居全球Top2,SK海力士更是在高端HBM方面占据绝对优势。
韩国政府的“三大超级项目”准确地将产能扩张定位在半导体、物理AI和AI数据中心,可以说是瞄准了AI领域的基础核心。李在明政府在其产业政策中明确提出韩国要成为“AI G3”(全球AI三强)之一,是有足够实力基础支撑的,并非夸大其词。《AI基本法》本身的出台过程也是深思熟虑的结果。该法案是在2021年提出,2024年12月在国会三读通过的,当时尚在尹锡悦时期。李在明出任总统后,韩国官方在2025年设立国家人工智能战略委员会、发布《人工智能行动计划》,进一步提升AI发展在国家战略中的优先性,甚至设定为“国家生存级目标”,可见朝野各党在倾全力发展AI产业方面存在着牢固共识和决策一致性。
从资金层面上看,韩国财政情况相对健康,李在明上台后推行扩张性财政政策,两者确保了韩国AI政策从基础到资金再到政策的稳定,不会出现大幅逆转。
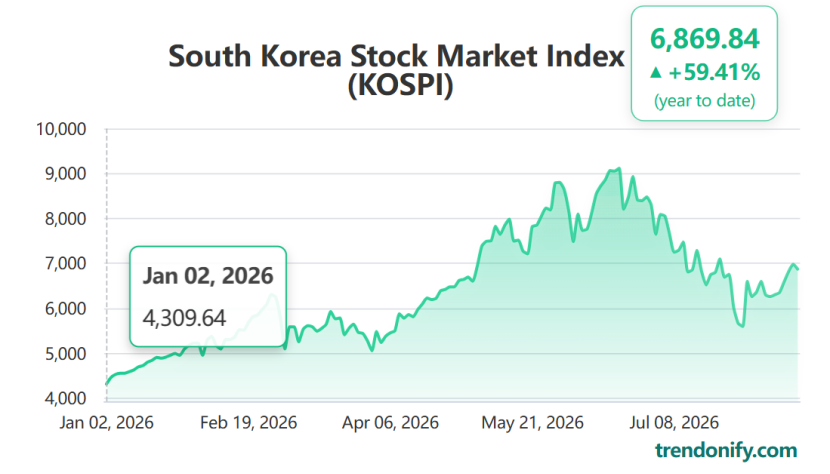
受AI及存储超级周期影响,韩国股市今年涨幅和振幅都非常可观
当然,目前韩国政府在AI产业政策上大张旗鼓,或许也存在着短期考量。随着AI产业的迅速发展,内存芯片进入到一个超级周期,不仅价格猛涨给韩国企业带来丰厚收益,也使资本市场对内存市场格外垂青。受此影响,韩国股市在6月达到今年最高点,涨幅高达111%。7月10日SK海力士在纳斯达克上市,市值一度高涨至1.27万亿美元。韩国政府密集出台AI相关产业政策是否存在托市意图,是个很有意思的问题。总之,在经历了6月-7月的股市狂欢与暴跌后,在本文完成之际,韩国股市仍比年初上涨60%左右。
关键词:物理“AI”与配套
在资本市场的狂欢中冷静下来再看韩国的AI产业政策,需要承认它本身并没有脱离韩国的现实。韩国并没有谋求在全产业链中的绝对优势。如前所述,它的主要政策目标的关键词是“物理”,以巩固并提升韩国半导体制造业在全球领导力为出发点,充分发挥其在供应链上的独特优势,而非像中美这样在AI全产业链上开展如此激烈竞争。韩国在基础大模型和前沿能力上的研发部署上政策相对低调,因为中美两国在这一领域上的竞争进入白热化阶段。韩国虽然也研发有自己的大模型,但想要成为这一领域中的单独一极的可能性并不大。
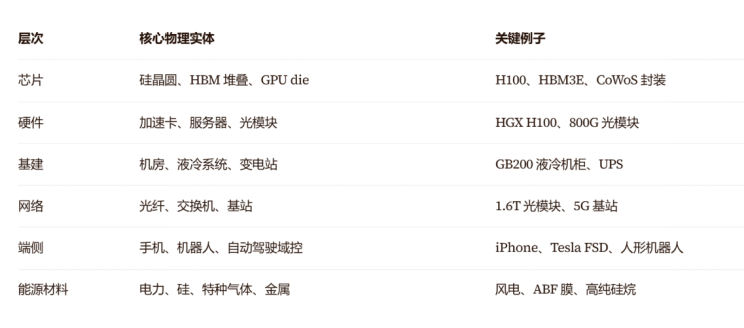
不完全统计下的物理AI产业链
同时,这些新政策也堪称雄心勃勃。信息产业是完整的经济生产范式转移,AI则是在此基础上的第二次、更加深刻的范式转移。除了在供给端对生产技术和能源供应创造了扩张机会外,在需求端,AI产业正在催生众多的新赛道,目前清晰可见的除了软件服务,还包括工业制造和消费电子等。韩国政府在8月出台的“七大方向”产业政策,其中由AI产业衍生出来的众多制造业链条。新政策以AI产业为杠杆撬动先进制造业发展的意图十分明显。
以能源供应为例。AI数据中心和芯片生产制造本身是能耗极高的产业。韩国的化石能源几乎全部依赖进口,全国可开发太阳能和水电资源均不算充沛。通过AI产业政策引领,可以倒逼处于供应端的能源产业加速发展,改善能源安全态势。实际上,8月12日韩国政府公布的“七大尖端项目”中,有三个项目事关能源,可以视为AI政策的配套措施。2025年年初定稿的韩国《第11次电力供需基本计划》提出,到2038年本国化石能源发电占全国发电总额之比降至10%左右,核电占比上升至35%。绿氢发电占比则从零上升到6.2%。从这个意义而言,AI产业政策与其他产业政策环环相扣,形成了绵密有效的产业覆盖。
“环环相扣”的产业政策也反映出韩国在政策制定中的顾虑。一方面是政策刺激下单一产业的发展很容易挑战整体经济均衡与韧性;另一方面,AI是资本、技术密集的产业,但目前这一产业给就业端带来的积极效果尚未完全显露。于是,以配套政策促进AI相关产业生态就成为新产业政策中的重要一环,是对产业安全的一种正态保护。
此外,如同当年的HCI推动了韩国财阀壮大和发展一样,本轮产业政策重点如果过于集中在特定领域,有可能更加强化这一现状,进而影响到内政。但这就是另外一个风险话题了。
对华影响:良性竞争与交流
经济地缘本身是韩国AI政策制定者所面临的重要考量之一。韩国先进制造业产业深深嵌入全球产业链供应链体系当中。其半导体企业为全球手机、PC等消费电子以及企业和数据中心数字基础设施提供必不可缺的重要部件。三星电子等半导体厂商在中国、美国和东南亚均有大量投资项目。
在美国的强大压力下,韩国企业先后将在华投资的消费电子和半导体上游产能转移至东南亚,并增加了对美国的半导体产业投资。2025年10月,韩国与美国签署《韩美技术繁荣协议谅解备忘录》,双方建立战略科技同盟态势明显。韩国纳入美国主导的科技产业体系的态势不可避免,在AI领域也不例外。所以,韩国的AI政策的另一意义在于,深度参与美国领导下的AI生态体系,并担负维持这一体系供应链稳定的角色。
近期随着存储芯片超级周期来临,SK海力士重启位于大连NAND闪存二号工厂的建设项目,在明年上半年实现正式量产。不过,这些本地化决策似乎更像是在盘活原有投资存量,而不是带来新的投资增量。
类似的逻辑也可以应用在AI产业衍生投射的制造业与软件服务业中,如智能制造、具身机器人消费电子与自动驾驶等。不过,只要AI技术能够持续给经济发展创造新的内生动力,竞争就从来不是零和游戏,而是双赢。重要的是,如何在竞争过程中完善标准与规则制定,确保公平公正的竞争环境,并促进“AI向善”。
规则制定永远滞后于技术发展与应用。当下在中韩均致力于发展AI产业之际,双方应在补齐这一短板,同时相应的领域里开展密切交流,在AI监管与伦理、供应链韧性、数据安全与隐私以及人才培养等领域,双方可以共同探讨的内容极为丰富。这种交流、沟通对形成共识、对我们未来参与体系性的AI游戏规则制定将是有益无害的。